بهترین بروکر ارز دیجیتال برای کاربران ایرانی را چطور انتخاب کنیم؟
عبارت «بهترین بروکر ارز دیجیتال» در نگاه اول یک فهرست اسامی میخواهد؛ اما برای کاربری که در ایران زندگی میکند، فهرستی از نامهای مشهور بدون بررسی نوع قرارداد، هویت شرکت طرف قرارداد و امکان استفاده قانونی از خدمات، ممکن است بیش از آنکه کمک کند، گمراهکننده باشد. دو پلتفرم با نمودارهای مشابه میتوانند ماهیت کاملاً متفاوتی داشته باشند: در یکی رمزارز میخرید و امکان برداشت آن به کیف پول شخصی را دارید؛ در دیگری فقط روی تغییر قیمت یک دارایی قرارداد میبندید و صاحب آن رمزارز نمیشوید.
به همین دلیل در این راهنما بهجای اعلام «رتبه یک» و «سودآورترین بروکر»، روشی میدهیم که بتوانید خودتان هر پیشنهاد را بسنجید؛ حتی اگر نام شرکت یا شرایط آن فردا تغییر کند. این متن توصیه به افتتاح حساب در پلتفرم خارجی، استفاده از خدمات ممنوع یا معامله اهرمی نیست. برای کاربر ایرانی، احراز مجازبودن کشور محل اقامت و هویت واقعی، پیششرط بررسی قیمت و امکانات است.
بروکر ارز دیجیتال چیست و چه تفاوتی با صرافی دارد؟
«بروکر» یک مدل خدماتی است، نه یک نوع ثابت از محصول
بروکر یا کارگزار ممکن است سفارش مشتری را به بازار دیگری بفرستد، طرف معامله او باشد یا امکان خریدوفروش یک محصول مشتقه را فراهم کند. صرف اینکه شرکتی در نام یا تبلیغات خود از واژه «بروکر» استفاده میکند، مشخص نمیکند کاربر چه چیزی میخرد. حتی در یک مجموعه مالی، بخش خرید دارایی واقعی و بخش قراردادهای مشتقه میتوانند شرایط و نهادهای حقوقی جداگانه داشته باشند.
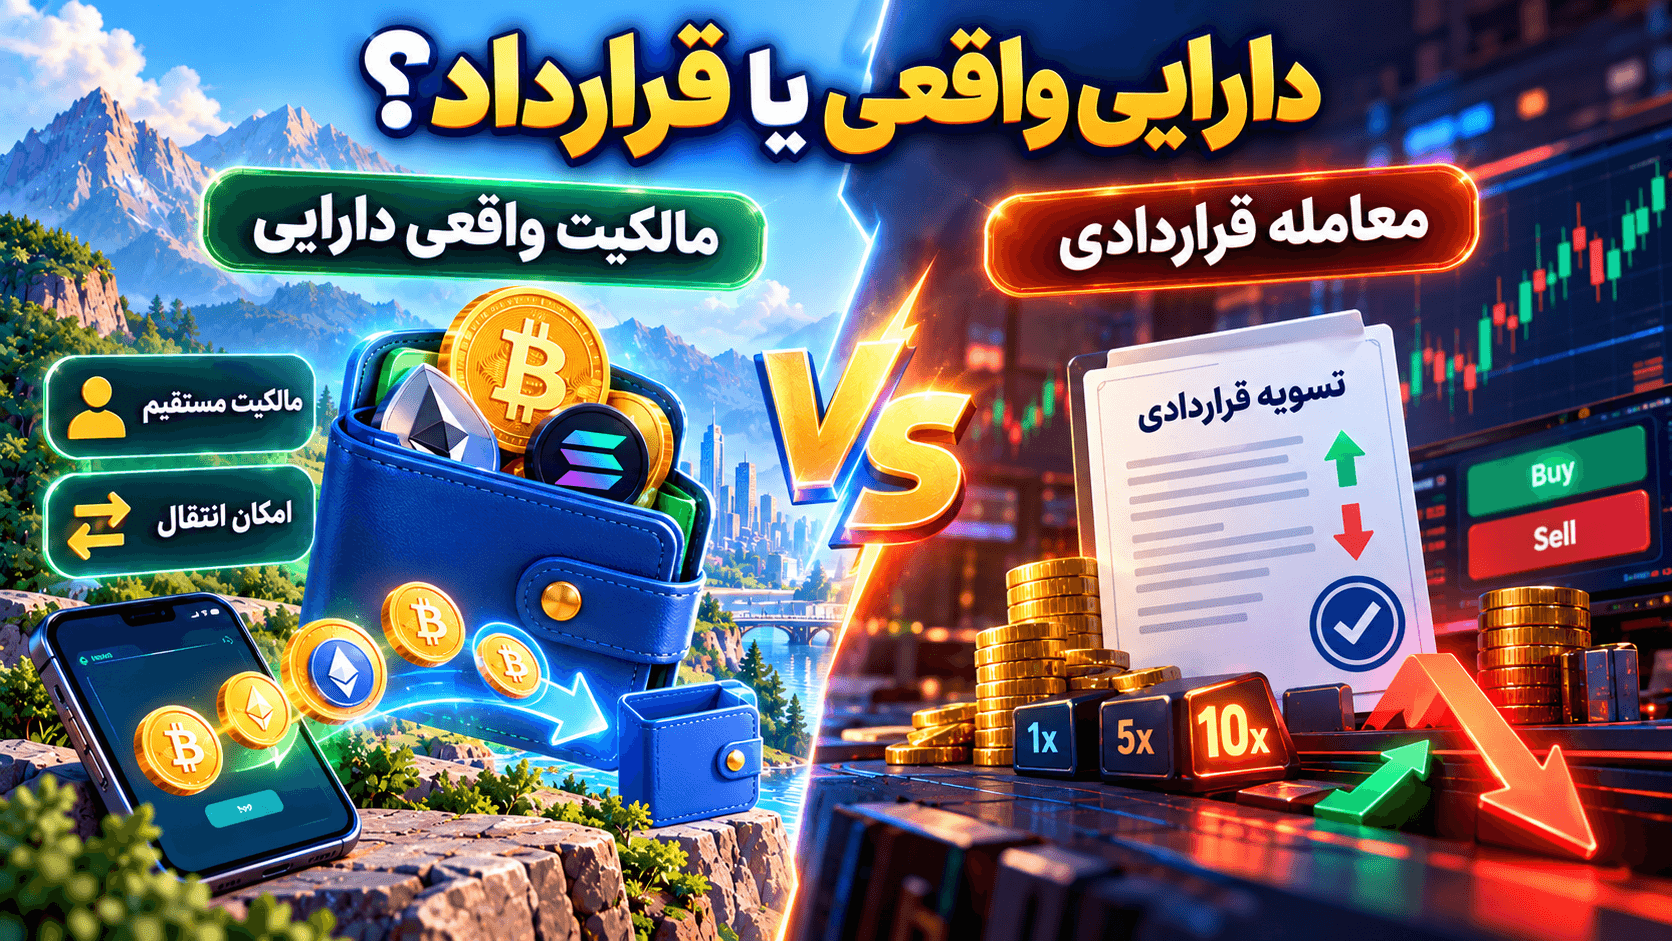
در یک صرافی رمزارزی، کاربر ممکن است در بازار اسپات، دارایی دیجیتال واقعی بخرد. البته مشاهده عددی در موجودی داخلی صرافی لزوماً به معنای کنترل کلید خصوصی نیست: تا زمانی که دارایی نزد متولی نگهداری میشود، ریسک نگهداری امانی باقی میماند. امکان برداشت روی شبکه مشخص و دریافت دارایی در کیف پول شخصی، معیار عملی مهمتری برای تشخیص قابلیت انتقال است.
CFD یعنی قرارداد روی تفاوت قیمت، نه مالکیت کوین
در قرارداد مابهالتفاوت یا CFD، نتیجه قرارداد از اختلاف قیمت ورود و خروج محاسبه میشود. طرف معامله معمولاً رمزارز پایه را تحویل نمیگیرد، حق استفاده از آن روی بلاکچین ندارد و نمیتواند صرفاً با بستن این قرارداد، آن رمزارز را به کیف پول خود منتقل کند. حساب CFD ممکن است دارای اهرم، هزینه تأمین مالی، الزام وجه تضمین و امکان بستهشدن اجباری موقعیت باشد؛ جزئیات به قرارداد و مقررات کشور مربوط بستگی دارد.
این تمایز یک نکته لغوی نیست. اگر هدف کاربر نگهداری بلندمدت یا پرداخت با رمزارز است، محصولی که فقط بازده تغییر قیمت را شبیهسازی میکند، نیاز او را برآورده نمیسازد. اگر هدف صرفاً معامله کوتاهمدت مشتقه باشد، کاربر با دسته متفاوتی از خطرها و الزامات قانونی روبهرو است.
مقایسه کاربردی سه مدل رایج
| پرسش | خرید اسپات با امکان برداشت | بروکرِ اجرای سفارش دارایی واقعی | بروکر CFD رمزارزی |
|---|
| مالکیت دارایی پایه | معمولاً دارایی واقعی خریداری میشود؛ مالکیت قراردادی/نگهداری باید بررسی شود | به قرارداد کارگزار و متولی بستگی دارد | معمولاً خیر |
| انتقال به کیف پول مستقل | اگر برداشت آن دارایی و شبکه پشتیبانی شود | فقط اگر قرارداد و خدمت چنین امکانی بدهد | معمولاً ممکن نیست |
| نتیجه معامله | تغییر ارزش دارایی در کنار هزینهها | تغییر ارزش دارایی در کنار هزینهها | اختلاف قیمت قرارداد پس از هزینهها |
| اهرم و تسویه اجباری | در اسپات بدون وام عموماً وجود ندارد | وابسته به نوع خدمت | ممکن است وجود داشته باشد |
| ریسک عمده | بازار و ریسک نگهداری نزد متولی | کیفیت اجرا و ریسک متولی/واسطه | اهرم، نقدشوندگی، طرف مقابل و تسویه اجباری |
نکته مهم: این جدول «قاعدهٔ معمول» را نشان میدهد، نه تضمین درباره هر شرکت. پیش از نتیجهگیری باید صفحه مشخصات همان محصول، شرایط قرارداد و نوع حساب را بخوانید.
چرا فهرست «بهترین بروکرها برای ایرانیان» بهتنهایی کافی نیست؟
در نسخه قدیمی این مقاله چندین مجموعه متفاوت، از کارگزاری CFD تا صرافی اسپات و فروشنده رمزارز، ذیل یک فهرست آمده بودند. در برخی بخشها نیز استفاده از IP ثابت، مدرک شخص دیگر یا روشهای مشابه برای رفع محدودیت دسترسی پیشنهاد شده بود. این رویکرد صحیح نیست: وجود سایت فعال یا امکان بازشدن صفحه ثبتنام به معنی مجازبودن خدمت برای یک مقیم ایران نیست.
شرایط ارائه خدمات ممکن است بر اساس محل اقامت، تابعیت، نهاد قراردادی، نوع محصول و تاریخ متفاوت باشد. حتی ارائهدهندهای که یک خدمت آن در کشوری مجاز است، ممکن است همان محصول یا شیوه پرداخت را برای گروه دیگری عرضه نکند. هیچ فهرست ثابتی جای متن شرایط استفاده و پاسخ کتبی پشتیبانی حقوقی را نمیگیرد.
پیش از هر افتتاح حساب، چهار موضوع را جدا بپرسید
اول اینکه «آیا ارائهدهنده، با هویت و محل اقامت واقعی من قرارداد میبندد؟» دوم، «محصولی که مجاز به استفاده از آن هستم دقیقاً چیست؟» سوم، «آیا احراز هویت، واریز و برداشت به شکل موردنیاز من پشتیبانی میشود؟» و چهارم، «اگر حساب بهدلیل الزامات انطباق محدود شود، سازوکار رسیدگی و بازگرداندن دارایی چیست؟» پاسخ مبهم به هر یک از این پرسشها دلیل کافی برای توقف تصمیم است.
معیار اول: مجوز را برای همان شرکت و همان محصول بررسی کنید
نام تجاری با شخصیت حقوقی یکی نیست
تصویر لوگوی یک نهاد ناظر یا جمله «کاملاً رگوله» دلیل کافی نیست. نام حقوقی موجود در قرارداد مشتری، شماره ثبت و مجوز، حوزه قضایی و فعالیتهای تحت پوشش مجوز باید با پایگاه رسمی نهاد ناظر مطابقت داشته باشد. شماره مجوز یک شرکت همگروه به خودی خود به تمام شعب، وبسایتها یا حسابها منتقل نمیشود.
برای نمونه، ابزارهای ثبت عمومی برخی رگولاتورها امکان جستوجوی نام شرکت، مجوز و سوابق نظارتی را فراهم میکنند. در آمریکا سامانه BrokerCheck برای بررسی سوابق مؤسسات و اشخاص ثبتشده کاربرد دارد؛ اما ثبت در یک حوزه و برای یک فعالیت، مجوز ارائه هر نوع محصول رمزارزی در تمام کشورهای دنیا نیست. در هر کشور باید سراغ ثبتکننده همان نوع خدمت رفت.
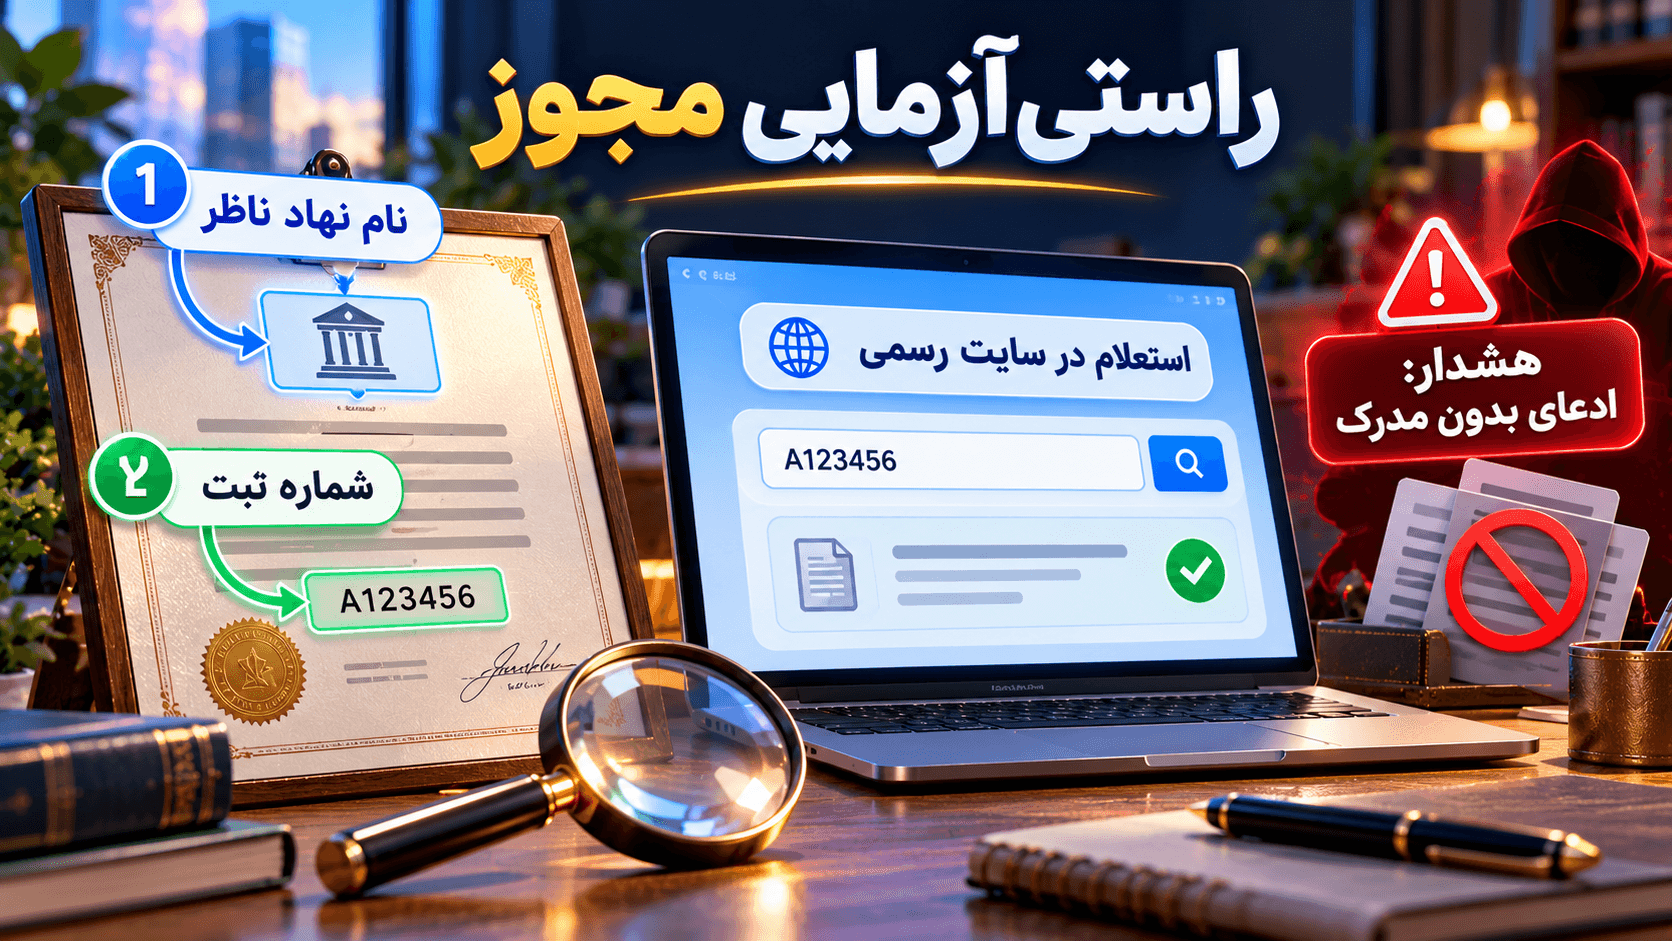
روش عملی راستیآزمایی مجوز
- نام حقوقی روی Terms/Client Agreement را یادداشت کنید. ۲. شماره مجوز و آدرس ثبتی را بردارید. ۳. مستقیم به سایت نهاد ناظر بروید، نه لینکی که در پیام تبلیغاتی فرستاده شده است. ۴. دامنه رسمی شرکت و محدوده فعالیتهای مجاز را تطبیق دهید. ۵. به تاریخ و وضعیت مجوز، هشدارهای انضباطی و کشور مجاز برای خدمت توجه کنید. اگر دادهای یافت نشد، بنویسید «تأیید نشد»؛ نبود نتیجه جستوجو بهتنهایی اثبات کلاهبرداری نیست.
معرفی و بررسی بهترین بروکرهای ارز دیجیتال
در ادامه قصد داریم شما را با بهترین بروکرهای ارز دیجیتال قانونی برای ایرانیان آشنا کنیم. به کمک این بروکرها میتوانید معاملات ارز دیجیتال را به بهترین نحو پیش ببرید و بیشترین سودآوری را داشته باشید.
با این حال لازم است نکتهای را یادآوری کنیم؛ بازار کریپتو در کل بازار ناپایداری است و این مسئله با تغییر دادن محل معاملات حل نخواهد شد! بنابراین نباید انتظار داشت که ماهیت معاملات رمزارز در بروکرها نسبت به صرافیها تغییری داشته باشند.
به لیست بروکرهای ارز دیجیتال محبوب در سال ۲۰۲۵ توجه کنید. بروکرهایی که به کاربران ایرانی خدمات ارائه میدهند در ادامه مشخص شدهاند:
| نام | تاییدیه | حداقل سپرده | هزینه معاملات | تعداد ارزها |
| eToro | FCA, CySEC | $10 | 1% + spread | 70+ |
| Coinbase | FCA | $50 | 0.6% + spread | 150+ |
| Bitpanda | AMF, BDE | $25 | 1.49% premium | 199+ |
| Skilling | CySEC, FSA | $100 | اسپردهای مختلف | 55+ |
| OKX | VARA | $10 | 0.1% یا کمتر | 343+ |
| KuCoin | - | $5 | 0.3% یا کمتر | 700+ |
| ITB | MWALI | $50 | 0 | 13+ |
| Coinmama | FinCEN | $30 | بیشتر از 0.5 | 15 |
معیار دوم: هزینه واقعی، نه فقط «کارمزد صفر»
بروکر ممکن است کمیسیون آشکار کمی بگیرد ولی از طریق اسپرد، هزینه تأمین مالی شبانه، تبدیل ارز، برداشت یا تفاوت نرخ اجرا هزینه دریافت کند. اسپرد همان فاصله قیمت پیشنهادی خرید و فروش است؛ به همین دلیل حتی در بازاری که قیمت مرجع تغییر نکرده، خروج فوری از یک موقعیت میتواند زیان اولیه داشته باشد.
مثال فرضی برای فهم هزینه
فرض کنید برای یک موقعیت، هزینه ناشی از اسپرد ۱۰ دلار، کمیسیون ۳ دلار و هزینه نگهداری طی مدت معامله ۵ دلار باشد. جمع هزینههای فرضی برابر است با ۱۰ + ۳ + ۵ = ۱۸ دلار؛ یعنی بدون لحاظکردن تغییر خود قیمت دارایی، ۱۸ دلار هزینه ایجاد شده است. این اعداد نرخ هیچ بروکر یا بازاری نیستند و صرفاً برای نمایش روش محاسبه انتخاب شدهاند. هزینه تبدیل ارز یا برداشت در این مثال صفر فرض شده؛ در واقعیت باید آنها را جدا افزود.
| قلم هزینه | مبلغ فرضی | سؤال لازم |
|---|
| اسپرد | ۱۰ دلار | قیمت خرید و فروش در زمان اجرا چقدر فاصله دارند؟ |
| کمیسیون | ۳ دلار | آیا هزینه برای ورود و خروج جدا محاسبه میشود؟ |
| تأمین مالی نگهداری | ۵ دلار | نرخ، زمان اعمال و روزهای چندبرابری چیست؟ |
| جمع سه قلم بالا | ۱۸ دلار | آیا هزینه دیگری به قرارداد اضافه میشود؟ |
برای مقایسه دو ارائهدهنده، قیمت نهایی یک سناریوی یکسان را با حجم، مدت نگهداری، جهت معامله و ارز تسویه برابر بررسی کنید. مقایسه «درصد کارمزد» بدون یکسانسازی این موارد، نتیجه دقیقی نمیدهد.
معیار سوم: اهرم بالا مزیت خودکار نیست
اهرم، اندازه موقعیت را نسبت به وثیقه افزایش میدهد؛ بنابراین همان درصد حرکت بازار میتواند تغییر بزرگتری در ارزش وثیقه ایجاد کند. در یک نمونه آموزشی، اگر با ۱۰۰۰ دلار وثیقه موقعیتی با ارزش اسمی ۵۰۰۰ دلار و اهرم ۵ برابر باز شود، حرکت ۲درصدی خلاف جهت معامله، در مدل ساده و قبل از هزینهها ۱۰۰ دلار زیان روی موقعیت ایجاد میکند؛ معادل ۱۰درصد وثیقه اولیه.
این محاسبه قیمت لیکوییدیشن نیست. سطح بستهشدن اجباری به وجه تضمین نگهداری، نوع مارجین، کارمزد، قیمت شاخص، نحوه تسویه و سازوکار ارائهدهنده بستگی دارد و ممکن است بسیار زودتر از ازدسترفتن تمام وثیقه اتفاق بیفتد. حد ضرر نیز اجرای دقیق در قیمت انتخابی را در همه شرایط تضمین نمیکند. برای فردی که هنوز فرق اسپات و CFD را نمیداند، امکان دریافت اهرم بالاتر مزیت قابل اتکایی محسوب نمیشود.
چرا قواعد کشور تنظیمگر اهمیت دارند؟
اتحادیه اروپا و مقامهای ناظر بعضی کشورها برای محصولات CFD محدودیت اهرم، هشدار ریسک و سازوکار محافظت از مانده منفی تعیین کردهاند. این قواعد در همه قلمروها و برای همه نوع مشتری یکسان نیست. ESMA در فوریه ۲۰۲۶ نیز یادآوری کرد که بعضی قراردادهای دائمی با عنوان جدید ممکن است از نظر حقوقی مشمول همان قواعد CFD باشند. به همین دلیل نوشته «معاملات دائمی» روی صفحه محصول بهخودیخود آن را از دسته مشتقات پرریسک خارج نمیکند.
معیار چهارم: محل اقامت و تحریم را پیش از قیمت بررسی کنید
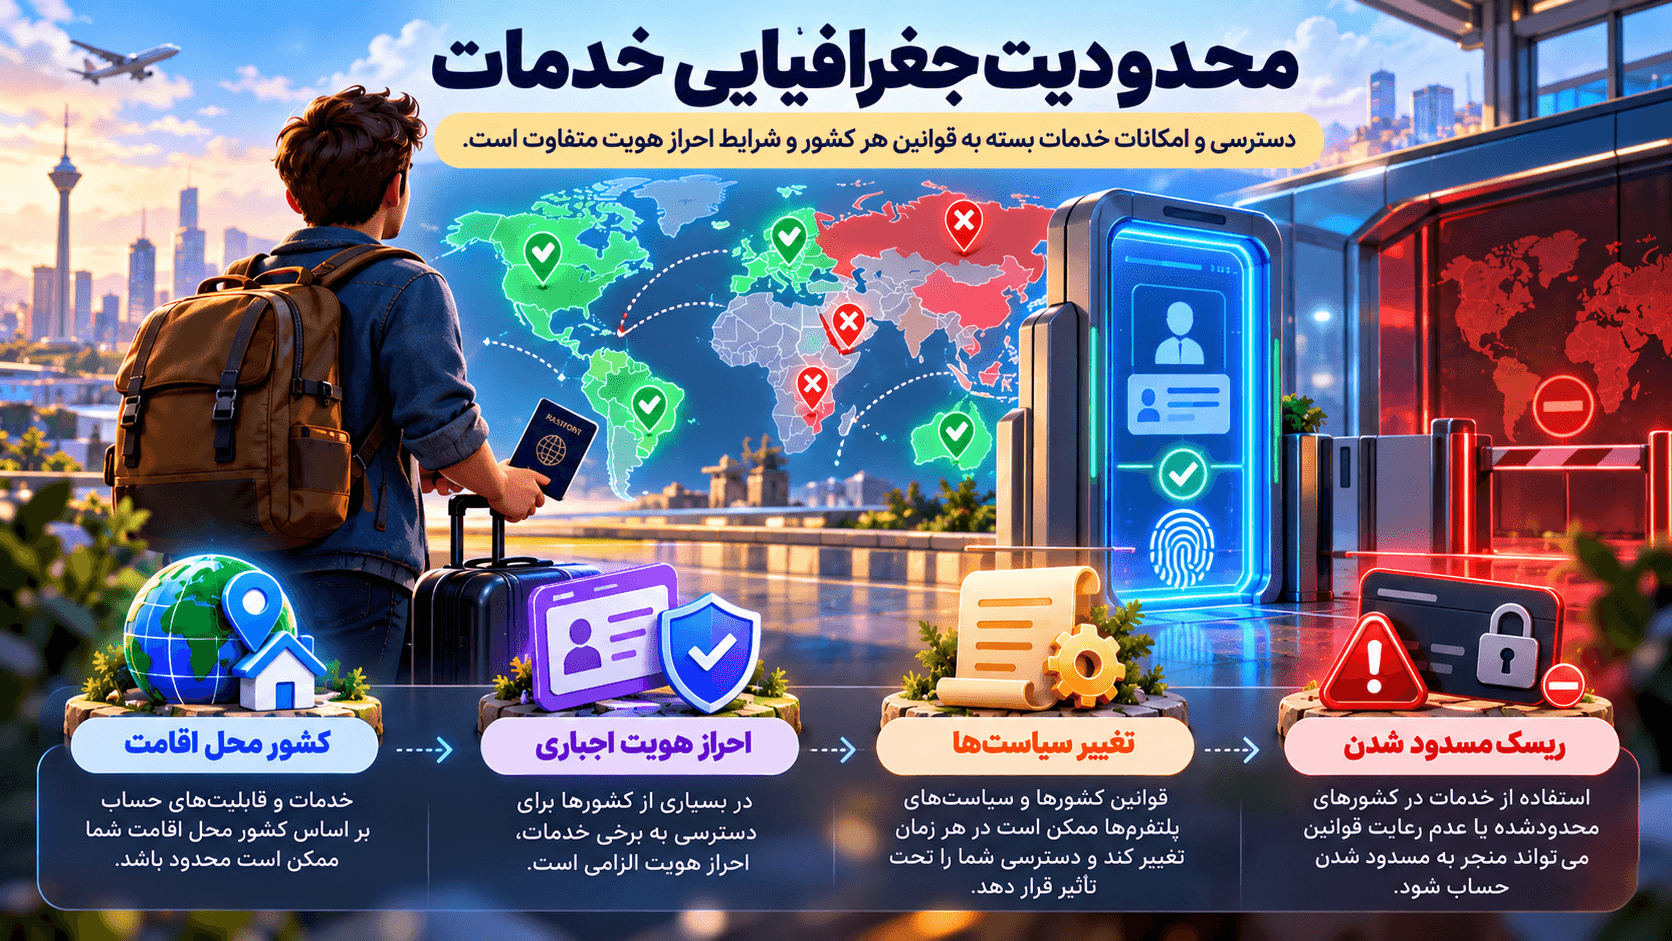
برای مقیم ایران، مرحله ارزیابی باید از «اجازه ارائه خدمت» آغاز شود، نه از مقایسه اسپرد یا میزان اهرم. ارائهدهنده ممکن است تابع محدودیتهای کشوری یا تحریمی باشد و حتی پس از ایجاد حساب، مدارک اضافی مطالبه کند. انتخاب نشانی، هویت یا مدارک غیرواقعی، یا تغییر ظاهری موقعیت شبکه، ممنوعیت قراردادی و حقوقی را برطرف نمیکند و میتواند ریسک مسدودشدن وجوه را افزایش دهد.
یک سناریوی قابلفهم
فرض کنید شخصی بهواسطه یک آگهی با وعده «حساب فوری بدون بررسی کشور» روبهرو شده است. پیش از انتقال وجه باید متن خدماترسانی به محل اقامت، الزام احراز هویت، قرارداد شرکت طرف معامله، روش خروج وجه و وضعیت دسترسی به پشتیبانی را مستند کند. اگر پاسخ، «فعلاً ثبتنام کن؛ بعداً حل میشود» باشد، تصمیم درست در این چارچوب واریزنکردن پول تا روشنشدن وضعیت است.
این راهنما برای دورزدن تحریم یا مفاد خدمات هیچ روشی ارائه نمیکند. مقررات ممکن است با زمان و صلاحیت قضایی تغییر کنند؛ در موضوعات حساس، نظر مشاور حقوقی آشنا به همان حوزه ضروری است.
چگونه یک پیشنهاد واقعی را در عمل مقایسه کنیم؟
فرض کنید دو پیشنهاد ناشناس پیش روی شماست. پیشنهاد «الف» روی صفحه اول، کارمزد صفر، اهرم بالا و بیش از صد نماد معاملاتی را برجسته میکند؛ اما مشخص نیست چه شرکت حقوقی قرارداد را امضا میکند و پول مشتری در کجا نگهداری خواهد شد. پیشنهاد «ب» تعداد نمادهای کمتری دارد اما نوع محصول، کارمزد، نام شرکت طرف قرارداد و مسیر رسیدگی به شکایت را با سند توضیح میدهد. بدون احراز مجازبودن محل اقامت، هیچکدام هنوز قابل توصیه نیستند؛ بعد از احراز آن نیز صرفاً شواهد گزینه دوم برای تحلیل قابل اتکاتر است، نه اینکه بهطور خودکار «امنترین» تلقی شود.
چه اسنادی را در یک پوشه نگه داریم؟
پیش از هر پرداخت، تاریخ مشاهده شرایط استفاده، نسخه قرارداد، جدول کارمزد، مشخصات نهاد حقوقی، نوع حساب، شیوه محاسبه مارجین، شرایط برداشت و پاسخ رسمی به پرسش درباره ایران را ثبت کنید. داشتن نسخه تاریخدار از این اسناد هنگام بروز اختلاف یا تغییر شرایط میتواند برای پیگیری مفید باشد. اسکرینشات یک پیام تبلیغاتی یا پاسخ شفاهی فرد واسطه جای سند قراردادی و ثبت رسمی را نمیگیرد.
اگر ارائهدهنده به پرسشها پاسخ نداد چه کنیم؟
بهجای حدسزدن، مورد را در جدول مقایسه «نامشخص» بگذارید و از واریز آزمایشی برای امتحانکردن محدودیتها خودداری کنید. گاهی کاربران تصور میکنند اگر نخستین واریز یا معامله موفق شد، پس برداشتهای آینده هم تضمین شده است؛ اما فرایندهای انطباق، کنترل هویت و برداشت در زمانهای متفاوت انجام میشوند و ممکن است وابسته به مدارک تکمیلی باشند. نبود پاسخ روشن، یک ریسک عملیاتی است و باید در تصمیم وزن بگیرد.
معیار پنجم: ریسک نگهداری پول و طرف مقابل را بسنجید
پیش از افتتاح حساب بدانید وجوه مشتری چگونه نگهداری میشود، چه نهادی متولی دارایی است، در ورشکستگی چه ادعا یا حقی دارید و شرکت تا چه اندازه میتواند از دارایی یا وثیقه استفاده کند. کلمه «بیمه» بدون نام بیمهگر، دامنه پوشش، استثناها و سقف خسارت ارزش ارزیابی ندارد. همینطور اشاره کلی به «کیف پول سرد» یا «امنیت بانکی» جای قرارداد و مدارک قابلراستیآزمایی را نمیگیرد.
کیفیت اجرا و نقدشوندگی نیز مهم است
معاملهگر باید بداند در بازار پرنوسان سفارش چگونه اجرا میشود، آیا شرکت میتواند قیمت پیشنهادی را تغییر دهد، اسلیپیج چه شرایطی دارد و اگر حجم معامله زیاد شود، هزینه واقعی چگونه تغییر میکند. تبلیغ «اسپرد از صفر» الزاماً به معنی اسپرد صفر در دارایی و ساعتی نیست که شما معامله میکنید. بهجای پذیرش یک شعار، نمونه گزارش اجرای سفارش و شرایط سفارشهای بازار و محدود را مطالعه کنید.
ماتریس امتیازدهی برای مقایسه بروکرها بدون رتبهبندی تبلیغاتی
به جای امتیاز دادن به اسمها، میتوان به هر گزینه بر پایه مدرک قابلبررسی نمره داد. این جدول یک مدل آموزشی پیشنهادی است، نه نظام رتبهبندی رسمی یا گواهی اعتبار.
| محور | وزن پیشنهادی | شواهد لازم |
|---|
| ارائه خدمت مجاز به محل اقامت و هویت واقعی | شرط رد/قبول | Terms، شرایط کشوری و پاسخ روشن ارائهدهنده |
| تطبیق شخصیت حقوقی و مجوز محصول | ۳۰ | رجیستری رسمی، دامنه و فعالیت مجاز |
| مالکیت محصول و ریسک نگهداری/طرف مقابل | ۲۵ | قرارداد، امکان برداشت، شرایط متولی |
| شفافیت مجموع هزینهها | ۲۰ | اسپرد، کمیسیون، نرخ نگهداری، برداشت |
| مدیریت ریسک و تسویه | ۱۵ | قواعد مارجین، هشدارها، اجرای سفارش |
| رسیدگی به شکایت و شفافیت اطلاعات | ۱۰ | رویه شکایت، سوابق و کانال پاسخگویی |
اگر شرط اول نامشخص یا منفی باشد، جمعزدن بقیه امتیازها برای استفاده از آن خدمت معنا ندارد. برای هر محور نیز اگر سندی در دسترس نبود بهجای امتیاز مثبت، وضعیت «نامشخص» ثبت کنید. مجموع وزنها ۱۰۰ است، اما وزنبندی را میتوان برای نیازهای مختلف تغییر داد؛ این جدول «ایمنبودن» یا سود آینده هیچ پلتفرمی را تضمین نمیکند.
چه زمانی خرید مستقیم رمزارز از معامله CFD مناسبتر است؟
اگر قصد شما دریافت واقعی رمزارز، نگهداری در کیف پول شخصی یا انتقال روی شبکه است، محصولی که چنین انتقالی را فراهم میکند باید در اولویت بررسی قرار گیرد. برای آشنایی با روند عمومی خرید ارز دیجیتال و بررسی قیمت ارز دیجیتال میتوانید از صفحات مرتبط سایت استفاده کنید؛ این صفحات بهخودیخود جای آزمون ریسک طرف مقابل و شرایط برداشت را نمیگیرند.
برای آشنایی با اصول کارکرد یک صرافی ارز دیجیتال نیز توجه کنید که «معامله واقعی دارایی»، «نگهداری نزد صرافی» و «مالکیت کلید خصوصی» سه بحث جدا هستند. هیچکدام به تنهایی به معنی بیخطر بودن روش دیگر نیست.
اشتباههای پرتکرار در انتخاب بروکر ارز دیجیتال
اشتباه اول: یکساندانستن همه پلتفرمهایی که نمودار دارند
وجود کندل و دفتر سفارش روی صفحه، نوع قرارداد را نشان نمیدهد. به سند مشخصات محصول نگاه کنید؛ شاید فقط روی تفاوت قیمت تسویه میشود.
اشتباه دوم: نتیجهگرفتن از «کارمزد صفر»
هزینه ممکن است در اسپرد، تأمین مالی شبانه یا نرخ تبدیل پنهان باشد. هزینه نهایی یک موقعیت نمونه را محاسبه کنید.
اشتباه سوم: اعتباردادن به تصویر مجوز
مجوز را در رجیستری رسمی با همان شخصیت حقوقی و همان فعالیت پیدا کنید. نهاد ناظر و شماره ثبت باید قابل تطبیق باشند.
اشتباه چهارم: نادیدهگرفتن اقامت واقعی
«بازشدن سایت» به معنی «مجازبودن قرارداد» نیست. تا وقتی وضعیت کاربران ایرانی در شرایط رسمی روشن نشده، وجهی منتقل نکنید.
اشتباه پنجم: مقایسه تنها بر اساس اهرم
اهرم بالا، هم سود و هم زیان را روی وثیقه بزرگ میکند. پیش از استفاده باید قواعد بستهشدن اجباری را با قرارداد همان محصول بشناسید.
جمعبندی: بهترین انتخاب با سند مشخص میشود، نه با یک اسم
برای مخاطب ایرانی، پرسش درست این نیست که «مشهورترین بروکر دنیا کدام است؟»؛ پرسش این است که «کدام خدمت بهطور قانونی و با هویت واقعی به من ارائه میشود، مالک چه چیزی میشوم و تمام هزینه و ریسک آن چیست؟». ابتدا شرایط کشور و مجوز مرتبط را بررسی کنید، سپس نوع قرارداد، مالکیت دارایی، هزینه نهایی و خطر اهرم را روی کاغذ بیاورید. اگر درباره هرکدام از این موارد اطلاعات کافی ندارید، عقبانداختن معامله تصمیم سنجیدهتری از انتخاب بر اساس یک فهرست تبلیغاتی است.
منابع و مبانی راستیآزمایی