اگر قرار باشد میان آوالانچ (Avalanche) و سویی (Sui) یکی را برای استفاده از برنامههای غیرمتمرکز یا سرمایهگذاری انتخاب کنید، جواب با مقایسه قیمت هر توکن یا عدد تبلیغاتی «تراکنش در ثانیه» به دست نمیآید. آوالانچ بر مجموعهای از بلاکچینهای مستقل و زنجیره اصلی سازگار با EVM تکیه دارد؛ سویی بر دادههای شیءمحور، زبان Move و اجرای همزمان تراکنشهای مستقل. هیچکدام در تمام معیارها برتر نیستند. در این راهنما، ابتدا تفاوتهای قابلاثبات آنها را میبینید و بعد یاد میگیرید هزینه، سرعت، ریسک و تناسب با نیازتان را بدون پیشبینی قیمت بررسی کنید.
پاسخ کوتاه: برای تیمی که قراردادهای Solidity و زیرساخت EVM دارد یا به ساخت یک بلاکچین اختصاصی با قواعد مستقل نیازمند است، آوالانچ ارزش بررسی بیشتری دارد. برای برنامهای که داراییهای دیجیتال با مالکیت و وضعیت جداگانه دارد و از قابلیتهای Move سود میبرد، سویی گزینه مهمی است. این تمایز فنی توصیه خرید AVAX یا SUI نیست؛ ارزش توکن به عوامل دیگری مانند عرضه در گردش، آزادسازی، تقاضا و نقدشوندگی وابسته است.
جدول مقایسه آوالانچ و سویی در یک نگاه
معیار
آوالانچ (AVAX)
سویی (SUI)
مدل بنیادی
شبکه اصلی X/P/C و بلاکچینهای مستقل Avalanche L1
بلاکچین شیءمحور با اجرای موازی عملیات غیرمتداخل
اجرای قراردادهای شاخص
سازگار با EVM در C-Chain؛ امکان ماشین مجازی سفارشی در L1ها
Sui Move و ساختار مالکیت اشیا
مدل اجماع
خانواده پروتکلهای اجماع آوالانچ و سازوکارهای مرتبط با زنجیره
Mysticeti مبتنی بر DAG برای ترتیبگذاری؛ اجرای موازی عملیات مستقل
سقف عرضه توکن بومی
حداکثر ۷۲۰ میلیون AVAX در شبکه اصلی
حداکثر ۱۰ میلیارد SUI
کارمزد و عرضه
کارمزد شبکه اصلی سوزانده میشود؛ پاداش اعتبارسنجی میتواند عرضه را افزایش دهد
کارمزد محاسبه و ذخیرهسازی؛ صندوق ذخیره و بازپرداخت بخشی از هزینه حذف داده
ریسک ویژه
تفاوت امنیت، توکن و قواعد میان L1های مستقل؛ پیچیدگی مسیر انتقال
تراکم روی یک شیء مشترک، ریسک قرارداد Move و آزادسازی توکن
مقایسه این جدول، «خانواده اکوسیستم» آوالانچ را با «شبکه اصلی» سویی کنار هم میگذارد. مثلاً عدد ظرفیت مجموع L1های آوالانچ با ظرفیت یک C-Chain یکسان نیست. به همین دلیل هنگام خواندن گزارشهای فنی باید همیشه نام زنجیره و روش اندازهگیری مشخص باشد.
تفاوت معماری: چند بلاک چین مستقل در برابر مدل شیءمحور
سه زنجیره اصلی آوالانچ چه کار میکنند؟
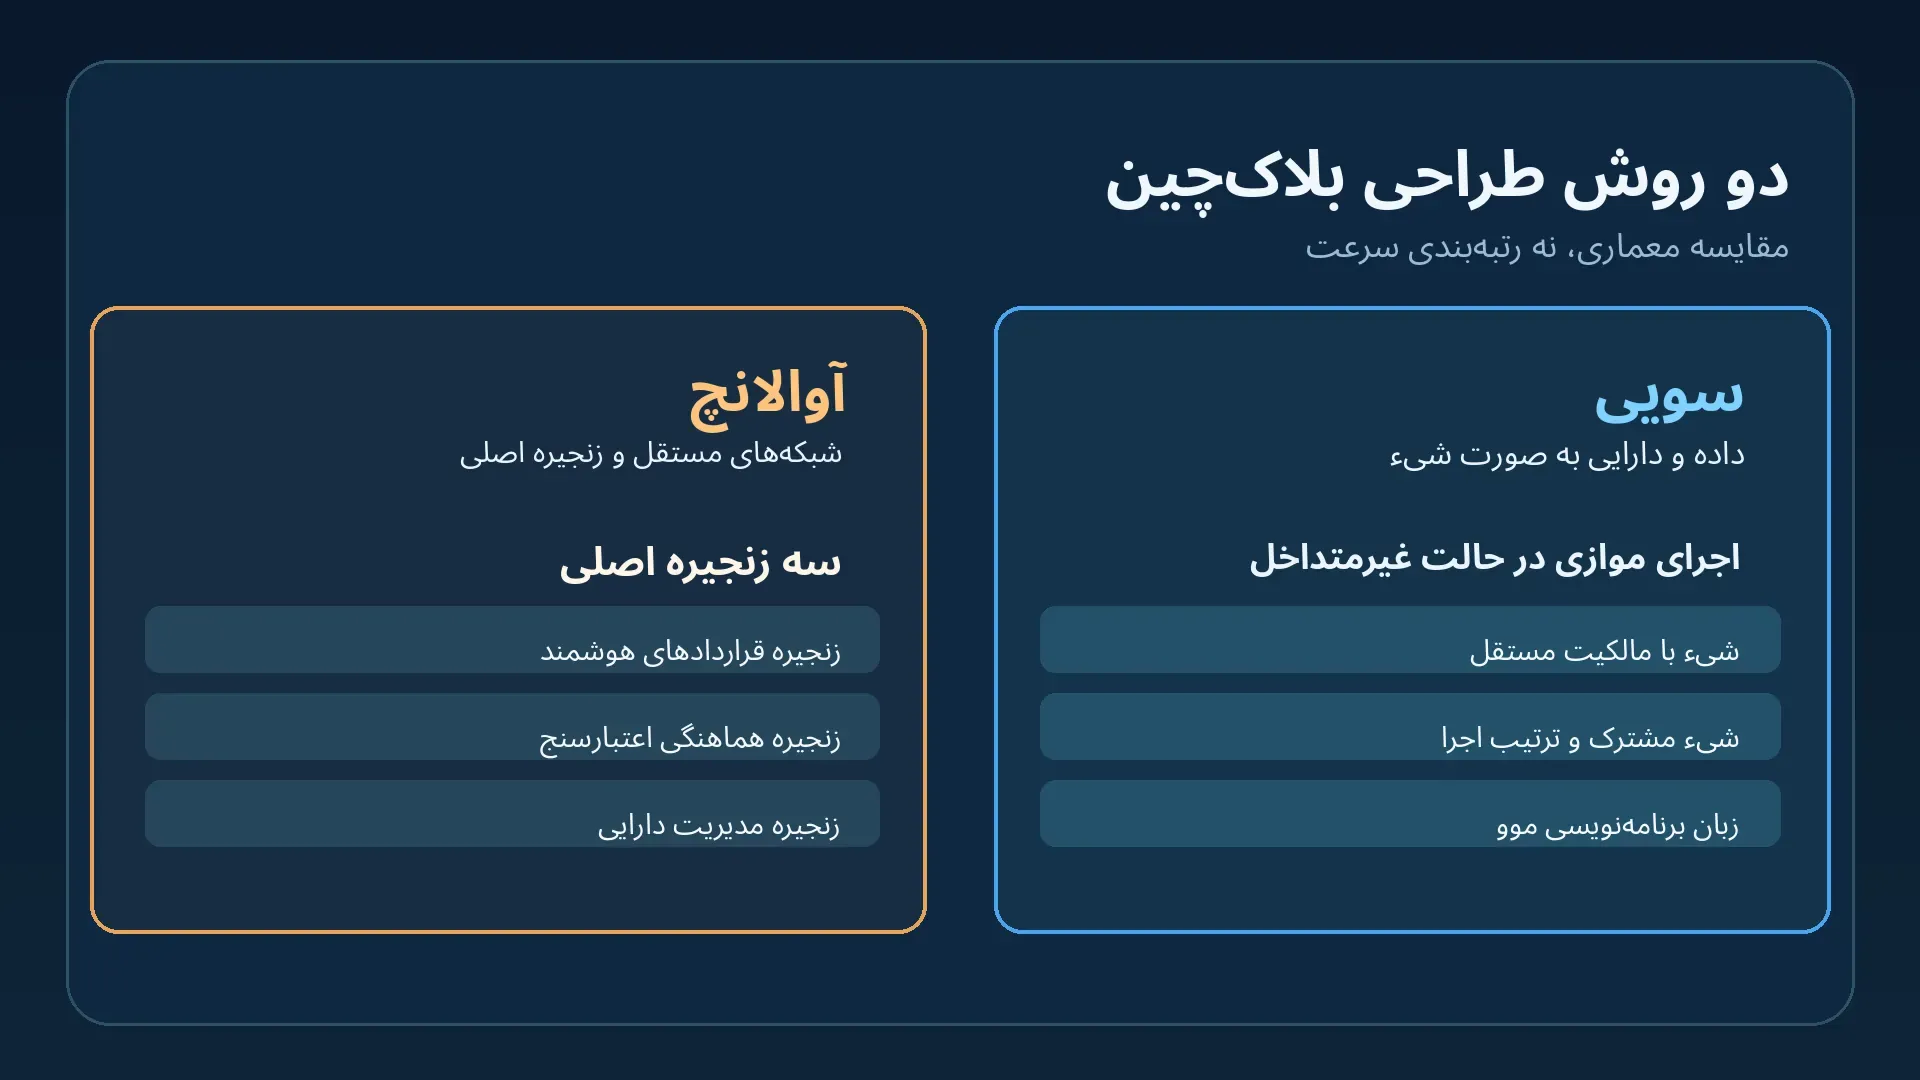
آوالانچ در شبکه اصلی خود سه زنجیره دارد. C-Chain محیط اجرای قراردادهای هوشمند سازگار با ماشین مجازی اتریوم است؛ X-Chain به انتقال و مدیریت داراییهای بومی اختصاص دارد؛ P-Chain اطلاعات اعتبارسنجی و هماهنگی L1ها را مدیریت میکند. کاربری که از یک برنامه EVM استفاده میکند، معمولاً با C-Chain سروکار دارد، اما برای انتقال به زنجیرهای دیگر باید مسیر، کیف پول و سازگاری دارایی را جداگانه بررسی کند. این سه نام، صرفاً برچسب سه شبکه قابلتعویض نیستند.
تغییر نام Subnet به Avalanche L1 چه اهمیتی دارد؟
در نوشتههای قدیمی، Subnetها غالباً زیرشبکههایی معرفی میشدند که اعتبارسنجان آنها باید همزمان شبکه اصلی را نیز اعتبارسنجی کنند. با ارتقای Etna و اجرای ACP-77، ساختار جدید Avalanche L1 فراهم شد: اعتبارسنج L1 الزاماً به سهامگذاری ۲٬۰۰۰ AVAX در شبکه اصلی یا اجرای C-Chain نیاز ندارد و برای ثبت و هماهنگی، با P-Chain تعامل میکند. این تفاوت هزینه ورود سازندگان شبکه را تغییر میدهد. اما L1 مستقل خود میتواند مجموعه اعتبارسنج، توکن کارمزد و سیاست امنیتی متفاوتی داشته باشد؛ حضور نام Avalanche بهتنهایی به معنی یکسانبودن همه ضمانتهای امنیتی نیست.
مدل شیءمحور سویی چگونه کار میکند؟
در سویی، دارایی یا داده کاربردی به صورت «شیء» با شناسه مشخص نمایش داده میشود. در قراردادهای Move، مالکیت و روش دسترسی به اشیا اهمیت دارد. اگر دو تراکنش روی اشیای متفاوت اثر بگذارند، امکان اجرای همزمان آنها بیشتر است؛ ولی اگر دهها تراکنش بخواهند یک شیء مشترک را تغییر دهند، تعارض منابع ایجاد میشود و برخی عملیات باید پشت سر هم اجرا شوند. بنابراین عبارت «سویی تمام تراکنشها را موازی پردازش میکند» نادرست است. قابلیت موازیسازی تابع ماهیت داده و الگوی دسترسی برنامه است.
برای توسعهدهنده فروشگاه دارایی دیجیتال، امکان تعریف مالکیت شیء و محدودکردن انتقال آن میتواند مزیت طراحی باشد. برای تیمی که دهها قرارداد Solidity فعال، ابزار ممیزی EVM و تجربه اجرای برنامه روی زنجیرههای سازگار دارد، مهاجرت کامل به Move هزینه آموزشی و بازنویسی ایجاد میکند. این هزینه انسانی در جدولهای تبلیغاتی TPS دیده نمیشود.
مقایسه اجماع و نهاییشدن تراکنشها
«نهاییشدن» یعنی در شرایط مفروض پروتکل و شبکه، تراکنش معتبر دیگر نباید بهطور عادی برگشتپذیر باشد. این مفهوم با زمان نمایش اعلان در کیف پول، ثبت درخواست در سرور یا بارگذاری صفحه اکسپلورر فرق میکند. هر دو اکوسیستم برای نهاییشدن سریع طراحی شدهاند؛ بااینحال مقایسه عددی فقط وقتی معتبر است که نقطه شروع اندازهگیری، نوع تراکنش، شبکه آزمایش و معیار پایان یکسان باشد.
اجماع آوالانچ و وضعیت شبکه اصلی در ۲۰۲۶
مدل اجماع آوالانچ با رأیگیری مکرر و ساختارهای سازگار با زنجیرههای مختلف طراحی شده است. شبکه اصلی شامل زنجیرههای متمایز X، P و C است و هر L1 سفارشی الزاماً همان رفتار C-Chain را ندارد. در ۲۲ سپتامبر ۲۰۲۶، ارتقای Helicon روی شبکه اصلی فعال شد و اجرای C-Chain به Continuous Execution VM منتقل شد. بنابراین توصیف پیادهسازی پیشین Coreth به عنوان «تنها موتور فعلی» دقیق نیست. سرعتی که یک صفحه قدیمی برای یک زنجیره در سالهای قبل نوشته، نباید بدون بررسی نسخه نرمافزار و نوع عملیات به همه L1ها نسبت داده شود.
Mysticeti در سویی چیست؟
مستندات سویی اجماع فعلی آن را Mysticeti، سازوکاری بر پایه گراف جهتدار بدون دور، معرفی میکند. اعتبارسنجها پیشنهادها را بهصورت موازی منتشر میکنند و ترتیب لازم برای عملیات مشترک مشخص میشود. پس از اجرا، «اثرات تراکنش» از جمله دادههای ایجادشده یا تغییرکرده ثبت میشوند و دریافت گواهی معتبر اثرات یا قرارگرفتن در Checkpoint تأییدشده نشانه نهاییشدن است. سند سویی برای چرخه معمولِ پایان تا پاسخ، حدود ۴۰۰ تا ۷۰۰ میلیثانیه بیان میکند؛ این یک توصیف فنی از روند متعارف است، نه تعهد زمانی برای هر اپراتور، کیف پول یا وضعیت ازدحام.
آیا بنچمارک TPS برنده را مشخص میکند؟
خیر. عدد آزمایشگاهی ممکن است بر اساس انتقالهای ساده، سختافزار مشخص و شبکه کنترلشده محاسبه شده باشد. برای مقایسه دو برنامه دیفای، بهتر است زمان نهاییشدن تراکنش واقعی، درصد موفقیت، هزینه نهایی و تأخیر نمایش نتیجه را برای «یک عملیات مشابه» بسنجید. دادههای آزمایشگاهی Mysticeti در مستندات رسمی بهصراحت معیار تولید زنده شبکه معرفی نشدهاند. همچنین جمع ظرفیت چند بلاکچین مستقل آوالانچ را نباید با نرخ یک زنجیره اشتباه گرفت.
کارمزد آوالانچ و سویی؛ چرا مقایسه با یک عدد کافی نیست؟
در C-Chain آوالانچ، هزینه اجرای قرارداد به منابع مصرفی و قواعد کارمزد همان زنجیره وابسته است. کارمزد پرداختشده در شبکه اصلی آوالانچ سوزانده میشود، اما هزینه عملیات ممکن است در L1های سفارشی با توکن گس و مدل متفاوتی دریافت شود. در سویی، هزینه محاسبه و هزینه نگهداری داده با منطق صندوق ذخیرهسازی ترکیب میشود و حذف بعضی اشیا میتواند بخشی از هزینه ذخیره را برگرداند. مقایسه عبارت «کارمزد سویی چند سنت» با «کارمزد آوالانچ یک سنت» بدون نوع عملیات، شرایط شبکه و نرخ تبدیل، قابل استناد نیست.
هزینهای که کاربر ایرانی واقعاً پرداخت میکند، ممکن است چند جزء داشته باشد: اختلاف نرخ خریدوفروش، کارمزد معامله، هزینه برداشت و هزینه استفاده از قرارداد یا پل انتقال. برای خرید معمولی و نگهداری در حساب، الزاماً هر بار تعامل با بلاکچین اتفاق نمیافتد. در برداشت به کیف پول شخصی نیز بررسی دقیق شبکه مقصد ضروری است. کارمزد «شبکه» با کارمزد «خدمت صرافی» یکی نیست و صفر بودن یکی، صفر بودن دیگری را ثابت نمیکند.
نوع هزینه
چه زمانی ایجاد میشود؟
اقدام پیشنهادی
اختلاف قیمت خرید و فروش
هنگام اجرای سفارش
مقدار نهایی دارایی دریافتی را مقایسه کنید
کارمزد معامله و برداشت
طبق شرایط خدمت انتخابی
قبل از نهاییکردن سفارش یا برداشت بخوانید
گس شبکه یا L1
هنگام انتقال آنچین یا تعامل با قرارداد
زنجیره و توکن گس همان تراکنش را بررسی کنید
هزینه پل و ریسک انتقال
وقتی دارایی از یک محیط به محیط دیگر میرود
محدودیتها، مقصد و امنیت پل را ارزیابی کنید
تفاوت برنامهنویسی: Solidity در برابر Sui Move
برای توسعهدهندهای که برنامه را در EVM میسازد، آوالانچ C-Chain با Solidity، ابزارهای متداول EVM و چارچوبهای ممیزی شناختهشده سازگاری دارد. این سازگاری هزینه ورود را پایین میآورد، ولی امنیت قرارداد از همان خطرات منطقی رایج در قراردادهای هوشمند مصون نمیشود. برای راهاندازی Avalanche L1 نیز باید علاوه بر قراردادها، درباره اعتبارسنج، توکن گس، ارتباط بین زنجیرهها و عملیات زیرساخت تصمیم گرفت؛ پس «سازگار با EVM» به معنی راهاندازی بدون هزینه نیست.
در سویی از زبان Sui Move استفاده میشود. مفهوم منابع و اشیای دارای هویت مستقل میتواند تعریف مالکیت، انتقال و محدودیت دسترسی به دارایی را روشنتر کند، ولی Move جایگزین تست واحد، ممیزی کد و کنترل دسترسی نیست. استفاده از یک الگوی اشتباه مجوز ارتقا یا مدیریت شیء مشترک همچنان خطرناک است. تیمی که قرار است بازی، کالکشن NFT یا سامانه داراییهای پیچیده بسازد، باید پیشنمونه مشابهی را در هر دو محیط اجرا و عملکرد واقعی همان اپلیکیشن را اندازهگیری کند.
اگر تیم توسعه از قبل قرارداد EVM دارد
فقط بهخاطر تبلیغ سرعت، نباید برنامه فعال و تستشده را بازنویسی کرد. ابتدا هزینه تغییر زبان، امنیت، ابزارهای پایش، اتصال کیف پول و آموزش توسعهدهندگان را برآورد کنید. همچنین تعداد کاربران مقصد، نقدینگی برنامه و توانایی تیم عملیات در مدیریت رخدادها مهماند. اگر مزیت مورد انتظار Move پس از این محاسبه هنوز بزرگ است، یک پایلوت محدود منطقیتر از مهاجرت کامل و ناگهانی خواهد بود.
امنیت آوالانچ و سویی را چگونه باید مقایسه کرد؟
امنیت یک مفهوم تکعددی نیست. طراحی اجماع، توزیع اعتبارسنجها، تنظیمات ارتقای نرمافزار، آسیبپذیری قراردادهای کاربردی، پلها و نگهداری کلید خصوصی هرکدام سطح متفاوتی از ریسک دارند. ممکن است شبکه اصلی فعال باشد ولی یک اپلیکیشن مورد حمله قرار گیرد؛ این وضعیت نباید بهطور خودکار به معنای شکست لایه اجماع کل بلاکچین تعبیر شود.
در آوالانچ، تفاوت مهمی میان امنیت شبکه اصلی و یک Avalanche L1 با اعتبارسنجهای انتخابی یا قواعد خصوصی وجود دارد. ساختار جدید امکان استقلال بیشتر شبکههای کاربردی را فراهم میکند، اما کاربر پیش از سپردن دارایی باید بداند چه کسانی آن زنجیره را اعتبارسنجی میکنند، آیا توقف یا سانسور امکانپذیر است و سازوکار بازیابی هنگام اختلال چگونه عمل میکند. در سویی نیز علاوه بر اجماع Mysticeti، باید کنترل مجوزهای کیف پول، کیفیت قرارداد Move و تراکم روی اشیای مشترک را سنجید.
اشتباه رایج: نام پروژه معتبر، قرارداد معتبر
فعالبودن یک توکن روی آوالانچ یا سویی تأییدکننده اعتبار اقتصادی یا امنیت کد آن نیست. نام توکنها میتواند تکراری باشد، نماد یکسان الزاماً قرارداد یکسان ندارد و لینکهای جعلی ممکن است در نتیجه جستوجو یا پیامرسان ظاهر شوند. پیش از امضای تراکنش، آدرس مقصد و شناسه دارایی و شبکه را از منبع قابلاعتماد تطبیق دهید؛ درخواست عبارت بازیابی یا کلید خصوصی نشانه خطر است. نهاییشدن سریع نیز تراکنش اشتباه را قابلبازگشت نمیکند.
توکنومیک AVAX؛ سقف عرضه و اثر سوزاندن کارمزد
طبق مستندات رسمی آوالانچ، سقف عرضه توکن AVAX در شبکه اصلی ۷۲۰ میلیون واحد است. کارمزد عملیات این شبکه سوزانده میشود، درحالیکه پاداش اعتبارسنجها از صدور واحدهای جدید پرداخت میشود. به همین علت «کارمزدها میسوزند» معادل «عرضه در گردش در هر روز کاهش مییابد» نیست: برای نتیجهگیری باید مقدار صدور جدید، سوزاندن و وضعیت عرضه را با هم سنجید. نرخ پاداش نیز با پارامترهای پروتکل و مدت سهامگذاری تغییر میکند، نه با یک APY تضمینی.
ارتقای Helicon در سپتامبر ۲۰۲۶ بر اقتصاد سهامگذاری و اجرای C-Chain اثر گذاشت؛ منابع رسمی درباره تغییر تدریجی برخی نرخهای پاداش توضیح میدهند. این تغییر را باید از «بازده قابلدریافت همه کاربران» جدا کرد، زیرا کارمزد ارائهدهنده، شرایط اعتبارسنج و ریسک قیمت توکن میتواند نتیجه فردی را تغییر دهد. سقف عرضه همچنین درباره رشد تقاضا یا ارزش آینده هر AVAX وعدهای نمیدهد.
توکنومیک SUI؛ سقف ده میلیاردی و اهمیت آزادسازی
مستندات Sui سقف عرضه SUI را ده میلیارد واحد معرفی میکند. اما سقف عرضه با تعداد توکن قابل معامله در هر مقطع یکسان نیست. بخشی از SUI در طول زمان طبق برنامههای آزادسازی در دسترس قرار میگیرد. برای ارزیابی فشار احتمالی عرضه، باید هم زمانبندی آزادسازی، هم مقدار توکنهای قابلمعامله، و هم عمق سفارش بازار بررسی شود. صرف مشاهده درصد رشد قیمت چند روزه، برنامه عرضه را بیاهمیت نمیکند.
در شبکه سویی، توکن بومی برای گس و سهامگذاری و نقشهای دیگری در اقتصاد شبکه استفاده میشود. مکانیزم صندوق ذخیرهسازی با هزینه نگهداری داده و پاداش اعتبارسنجها مرتبط است. برخلاف برداشت رایج، این ساختار به معنی «سوزاندن مستقیم تمام کارمزدهای SUI» نیست. مستندات اقتصادی سویی تفاوت محدودیت عرضه با کاهش توکنِ واقعاً در دسترس را توضیح میدهند. بنابراین نباید واژه «ضدتورمی» را بدون تعریف دقیق به تضمین افزایش قیمت تبدیل کرد.
کدام توکن کمیابتر است؟
مقایسه عدد ۷۲۰ میلیون با ۱۰ میلیارد برای انتخاب سرمایهگذاری کافی نیست. قیمت هر واحد به تعداد واحدها، عرضه جاری، ارزشگذاری بازار و تمایل خریداران بستگی دارد. دارایی با تعداد واحد کمتر لزوماً گرانتر یا با بازده بالاتر نیست. معیاری مانند ارزش بازار از حاصلضرب قیمت در عرضه در گردش به دست میآید؛ این محاسبه هم بهتنهایی ارزش ذاتی پروژه را تعیین نمیکند. مقدار دقیق عرضه در گردش باید هنگام تصمیم از منبع بهروز خوانده شود.
آیا اکوسیستم DeFi و NFT در یکی از دو شبکه قویتر است؟
آوالانچ در C-Chain و L1های کاربردی برای قراردادهای هوشمند، بازی و خدمات مالی زیرساخت فراهم میکند. سویی نیز برای داراییهای شیءمحور، بازی، برنامههای مصرفکننده و خدمات مالی روی شبکه اصلی ابزارهایی دارد. از روی تعداد پروژههایی که یک فهرست معرفی میکند نمیتوان برتری قطعی را تعیین کرد: بعضی پروژهها استفاده واقعی کمی دارند، بعضی حجمهای معاملاتی قابلانتساب به مشوقهای کوتاهمدت هستند و بعضی شاخصها فعالیت رباتها را از کاربران انسانی جدا نمیکنند.
برای سنجش کاربرد، سه نوع شواهد را کنار هم قرار دهید: تراکنشهای واقعی و هزینه پرداختی کاربران، پایداری نقدینگی و کاربران بازگشتی، و کیفیت امنیتی یا سابقه اختلال برنامههایی که بررسی میکنید. TVL به قیمت توکنهای قفلشده هم حساس است؛ افزایش TVL بدون ورود واقعی نقدینگی نیز ممکن است. به همین دلیل از درج رتبه TVL، تعداد تراکنش زنده یا فهرست «بهترین پروژههای امروز» بدون زمان و منبع قابلاستناد پرهیز شده است.
استفاده سازمانی با استفاده فردی فرق دارد
یک شرکت ممکن است نیازمند اعتبارسنجهای مجاز، قواعد دسترسی سفارشی یا زنجیره مستقل باشد و از ساختار Avalanche L1 بهره ببرد؛ اما یک بازی که آیتمهای زیادی با مالکیت جداگانه دارد، ممکن است با مدل شیءمحور سویی سادهتر طراحی شود. این تفاوتِ تناسب محصول است، نه اثبات اینکه یک شبکه در همه کاربردها «سریعتر» یا «امنتر» است. مقایسه درست باید سناریو، بودجه توسعه و حداقل الزامات امنیتی را بیان کند.
استیکینگ AVAX و SUI؛ شباهت ظاهری، تفاوت قواعد
هر دو شبکه از خانواده سازوکارهای اثبات سهام استفاده میکنند، اما روش اعتبارسنجی، زمانبندی، حداقلها و نحوه دریافت پاداش یکسان نیست. در Avalanche Primary Network، الزامات ویژه اعتبارسنجی شبکه اصلی را نباید با الزامات Avalanche L1ها یکی دانست. بعد از Etna، اعتبارسنج L1 میتواند از مدل هزینه مستمر و قوانین مستقل استفاده کند. در سویی نیز پاداشها در چارچوب epoch و واگذاری سهام به اعتبارسنج محاسبه میشوند.
پاداش اسمی، سود بدون ریسک نیست. اگر تعداد SUI یا AVAX در کیف پول پس از استیک بیشتر شود اما قیمت بازار کاهش چشمگیری داشته باشد، ارزش ریالی دارایی میتواند کمتر شود. علاوه بر آن، محدودیتهای خدمات، زمان برداشت و خطر انتخاب اعتبارسنج باید بررسی شوند. کاربر مقیم ایران نیز نباید دسترسی به خدمات شخص ثالث را بدون بررسی شرایط جاری، قوانین و امکان برداشت مفروض بداند.
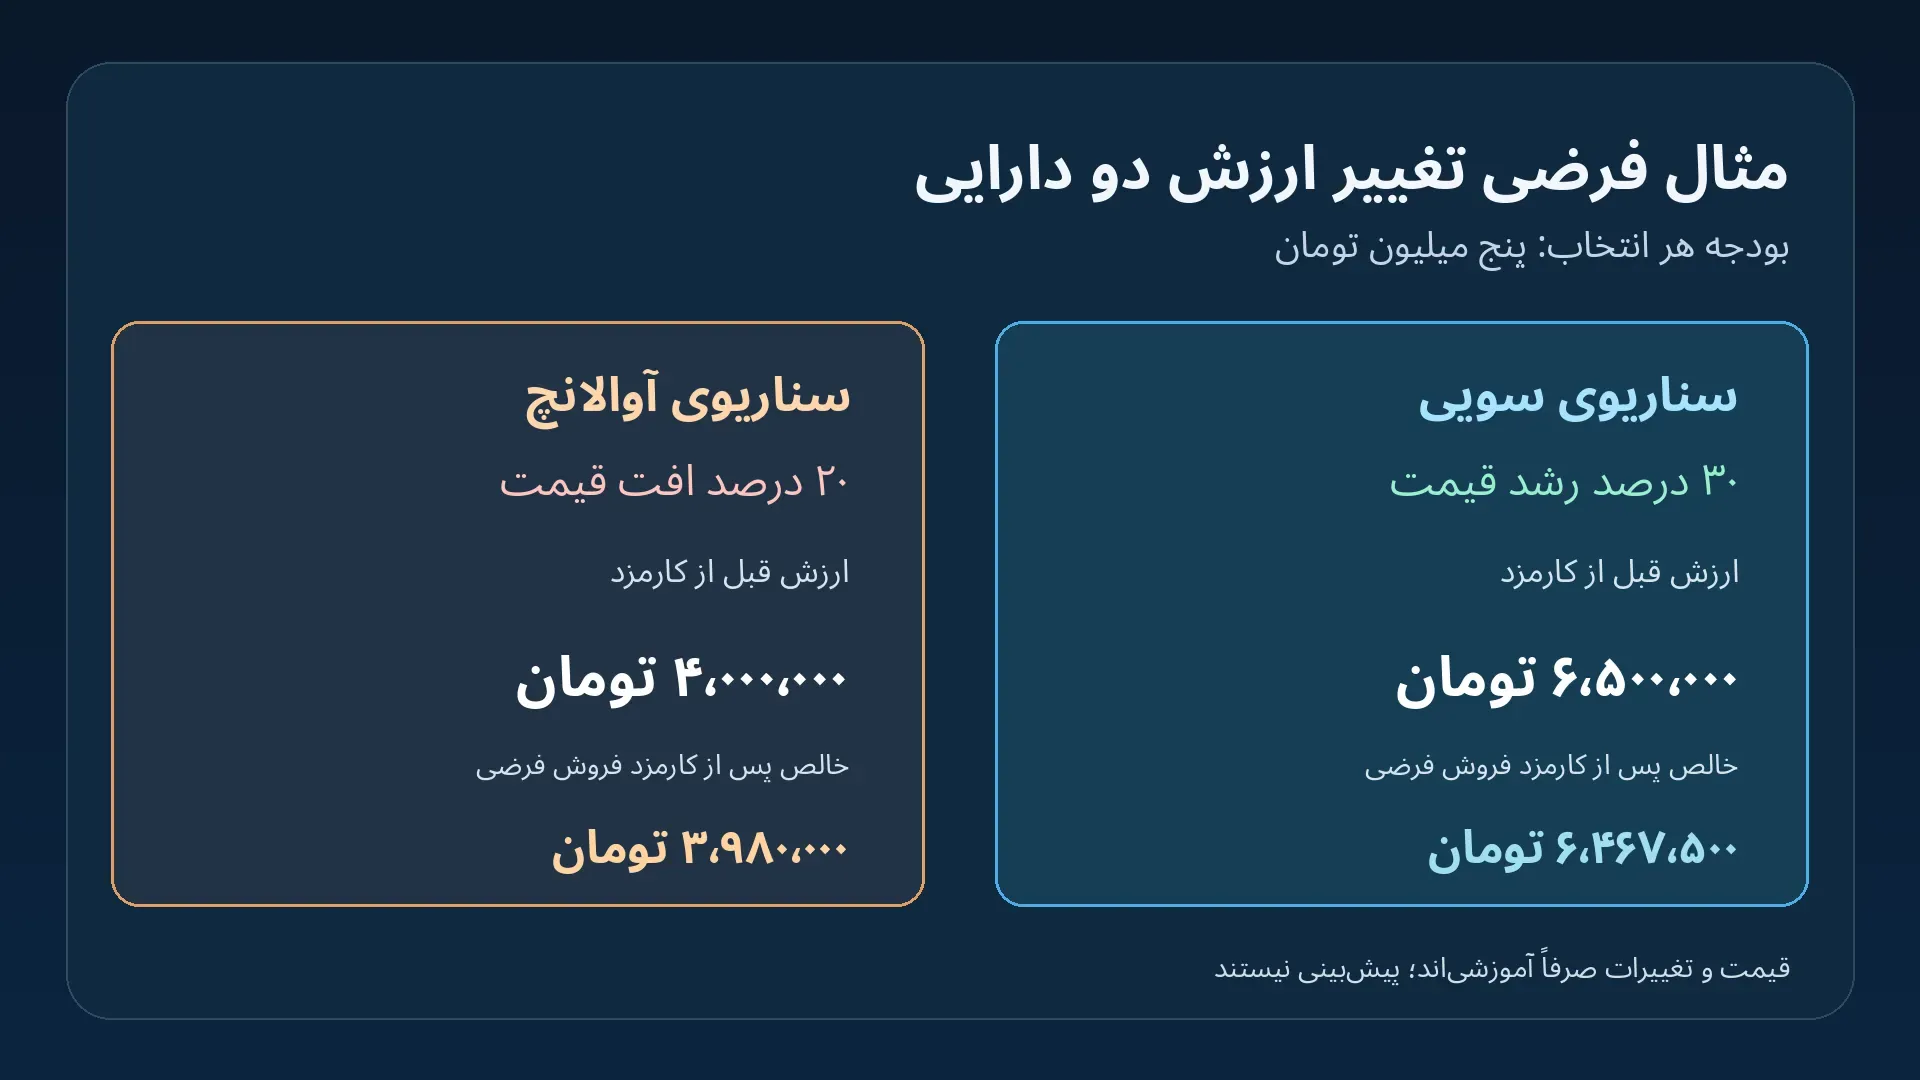
مثال فرضی مقایسه ریسک سرمایه گذاری AVAX و SUI
برای پرهیز از برداشت نادرست از قیمت واحد، دو سناریوی همبودجه را مقایسه میکنیم. فرض کنید فردی در دو انتخاب مستقل، در هر کدام پنج میلیون تومان سرمایهگذاری میکند. این دو انتخاب واقعاً همزمان انجام نشدهاند؛ فقط برای تمرین محاسبهاند. در سناریوی اول ارزش دارایی AVAX بیست درصد کاهش یابد و در سناریوی دوم ارزش SUI سی درصد افزایش یابد. پیش از هزینه، ارزش اول چهار میلیون تومان و ارزش دوم ششمیلیونوپانصد هزار تومان خواهد بود.
سناریو آموزشی
سرمایه آغازین
تغییر فرضی قیمت
ارزش پیش از هزینه خروج
انتخاب مستقل AVAX
۵٬۰۰۰٬۰۰۰ تومان
۲۰٪ افت
۴٬۰۰۰٬۰۰۰ تومان
انتخاب مستقل SUI
۵٬۰۰۰٬۰۰۰ تومان
۳۰٪ رشد
۶٬۵۰۰٬۰۰۰ تومان
اگر فرض کنیم هنگام فروش هرکدام کارمزد ۰٫۵ درصد از ارزش فروش کم میشود، وجه دریافتی انتخاب AVAX معادل ۳٬۹۸۰٬۰۰۰ تومان و SUI معادل ۶٬۴۶۷٬۵۰۰ تومان میشود. در این مثال سود یا زیان فقط نتیجه اعداد انتخابشده است و هیچ ادعایی درباره عملکرد احتمالی آینده دو توکن ندارد. کارمزد خرید، اختلاف قیمت پیشنهادی و برداشت در این محاسبه لحاظ نشدهاند؛ اضافهشدن آنها ارزش نهایی را تغییر میدهد.
چرا این مثال برای انتخاب واقعی کافی نیست؟
چون سرمایهگذار نمیداند کدام سناریو رخ میدهد. در بازار واقعی ممکن است هر دو دارایی افت کنند یا ارزش آنها همزمان افزایش یابد. همچنین نقدشوندگی، ریسک آزادسازی توکن و آسیبپذیری برنامههای نگهداری دارایی میتوانند نتیجه را تغییر دهند. برای مقایسه، بودجه یکسان و فرضهای شفاف از نمودارهایی که فقط یک بازه منتخب سودآور را برجسته میکنند معتبرترند، اما همچنان جایگزین تحقیق درباره ریسک نمیشوند.
خرید و انتقال AVAX و SUI در ایران چه نکاتی دارد؟
برای مشاهده صفحه رسمی معامله و اطلاعات هر دارایی در ایراناکسچنج، میتوانید به بازار آوالانچ (AVAX) و بازار سویی (SUI) مراجعه کنید. این لینکها وجود صفحه محصول را نشان میدهند، نه تضمین قیمت، موجودی، برداشت یا امکان انجام سفارش در لحظه. مقدار واقعی قابل خرید، کارمزد و وضعیت شبکه باید در همان زمان داخل حساب کاربری بررسی شود.
برای آشنایی با خدمات عمومی، مسیر خرید ارز دیجیتال و برای ارزیابی قیمت داراییهای پشتیبانیشده صفحه قیمت ارز دیجیتال در دسترساند. توجه کنید صفحه محصول AVAX و SUI جایگزین صفحه قیمت مستقلِ تأییدنشده فرض نشده است؛ هر یک طبق نگاشت موجود پروژه، یک مقصد بازار دارند. معرفی صرافی ارز دیجیتال نیز به معنی توصیه خرید هیچ دارایی معینی نیست.
قبل از برداشت، شبکه انتخابی را تطبیق دهید
AVAX ممکن است در محیطهای متفاوت اکوسیستم دیده شود، درحالیکه انتقال SUI روی شبکه بومی خودش انجام میشود. نام توکن در دو کیف پول یکسان به معنی سازگار بودن زنجیره، آدرس و استاندارد دارایی نیست. هنگام برداشت، شبکه مبدأ و مقصد، پشتیبانی کیف پول، حداقل برداشت و کارمزد را کنترل کنید. ابتدا با مبلغ کوچکِ قابلتحمل آزمایش کنید و قبل از تایید نهایی، آدرس مقصد را بررسی کنید؛ تراکنش انجامشده معمولاً بهسادگی برگشتپذیر نیست.
دسترسی ایرانیان به برنامههای خارجی
وجود یک برنامه در اکوسیستم آوالانچ یا سویی، امکان استفاده قانونی یا عملی کاربران ساکن ایران از تمام رابطها، پلها و سرویسهای امانی را تضمین نمیکند. شرایط تابعیت، اقامت، احراز هویت، تحریمها و محل ارائه خدمت میتواند تغییر کند. هیچیک از پیشنهادهای آموزشی مقاله به معنی دعوت برای دورزدن محدودیت خدمات یا پنهانکردن محل اقامت نیست. هر کاربر باید شرایط فعلی خدمت را مستقل بخواند.
کدام بهتر است: آوالانچ یا سویی؟ پاسخ برای سه نوع کاربر
اگر توسعهدهنده Solidity هستید
به معماری C-Chain و شبکههای سازگار با EVM آوالانچ نگاه کنید. وجود ابزارهای آشنا میتواند شروع کار را آسان کند، اما اگر تصمیم به ساخت Avalanche L1 دارید، مدیریت اعتبارسنجها و پیامرسانی بین زنجیرهها را جداگانه ارزیابی کنید. انتخاب نهایی باید با اجرای نمونه عملی، ممیزی قرارداد و آزمون هزینه نگهداری تعیین شود.
اگر برنامه شما مالکیت دارایی دیجیتال پیچیده دارد
مدل اشیا و Sui Move ممکن است برای طراحی مالکیت و اجرای موازی بخشهای مستقل مناسب باشد. اما اگر برنامه به یک شیء مشترک بسیار پرتقاضا تکیه کند، گلوگاه همان نقطه میتواند روی زمان اجرا و موفقیت تراکنشها اثر بگذارد. پیش از تصمیم فنی، مسیرهای پرترافیک برنامه را شبیهسازی کنید؛ صرفِ بنچمارک عمومی کافی نیست.
اگر فقط قصد سرمایهگذاری دارید
با ادعای «شبکه سریعتر پس توکن بهتر» تصمیم نگیرید. ریسک توکنومیک، برنامه آزادسازی، ارزشگذاری نسبت به استفاده واقعی، نقدشوندگی و هزینه نگهداری را بنویسید. سهم یک دارایی از بودجه باید به توان تحمل زیان و افق زمانی شما وابسته باشد، نه رتبهبندی هیجانی شبکهها. اگر برای انتخاب دارایی نیاز به معیارهای عمومیتری دارید، مقاله مقایسه بیتکوین و اتریوم نیز نمونهای از تفاوت هدف شبکه و ویژگی اقتصادی توکن ارائه میکند.
چک لیست ۸ مرحلهای قبل از انتخاب AVAX یا SUI
کاربرد خود را دقیق بنویسید: معامله، انتقال، توسعه نرمافزار، بازی یا نگهداری بلندمدت.
شبکه و محیط موردنظر را مشخص کنید: Avalanche C-Chain، یک Avalanche L1 خاص یا Sui Mainnet.
کارمزد یک عملیات واقعی مشابه را در همان زمان و با همان ارزش محاسبه کنید.
زمان نهاییشدن را با نقطه شروع و پایان اندازهگیری یکسان و نه یک TPS تبلیغاتی بسنجید.
برای توسعه، هزینه زبان، ابزارها، ممیزی، کیف پول و مدیریت زیرساخت را در نظر بگیرید.
برای نگهداری توکن، عرضه در گردش، برنامه آزادسازی و نقدشوندگی بازار را جداگانه بررسی کنید.
ریسک کیف پول، قرارداد، پل و شرایط دسترسی کاربر ایرانی را قبل از انتقال ارزیابی کنید.
سناریوی افت قیمت و امکان خروج در زمان نوسان را روی کاغذ محاسبه کنید و از وعده سود قطعی دور بمانید.
جمع بندی: برنده به مسئلهای بستگی دارد که میخواهید حل کنید
آوالانچ برای محیط سازگار با EVM و ایجاد بلاکچینهای مستقل امکانهای مهمی دارد؛ سویی با مدل شیءمحور و Move، طراحی متفاوتی برای مالکیت داده و اجرای همزمان عملیات مستقل ارائه میکند. در ۲۰۲۶ نمیتوان با چند عدد قدیمی TPS یا سقف عرضه نتیجه گرفت کدام توکن بازده بیشتری خواهد داشت. برای تصمیم قابل دفاع، معیارهای فنی را از معیارهای سرمایهگذاری جدا کنید، هزینه واقعی یک سناریوی مشخص را حساب کنید و محدودیت شبکه، دسترسی و نگهداری را پیش از خرید یا انتقال بشناسید.
منابع اصلی و روش اعتبارسنجی
اطلاعات این مقاله با مستندات توسعهدهندگان دو شبکه تطبیق داده شدهاند. ارقام کارمزد و بازده زنده ارائه نشدهاند و وضعیت فنی صفحه ایراناکسچنج مستقلانه احراز نشده است.
خیر. نوع تراکنش، نسخه نرمافزار، روش سنجش Finality و اینکه «کل اکوسیستم» یا «یک زنجیره» بررسی میشود اهمیت دارد. پردازش موازی سویی در برابر تراکنشهای متداخل محدودیت دارد و آوالانچ نیز L1های گوناگون با ویژگیهای مستقل دارد. بدون داده همروش و همزمان، برتری عددی قطعی قابلدفاع نیست.
آیا سقف عرضه کمتر AVAX به معنی رشد بیشتر قیمت است؟
خیر. سقف ۷۲۰ میلیون AVAX و ۱۰ میلیارد SUI دو پارامتر عرضهاند. تقاضا، عرضه قابلمعامله، آزادسازی، نقدینگی و ارزشگذاری بر قیمت اثر دارند. تعداد کمتر واحد بهتنهایی برتری اقتصادی یا بازده سرمایهگذاری را اثبات نمیکند.
آیا برای انتقال از آوالانچ به سویی میتوان همان آدرس را استفاده کرد؟
خیر، نباید سازگاری آدرس و شبکه را بدون بررسی فرض کرد. انتقال بین محیطهای متفاوت ممکن است به پل یا مسیر پشتیبانیشده نیاز داشته باشد و ریسک مستقل ایجاد کند. همیشه آدرس مقصد، شبکه و استاندارد دارایی را با رابط رسمی خدمت تطبیق دهید.
آیا همه Avalanche L1ها با AVAX کارمزد میگیرند؟
خیر. شبکه اصلی کارکرد مشخصی برای AVAX دارد، اما L1های مستقل میتوانند توکن بومی، قواعد اجماع و مدل کارمزد متفاوت داشته باشند. مشخصات هر L1 باید جداگانه مطالعه شود.
آیا استیکینگ SUI یا AVAX سود تضمینی دارد؟
خیر. پاداش توکنی به معنی ثبات ارزش ریالی نیست و محدودیت برداشت، شرایط اعتبارسنج و کارمزد ممکن است نتیجه را تغییر دهند. پیش از واگذاری دارایی، قواعد شبکه و خدمت انتخابی را بخوانید.