آیا هر میمکوینی شتکوین است؟
آیا هر میمکوینی شتکوین است؟
خیر. «شتکوین» برچسب عامیانهای با معیارهای متغیر است. منشأ فرهنگی یک دارایی، بهتنهایی سطح کیفیت قرارداد، صداقت تیم یا ارزش اقتصادی آن را تعیین نمیکند.
نام یک میمکوین در شبکههای اجتماعی ناگهان فراگیر میشود، نمودارش بالا میرود و چند ساعت بعد همان هیجان ممکن است جای خود را به فروش سنگین بدهد. آنچه در این میان کمتر دیده میشود، فاصله میان مشهورشدن یک توکن و ارزشمند یا امنبودن آن است. میمکوینها را باید با همین تفاوت شناخت: داراییهایی که هویتشان اغلب از شوخیهای اینترنتی، شخصیتهای محبوب و جامعه آنلاین شکل میگیرد، اما معاملاتشان واقعی است و زیانشان نیز واقعی.
در این راهنما ابتدا مرز میمکوین با شتکوین و کلاهبرداری روشن میشود، سپس نمونههای شناختهشده، شبکههای انتشار و سازوکار رشد و سقوط قیمت بررسی میشوند. در بخش عملی، یاد میگیرید چگونه آدرس قرارداد، اختیارات سازنده، تمرکز دارندگان، نقدینگی و هزینه فروش را بررسی کنید؛ بدون اینکه این بررسیها با «تضمین امنیت» اشتباه گرفته شوند. برای آشنایی با خدمات پایه میتوانید از صفحه صرافی ارز دیجیتال و راهنمای خرید ارز دیجیتال شروع کنید؛ وجود هر دارایی در یک فهرست معاملاتی به معنی توصیه به خرید آن نیست.
میمکوین (Meme Coin) نوعی دارایی رمزارزی است که روایت اصلی آن از یک میم، شوخی، شخصیت یا جریان اجتماعی میآید. برای بعضی پروژهها همین هویت فرهنگی و مشارکت کاربران مهمترین محصول است؛ برخی دیگر بعداً بازی، پرداخت یا خدمات جانبی هم ارائه میکنند. بنابراین عبارت «همه میمکوینها هیچ کاربردی ندارند» دقیق نیست. بهتر است بپرسیم کاربرد ادعاشده، قابل مشاهده و متناسب با ارزشگذاری بازار هست یا نه.
جامعهمحوری: توجه و فعالیت کاربران در شکلگیری تقاضا اثر زیادی دارد؛ اما تعداد دنبالکنندگان، بهتنهایی نشاندهنده خریدار واقعی یا نقدینگی قابل برداشت نیست. روایت ساده و فراگیر: نام و نماد پروژه معمولاً سریع منتقل میشود، درحالیکه بررسی قرارداد و عرضه زمان بیشتری میبرد. نوسان شدید: قیمت ممکن است از تغییر احساسات، سفارش بزرگ یا کاهش عمق بازار سریع جابهجا شود. هیچکدام از این سه ویژگی ثابت نمیکند پروژه الزاماً کلاهبرداری است.
«میمکوین» درباره ریشه و هویت اجتماعی دارایی است، ولی «کوین» و «توکن» درباره ساختار فنی آناند. دوجکوین (DOGE) کوین بومی بلاکچین مستقل خود است؛ در مقابل، شیبا اینو و پپه توکنهایی روی اتریوماند و بونک و داگویفهت روی سولانا عرضه شدهاند. توکن ERC-20 از قرارداد هوشمند اتریوم استفاده میکند و دارایی سولانایی با شناسه Mint مشخص میشود. برای روشنشدن تفاوت، مستندات رسمی استاندارد توکن اتریوم و مستندات رسمی توکنهای سولانا توضیح فنی دارند.
این نامها از یک جنس نیستند و لزوماً مرز سختی میان آنها وجود ندارد. «میمکوین» به روایت و منشأ فرهنگی اشاره میکند؛ «شتکوین» برچسبی عامیانه و قضاوتی برای دارایی بیکیفیت یا فاقد ارزش روشن است؛ «اسکم» به رفتار فریبکارانه و کلاهبرداری اشاره دارد؛ و «آلتکوین» صرفاً رمزارزی غیر از بیتکوین است. یک میمکوین ممکن است همزمان آلتکوین باشد، محصولی محدود داشته باشد یا متأسفانه موضوع کلاهبرداری قرار گیرد. برای مقایسه با دارایی مرجع بازار، صفحات خرید بیتکوین و قیمت بیتکوین به خود BTC مربوطاند؛ این اطلاعات نباید بهعنوان ارزیابی ارزش یک میمکوین استفاده شوند.
ممکن است تیم پروژه آشکارا بگوید «این توکن فقط سرگرمی است» اما همچنان بخش بزرگی از عرضه در چند کیف پول قرار داشته باشد، امکان ضرب توکن جدید باقی بماند یا فروش در استخر کمعمق بسیار پرهزینه شود. صداقت در توصیف هدف، تنها یکی از معیارهاست. از سوی دیگر، وجود وبسایت حرفهای و وایتپیپر مفصل نیز بهتنهایی نشانه اعتبار نیست. درباره برچسب «شتکوین»، پرونده جداگانه شتکوین چیست و چگونه ریسک آن بررسی میشود؟ از نظر نیت جستوجو تخصصیتر است؛ وضعیت اجرای ادغام تاریخی آن باید پیش از انتشار این پیوند کنترل شود.
رگپول (Rug Pull) زمانی مطرح میشود که گردانندگان بهصورتی فریبکارانه نقدینگی یا ارزش پروژه را تخلیه کنند. هانیپات (Honeypot) معمولاً سازوکاری است که ورود سرمایه یا خرید را ممکن نشان میدهد، اما فروش یا برداشت را برای بسیاری از کاربران محدود میکند. هر محدودیت معاملهای لزوماً کلاهبرداری نیست؛ دلیل فنی، نقشهای مدیریتی، کد قرارداد و شواهد رفتار گردانندگان باید بررسی شود. رتبه سبز یک اسکنر خودکار حکم حقوقی یا تضمین فروشپذیری نیست.
«هیچوقت مناسب نیست» و «حتماً سود میدهد» هر دو گزارههای غیرعلمیاند. افق سرمایهگذاری باید با احتمال افت عمیق، تمرکز مالکیت، نبود جریان نقدی قابل اتکا و احتمال ازبینرفتن تقاضا سنجیده شود. نگهداری بلندمدت بهخودیخود ریسک میمکوین را از میان نمیبرد؛ فردی که حتی به افت شدید سرمایه تاب نمیآورد، نباید این ریسک را با خرید صرفاً بهخاطر محبوبیت رسانهای اشتباه بگیرد.
نمونههای زیر برای شناخت تاریخچه و تفاوت ساختار انتخاب شدهاند، نه رتبهبندی شش دارایی برتر بازار در اکتبر ۲۰۲۶. رتبه، قیمت و حجم معاملات روزانه تغییر میکنند؛ برای مشاهده آنها باید داده زنده با زمان مشخص بررسی شود. نام و نماد بهتنهایی برای تشخیص قرارداد درست کافی نیست.
دوجکوین در سال ۲۰۱۳ با الهام از تصویر سگ دوج شکل گرفت و برخلاف بسیاری از توکنهای میم، بلاکچین مستقل دارد. در قواعد شبکه، پاداش بلاک از بلاک ۶۰۰ هزارم به بعد ۱۰٬۰۰۰ DOGE است؛ با زمان هدف یک دقیقه، انتشار سالانه حدود ۵٫۲۵۶ میلیارد واحد میشود. عرضه نهایی سقف تعیینشده ندارد، ولی مقدار انتشار سالانه بهصورت برنامهریزیشده محدود است. این تمایز در سند رسمی پرسشهای فنی دوجکوین ثبت شده است. برای معاملات و ارزیابی قیمت، صفحه خرید دوجکوین و صفحه قیمت دوجکوین دو مقصد مستقلاند.
شیبا اینو از ۲۰۲۰ بهعنوان توکنی بر بستر اتریوم شناخته شد. هویت آن از سگ شیبا میآید، اما جامعه پروژه بعداً بخشهایی مانند ابزار معامله و زیرساختهای مرتبط را معرفی کرد. وجود این محصولات باید جدا از عملکرد اقتصادی، امنیت قرارداد و ارزشگذاری توکن بررسی شود. عددهای مربوط به سوزاندن توکن یا عرضه در گردش را بدون گزارش زماندار نباید به امروز تعمیم داد.
پپه در ۲۰۲۳ با الهام از شخصیت اینترنتی قورباغه شهرت یافت و نمونهای از تأثیر توجه رسانهای بر قیمت یک توکن اتریومی شد. اما نام و تصویر پپه در قراردادهای متعدد میتواند تکرار شود؛ به همین دلیل تشخیص آدرس رسمی، شبکه، وضعیت فروشپذیری و تمرکز دارندگان، مهمتر از جستوجوی نام توکن است. رشد اولیه یک توکن، بازده دوره بعد را پیشبینی نمیکند.
بونک در انتهای ۲۰۲۲ با توزیع جامعهمحور در اکوسیستم سولانا مطرح شد. داگویفهت با تصویر سگ کلاهدار در ۲۰۲۳ شناخته شد. هر دو نشان میدهند هزینه و سرعت شبکه فقط بخشی از ماجراست: برای ریسک توکن، اختیارات Mint و Freeze، توزیع مالکیت و عمق بازار مربوط به همان شناسه توکن اهمیت دارد. آدرسهای مشابه از نظر نام یا نماد میتوانند متعلق به داراییهای متفاوت باشند.
فلوکی از موج میمهای مرتبط با سگ الهام گرفت و در چند شبکه عرضه شد. گردانندگان آن درباره بازی و محصولات جانبی اطلاعرسانی کردهاند؛ اما عبارت «میمکوین با کاربرد» باید به آزمون مشخص تبدیل شود: چه محصولی منتشر شده، چه کسانی از آن استفاده میکنند، چه بخش درآمد یا تقاضا واقعاً به توکن منتقل میشود و آیا این ادعاها مستندند؟ معرفی یک نقشه راه، اثبات تحقق آن نیست.
| نمونه | نوع فنی | بستر اصلی شناختهشده | نکته در ارزیابی |
|---|---|---|---|
| DOGE | کوین | شبکه مستقل | انتشار و امنیت شبکه |
| SHIB / PEPE | توکن | اتریوم | قرارداد و مالکیت |
| BONK / WIF | توکن | سولانا | شناسه Mint و اختیارات |
| FLOKI | توکن | چند شبکه | نسخه شبکه و نقدینگی |
تقاضای واقعی، هیجان اجتماعی و میزان دارایی در دسترس فروش میتوانند همزمان بر قیمت اثر بگذارند. برخلاف یک کسبوکار معمولی، بسیاری از میمکوینها جریان درآمدی ندارند که بتوان آن را به روشهای رایج ارزشگذاری تبدیل کرد. بااینحال نمیتوان گفت «هر حرکت قیمتی فقط نتیجه یک توییت است»؛ اندازه سفارش، عمق بازار، نقدینگی خروج و رفتار نهنگها نیز تعیینکنندهاند.
یک روایت جذاب ممکن است با بازنشر گسترده، موج خرید ایجاد کند. وقتی افراد تازهوارد صرفاً از ترس ازدستدادن فرصت (FOMO) وارد میشوند، قیمت میتواند از ارزشگذاری قابل دفاع فاصله بگیرد. در طرف دیگر، کاهش توجه، خروج دارندگان بزرگ یا خبر نامطلوب بر سرعت افت میافزاید. تعداد بازدید و پیامهای یک کانال را با سفارش قابل اجرا یا نقدینگی بازار اشتباه نگیرید.
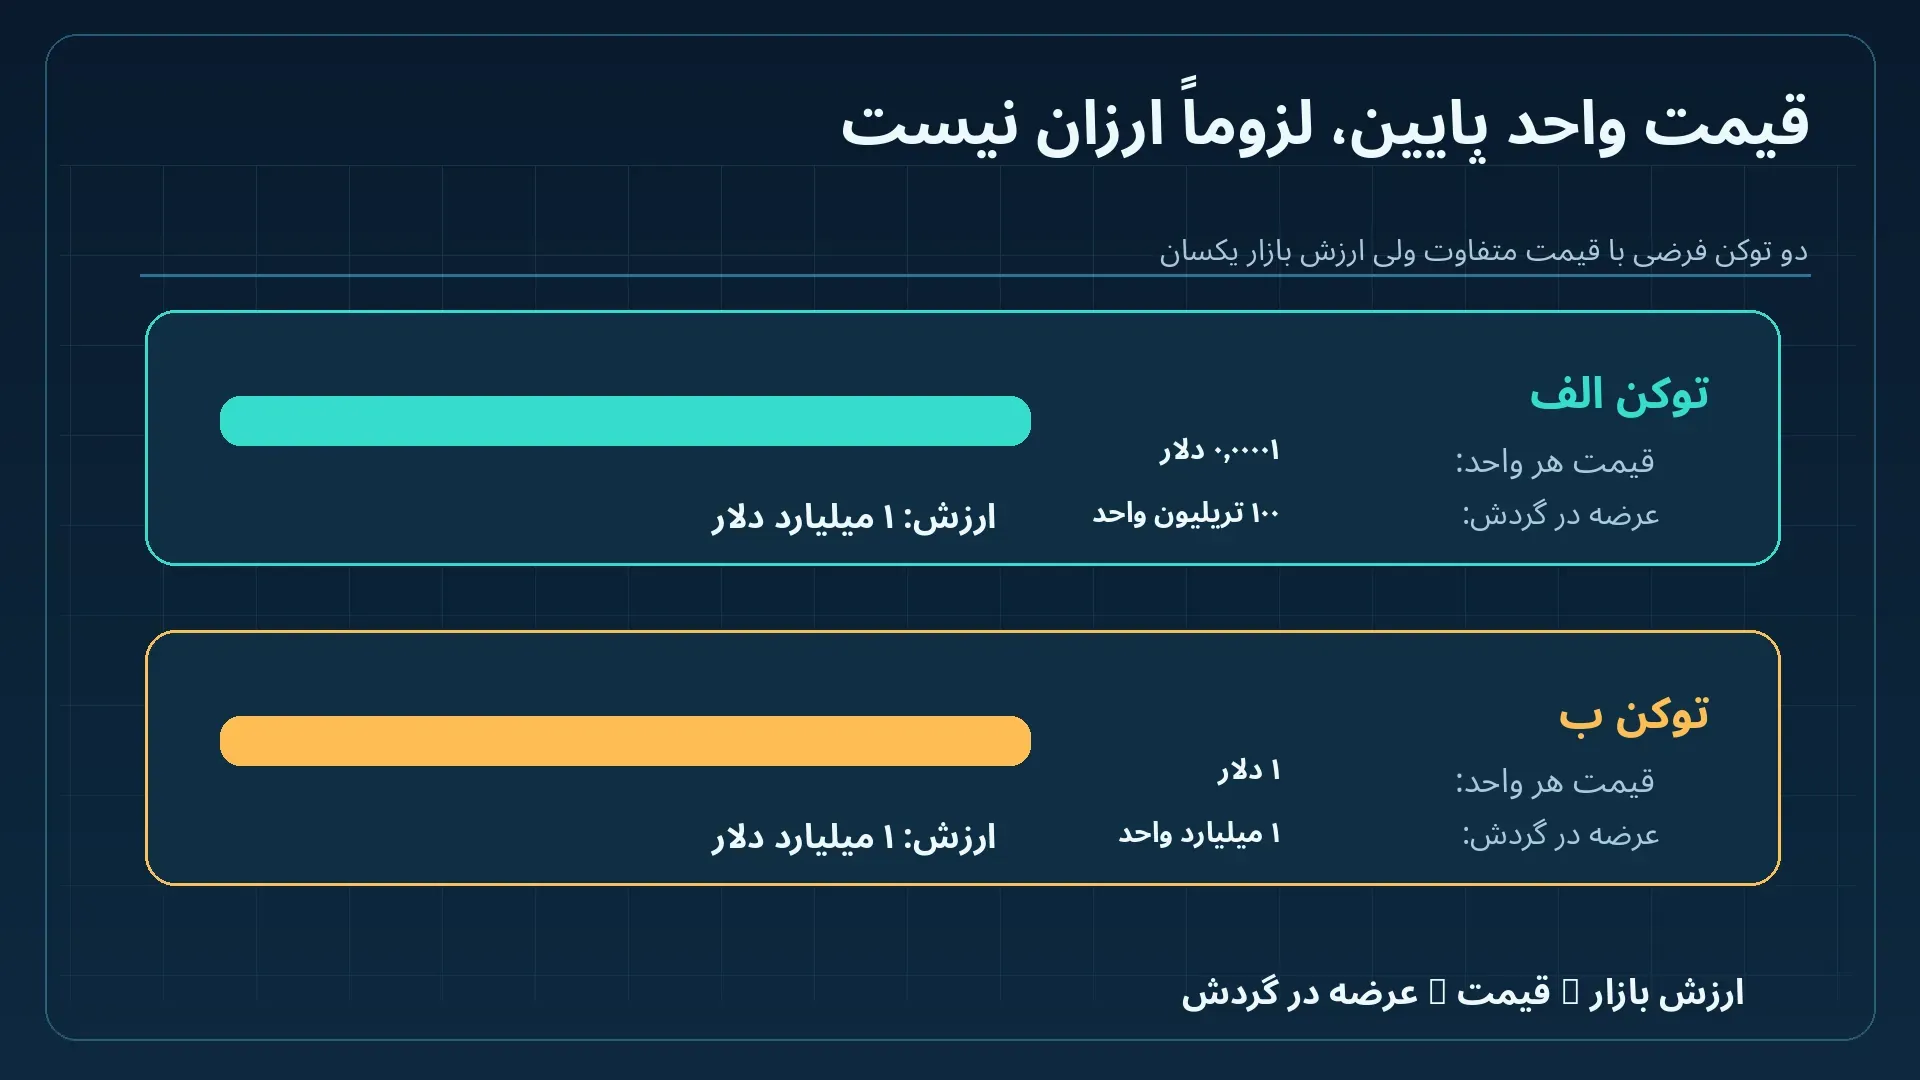
مثال کاملاً فرضی، نه قیمت روز: توکنی با قیمت ۰٫۰۰۰۰۱ دلار و عرضه در گردش ۱۰۰ تریلیون واحد، ارزش بازار اسمی یک میلیارد دلار دارد (۰٫۰۰۰۰۱ × ۱۰۰٬۰۰۰٬۰۰۰٬۰۰۰٬۰۰۰). پس ارزانبودن قیمت واحد به معنای ارزشگذاری پایین نیست. ارزش بازار نیز با پول نقدی که واقعاً میتوان از بازار خارج کرد برابر نیست؛ فروش گسترده ممکن است پیش از رسیدن به آن مبلغ، قیمت را شدیداً کاهش دهد. عرضه کل، عرضه در گردش و ارزش کاملاً رقیقشده را جدا بخوانید.
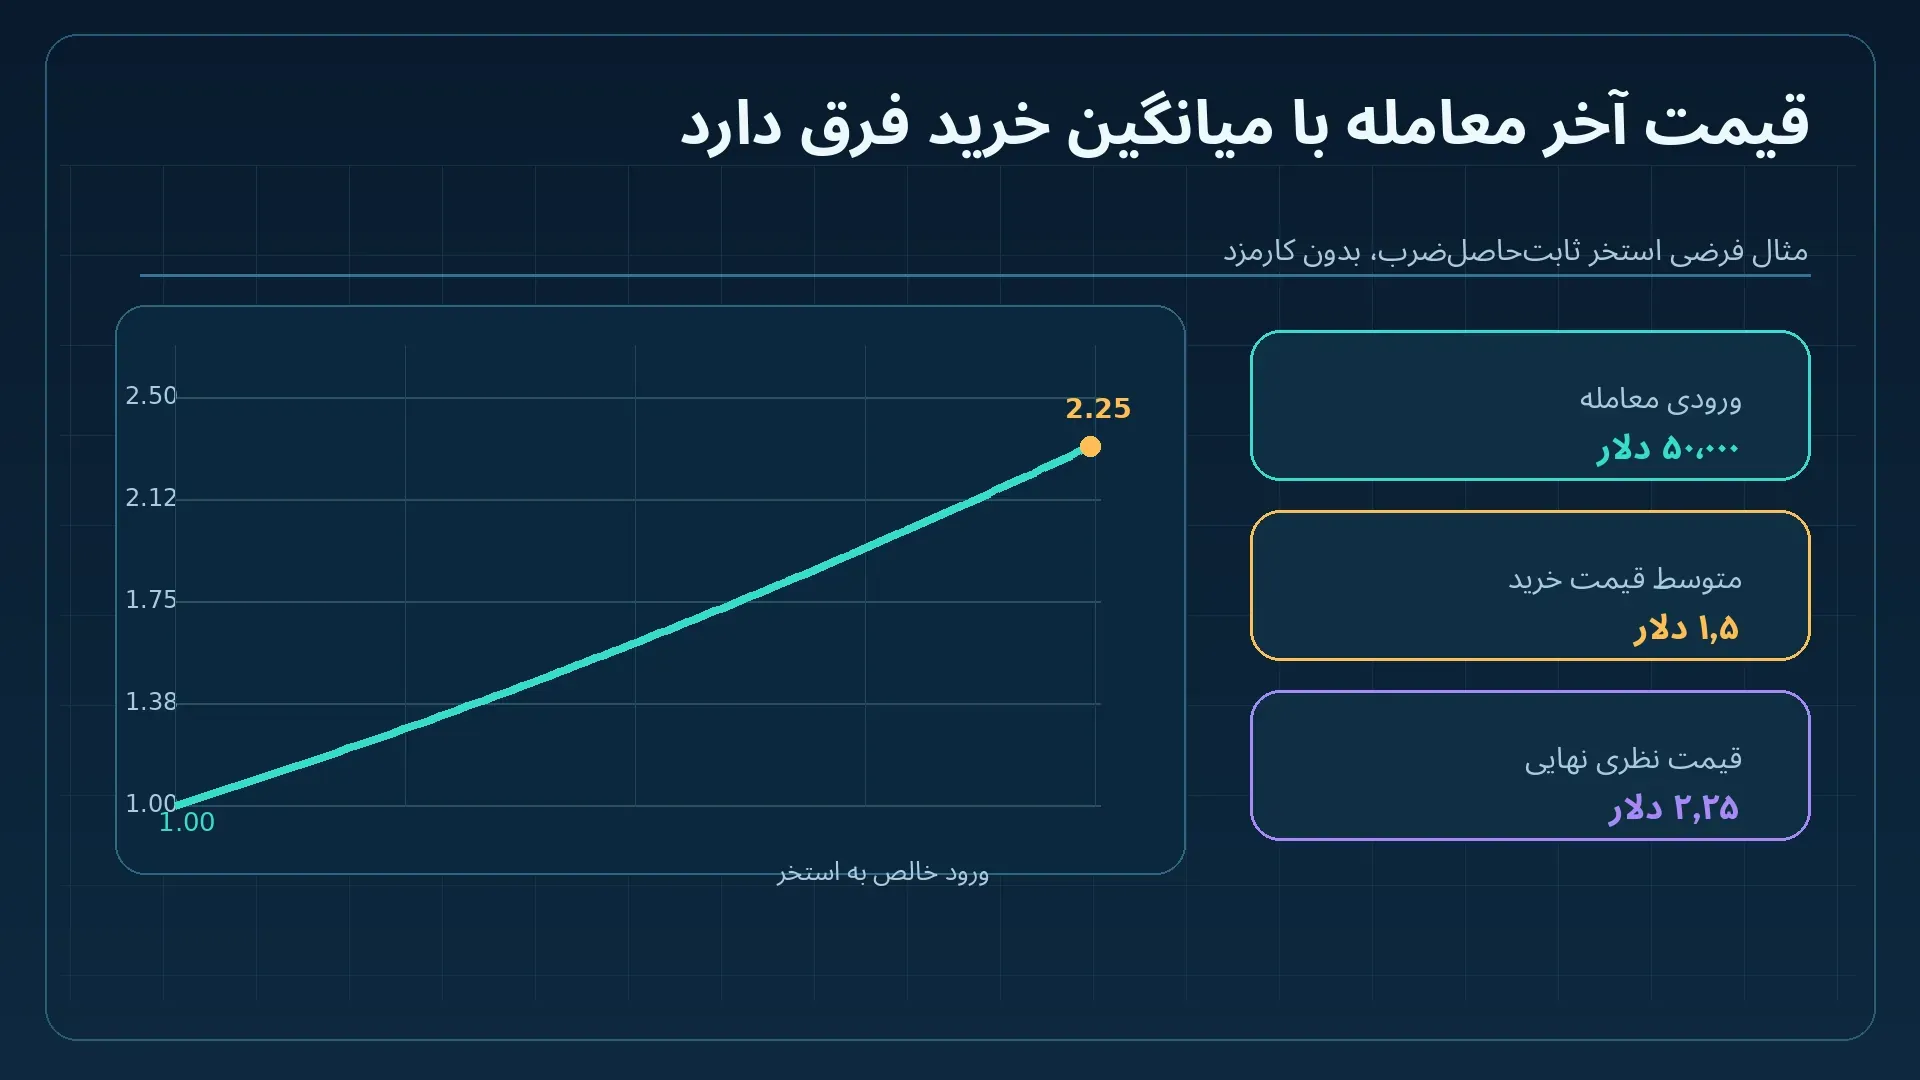
فرض کنید استخر استاندارد ثابتحاصلضرب، پیش از کارمزد، ۱۰۰ هزار دلار دارایی دلاری و توکنی به ارزش اولیه ۱۰۰ هزار دلار دارد؛ قیمت اولیه هر توکن را یک دلار در نظر بگیریم، یعنی استخر ۱۰۰ هزار توکن دارد. با ورود خالص ۵۰ هزار دلار برای خرید، ذخیره دلاری به ۱۵۰ هزار میرسد و ذخیره توکن طبق فرمول x×y=k به حدود ۶۶٬۶۶۶٫۶۷ واحد کاهش مییابد. خریدار تقریباً ۳۳٬۳۳۳٫۳۳ توکن میگیرد؛ بنابراین متوسط قیمت پرداختی ۱٫۵ دلار و قیمت نظری نهایی استخر ۲٫۲۵ دلار برای هر توکن است.
این اعداد آموزشی و فرضی هستند؛ کارمزد، معاملات آربیتراژ، نقدینگی متمرکز، سایر استخرها و تغییرات همزمان بازار لحاظ نشدهاند. نکته اصلی این است که «قیمت لحظهای پایان معامله» با «متوسط قیمت اجرای سفارش» متفاوت است. مستندات رسمی سازوکار ثابتحاصلضرب و اثر قیمت همین رابطه را توضیح میدهد.
هیچ چکلیستی امنیت صددرصد نمیدهد، ولی میتواند جلوی برخی اشتباههای پرهزینه را بگیرد. بررسی را از هویت دارایی و نشانی قرارداد شروع کنید، نه از رنگ نمودار. سپس سراغ مجوزهای مدیریتی، نقدینگی، توزیع دارندگان، هزینه فروش و تاریخچه معامله بروید.
شناسه قرارداد توکن روی اتریوم یا آدرس Mint در سولانا را از وبسایت رسمی پروژه و مرورگر معتبر شبکه تطبیق دهید؛ به نتیجه جستوجوی نام یا لینک ارسالی در پیام خصوصی بسنده نکنید. در سولانا اطلاعات Mint حاوی نقشهای ایجاد واحد جدید و انجماد حساب است. در اتریوم باید مجوزها و امکان تغییر اجرای قرارداد را بررسی کرد. مستندات رسمی اختیارات توکن نشان میدهد سلب یک اختیار، لزوماً همه نقشها را حذف نمیکند.
اگر بخش بزرگی از عرضه در چند آدرس متمرکز باشد، فروش یکی از آنها میتواند فشار زیادی وارد کند. بااینحال قاعده ثابت «ده آدرس اول بیش از ۵۰ درصد = قطعاً کلاهبرداری» دقیق نیست؛ کیف پول خزانه، استخر نقدینگی، قرارداد پل یا آدرس نگهداری امانی ممکن است در فهرست بزرگترین دارندگان باشد. معیار بهتر، مالک نهایی و قدرت فروش کنترلنشده است؛ درصد را در کنار هویت و زمان بررسی کنید.
قفلبودن بخشی از توکنهای تأمینکننده نقدینگی میتواند یکی از مسیرهای خروج ناگهانی سرمایه را محدود کند، اما مانع تخلیه قیمت با فروش هولدرهای بزرگ نمیشود. وضعیت مالکیت قفل، تاریخ انقضا، درصد نقدینگی قفلشده و امکان افزودن یا حذف مسیرهای جدید را بررسی کنید. در بازار متمرکز نیز به عمق سفارش و اختلاف قیمت خرید و فروش توجه کنید. نمایش حجم زیاد، لزوماً اجرای سفارش با قیمت مناسب را تضمین نمیکند.
در قراردادهای توکنی ممکن است نقشهایی برای ضرب واحد جدید، توقف انتقال، تغییر کارمزد یا مسدودکردن برخی آدرسها وجود داشته باشد. حتی «سلب مالکیت» میتواند با نقشهای دیگر یا قرارداد ارتقاپذیر همراه باشد. پیش از امضای مجوز خرجکردن دارایی در کیف پول، مقدار مجوز و وبسایت مقصد را کنترل کنید؛ نتیجه اسکن خودکار را با کد و تراکنشهای واقعی تطبیق دهید.
وجود بحث فنی، انتقادهای قابل پاسخ، اطلاعات سازگار و مشارکت طبیعی مفیدتر از شمار خام دنبالکنندگان است. الگوهای پیام یکسان، وعده چندبرابری قیمت و دعوت فوری برای واریز پول نشانههای احتیاطاند، اما اثبات جرم نیستند. برای یک دارایی کممعامله، حتی پیش از بررسی روند آینده، از خود بپرسید اگر همین امروز بخواهم بفروشم، آیا خریداری با حجم و قیمت قابل قبول وجود دارد؟
انتخاب شبکه روی کارمزد، ابزار بررسی و مدل صدور توکن اثر دارد، ولی امنیت عمومی شبکه با امنیت قرارداد یک توکن خاص فرق دارد. توکنی با تبلیغات فریبنده میتواند روی یک شبکه معتبر هم ساخته شود.
اتریوم بستر شناختهشده توکنهای ERC-20 مانند SHIB و PEPE است. صفحات خرید اتریوم و قیمت اتریوم مربوط به دارایی بومی ETH هستند، نه تمام توکنهایی که روی شبکه آن عرضه میشوند. ابزار بررسی قرارداد و تاریخچه انتقال گستردهاند، ولی هزینه تراکنش با تقاضای شبکه تغییر میکند؛ نوشتن کارمزد ثابت چند سنتی برای اکتبر ۲۰۲۶ بدون مشاهده لحظهای درست نیست. برخی میمکوینها روی شبکههای لایه دوم مانند Base عرضه میشوند که نیازمند بررسی قرارداد و شبکه دقیق خودشاناند.
سولانا با ساختار حساب و Mint اختصاصی میزبان مجموعه بزرگی از توکنهاست؛ باید اختیارات Token Program، موجودی حسابها و اطلاعات نقدینگی را بررسی کرد. زنجیره BNB نیز بستر توکنهای قابلتعویض است. مقایسه کلی اینکه کدام شبکه «بیشترین پروژه کلاهبرداری» دارد، بدون تعریف نمونه، دوره و منبع معتبر معنی ندارد. سرعت صدور توکن، ملاک کیفیت توکن نیست.
ترون بهدلیل انتقال داراییهایی مانند استیبلکوینها شناخته شده است؛ درباره هزینه آن باید منابع شبکه و نوع قرارداد را بررسی کرد. صفحه خرید ترون و قیمت ترون برای بررسی خود دارایی TRX هستند، نه تأییدی بر میمکوین خاص. در بیتکوین نیز استانداردها و پروتکلهایی مانند BRC-20 و Runes برای داراییهای مبتنی بر داده و خروجی تراکنش مطرح شدهاند؛ سازوکار آنها با توکن ERC-20 یکسان نیست.
| بستر | شناسه مهم | کنترل اصلی |
|---|---|---|
| اتریوم / لایه ۲ | نشانی قرارداد و شبکه | نقشهای مدیریتی و نقدینگی |
| سولانا | Mint و Token Program | اختیارات Mint/Freeze |
| BNB Chain | نشانی قرارداد | مالکیت و امکان تغییر کارمزد |
| ترون | قرارداد و شبکه | منابع انتقال و دسترسی |
| بیتکوین | پروتکل و شناسه دارایی | اصالت صدور و بازار معامله |
پیش از فکرکردن به خرید، سه سؤال را روشن کنید: آیا دسترسی به خدمت انتخابی از نظر مقررات و شرایط کاربری مجاز است؛ آیا همان دارایی و شبکه پشتیبانی میشوند؛ و آیا خروج یا فروش آن با هزینه قابل قبول امکانپذیر است؟ فهرستشدن دارایی در یک سامانه به معنی تأیید اعتبار پروژه نیست. قیمت لحظهای را میتوان از صفحه قیمت ارزهای دیجیتال با زمان انتشار همان داده دنبال کرد.
برای داراییهای فهرستشده، کاربر معمولاً باید شرایط خدمترسانی، حساب، کارمزد، موجودی و حداقل سفارش را بررسی کند. این مراحل در هر سامانه متفاوت و تغییرپذیرند؛ بنابراین بدون اسکرینشات تاریخدار رابط نمیتوان نام دکمه یا ترتیب قطعی مراحل را بهعنوان آموزش فعلی ارائه داد. برای توکن خاص نیز شبکه و شناسه دارایی را با اطلاعات رسمی مقصد تطبیق دهید؛ هنگام برداشت از فعالبودن شبکه و حداقل مقدار انتقال مطمئن شوید.
در قراردادهای جدید ممکن است تنها بازار نقدینگی زنجیرهای وجود داشته باشد. این مسیر با خطر قرارداد جعلی، مجوز نامحدود، جابهجایی شدید قیمت و عدم امکان فروش همراه است. راهنمایی عمومی این است: پیش از هر تعامل، نشانی رسمی توکن، شبکه انتخابشده، موجودی کارمزد بومی، مقدار دریافتی مورد انتظار، حد مجاز لغزش و مجوزهای کیف پول را بررسی کنید. این توضیح شماتیک است و تأیید دسترسی به هیچ پلتفرم خارجی از ایران محسوب نمیشود.
شرایط خدمترسانی و قوانین محل اقامت میتوانند بر خرید، انتقال و نگهداری دارایی اثر بگذارند. بهویژه خدمات بینالمللی ممکن است کاربران یا طرفهای دارای ارتباط با ایران را محدود کنند. پرسش رسمی تحریمهای دارایی دیجیتال درباره ایران بر ریسک انطباق برای اشخاص مشمول مقررات آمریکا تأکید دارد؛ این سند مجوز یا ممنوعیت همگانی برای تمام کاربران و تمام تراکنشها تعیین نمیکند. استفاده از هویت غیرواقعی یا پنهانسازی مسیر تراکنش راهکار قابل توصیهای نیست.
مهمترین سؤال، «این میمکوین چند برابر میشود؟» نیست؛ این است که اگر فرض تحلیل غلط از آب درآمد، چه میزان از دارایی از دست میرود و چگونه از معامله خارج میشوید؟ تصمیم به تخصیص سرمایه باید متناسب با وضعیت مالی، تحمل زیان و ریسک خدمات باشد. هیچ درصد واحدی برای همه کاربران مناسب نیست.
از پیش تعیین کنید افت چه مقدار از ارزش موقعیت برای شما غیرقابل قبول است؛ اما توجه داشته باشید حدضرر در دارایی کمنقدشونده ممکن است با قیمت مورد نظر اجرا نشود. اصطلاح «برداشت اصل سرمایه» بعد از رشد قیمت به معنی صفرشدن خطر باقیمانده نیست: ارزش دارایی باقیمانده میتواند کاملاً از بین برود و کارمزد یا مالیات احتمالی هم باقی است. تصمیم خروج را پیش از فراگیرشدن شایعات مشخص کنید و آن را در میانه هیجان بدون داده جدید تغییر ندهید.
بازرسی قرارداد، خطرهای فنی شناختهشده را تا حدی روشن میکند، اما کاهش قیمت یک توکن سالم از نظر کد را متوقف نمیکند. در مقابل، نمودار صعودی یا نقدینگی ظاهراً زیاد هم قرارداد ناسالم را سالم نمیسازد. برای نمونه، حتی اگر توکن امکان ضرب بیشتر نداشته باشد، مالک بزرگ میتواند با فروش سریع قیمت را کاهش دهد. این دو دسته ریسک را در چکلیست خود مستقل نگه دارید
تصور کنید دو توکن بهصورت همزمان در شبکههای اجتماعی مطرح شدهاند. برای توکن الف، مقدار عرضه و آدرس قرارداد مشخص است، ولی بخش زیادی از دارایی در چند آدرس کنترلشده قرار دارد و استخر نقدینگی نسبت به ارزش بازار کوچک است. برای توکن ب، توزیع هولدرها پراکندهتر است، اما قرارداد همچنان اختیار ایجاد توکن بیشتر را در اختیار سازنده گذاشته است. پرسش درست این نیست که «کدام سریعتر رشد میکند؟»؛ بلکه این است که هر پروژه از کدام مسیر میتواند به زیان خریدار منجر شود.
| معیار | توکن الف، مثال فرضی | توکن ب، مثال فرضی |
|---|---|---|
| ترکیب هولدرها | تمرکز در چند کیف پول | پراکندهتر، هویت برخی نامعلوم |
| اختیار عرضه جدید | غیرفعال، در سناریو مفروض | فعال، نیازمند بررسی |
| نقدینگی فروش | کمعمق | بیشتر، بدون تضمین |
| ریسک برجسته | فروش سنگین دارندگان بزرگ | افزایش عرضه و اختیارات تیم |
در این مقایسه فرضی، توکن ب صرفاً بهدلیل استخر بزرگتر بهتر نیست و توکن الف صرفاً بهدلیل حذف اختیار ضرب امنتر نمیشود. باید وزن هر خطر را در کنار اندازه معامله خود سنجید. برای سرمایه خرد، هزینه کارمزد ممکن است بخش بزرگی از ارزش معامله باشد؛ برای سفارش بزرگتر، اثر قیمت و امکان خروج اهمیت بیشتری پیدا میکند. اگر داده لازم وجود ندارد، «نمیدانیم» پاسخ دقیقتری از نمرهسازی است.
فرض دیگری را در نظر بگیرید: توکنی یک میلیون واحد در گردش و نه میلیون واحد قفلشده دارد و قیمت مشاهدهشده هر واحد ۲ دلار است. ارزش بازار بر پایه عرضه در گردش ۲ میلیون دلار است، اما ارزش کاملاً رقیقشده فرضی با عرضه کل ۱۰ میلیون واحد به ۲۰ میلیون دلار میرسد. این تفاوت به این معنی نیست که ۱۸ میلیون دلار واقعی آماده فروش است؛ فقط نشان میدهد در صورت آزادشدن تمام توکنها و ثابتماندن قیمت، اندازه اسمی عرضه چه خواهد بود. زمانبندی آزادسازی، مالک آن واحدها و تقاضای آینده را باید مستقل بررسی کرد.
گاهی بهترین نتیجه تحقیق، خریدن نیست. اگر آدرس قرارداد از دو منبع مستقل قابل تطبیق نیست، اختیارات مدیریتی روشن نشده، فروشهای آزمایشی روی زنجیره مشاهده نمیشود، نقدینگی قفلشده بهصورت مستقل قابل اثبات نیست یا شرایط خدمت با محل اقامت شما ناسازگار است، تکمیلنکردن معامله تصمیمی قابل دفاع است. جایگزین آن نباید جستوجوی راههای غیررسمی برای پنهانکردن هویت، منشأ پول یا دورزدن محدودیتها باشد.
گزارش رشد تاریخی معمولاً قیمت ابتدا و انتهای یک بازه را مقایسه میکند؛ اما ممکن است هیچ فردی نتوانسته باشد با حجم دلخواه در نقطه اول بخرد یا در نقطه آخر بفروشد. اسپرد زیاد، نقدینگی کم، محدودیت فروش، ازدحام شبکه و تأخیر در ثبت سفارش میتوانند نتیجه شخص واقعی را تغییر دهند. حتی اگر نمودار درست باشد، نتیجه معامله شما از دو قیمت قابل اجرا، کارمزد، میزان سفارش و امکان برداشت تأثیر میگیرد.
یک فرد ممکن است چند کیف پول بسازد و یک آدرس بزرگ میتواند دارایی هزاران مشتری را نگهداری کند. قراردادهای نقدینگی، آدرسهای سوخته و توکنهای ارسالشده بدون درخواست کاربر هم آمار دارندگان را بالا میبرند. به همین ترتیب، حجم معاملات میتواند با رفتوبرگشت مصنوعی بالا برود. رشد کاربران واقعی را باید از ترکیب متغیرهایی مانند تمرکز فعالیت، تعداد طرفهای منحصربهفرد و الگوی معامله در چند دوره بررسی کرد، نه از یک عدد تنها.
اگر فردی روی دارایی پرریسک ۱۰۰ واحد بگذارد و ارزش آن ۸۰ درصد کاهش یابد، دارایی به ۲۰ واحد میرسد. برای بازگشت از ۲۰ به ۱۰۰، رشد ۴۰۰ درصدی لازم است، نه ۸۰ درصدی. این حساب ساده نشان میدهد زیانهای بزرگ چه تأثیری بر بازیابی سرمایه دارند. چنین محاسباتی احتمال رویداد را برآورد نمیکنند، ولی به فهم نامتقارنبودن افت و جبران کمک میکنند و جلوی تصمیمگیری با جملههای «اگر نصف شد، برمیگردد» را میگیرند.
میمکوین میتواند یک پدیده فرهنگی واقعی با جامعه فعال باشد، اما جامعه فعال جانشین تحلیل نقدینگی، قرارداد یا سازگاری حقوقی نیست. از ظاهر قیمت هر واحد، رشد گذشته یا نشانهای تأیید در یک ابزار، حکم سرمایهگذاری نسازید. مسیر معقولتر این است که نخست دارایی را درست شناسایی کنید، بعد قدرت فروش، حقوق قرارداد و ریسک تمرکز را بسنجید و سرانجام تصمیم بگیرید آیا توان تحمل زیان آن را دارید یا نه.
خیر. «شتکوین» برچسب عامیانهای با معیارهای متغیر است. منشأ فرهنگی یک دارایی، بهتنهایی سطح کیفیت قرارداد، صداقت تیم یا ارزش اقتصادی آن را تعیین نمیکند.
خیر. عرضه در گردش، ارزش بازار، نقدینگی، فروشپذیری و ریسک تقاضا مهماند. قیمت یکواحدی کوچک میتواند با ارزش بازار میلیارددلاری همراه باشد؛ رشد چندبرابری تضمین نمیشود.
خیر. این اقدامات بعضی مسیرهای خطر را محدود میکنند، ولی تمرکز هولدر، نقشهای دیگر، قراردادهای ارتقاپذیر و ریسک بازار همچنان ممکن است باقی بمانند.
خیر. فهرست دارایی، دسترسی واقعی به خدمات، شرایط حقوقی، شبکه پشتیبانیشده و امکان نقدکردن باید در همان زمان کنترل شوند. استفاده از مسیرهای خارجی بدون بررسی محدودیتها توصیه نمیشود.
تطبیق قرارداد، مشاهده تراکنشهای خرید و فروش اخیر، بررسی نقدینگی قابل دسترس، نقشهای مدیریتی و مقدار دریافتی پس از اثر قیمت اهمیت دارد. هیچیک بهتنهایی تضمین نمیکنند در آینده خریدار کافی پیدا شود.