ساختن یک توکن جدید با انتخاب نام و نماد شروع میشود، اما از همانجا کار جدیتر آغاز میشود: چه کسی اجازه تولید واحدهای بیشتر را دارد، چه کسی میتواند انتقال را متوقف کند و اگر کسی بخواهد توکن را بفروشد واقعاً خریداری وجود دارد؟ این پرسشها ارزش بررسی بیشتری از انتخاب یک نام هیجانانگیز دارند. در این راهنما «شتکوین» را بهعنوان برچسبی عامیانه برای داراییهای کماعتبار یا عمدتاً هیجانی به کار میبریم، نه یک استاندارد فنی یا حکم قطعی درباره همه پروژههای کوچک.
پاسخ کوتاه این است: بله، ساخت توکن امکانپذیر است. برای یادگیری، بهتر است نسخهای آزمایشی روی شبکه تست بسازید و بدون دعوت دیگران به سرمایهگذاری، عرضه، انتقال و اختیاراتش را بررسی کنید. صدور توکن، ایجاد قیمت، جذب نقدینگی و عرضه عمومی چهار کار متفاوتاند. هیچیک موفقیت مالی دیگری را تضمین نمیکند.
شتکوین دقیقاً چیست و چه تفاوتی با میمکوین دارد؟
شتکوین (Shitcoin) اصطلاح رسمیِ فنی یا حقوقی نیست. معمولاً درباره توکنی به کار میرود که کاربرد روشن، شفافیت کافی، کیفیت فنی یا توزیع قابل دفاع ندارد. گاهی این واژه درباره یک پروژه صرفاً پرریسک بهکار میرود و گاهی درباره تقلب آشکار؛ بنابراین صرفِ شنیدن این برچسب چیزی را اثبات نمیکند. برعکس، اسم جذاب، لوگوی حرفهای یا هزاران دنبالکننده نیز نشانه اعتبار نیست.
میمکوین به توکنی گفته میشود که روایت و جامعه آن حول شوخی، نماد یا فرهنگ اینترنتی شکل گرفته است. یک میمکوین ممکن است جامعه واقعی داشته باشد یا صرفاً محصول تبلیغات کوتاهمدت باشد. ساختار فنیِ قرارداد، اختیارات مالک و نحوه توزیع باید جداگانه ارزیابی شوند. نباید از یک مورد مشهور، نتیجهای درباره احتمال موفقیت سایر توکنها گرفت.
آیا برای ساخت شت کوین باید بلاکچین اختصاصی راهاندازی کرد؟
خیر. برای ساخت توکن میتوان از زیرساخت یک شبکه موجود استفاده کرد. ساخت یک کوین بومی همراه با شبکه مستقل به طراحی اجماع، زیرساخت نودها، امنیت و نگهداری بسیار بیشتری نیاز دارد. در شبکههای سازگار با ماشین مجازی اتریوم معمولاً قرارداد ERC-20 یا پیادهسازی سازگار با آن مبناست. در سولانا، توکنهای متعارف با حساب Mint و برنامههای توکن تعریف میشوند؛ سازوکارشان کپی مستقیم قرارداد ERC-20 نیست.
اگر برای مطالعه از اتریوم شروع میکنید، باید تفاوت محیط آزمایشی با شبکه اصلی را بشناسید. برای هزینههای عملیاتی شبکه اصلی، در صورت نیاز اطلاعات خرید اتریوم و قیمت اتریوم را هنگام مراجعه بررسی کنید؛ عدد زنده یا هزینه ثابت انتشار توکن را نمیتوان از پیش برای همه قراردادها اعلام کرد. برای مسیر مبتنی بر سولانا نیز صفحات خرید سولانا و قیمت سولانا صرفاً مرجع بررسی دارایی شبکهاند، نه تأیید پروژه توکن تازهساختهشده.
قبل از ساخت توکن، این هفت تصمیم را روی کاغذ روشن کنید
۱. هدفی قابل آزمون بنویسید
«میخواهیم قیمت بالا برود» هدف محصول نیست. مشخص کنید توکن برای یادگیری، نمایش روش انتقال، عضویت در یک برنامه یا آزمایش یک قرارداد ساخته میشود. اگر هیچ نیازی به توکن ندارید، شاید یک پایگاه داده عادی راهحل مناسبتری باشد. نمونه آموزشی این مطلب یک توکن آزمایشی است که قرار نیست فروخته یا بهعنوان سرمایهگذاری تبلیغ شود.
۲. شبکه و استاندارد را براساس قابلیتها انتخاب کنید
زبان برنامهنویسی، سازگاری کیف پول، ابزار تست، مدل دسترسی و هزینه عملیاتی را بررسی کنید. یک شبکه با کارمزد کمتر لزوماً تجربه ایمنتر یا نقدشوندگی بیشتر ایجاد نمیکند. همچنین یک اسم مشابه در دو شبکه، دو دارایی مجزا با شناسههای متفاوت میسازد.
۳. عرضه، تعداد اعشار و امکان مینت را ثبت کنید
سه فیلد نام (Name)، نماد (Symbol) و تعداد اعشار (Decimals) با «عرضه کل» یکی نیستند. اگر قرارداد اجازه مینت جدید داشته باشد، صرف درج عرضه اولیه، سقف همیشگی را ثابت نمیکند. درباره سقف عرضه و اینکه آیا اختیارات مینت بعداً تغییر یا واگذار میشوند، قبل از انتشار مستندات شفاف تهیه کنید.
۴. اختیارات مدیر را فهرست کنید
آیا کسی میتواند توکن جدید ایجاد کند، انتقالها را متوقف کند، آدرسهای خاص را مسدود سازد، قرارداد را ارتقا دهد یا پارامترهای کارمزد را تغییر دهد؟ هر اختیار ممکن است کاربرد عملی داشته باشد، اما ریسک تمرکز قدرت ایجاد میکند. حذف مالکیت ظاهری قرارداد بدون بررسی سایر نقشها بهمعنای حذف همه اختیارات نیست.
۵. توزیع و منافع سازندگان را روشن کنید
چه نسبتی به تیم، کاربران آزمایشی و خزانه اختصاص دارد؟ آیا کیف پولهای نزدیک به تیم کنترل چند آدرس را در اختیار دارند؟ تقسیم موجودی میان چند آدرس لزوماً توزیع مالکیت را عادلانه نمیکند. هرگونه واگذاری یا دوره قفل باید با قرارداد و شواهد قابل راستیآزمایی همراه باشد.
۶. هزینهها را از عرضه جدا حساب کنید
هزینه ثبت قرارداد، تراکنش آزمایشی، بررسی امنیتی و زیرساخت توسعه جدا از ارزش اسمی توکن است. ساخت یک میلیون واحد توکن بهتنهایی معادل خلق یک میلیون واحد ارزش اقتصادی نیست. هزینه نهایی به شرایط شبکه و پیچیدگی برنامه بستگی دارد؛ اعداد بنچمارکی بدون تاریخ و شرایط آزمون قابل اتکا نیستند.
۷. وضعیت حقوقی و اطلاع رسانی را تعیین کنید
ساخت آزمایشی برای یادگیری، عرضه عمومی، دریافت وجه از مردم و وعده بازده، فعالیتهایی با پیامدهای متفاوتاند. برای ایران، قبل از هر جذب سرمایه یا توزیع عمومی باید مقررات لازمالاجرا، شرایط ارائه خدمات، الزامات مبارزه با پولشویی، تبلیغات و مسئولیت قراردادی با مشاور حقوقی بررسی شوند. این مقاله تأیید قانونی یک مدل عرضه نیست و درباره مجازبودن عرضه عمومی در ایران حکم قطعی صادر نمیکند.
آموزش ساخت یک توکن آزمایشی در هفت گام
مسیر زیر برای محیط تست و یادگیری طراحی شده است؛ آن را با راهاندازی یک دارایی قابل عرضه به عموم اشتباه نگیرید. برای آموزش، از قالبهای استاندارد استفاده کنید و تا زمانی که آزمایشها و ارزیابی امنیتی مستقل انجام نشدهاند، سرمایه واقعی را در معرض قرارداد قرار ندهید.
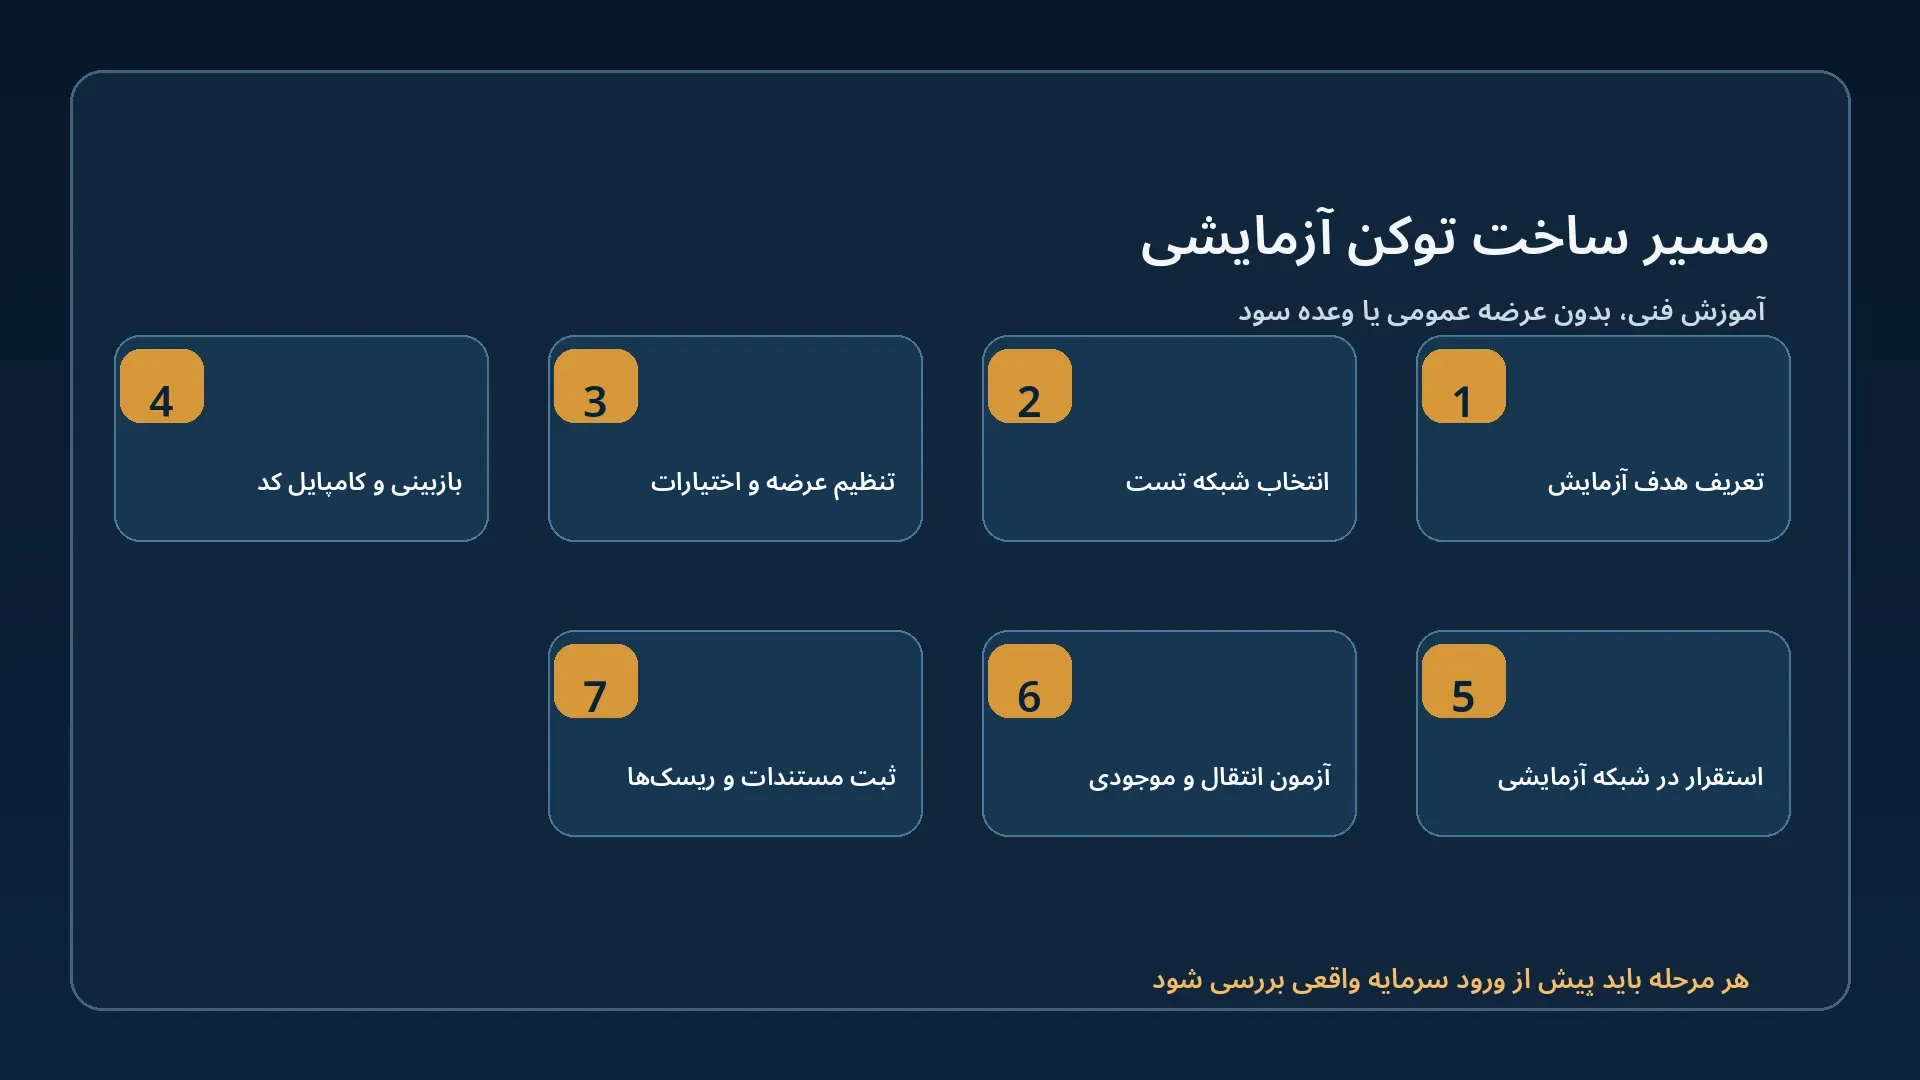
گام اول: یک کیف پول جدا برای آزمایش آماده کنید
کیف پولی بسازید که فقط در محیط تست استفاده شود. عبارت بازیابی و کلید خصوصی نباید در مرورگر، صفحه ساخت توکن، پیامرسان یا کد منتشر شوند. کیف پول اصلی و دارایی واقعی را از این تمرین جدا نگه دارید. انتخاب شبکه در کیف پول باید با محیط توسعه یکسان باشد.
گام دوم: تستنت را انتخاب و با منابع رسمی تطبیق دهید
برای تمرین ERC-20، شبکه آزمایشی Sepolia یک نمونه مستند در آموزشهای اتریوم است. اتر تستی ارزش معاملاتی اصلی ندارد؛ از روشهای معتبر تهیه دارایی آزمایشی استفاده کنید و به درخواست انتقال ارز واقعی برای «باز کردن» یک فاست ناشناس اعتماد نکنید. هدف، شبیهسازی است نه تهیه بودجه عرضه.
گام سوم: قالب استاندارد و محدوده اختیارات را مشخص کنید
ماژول ERC-20 از کتابخانههای شناختهشده مانند OpenZeppelin قابل استفاده است. پیش از تولید قرارداد، روشن کنید عرضه فقط یکبار در ابتدا ساخته میشود یا تابع مینت آینده هم وجود خواهد داشت. برای اولین تمرین، مدل عرضه ثابت و بدون قابلیت مدیریتی پیچیده، مفاهیم را واضحتر نشان میدهد. هر نمونه کد را با نسخه کتابخانه و کامپایلر تطبیق دهید.
گام چهارم: در محیط توسعه کد را بازبینی و کامپایل کنید
در یک محیط توسعه معتبر، نام آزمایشی، نماد، عرضه و تعداد اعشار را تعیین کنید. قرارداد را کامپایل کرده و اخطارهای کامپایلر را بخوانید. گزینههای پیشفرض را بدون درک اثرشان فعال نکنید؛ قابلیتهایی مانند Pause، Mint یا Upgrade به بررسی نقشها و مسیر سوءاستفاده نیاز دارند. یک قالب پرطرفدار، ضمانت امنیت قرارداد سفارشی نیست.
گام پنجم: قرارداد را تنها روی تستنت منتشر کنید
هنگام امضای تراکنش، شبکه، حساب امضاکننده، محدودیت گس و مقصد استقرار را دوباره تطبیق دهید. هش تراکنش و آدرس قرارداد را ذخیره کنید و انتشار موفق را در مرورگر بلاک همان شبکه ببینید. انتشار قرارداد با ایجاد عرضه یکسان نیست: ممکن است پیادهسازی ERC-20 بدون مکانیزم مینت، عرضه صفر داشته باشد.
گام ششم: انتقال، موجودی و اجازههای مدیریتی را آزمایش کنید
چند واحد آزمایشی را میان دو کیف پول تست جابهجا کنید و رویداد انتقال، موجودی قبل و بعد و رفتار خطاها را بررسی کنید. اگر پروژه تابع مدیریتی دارد، مجاز و غیرمجاز بودن فراخوانی آن را جداگانه تست کنید. فقط دیدن نام توکن در کیف پول کافی نیست؛ عملکرد عملی و کد قرارداد اهمیت دارند.
گام هفتم: مستندات و محدودیتها را ثبت کنید
آدرس تستنت، نسخه منبع، خروجی آزمونها، مشخصات کلیدهای مدیریتی و دلیل انتخاب مدل عرضه را در یک گزارش قرار دهید. سپس تصمیم بگیرید آیا واقعاً ضرورتی برای ادامه پروژه وجود دارد. برای هر اقدام در شبکه اصلی، نیاز به ارزیابی فنی مستقل و بررسی حقوقی مجدد دارید؛ انتشار آزمایشی مجوز عرضه عمومی ایجاد نمیکند.
ساخت توکن در سولانا چه تفاوتی دارد؟
در سولانا، یک شناسه Mint حسابی را معرفی میکند که اطلاعات پایه توکن را نگه میدارد؛ از جمله تعداد اعشار، مرجع مینت و در صورت تعریف، اختیار فریز. برای ساخت، معمولاً ایجاد حساب و مقداردهی اولیه Mint لازم است. اختیار مینت میتواند عرضه را در صورت حفظ دسترسی تغییر دهد و اختیار فریز در شرایط تعریفشده امکان متوقفکردن عملیات برخی حسابهای توکن را میدهد. وجود یا حذف این اختیارات باید در داده زنجیره بررسی شود.
در نسخههای توسعهیافته استاندارد توکن، قابلیتها و اختیارات بیشتری ممکن است وجود داشته باشد؛ بنابراین مقایسه «قابل مینت / غیرقابل مینت» بهتنهایی همه مجوزها را نمیپوشاند. قبل از انتقال یا خرید هر توکنی، Mint Address را با منبع اصلی تطبیق دهید و تصور نکنید اسم و تصویر، شناسه یکتا هستند.
فرق مینت، دیپلوی، ایجاد جفت معامله و فهرستشدن چیست؟
| مرحله | چه اتفاقی میافتد؟ | چه چیزی ثابت نمیشود؟ |
|---|
| استقرار قرارداد (Deploy) | کد و آدرس قرارداد در شبکه ثبت میشود. | وجود عرضه یا تقاضا |
| ایجاد عرضه (Mint) | واحدهای توکن طبق قواعد مربوط تولید میشوند. | قیمت و نقدشوندگی |
| ایجاد استخر نقدینگی | امکان بالقوه مبادله در چارچوب موجودی استخر فراهم میشود. | عمق بازار، معامله منصفانه یا فروش تضمینی |
| فهرستشدن در یک بازار | دارایی در سامانهای قابل مشاهده یا قابل معامله میشود. | ارزیابی رسمی امنیت یا ارزش اقتصادی |
این مراحل را نباید مترادف دانست. وجود یک جفتمعامله ممکن است فقط ظاهری از قیمت بسازد و با معاملهای کوچک تغییر بزرگی کند. پیش از سرمایهگذاری یا پیشنهاد عمومی، درباره شیوه قیمتگذاری، هزینه خروج و کنترل نقدینگی توضیح قابل راستیآزمایی لازم است.
یک مثال واقعینما از عرضه توکن، بدون ادعای ارزش مالی
فرض کنیم پروژهای آزمایشی با نام «توکن تمرین» ایجاد میشود و عرضه اولیه ثابت آن یک میلیون واحد با ۱۸ رقم اعشار است. در لایه داخلی قرارداد ERC-20، در صورت استفاده از مقیاس استاندارد، مقدار اولیه برحسب کوچکترین واحد برابر با ۱٬۰۰۰٬۰۰۰ × ۱۰^۱۸ است؛ اما تعداد واحدی که کاربر در کیف پول میبیند همان یک میلیون خواهد بود. تعداد صفرهای داخلی به خودی خود ارزش اقتصادی ایجاد نمیکند.
اگر برای توضیح شفافیت توزیع، ۶۰٪ به خزانه آزمایشی، ۲۰٪ به آزمون انتقالها، ۱۵٪ به توسعه و ۵٪ به ذخیره اشکالزدایی اختصاص یابد، جمع به ۱۰۰٪ میرسد. این نسبتها پیشنهاد توکنومیکس تجاری نیستند؛ فقط نشان میدهند چگونه میتوان حسابداری عرضه را بدون پنهانکردن سهمها توضیح داد.
| مقصد فرضی | سهم | تعداد واحد |
|---|
| خزانه آزمایشی | ۶۰٪ | ۶۰۰٬۰۰۰ |
| آزمون تراکنشها | ۲۰٪ | ۲۰۰٬۰۰۰ |
| توسعه و نگهداری | ۱۵٪ | ۱۵۰٬۰۰۰ |
| ذخیره رفع اشکال | ۵٪ | ۵۰٬۰۰۰ |
| مجموع | ۱۰۰٪ | ۱٬۰۰۰٬۰۰۰ |
|---|
هزینه ساخت توکن چقدر است؟ مثال محاسباتی گس
هزینه استقرار قرارداد روی شبکههای مبتنی بر گس، از حاصل ضرب مقدار گس مصرفی در قیمت مؤثر هر واحد گس تأثیر میپذیرد؛ کارمزدهای ویژه شبکه یا خدمت توسعه نیز ممکن است وجود داشته باشند. فرض کنید استقرار یک قرارداد در یک سناریوی آموزشی ۵۰۰٬۰۰۰ واحد گس مصرف کند و قیمت مؤثر گس ۲۰ gwei باشد. هزینه شبکه برابر با ۰٫۰۱ ETH میشود؛ این عدد نه قیمت زنده است نه برآورد تضمینشده برای قرارداد شما.
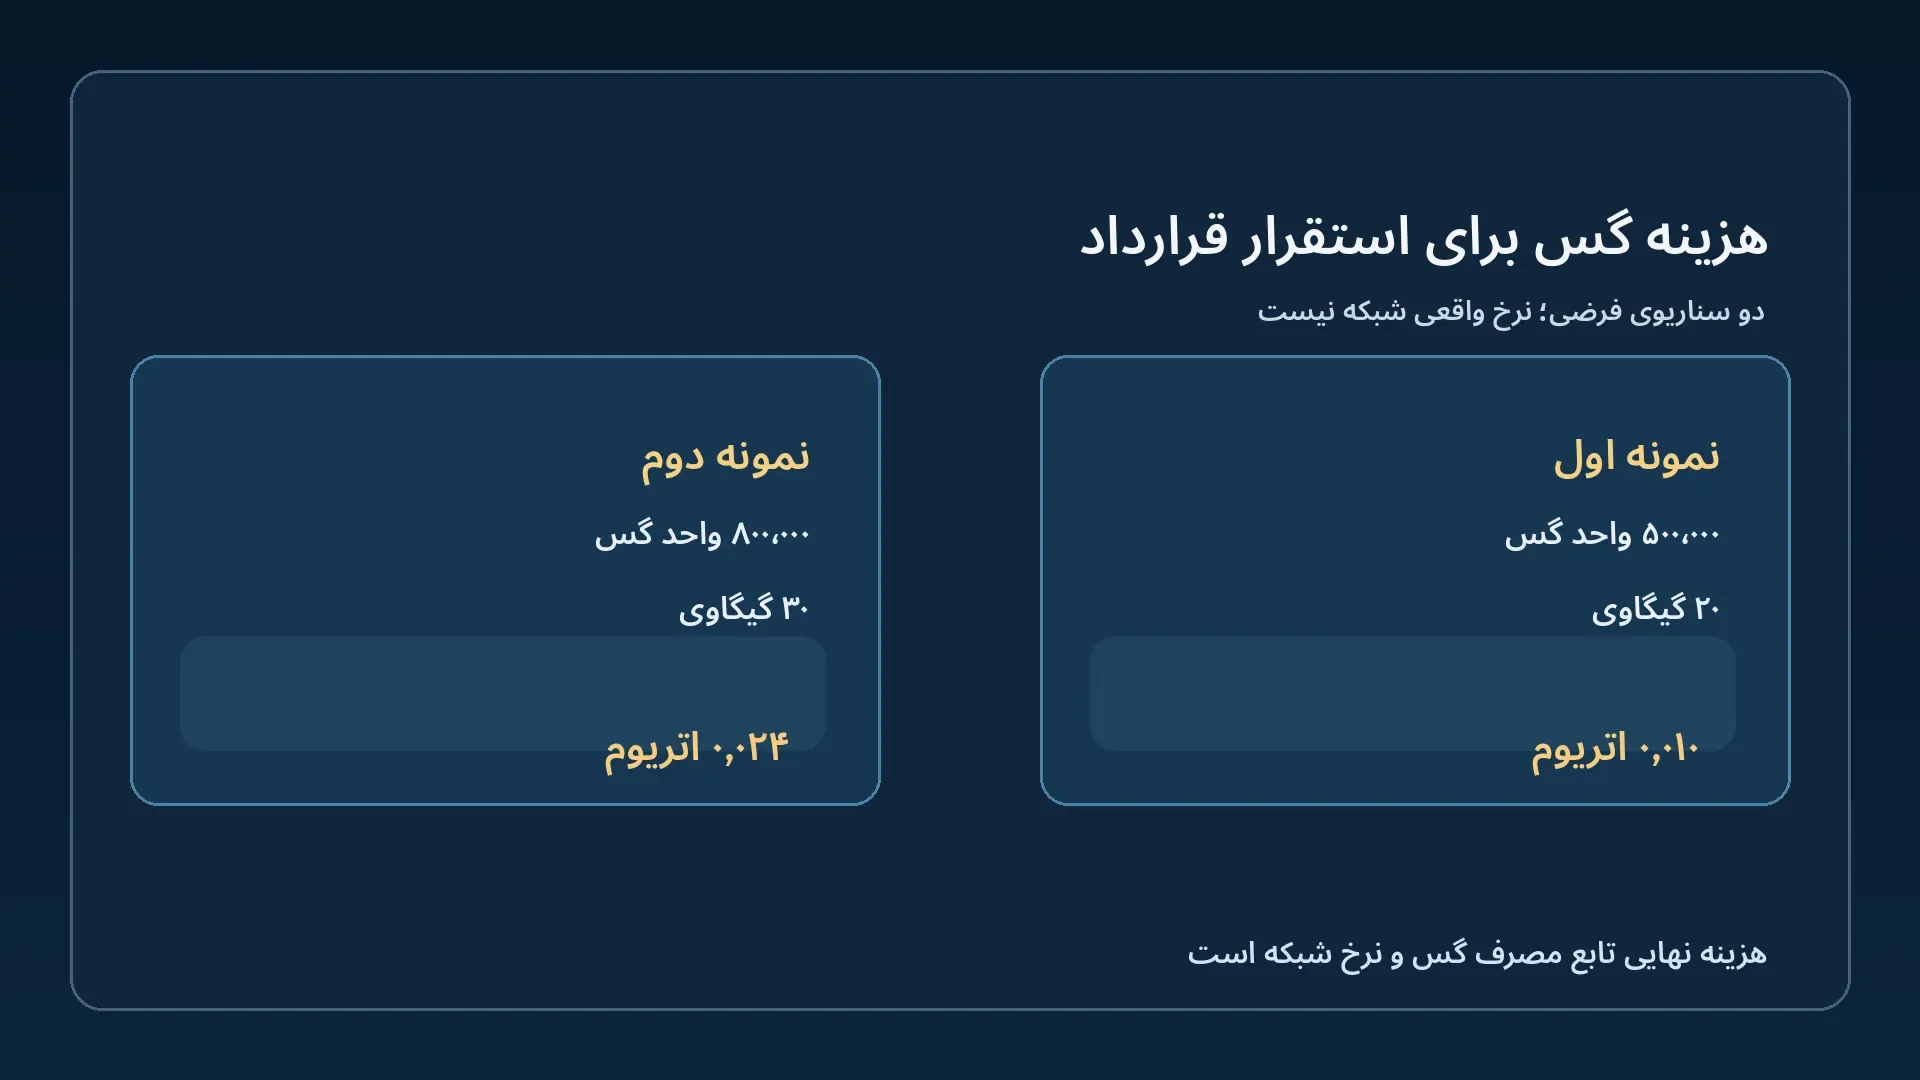
در مثالی دیگر، اگر همین عملیات ۸۰۰٬۰۰۰ واحد گس و نرخ ۳۰ gwei داشته باشد، هزینه فرضی به ۰٫۰۲۴ ETH میرسد. اختلاف صرفاً از دو ورودی مثال ناشی میشود؛ آن را شاهدی بر افزایش یا کاهش واقعی کارمزد شبکه تلقی نکنید. برای کارآموزی، اولویت با تستنت و استفاده از منابع معتبر است، نه خرجکردن برای عرضه عجولانه.
| سناریوی فرضی | گس مصرفی | قیمت گس | هزینه تقریبی |
|---|
| سادهتر | ۵۰۰٬۰۰۰ | ۲۰ gwei | ۰٫۰۱ ETH |
| پیچیدهتر | ۸۰۰٬۰۰۰ | ۳۰ gwei | ۰٫۰۲۴ ETH |
آیا ساخت توکن به معنی درآمدزایی برای سازنده است؟
خیر. ساخت توکن، فروش آن و کسب سود سه موضوع متفاوتاند. سازنده ممکن است برای کدنویسی، تست و نگهداری هزینه کند و هیچ خریداری پیدا نشود. همچنین قیمتهای ظاهری در یک استخر کمعمق را نباید در تعداد کل توکنها ضرب کرد و نتیجه را «دارایی نقدشونده» خواند. سهم بزرگی از عرضه ممکن است در عمل با آن قیمت قابل فروش نباشد.
انتشار وعده بازده، نمایش حجم مصنوعی، تبلیغ با هویت جعلی یا فروش پنهانی موجودی تیم میتواند به زیان خریداران و مسئولیت حقوقی منجر شود. هشدارهای نهادهای حمایت از سرمایهگذار، پامپودامپ با تکیه بر شبکههای اجتماعی و ادعاهای سود تضمینی را از نشانههای مهم خطر میدانند. ساخت سریع توکن، اثبات مشروعیت یا توان درآمدزایی نیست.
هفت نشانه خطر برای تشخیص توکن جعلی یا پروژه پرریسک
عرضه قابل افزایش بدون شفافیت
اگر نقشهای دارای اختیار مینت نامعلوم یا قابل تغییر باشند، دارندگان توکن ممکن است با افزایش عرضه مواجه شوند. نبود امکان مینت باید از قواعد واقعی قرارداد بررسی شود، نه متن تبلیغاتی.
امکان مسدودسازی یا تغییر کارمزد بدون توضیح
اختیارات مدیریتی گاهی برای مقابله با رخدادهای امنیتی طراحی میشوند، اما میتوانند علیه کاربران هم به کار روند. نقشها، سقف اختیارات و سازوکار پاسخگویی باید مشخص باشند.
مالکیت متمرکز زیر نام چند کیف پول
وجود دهها آدرس بهتنهایی به معنای دهها مالک مستقل نیست. ارتباط آدرسها و انتقالهای اولیه، در حد داده قابل مشاهده، باید بررسی شود.
نقدینگی کم یا خروج دشوار
ممکن است تعداد معاملهها و نمودار قیمت جذاب باشند، اما سفارش فروش بزرگ باعث سقوط نرخ شود یا اساساً خریدار کافی وجود نداشته باشد. پیش از نتیجهگیری، اختلاف قیمت خرید و فروش و عمق واقعی بازار را بسنجید.
منبع کد منتشرشده بدون آزمون کافی
تطبیق کد منتشرشده با بایتکد، نشاندهنده امنیت قرارداد نیست. وجود قرارداد وابسته، قابلیت ارتقا یا مجوز مدیریتی هنوز نیازمند بررسی است.
فشار تبلیغاتی و وعده سود سریع
پیامهایی مانند «تا امشب چند برابر میشود» یا «فروش تضمینشده» داده قابل اتکا نیستند. تعجیل عمدی معمولاً فرصت بررسی مستقل را از مخاطب میگیرد.
اطلاعات ناقص درباره تیم و شرایط عرضه
عدم شفافیت درباره سهم تیم، قفل دارایی، ریسکها یا هویت مسئولان باید تصمیم را متوقف کند؛ حتی اگر سایت طراحی حرفهای و دنبالکنندگان زیادی داشته باشد.
پیش از انتقال یا تعامل، چه چیزهایی را بررسی کنیم؟
اگر با توکنی ناشناس روبهرو شدید، ابتدا شبکه، قرارداد یا Mint Address و مرجع رسمی ناشر را کنار هم قرار دهید. قبل از اتصال کیف پول، مجوزهای درخواستی را بخوانید و کلید خصوصی را در هیچ سایتی وارد نکنید. در صورت نامشخصبودن آدرس، کارمزد، حق تغییر قرارداد یا امکان فروش، انجامندادن معامله یک تصمیم قابل دفاع است.
برای شروع مطالعه درباره بازار، صفحات صرافی ارز دیجیتال، خرید ارز دیجیتال و قیمت ارزهای دیجیتال میتوانند مسیرهای عمومی اطلاعرسانی باشند؛ وجود صفحه معامله برای هیچ توکن جدیدی به معنای توصیه سرمایهگذاری یا تأیید فنی آن نیست. برای بررسی شناسه توکن نیز راهنمای یافتن و راستیآزمایی آدرس کانترکت مکمل این مقاله است.
جمع بندی: ساخت آسان است؛ اعتمادسازی و مسئولیت دشوارتر
امکان ساخت یک توکن جدید، بهویژه روی شبکه آزمایشی، فرصت خوبی برای یادگیری استانداردها، کیف پول و قرارداد هوشمند است. بااینحال کیفیت یک پروژه از روی سرعت ایجاد یا تعداد واحدهای آن سنجیده نمیشود؛ معیارهای مهمتر، امنیت، حق کنترل سازنده، شفافیت عرضه، نقدشوندگی و رفتار مسئولانه با مخاطبان هستند. اگر هدف تنها یادگیری است، همان محیط تست کفایت میکند. اگر پای سرمایه دیگران در میان است، پیش از هر ادعا یا عرضه، توقف برای ارزیابی فنی و حقوقی ضروری است.
منابع اصلی برای مطالعه فنی و بررسی ریسک