معنی ICO و IDO در ارز دیجیتال چیست؟
معنی ICO و IDO در ارز دیجیتال چیست؟
ICO به معنای عرضه اولیه کوین و IDO به معنای عرضه اولیه صرافی غیرمتمرکز یا دیفای است.
فرض کنید یک پروژه تازهتأسیس قرار است توکن خود را به بازار معرفی کند. اگر بخشی از توکنها را بین کاربران واجد شرایط توزیع کند، ممکن است با ایردراپ روبهرو باشیم؛ اگر در برابر دریافت پول یا رمزارز، توکن را پیش از ورود گسترده به بازار بفروشد، موضوع به عرضه اولیه نزدیکتر است. تفاوت بنیادی این دو، هدف توزیع و نوع تعهد مالی شرکتکننده است؛ نه این تصور رایج که یکی همیشه رایگان و دیگری حتماً سودآور است.
گاهی یک پروژه همزمان هر دو روش را بهکار میبرد: برای جذب کاربران اولیه توکن توزیع میکند و برای تأمین مالی، بخشی دیگر را میفروشد. حتی ممکن است کاربر برای دریافت ایردراپ لازم باشد کارمزد شبکه بپردازد یا پیشتر فعالیت هزینهبر انجام داده باشد. بنابراین برای مقایسه منصفانه باید پرسید: «چه چیزی پرداخت میکنم، در مقابل چه حقی دریافت میکنم و چه زمانی میتوانم آن را معامله کنم؟»
ایردراپ را میتوان شیوه توزیع دانست، اما ICO، IEO و IDO بیشتر به شیوه عرضه یا فروش اشاره دارند. این تقسیمبندی یک راهنمای مفهومی است؛ جزئیات قرارداد هر پروژه میتواند متفاوت باشد.
| معیار | ایردراپ | عرضه اولیه توکن |
|---|---|---|
| هدف معمول | گسترش جامعه کاربران، توزیع مالکیت یا پاداش مشارکت | جذب منابع مالی و واگذاری توکن با شرایط مشخص |
| پرداخت مستقیم برای توکن | ممکن است صفر باشد؛ هزینه فعالیت، گس یا کارمزد دریافت ممکن است وجود داشته باشد | معمولاً مبلغ خرید توکن پرداخت میشود |
| معیار تخصیص | فعالیت پیشین، وظایف تعریفشده، قرعهکشی یا موجودی یک کیف پول | ثبتنام، سهمیه، سقف مشارکت، قیمت و شرایط فروش |
| ریسک شاخص | فیشینگ، مجوز مخرب کیف پول، هزینه بیپاداش، توکن بیارزش | از دست رفتن سرمایه، تأخیر تحویل، قفل توکن، نقدشوندگی ضعیف |
| قیمت و قابلیت فروش | ممکن است پیش از ایجاد بازار مشخص نباشد | قیمت عرضه ممکن است اعلام شود ولی قیمت بازار ثانویه تضمین نیست |
| الزام حقوقی | به محل اقامت، سازوکار توزیع و مقررات مربوط وابسته است | به کشور و ماهیت اقتصادی توکن/عرضه وابسته است |
ICO مخفف Initial Coin Offering یا عرضه اولیه کوین است. در کاربرد رایج، پروژه در یک دوره مشخص توکنهایی را با شرایط فروش اعلامشده عرضه میکند و از خریداران وجه میگیرد. هدف معمول، جمعآوری سرمایه برای توسعه محصول یا اکوسیستم است؛ اما خرید توکن لزوماً بهمعنای سهامدار شدن، حق رأی در شرکت یا تضمین دریافت سود نیست. حقوق خریدار را باید از اسناد همان عرضه فهمید، نه از نام ICO. هشدار رسمی Investor.gov درباره ICO نیز بر بررسی حقوق توکن، امکان بازفروش و خطر کلاهبرداری تأکید دارد.
در IEO فروش اولیه از طریق یک سکوی معاملاتی متمرکز برگزار میشود و ممکن است آن سکو قواعد تخصیص و احراز هویت را تعیین کند. در IDO توزیع یا فروش اولیه معمولاً از طریق سازوکارهای غیرمتمرکز و قراردادهای هوشمند انجام میشود. هیچیک از این برچسبها، ممیزی قطعی پروژه یا تضمین امنیت سرمایه نیست. همچنین واژه «عرضه اولیه» با عرضه عمومی سهام در بورس یکسان نیست و نمیتوان حمایتهای قانونی بورس را خودکار به یک فروش توکن تعمیم داد.
در سادهترین نمونه، پروژه فهرستی از کیف پولهای واجد شرایط را تعیین میکند و توکنها را مستقیم ارسال میکند یا صفحهای برای Claim در اختیار کاربران قرار میدهد. گاهی معیار، حضور پیشین در شبکه است؛ گاهی ثبتنام، انجام فعالیت آموزشی یا مشارکت در جامعه. انجام فعالیت بهتنهایی حق قطعی دریافت توکن ایجاد نمیکند؛ قواعد نهایی تخصیص ممکن است تغییر کنند و تشخیص واجد شرایط بودن همیشه شفاف نیست.
در ایردراپ استاندارد، توکن ممکن است بدون درخواست خرید توزیع شود. در مدل فعالیتمحور، پروژه اقداماتی مانند آزمودن یک قابلیت یا مشارکت در جامعه را معیار قرار میدهد. نوع گذشتهنگر به رفتار تاریخی کیف پول پیش از اعلام توزیع نگاه میکند. این طبقهبندی کمک میکند منشأ استحقاق را بشناسیم؛ اما هیچکدام ثابت نمیکنند دریافت توکن سود خالص دارد.
برای تعریف و گونههای توزیع، مقاله مستقل ایردراپ ارز دیجیتال چیست؟ مناسبتر است؛ در این صفحه تمرکز بر تفاوت تصمیمگیری آن با خرید در عرضه اولیه باقی میماند.
گاهی بله، کاربر توکن را بدون پرداخت مستقیم دریافت میکند. بااینحال سه هزینه پنهان را نباید فراموش کرد: زمان صرفشده، کارمزد شبکه برای دریافت یا جابهجایی و ریسک امنیتی اتصال کیف پول یا امضای تراکنش. ممکن است توکن دریافتی در بازار قابل فروش نباشد یا ارزش آن حتی هزینه انتقال را پوشش ندهد. از سوی دیگر درخواست پرداخت «کارمزد فعالسازی جایزه» به آدرس ناشناس یک نشانه جدی هشدار است، نه الزام طبیعی همه ایردراپها.
در فروش توکن، پروژه معمولاً اطلاعاتی درباره مقدار عرضه، قیمت یا فرمول قیمتگذاری، حداقل و حداکثر مشارکت، زمان تخصیص و آزادسازی توکن منتشر میکند. سرمایهگذار اگر واجد شرایط باشد، مطابق شرایط قرارداد مبلغی میپردازد و در برابر آن حق دریافت توکن یا خود توکن را کسب میکند. مشکل از جایی آغاز میشود که کاربر «پرداخت وجه» را معادل «مالکیت فوری توکن قابل فروش» بداند.
توکنها ممکن است با تأخیر تحویل شوند، بخشی از آنها مشمول وستینگ یا آزادسازی تدریجی باشد، یا ابتدا فقط رسیدی غیرقابل معامله دریافت شود. پیش از خرید، باید بدانید آیا امکان بازپرداخت وجود دارد، چه کسی نگهدارنده دارایی است، آیا بازار ثانویه تشکیل میشود و چه کسی اختیار تغییر قرارداد یا توقف عرضه را دارد. راهنمای تخصصی عرضه اولیه ارز دیجیتال چیست؟ جزئیات خود سازوکار فروش را پوشش میدهد.
قیمت عرضه نتیجه قرارداد فروش است؛ قیمت معامله پس از عرضه را عرضه و تقاضا، نقدشوندگی، قفل بودن موجودی گروهها و انتظارات معاملهگران تعیین میکند. اگر پروژه اعلام کند توکن را با قیمت فرضی ۰٫۱۰ دلار فروخته است، این عدد بهمعنای ارزشگذاری قطعی ۰٫۱۰ دلار در روز آغاز معامله نیست. ممکن است قیمت بالاتر یا بسیار پایینتر باشد و حتی سفارش فروش با قیمت مدنظر خریدار اجرا نشود.
فرض کنید ۱۰۰ توکن فرضی دریافت کردهاید و قیمت قابل مشاهده بازار برای هر توکن ۰٫۲۰ دلار است؛ ارزش اسمی برابر ۲۰ دلار میشود. اگر انتقال و فروش، رویهم ۵ دلار هزینه داشته باشد، با فرض اجرای کامل سفارش و ثابتماندن قیمت، مبلغ خالص تقریبی ۱۵ دلار خواهد بود. این ۱۵ دلار را نمیتوان پیش از امکان واقعی فروش «سود تحققیافته» نامید. اگر بازار عمق کافی نداشته باشد، قفل انتقال برقرار باشد یا قیمت سقوط کند، نتیجه متفاوت است.
فرض کنید ۲۰۰ دلار توکن با قیمت عرضه هر واحد ۰٫۱۰ دلار میخرید؛ سهم فرضی شما ۲٬۰۰۰ توکن است. اگر زمان امکان فروش، قیمت هر توکن به ۰٫۰۷ دلار برسد، ارزش بازار سهم شما ۱۴۰ دلار است؛ یعنی ۶۰ دلار زیان ناخالص یا ۳۰٪ سرمایه اولیه. اگر کارمزد فروش فرضی ۲ دلار نیز کم شود، دریافتی ۱۳۸ دلار و زیان نهایی ۶۲ دلار خواهد بود؛ بدون احتساب کارمزد خرید، انتقال یا تبدیل ارز. این مثال، پیشبینی هیچ عرضه مشخصی نیست.
در ایردراپ ناشناخته، اولین ریسک ممکن است اصلاً نوسان قیمت نباشد؛ یک صفحه جعلی میتواند از شما امضایی بگیرد که اجازه خرجکردن توکنهای قبلی کیف پول را بدهد. وجود توکن ناشناس در کیف پول دلیل اعتماد به پیام همراه آن نیست. توصیه رسمی راهنمای مقابله با کلاهبرداری اتریوم بررسی و لغو مجوزهای مشکوک را از اقدامات امنیتی مهم میداند.
در عرضه اولیه، خطر اصلی اغلب ترکیبی از از دست رفتن وجه پرداختی، تحویلنشدن توکن، محدودیت نقدشوندگی، قرارداد آسیبپذیر و تخصیص نامتوازن توکنهاست. اگر بخش بزرگی از موجودی نزد تیم یا سرمایهگذاران اولیه باشد و آزادسازی آن نزدیک باشد، فشار فروش احتمالی را باید در ارزیابی لحاظ کرد؛ نتیجه بازار البته قابل پیشبینی قطعی نیست.
در سال ۲۰۲۶ نیز مسئله امضای مبهم همچنان مهم است؛ اطلاعیه بنیاد اتریوم درباره Clear Signing در مه ۲۰۲۶ به ضرورت نمایش روشن اثر واقعی مجوزها پیش از امضا اشاره میکند. بهجای اعتماد به ظاهر دکمه، نتیجه دسترسی قرارداد را بررسی کنید.
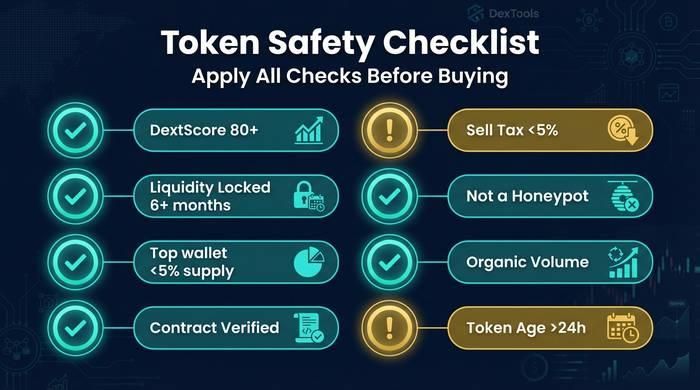
برای هر دو روش، از تبلیغات شروع نکنید. ابتدا محصول و کاربرد واقعی توکن را پیدا کنید، سپس به سراغ اسناد توکنومیکس بروید: عرضه کل و در گردش، سهم تیم، زمانبندی قفل و آزادسازی، اختیار تولید یا مسدودسازی توکن، نقش قراردادهای هوشمند و وضعیت ممیزی فنی. یک حساب کاربری رسمی یا نام آشنا جایگزین این بررسیها نیست.
در ایردراپ، معیار واجد شرایط بودن، زمان اسنپشات، نحوه Claim، آخرین فرصت احتمالی و شبکه انتقال را بررسی کنید. در عرضه اولیه، علاوه بر اینها، قیمت، سقف مشارکت، دوره بازپرداخت در صورت شکست و محدودیتهای بازفروش اهمیت دارد. اگر دسترسی به قرارداد یا اطلاعات تیم ممکن نباشد، ناتوانی در ارزیابی خود یک ریسک است. برای چارچوب تحقیقی گستردهتر، راهنمای تحقیق شخصی پیش از سرمایهگذاری (DYOR) را ببینید.
پروژهها ممکن است بسته به محل ثبت شرکت، مقررات تأمین مالی، تحریمها، شرایط استفاده یا خدمات نگهداری دارایی، برای برخی کشورها محدودیت داشته باشند. نمایش یک صفحه مشارکت یا امکان فنی اتصال کیف پول، تأیید حقوقی یا تضمین پرداخت توکن به کاربر ایرانی نیست. همچنین حکم کلی درباره قانونی یا غیرقانونی بودن تمام ایردراپها و عرضهها در ایران بدون بررسی مقررات جاری هر فعالیت معتبر نیست.
پیش از مشارکت، شرایط رسمی پروژه، فهرست کشورهای مجاز، قواعد احراز هویت، مقررات داخلی مرتبط و محدودیت برداشت را از منابع معتبر بررسی کنید؛ از جعل هویت یا دورزدن محدودیتهای اعلامشده استفاده نکنید. در صورت ابهام مالیاتی یا قراردادی، دریافت نظر متخصص واجد صلاحیت لازم است. این مقاله جایگزین مشاوره مالی یا حقوقی شخصی نیست.
دریافت توکن پایان ارزیابی نیست. ابتدا آدرس قرارداد و شبکه را با منابع اصلی تطبیق دهید، قابلیت انتقال را بررسی کنید و بهجای اعتماد به عدد روی صفحه کیف پول، ببینید آیا حجم معامله و طرف خریدار واقعی وجود دارد یا خیر. برای تصمیم درباره فروش، هزینه شبکه و کارمزد معامله را کنار قیمت احتمالی بگذارید. در صفحه قیمت ارزهای دیجیتال میتوان قیمت داراییهای فهرستشده را بررسی کرد؛ اما نمایش قیمت بهمعنای تضمین امکان معامله هر توکن تازهعرضهشده نیست.
اگر تصمیم به خرید یا فروش دارایی پشتیبانیشده گرفتهاید، شرایط سفارش، شبکه و کارمزد را در بخش خرید ارز دیجیتال بررسی کنید. پیش از هر انتقال، یکسانبودن شبکه مبدأ و مقصد را کنترل کنید. برای شناخت خدمات عمومی نیز از صرافی ارز دیجیتال ایراناکسچنج شروع کنید. این اشارهها به معنای پشتیبانی قطعی از توکنهای ایردراپی یا عرضه اولیه نیست.
اگر هدف صرفاً شناخت یک پروژه یا تجربه استفاده از شبکه است، ایردراپ بدون پرداخت مستقیم شاید نقطه ورود کمهزینهتری به نظر برسد؛ ولی زمان، مجوزهای کیف پول و احتمال نرسیدن پاداش را باید جدی گرفت. اگر قصد خرید در عرضه اولیه دارید، با تصمیم سرمایهگذاری پرریسک روبهرو هستید و باید درباره قیمتگذاری، قفل توکن، کیفیت تیم و امکان خروج شواهد مشخص داشته باشید. هیچکدام صرفاً بهدلیل اسم روش، «بهتر» یا «مطمئنتر» نیست.
قاعده کاربردی این است: در ایردراپ بپرسید برای دریافت چه اختیاری میدهم؛ در عرضه اولیه بپرسید در برابر پرداخت چه حق قابل اجرایی میگیرم. اگر پاسخ روشن نبود، عجله نکردن معمولاً از تصمیمی که فقط از ترس جا ماندن گرفته شده منطقیتر است.
ICO به معنای عرضه اولیه کوین و IDO به معنای عرضه اولیه صرافی غیرمتمرکز یا دیفای است.
شرکت در ایردراپ برای شما رایگان است اما شرکت در عرضه اولیه به عنوان سرمایه گذاری در نظر گرفته میشود.
ارائه توکنهای کلاهبرداری در بازار ارزهای دیجیتال بسیار رایج است. شما همیشه باید مراقب باشید که گرفتار پروژههای کلاهبرداری نشوید.
با افزایش محبوبیت ایردراپ ها، تعدادی سایت معتبر ایردراپ مانند Airdrop Alert ،AirdropsMob ،Coinairdrops Airdrop Addict و Airdrops Live وجود دارند که میتوانید از اطلاعات مربوط به ایردراپ ها باخبر شوید.