تاریخچه بیتکوین از سال ۲۰۰۸ با انتشار سندی کوتاه درباره «پول نقد الکترونیکی همتابههمتا» آغاز میشود، اما داستان آن فقط داستان گرانشدن یک دارایی نیست. در کمتر از دو دهه، ایدهای که امکان انتقال ارزش بدون یک مدیر مرکزی را توضیح میداد، به شبکهای با کاربران، استخراجکنندگان، توسعهدهندگان، کسبوکارها و منتقدان گوناگون تبدیل شد. در این مسیر، تراکنش نخست، خرید دو پیتزا، چند بحران امنیتی، تغییرات پروتکل، هاوینگها و ورود ابزارهای مالی قانونگذاریشده، هرکدام بخشی از تاریخ را ساختهاند.
برای خواندن درست این تاریخ باید سه موضوع را جدا نگه داشت: «وقایع ثبتشده در خود شبکه» مانند ارتفاع بلاک و تراکنش، «تصمیمهای توسعه و مقررات» که اسناد تاریخدار دارند و «داستان قیمت» که به منبع داده و واحد اندازهگیری وابسته است. این مقاله بر دو دسته اول تکیه میکند و درباره فراز و فرود قیمت، بدون نسبتدادن بازده قطعی یا جعل نمودار تاریخی توضیح میدهد. اگر هدف صرفاً معامله است، صفحه خرید بیتکوین و صفحه قیمت بیتکوین کارکرد متفاوتی از این راهنمای تاریخی دارند.
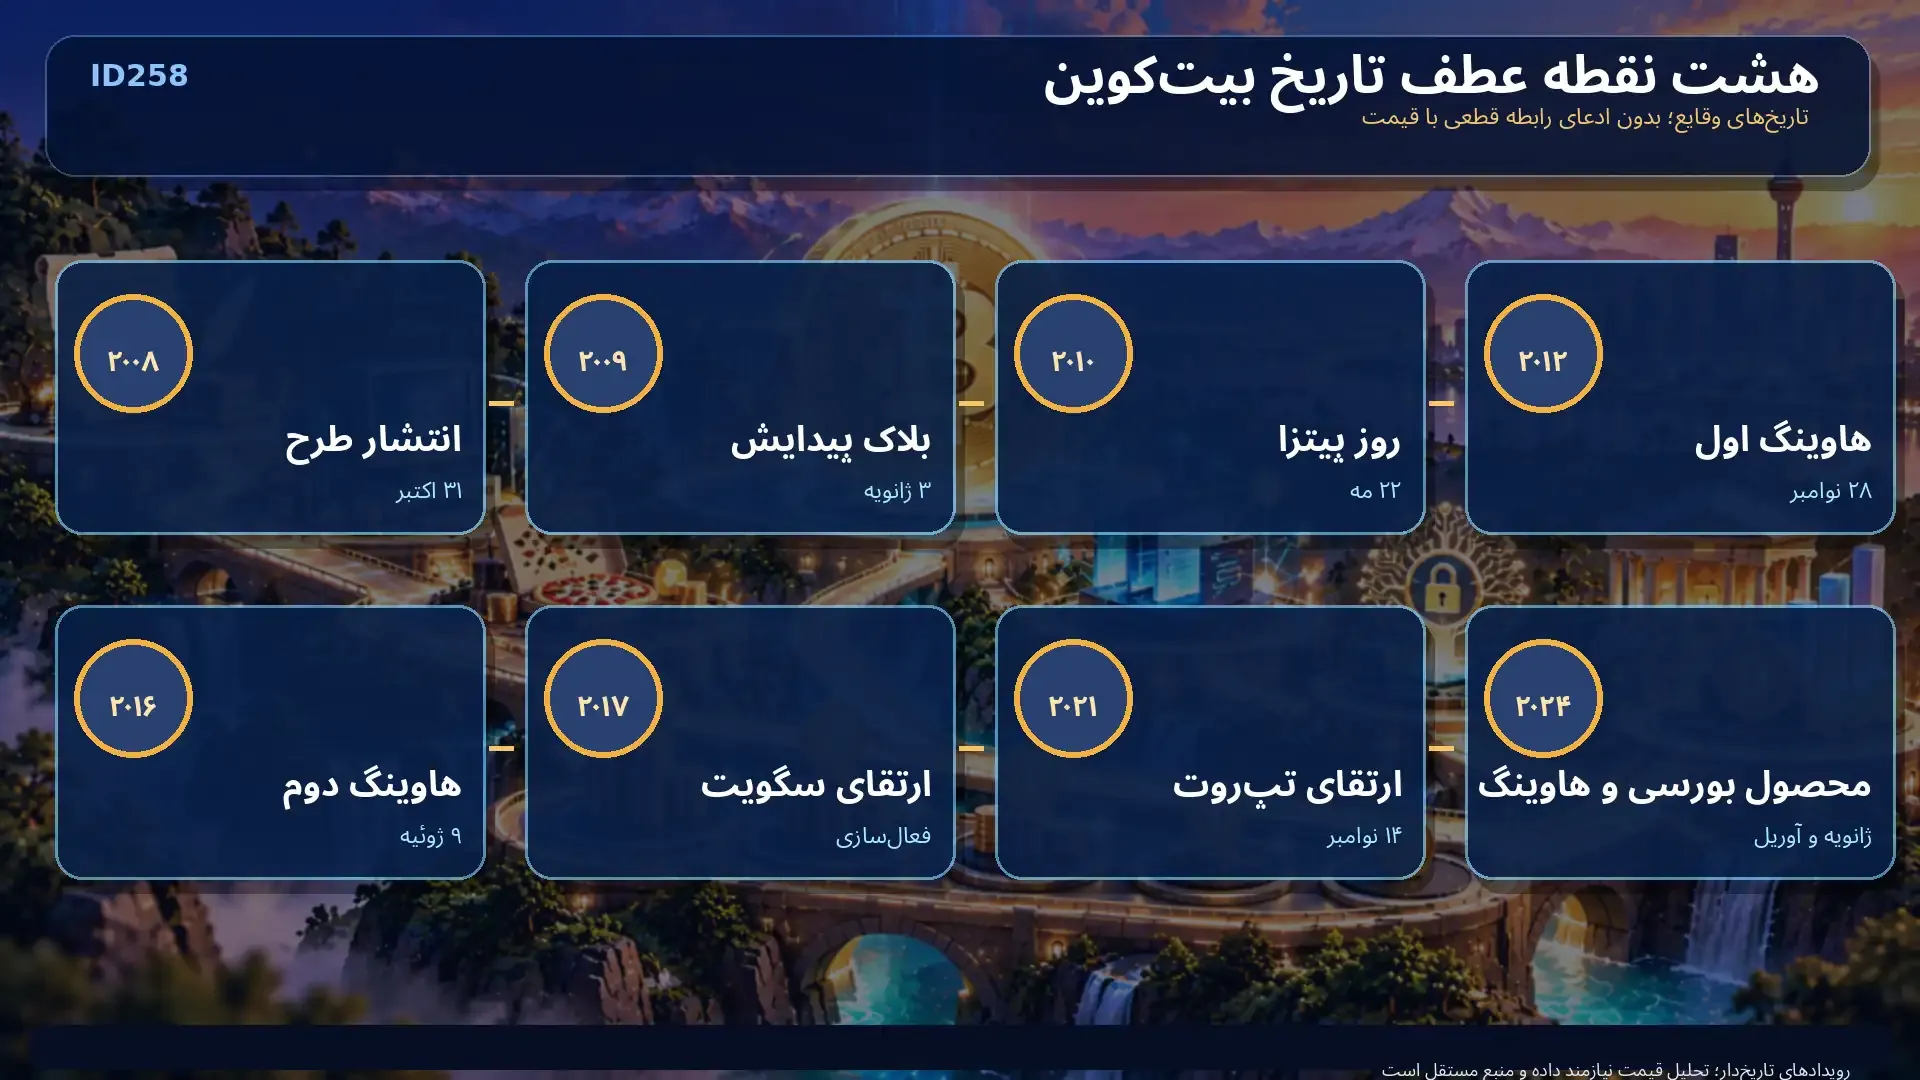
جدول زمانی مهمترین رویدادهای بیت کوین تا ۲۰۲۶
سال یا تاریخ
رویداد
اهمیت و محدوده ادعا
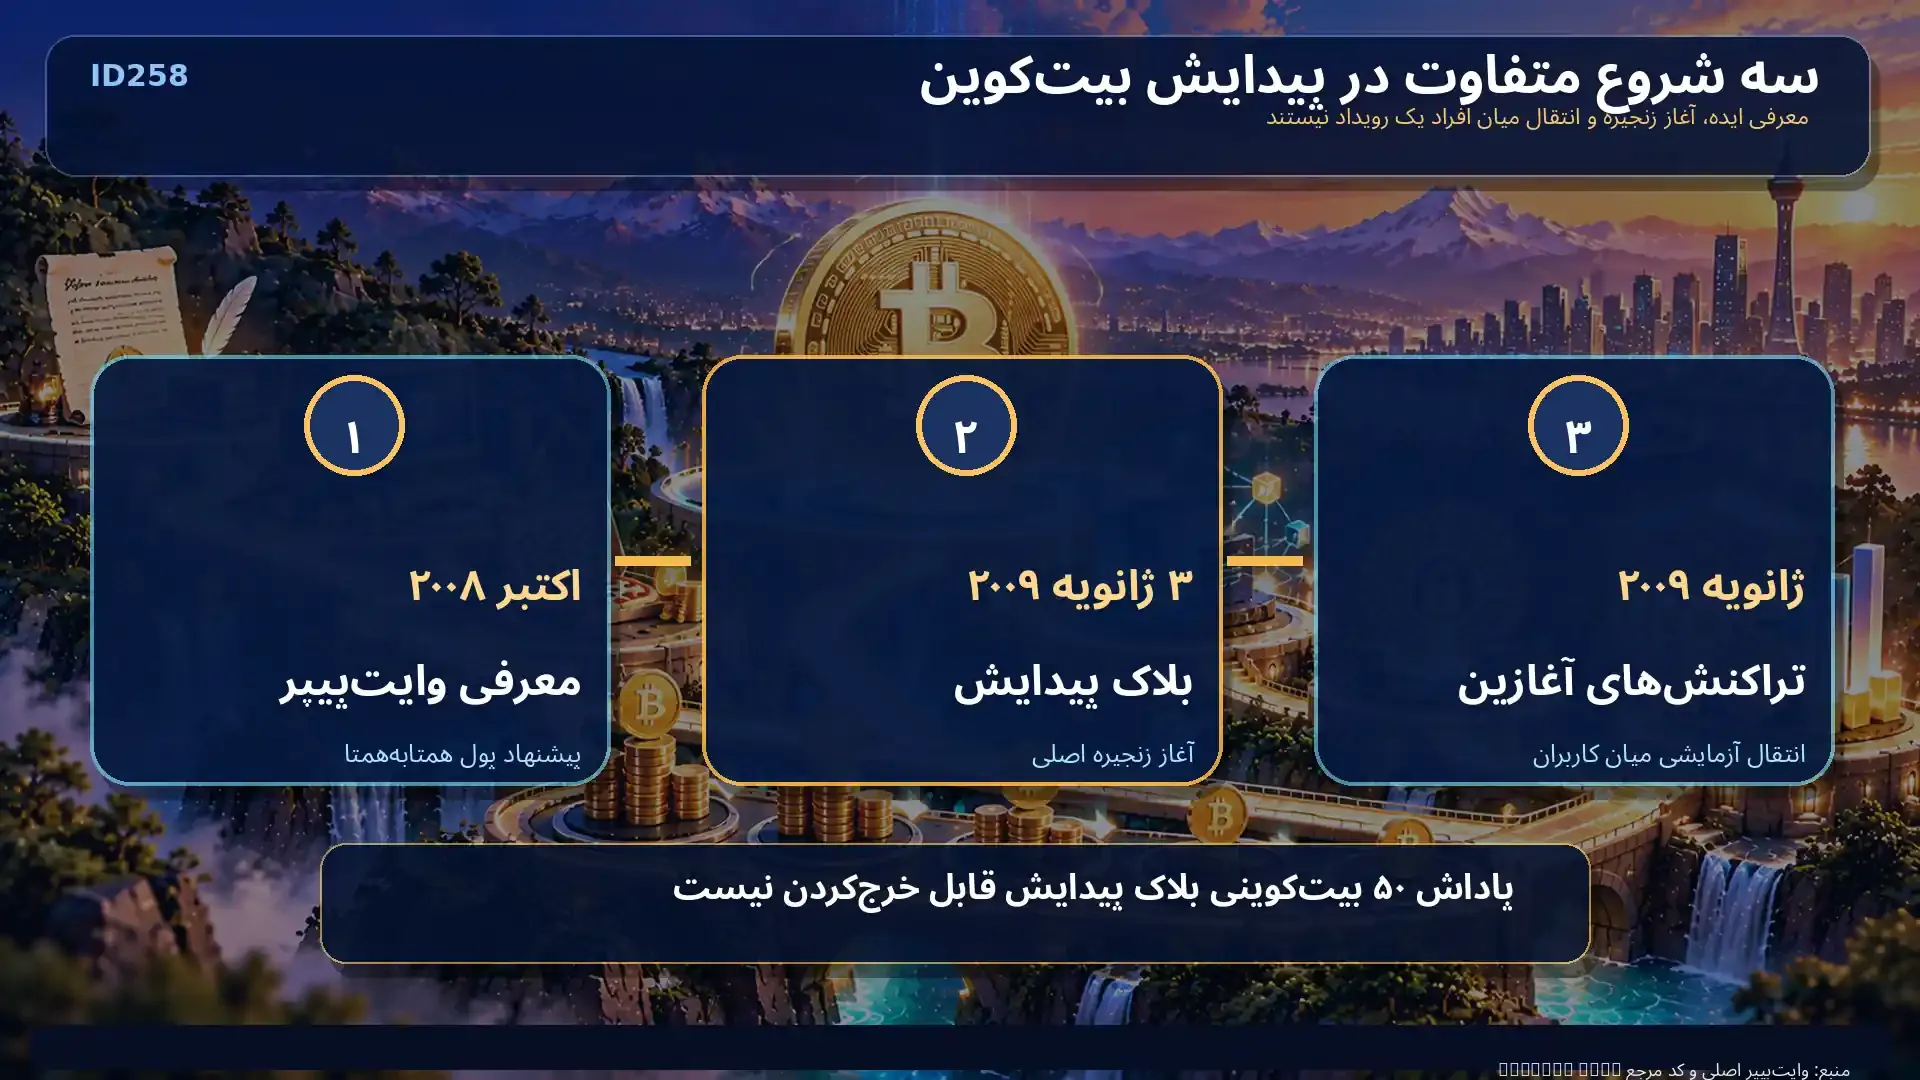
۳۱ اکتبر ۲۰۰۸
انتشار وایتپیپر
معرفی طرح پول همتابههمتا؛ نه آغاز استخراج
۳ ژانویه ۲۰۰۹
ایجاد بلاک پیدایش
آغاز زنجیره اصلی بیتکوین
ژانویه ۲۰۰۹
انتشار نرمافزار و تراکنش اولیه
شروع استفاده عملی از شبکه
۲۲ مه ۲۰۱۰
پرداخت ۱۰٬۰۰۰ BTC برای دو پیتزا
نمونه مشهور خرید کالای فیزیکی
۲۸ نوامبر ۲۰۱۲
هاوینگ اول
پاداش هر بلاک ۲۵ BTC شد
۹ ژوئیه ۲۰۱۶
هاوینگ دوم
پاداش به ۱۲٫۵ BTC رسید
۲۰۱۷
فعالشدن SegWit
تغییر مهم در ساختار داده تراکنش
۱۱ مه ۲۰۲۰
هاوینگ سوم
پاداش ۶٫۲۵ BTC
۱۴ نوامبر ۲۰۲۱
فعالشدن Taproot
بهبود قابلیتهای اسکریپت و امضا
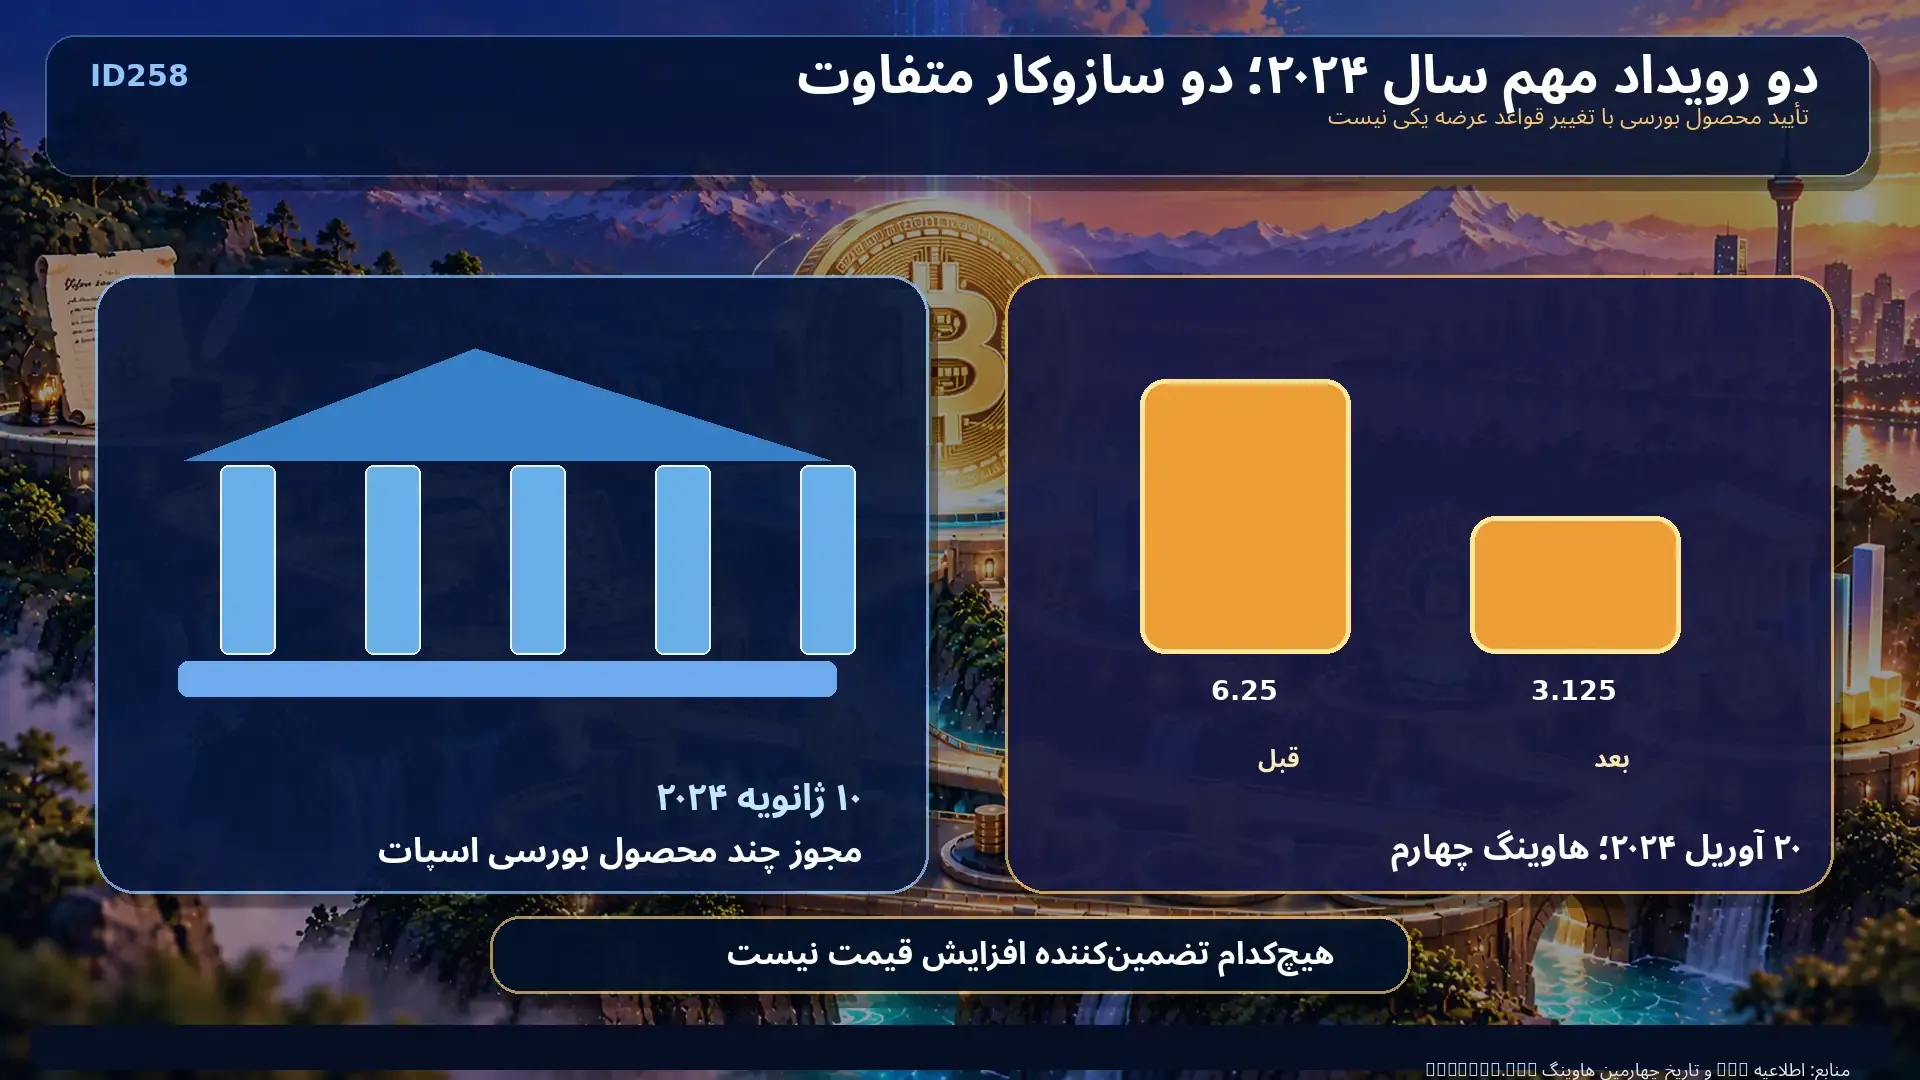
۱۰ ژانویه ۲۰۲۴
تأیید چند ETP اسپات بیتکوین در آمریکا
مجوز فهرستشدن محصول، نه تأیید خود BTC
۲۰ آوریل ۲۰۲۴
هاوینگ چهارم
پاداش ۳٫۱۲۵ BTC در هر بلاک
۲۰۲۶
ادامه فعالیت شبکه با قواعد جاری
تصویر لحظهای قیمت یا سهم بازار از این جدول نتیجه نمیشود
این تاریخها از جنس یکسان نیستند: ارتفاع هاوینگ و فعالسازی برخی ارتقاها در قواعد شبکه ثبت میشود؛ مجوز محصول بورسی به حوزه حقوقی آمریکا مربوط است؛ و ارزش بازار در هر روز میتواند تغییر کند. به همین دلیل نمیتوان از ردیفهای جدول نتیجه گرفت که قیمت پس از هر رویداد حتماً افزایش یافته است.
پیش از بیتکوین؛ پول دیجیتال چه کمبودی داشت؟
از پژوهش های رمزنگاری تا مسئله دوباره خرج کردن
پیش از سال ۲۰۰۸، پژوهشگران و سازندگان نرمافزار مدتها درباره امضای دیجیتال، پرداخت اینترنتی و پول الکترونیکی کار کرده بودند. ایدههای دیوید چاوم درباره پرداختهای محافظتکننده از حریم خصوصی، طرحهای اثبات کار و پیشنهادهای پولی مانند b-money و bit gold نشان میدهند که بیتکوین در خلأ پدید نیامد. با این حال، وجود اجزای مشابه به این معنی نیست که آن سامانهها دقیقاً همان سازوکار یا همان سطح تمرکززدایی بیتکوین را داشتند.
دشواری بنیادی پول دیجیتال این است که یک فایل، برخلاف اسکناس فیزیکی، بهآسانی قابل کپی است. در سامانه متمرکز، بانک یا پایگاه داده مرجع میتواند مانع خرجکردن دوباره یک موجودی شود. مسئله بیتکوین این بود که چگونه مشارکتکنندگانی که الزاماً به هم اعتماد ندارند، بر تاریخچه مشترک تراکنشها توافق کنند؛ بدون اینکه برای هر انتقال به یک دفتر مرکزی واحد رجوع کنند. پاسخ آن، ترکیب امضای دیجیتال، زنجیره بلوکهای دارای اثبات کار، پاداش اقتصادی و اعتبارسنجی مستقل قواعد بود.
بحران مالی ۲۰۰۸؛ هم زمانی تاریخی یا علت قطعی؟
وایتپیپر در اکتبر ۲۰۰۸ منتشر شد؛ دورانی که بحران مالی جهانی اعتماد عمومی به نهادهای مالی را به بحثی فراگیر تبدیل کرده بود. همزمانی این دو رویداد اهمیت تاریخی دارد، اما از آن نمیتوان انگیزه شخصی قطعی نویسنده ناشناس را نتیجه گرفت. پیام روزنامهای که در بلاک پیدایش قرار گرفت، نشانهای قابلبررسی از فضای خبری همان دوره است؛ بااینحال برداشت سیاسی از آن باید بهعنوان تفسیر بیان شود نه واقعیت اثباتشده.
۳۱ اکتبر ۲۰۰۸؛ ساتوشی ناکاموتو چه چیزی معرفی کرد؟
وایت پیپر چه گفت و چه نگفت؟
ساتوشی ناکاموتو در ۳۱ اکتبر ۲۰۰۸ طرح Bitcoin: A Peer-to-Peer Electronic Cash System را به فهرست ایمیلی رمزنگاری معرفی کرد. این متن درباره پرداخت مستقیم، ثبت تراکنش در زنجیرهای از اثباتهای کار، برآورد امنیت در برابر مهاجم و انگیزه مشارکتکنندگان توضیح میداد. نسخه اصلی وایتپیپر در آرشیو بیتکوین در دسترس است. خواندن مستقیم سند به ما کمک میکند ادعای نوشتهشدن همه قابلیتهای امروزی بیتکوین در ۲۰۰۸ را تکرار نکنیم؛ برخی ابزارها و ارتقاها سالها بعد توسعه یافتهاند.
چند واژه نیز باید دقیق بهکار روند: «همتابههمتا» به معنی نبود نیاز به یک مؤسسه تسویه مرکزی در خود پروتکل است، نه اینکه هیچ کاربر یا فروشندهای از واسطه استفاده نمیکند. «شبهناشناس بودن» نیز به معنی پنهانبودن قطعی هویت نیست؛ داده تراکنش در دفتر کل عمومی قابل مشاهده است و ارتباط آن با هویت میتواند در شرایطی آشکار شود. «غیرمتمرکز بودن» هم طیفی از قدرت تصمیمگیری و زیرساخت را توصیف میکند، نه مصونیت شبکه یا بازار از هر نوع تمرکز.
هویت ساتوشی چرا هنوز حلنشده است؟
ساتوشی نام مستعاری است که برای نویسنده یا نویسندگان وایتپیپر و مشارکت در نسخههای آغازین نرمافزار استفاده شد. نامهای گوناگونی طی سالها مطرح شده، اما نسبتدادن این هویت به یک فرد مشخص بدون مدارک قابل راستیآزمایی و پذیرفتهشده، ادعایی غیرمسئولانه است. برای فهم تاریخ شبکه نیز دانستن شناسنامه سازنده ضروری نیست: کد، بلاکها و سوابق عمومی را میتوان مستقل از ادعاهای هویتی بررسی کرد.
اهمیت این وضعیت آن است که نرمافزار پس از دوره اولیه، صرفاً با دستور یک سازنده ناشناس اداره نشده است. توسعهدهندگان میتوانند پیشنهاد بدهند و کد منتشر کنند، اما اجرای قواعد به نرمافزاری بستگی دارد که مشارکتکنندگان شبکه انتخاب و اجرا میکنند. این سازوکار پیچیدهتر از جمله ساده «هیچکس بیتکوین را کنترل نمیکند» است و به هماهنگی، انگیزهها، اختلافنظرها و امکان رد تغییرات نیز وابسته است.
۳ ژانویه ۲۰۰۹؛ تولد زنجیره و نخستین تراکنشها
بلاک پیدایش و پیام روزنامه تایمز
بلاک صفر یا Genesis Block در ۳ ژانویه ۲۰۰۹ ساخته شد. در کد مرجع Bitcoin Core، زمانمهر 1231006505 و متن خبری روزنامه The Times با تاریخ 03/Jan/2009 برای ساخت همین بلاک آمده است. این شواهد را میتوان در کد منبع بیتکوین مشاهده کرد. پاداش تعریفشده در تراکنش کوینبیسِ بلاک پیدایش ۵۰ BTC است، اما طبق قواعد خاص آغاز زنجیره، این خروجی قابل خرجکردن نیست؛ بنابراین برابر دانستن «وجود پاداش» و «قابل انتقالبودن آن» خطاست.
بلاک پیدایش رویدادی متفاوت از راهاندازی کامل شبکه کاربران است. پس از آن، انتشار نرمافزار و مشارکت افراد اولیه امکان استخراج بلاکهای دیگر و ارسال تراکنش را فراهم کرد. از نظر آموزشی، بهتر است سه تاریخ را قاطی نکنیم: روز انتشار طرح، روز ساخت نخستین بلاک و روزهایی که ارسال عملی ارزش روی شبکه بین کاربران آغاز شد. این تفکیک از تکرار روایت «بیتکوین در ۲۰۰۸ استخراج شد» جلوگیری میکند.
هال فینی و انتقال اولیه بیت کوین
هال فینی از نخستین افراد شناختهشدهای بود که نرمافزار را آزمایش کرد و با ساتوشی درباره آن گفتوگو داشت. نخستین انتقال شناختهشده از ساتوشی به فینی در ژانویه ۲۰۰۹ و به مقدار ۱۰ بیتکوین گزارش شده است. باید میان «نخستین تراکنش ثبتشده»، «نخستین انتقال میان دو فرد» و «اولین خرید کالا» تفاوت گذاشت؛ هرکدام به رویدادی متفاوت اشاره دارند و برچسب «اولین» بدون قید، گمراهکننده میشود.
در آن زمان زیرساخت خدمات مالی، کیف پولها، ابزارهای اکتشاف بلاک و بازارهای امروزی وجود نداشت. کاربران اولیه با نرمافزارهای محدود و دانش فنی بیشتر با شبکه کار میکردند. همین وضعیت توضیح میدهد چرا قیمت و نقدشوندگی بیتکوین در آغاز را نمیتوان با بازار متشکل امروزی مقایسه کرد. نمونههای اولیه دادوستد نیز بیشتر حاصل توافق مستقیم افراد بودهاند، نه یک قیمت مرجع جهانی واحد.
سال ۲۰۱۰؛ از آزمایش فنی تا خرید دو پیتزا
ماجرای ۱۰ هزار بیت کوین چه چیزی را ثابت میکند؟
در مه ۲۰۱۰ لازلو هانیچ در انجمن BitcoinTalk پیشنهاد کرد در برابر ۱۰٬۰۰۰ BTC برای او پیتزا تهیه شود. در ۲۲ مه همان سال معامله انجام شد و بعدها روز پیتزای بیتکوین به یاد آن شناخته شد. رشتهگفتوگوی اولیه انجمن منبع اصلی فهم این رویداد است. اهمیت آن صرفاً مقایسه ارزش تاریخی پیتزا با قیمت امروز نیست: نشان میدهد یک واحد دیجیتال میتوانست به توافق بر سر تحویل کالای فیزیکی منجر شود.
در روایت این معامله لازم است چند سوءبرداشت را کنار بگذاریم. خود بیتکوین «پیتزا تولید» نکرد و پرداخت لزوماً به معنای پذیرش مستقیم آن در صندوق فروشگاه نبود؛ میان دو عضو انجمن برای تهیه و رساندن غذا توافق صورت گرفت. بهعلاوه، محاسبه ارزش امروز ۱۰٬۰۰۰ BTC و معرفی آن بهعنوان «زیان خریدار» نوعی مقایسه پسینی است؛ فرد در سال ۲۰۱۰ نمیتوانست قیمتهای آینده را با قطعیت بداند و نقدشوندگی آن دوره بسیار متفاوت بود.
بازارهای نخستین و پدیدآمدن قیمت قابل معامله
در سالهای اولیه، انجمنها و بازارهای محدود امکان تبادل بیتکوین با کالا یا پول رایج را ایجاد کردند. هر معامله، قیمتی وابسته به زمان، طرف مقابل و شرایط همان بازار داشت. بنابراین عباراتی مانند «قیمت بیتکوین در روز اول دقیقاً صفر دلار بود» یا «نخستین قیمت رسمی جهانی» اگر با سند و تعریف بازار همراه نباشند، معنای روشنی ندارند. ثبت قیمت در یک معامله کوچک هم به معنی آن نیست که همه واحدهای موجود میتوانستند با همان نرخ فروخته شوند.
تاریخ بیتکوین از اینجا وارد دورهای میشود که شواهد فنی شبکه و دادههای بازار کنار هم قرار میگیرند. یکی درباره تعداد بلاکها، کارمزد یا تراکنش میگوید؛ دیگری درباره سفارشهای خرید و فروش، حجم، نقدشوندگی و نوسان. این دو دسته داده را نباید بهجای هم استفاده کرد. افزایش تعداد کاربران الزاماً نشاندهنده سود آنها نیست و رشد قیمت نیز بهتنهایی اثبات نمیکند که همه کاربردهای ادعایی فناوری محقق شدهاند.
هاوینگهای بیت کوین؛ تغییر برنامه عرضه از ۲۰۱۲ تا ۲۰۲۴
چرا پاداش استخراج نصف میشود؟
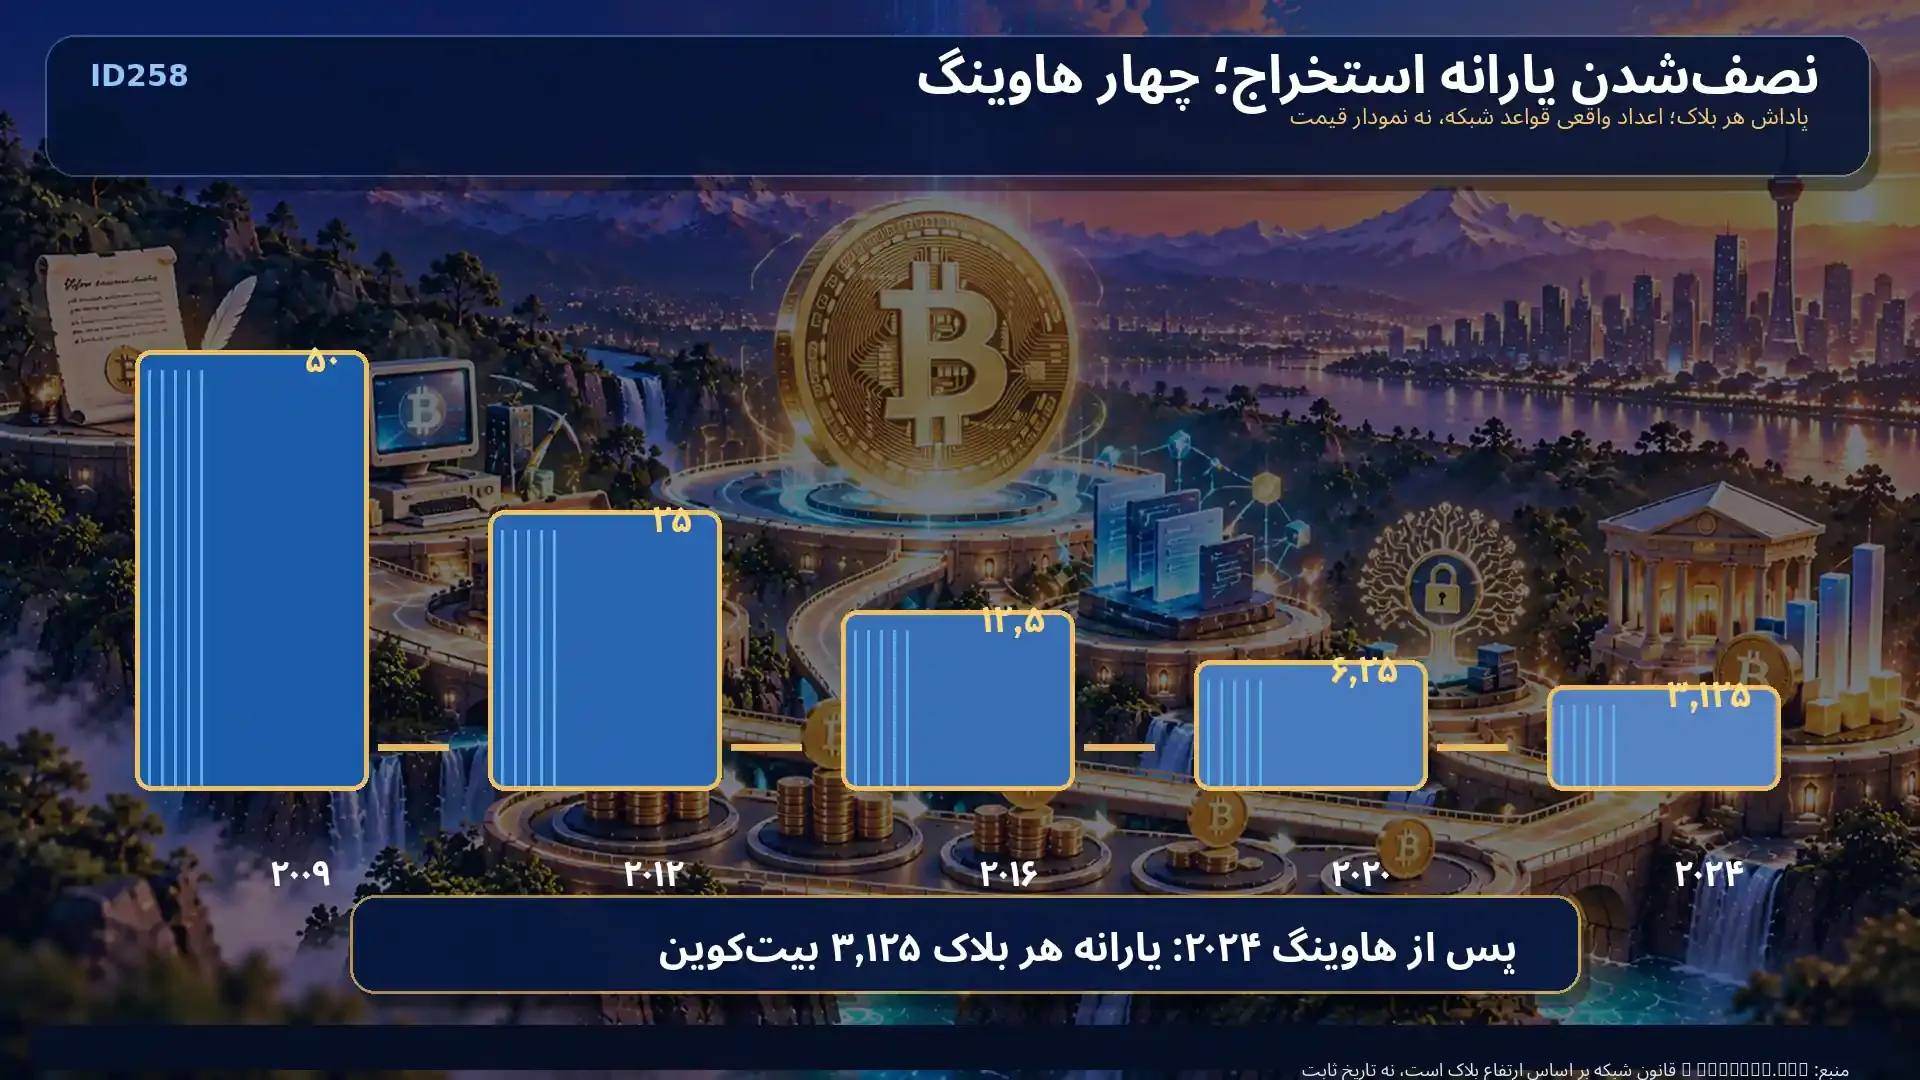
پروتکل بیت کوین تقریباً هر ۲۱۰٬۰۰۰ بلاک، یارانه ساخت بلاک جدید را نصف میکند. این رویداد را هاوینگ مینامند. در آغاز، یارانه هر بلاک ۵۰ BTC بود؛ بعد از هاوینگ ۲۰۱۲ به ۲۵، در ۲۰۱۶ به ۱۲٫۵، در ۲۰۲۰ به ۶٫۲۵ و در آوریل ۲۰۲۴ به ۳٫۱۲۵ BTC رسید. «پاداش ماینر» فقط به این یارانه محدود نیست و کارمزد تراکنشها هم میتواند بخشی از دریافتی استخراجکننده باشد.
مکانیزم مبتنی بر ارتفاع بلاک است، نه یک ساعت تقویمی که هر چهار سال دقیقاً در روز معینی فعال شود. از میانگین هدف حدود ده دقیقه برای تولید هر بلاک، فاصله زمانی تقریبی چهار سال نتیجه میشود. بنابراین تاریخ هاوینگ بعدی تخمینپذیر است، نه قراردادی قطعی. مقادیر و تاریخ چهار رویداد تا ۲۰۲۴ در صفحه هاوینگ Bitcoin.org ثبت شدهاند.
ارتفاع بلاک
زمان ثبتشده
یارانه پیش از هاوینگ
یارانه پس از هاوینگ
۲۱۰٬۰۰۰
۲۸ نوامبر ۲۰۱۲
۵۰ BTC
۲۵ BTC
۴۲۰٬۰۰۰
۹ ژوئیه ۲۰۱۶
۲۵ BTC
۱۲٫۵ BTC
۶۳۰٬۰۰۰
۱۱ مه ۲۰۲۰
۱۲٫۵ BTC
۶٫۲۵ BTC
۸۴۰٬۰۰۰
۲۰ آوریل ۲۰۲۴
۶٫۲۵ BTC
۳٫۱۲۵ BTC
یک مثال محاسباتی: یارانه روزانه پس از هاوینگ ۲۰۲۴
اگر برای درک مقیاس از فرض ساده ۱۴۴ بلاک در روز استفاده کنیم، یارانه نظری روزانه پیش از هاوینگ چهارم برابر ۱۴۴ × ۶٫۲۵ = ۹۰۰ BTC و پس از آن ۱۴۴ × ۳٫۱۲۵ = ۴۵۰ BTC خواهد بود. این اعداد «محاسبه فرضی با نرخ تولید ثابت» هستند؛ تعداد بلاکهای واقعی هر روز میتواند کمتر یا بیشتر باشد و کارمزدهای تراکنش نیز در این فرمول نیامدهاند. کاهش صدور کوین جدید به معنی نصفشدن خودکار درآمد دلاری استخراجکننده یا دوبرابرشدن قیمت BTC نیست.
عرضه نهایی بیتکوین در حدود ۲۱ میلیون واحد محدود شده است، اما عبارت «همه ۲۱ میلیون کوین در فلان سال استخراج میشوند» نیازمند دقت است. یارانه با تقسیمهای مکرر کاهش مییابد و به سمت صفر میرود؛ آخرین دورههای صدور آن در حوالی قرن آینده پایان مییابند. از طرفی، کوینهای گمشده یا کلیدهای ازدسترفته میتوانند عرضه عملیِ در دسترس را کمتر کنند، بیآنکه سقف پروتکل عوض شده باشد.
چالش های ۲۰۱۳ تا ۲۰۱۷؛ امنیت بازار و ارتقای پروتکل
رخدادهای بازار با آسیب پذیری خود پروتکل یکسان نیستند
رشد توجه عمومی در سالهای نخست، خدمات متنوع نگهداری و معامله بیتکوین را پدید آورد. بعضی ارائهدهندگان دچار مشکلات عملیاتی یا بحران امانتداری شدند. نمونه مشهور آن بحران یک بازار معاملاتی بزرگ در سال ۲۰۱۴ بود که نشان داد «دارا بودن بیتکوین در حساب یک شرکت» با «کنترل شخصی کلید خصوصی» یکسان نیست. از آسیبدیدن یک متولی متمرکز نمیتوان نتیجه گرفت که زنجیره بیتکوین به همان روش هک یا بازنویسی شده است.
از سوی دیگر، محدودیت ظرفیت بلاک، روش تعیین کارمزد و چگونگی توسعه ویژگیهای جدید موضوع بحثهای فنی شد. در چنین شبکهای همه مشارکتکنندگان درباره راهحل به یک اندازه توافق ندارند. اختلافها میتوانند به تغییر مسیر تیمهای توسعه، نرمافزارهای سازگار یا ناسازگار و حتی انشعابهای مستقل بینجامند. تاریخ این بحثها نشان میدهد «منبعباز بودن» هم مزیت نظارت عمومی دارد و هم هزینه هماهنگی و تصمیمگیری دشوار را در پی میآورد.
SegWit در ۲۰۱۷ چه تغییری ایجاد کرد؟
بهبود Segregated Witness یا SegWit در ۲۰۱۷ روی شبکه اصلی فعال شد. طبق BIP141 ساختار داده شاهدِ مربوط به امضا از بخشهای دیگر تراکنش جدا و به روش مشخصی در بلاک تعهد میشود. این تغییر، وزن بلاک را تعریف و برخی مسائل مرتبط با تغییرپذیری شناسه تراکنش را بهبود داد؛ در عین حال بهتنهایی همه محدودیتهای ظرفیت و هزینه را از میان نبرد.
پیشرفت فنی را نباید با جدول افزایش قیمت یکسان دانست. حتی اگر فعالسازی یک ارتقا همزمان با بازار صعودی باشد، برای اثبات رابطه علتومعلولی به پژوهش بسیار بیشتری نیاز است. موفقیت نرمافزار میتواند با معیارهایی مانند پشتیبانی کیف پولها، سازگاری نودها، رفتار تراکنشها و پایداری قواعد سنجیده شود. قیمت فقط یکی از متغیرهای اثرپذیر از رویدادهای بسیار متعدد اقتصادی و سیاسی است.
شبکه لایتنینگ و پرداختهای خارج از زنجیره
چرا پرداخت سریع لزوماً به معنی بلاک سریعتر نیست؟
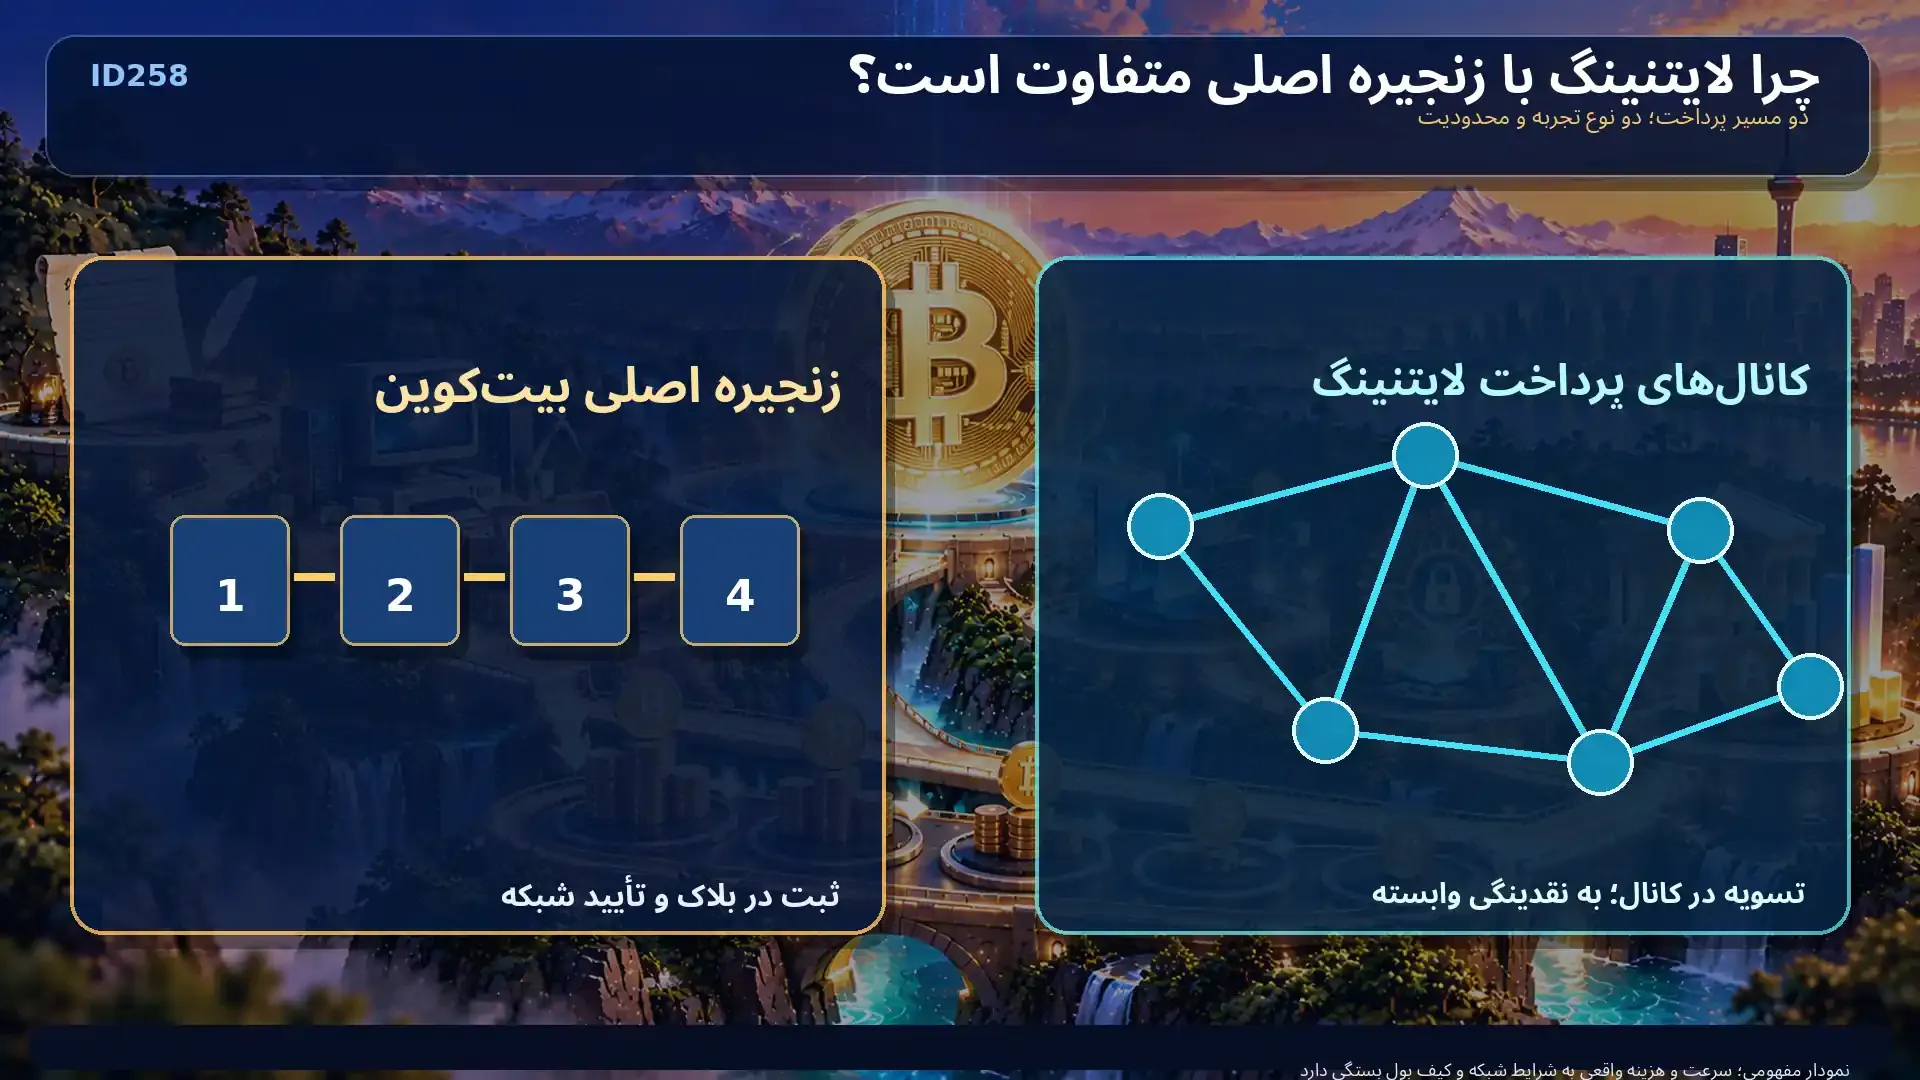
لایتنینگ برای کاهش نیاز به ثبت هر پرداخت خرد روی زنجیره اصلی طراحی شد. در روش معمول، طرفهای یک کانال، تراکنشهای لازم برای ایجاد یا بستن کانال را روی لایه اصلی انجام میدهند و پرداختهای میانکانالی میتوانند خارج از زنجیره تسویه شوند. از این رو «پرداخت سریعتر» به معنای کوتاهشدن زمان تولید بلاک بیتکوین نیست؛ مسیر پردازش ارزش تغییر میکند و شرایط کانال، نقدینگی و ارتباط بین گرهها اهمیت مییابد.
در روایت تاریخی لایتنینگ نباید تاریخ انتشار ایده، توسعه نمونههای نرمافزاری، نخستین آزمایش و گسترش استفاده عمومی را به یک روز فروکاست. این اکوسیستم طی چند سال از پیشنهاد نظری به ابزارهای عملی رسید. همچنین لایتنینگ از نظر تجربه کاربری و ریسک دقیقاً همان تراکنش زنجیره اصلی نیست: ظرفیت کانال، نقدینگی ورودی، تنظیمات کیف پول، مدیریت پشتیبان و خطاهای مسیریابی میتوانند بر نتیجه پرداخت اثر بگذارند.
آیا لایه دوم جای شبکه اصلی را میگیرد؟
نقش زنجیره اصلی همچنان ثبت وضعیت تسویه پایه و اجرای قوانین اجماع است. لایه دوم میتواند برای برخی الگوهای پرداخت مناسب باشد، اما استقلال کامل از زیرساخت زنجیره پایه ندارد. برای کاربران مبتدی، سؤال درست این نیست که کدام مسیر «همیشه بهتر» است؛ باید بررسی کنند گیرنده چه روشی را میپذیرد، کارمزد و حداکثر مبلغ چقدر است، آیا نقدینگی کافی وجود دارد و چگونه دریافت را تأیید خواهند کرد. این انتخاب با هدف و ریسک هر انتقال تغییر میکند.
Taproot در ۲۰۲۱؛ تغییرات فنی بدون وعده ناشناسماندن کامل
امضای اشنور و اسکریپت چه جایگاهی دارند؟
ارتقای Taproot در بلاک ۷۰۹٬۶۳۲ در ۱۴ نوامبر ۲۰۲۱ فعال شد و از جمله به BIP340، BIP341 و BIP342 متکی بود. این مجموعه سازوکارهای جدیدی برای امضا و خرجکردن خروجیهای سازگار فراهم کرد و امکان کارآمدترشدن برخی الگوهای تراکنش را به همراه داشت. برای مطالعه اجزای فنی، BIP341 سند مستقیمی است؛ تاریخ فعالسازی نیز در گزارشهای فنی شبکه ثبت شده است.
Taproot همه تراکنشهای بیتکوین را خصوصی یا غیرقابلردیابی نکرد. میزان استفاده از خروجی سازگار، نوع خرجکردن، اطلاعات افشاشده بیرون از شبکه و روش تحلیل زنجیره بر حریم خصوصی عملی اثر دارند. این تمایز مهم است، چون معرفی یک ارتقای رمزنگاری با عبارت «ناشناسسازی کامل» انتظاری غلط ایجاد میکند و ممکن است کاربران را در تصمیمهای امنیتی دچار خطا کند.
چه چیزی در به روزرسانی نرم افزار واقعاً تغییر میکند؟
ارتقای اجماع فقط تغییر ظاهر کیف پول نیست. قواعد اعتبارسنجی بلاک و تراکنش باید توسط نودهایی که آن قواعد را میپذیرند اجرا شود و توسعهدهندگان کیف پول نیز بهتدریج از قابلیتها پشتیبانی کنند. حتی در صورت فعالبودن یک ویژگی روی شبکه اصلی، همه سرویسها الزاماً بلافاصله آن را به کار نمیگیرند. بنابراین هنگام استناد تاریخی باید «فعالسازی در پروتکل» را از «پشتیبانی تجاری در هر نرمافزار» جدا کرد.
۲۰۲۴؛ محصولات بورسی اسپات و چهارمین هاوینگ
تأیید ETF یا ETP اسپات دقیقاً به چه معنا بود؟
در ۱۰ ژانویه ۲۰۲۴، کمیسیون بورس و اوراق بهادار آمریکا اجازه فهرستشدن و معامله چند محصول بورسی مبتنی بر بیتکوین اسپات را صادر کرد. مطابق بیانیه رسمی SEC، این تصمیم «تأیید یا توصیه خود بیتکوین» نبود و نهاد ناظر درباره ریسک بازار هشدار داد. سرمایهگذار محصول بورسی ممکن است از تغییر قیمت BTC اثر بگیرد، اما واحد محصول را میخرد؛ لزوماً صاحب کلید خصوصی کوینهای پشتوانه نیست.
این رویداد برای تاریخچه پذیرش نهادی مهم بود، زیرا مسیر دسترسی دیگری زیر مقررات بازار سرمایه فراهم کرد. اما نتیجه نمیدهد که بازار برای همه امن شد، همه کشورها همان قوانین را دارند یا افت قیمت دیگر ممکن نیست. هزینه مدیریت محصول، اختلاف قیمت بازار با ارزش دارایی، ریسک متولی و شرایط بازار سهام از جمله موضوعاتی هستند که خریدار چنین ابزارهایی باید جدا از دانش نگهداری مستقیم بیتکوین بفهمد.
چرا هاوینگ چهارم و تصمیم SEC را باید جدا تحلیل کرد؟
هاوینگ ۲۰ آوریل ۲۰۲۴، صدور بیتکوین جدید در هر بلاک را طبق برنامه پروتکل کاهش داد؛ اما تأیید محصولات بورسی در ژانویه همان سال، تصمیم یک نهاد نظارتی بود. این دو رویداد همزمانی نزدیک دارند، ولی سازوکارشان متفاوت است: یکی به عرضه اولیه کوین جدید و دیگری به دسترسی سرمایهگذاران از مسیر ابزار مالی مربوط میشود. تغییر قیمت حاصل برآیند تقاضا، نقدشوندگی، سیاست پولی، جریان سفارشها و انتظارات است و نمیتوان آن را تنها به یکی از این دو عامل نسبت داد.
خطر روایت تاریخیِ فقط صعودی این است که دورههای افت شدید، ورشکستگی متولیان، کارمزد بالا و فشارهای مقرراتی دیده نشوند. مطالعه واقعی تاریخ، مجموعهای از پیشرفت و شکست را در بر میگیرد. اگر مقالهای فقط تصویر «هر رویداد مساوی جهش قیمت» ارائه دهد، تاریخ را با تبلیغ سرمایهگذاری اشتباه گرفته است؛ بهویژه وقتی دادههای روزانه را بدون منبع و تاریخ به نمودار تبدیل کند.
تاریخچه بیت کوین در ایران؛ چه چیزهایی را میتوان مستند گفت؟
گسترش آشنایی کاربران و زیرساخت محلی
گسترش شناختهشدن بیتکوین در ایران از مسیر رسانههای فناوری، انجمنهای آنلاین، استفاده از کیف پولها، فعالیتهای آموزشی، استخراج و خدمات خریدوفروش بهتدریج رخ داد. برای «اولین معامله بیتکوین در ایران» یا «اولین مالک ایرانی» بدون مدرک عمومی مستقل نمیتوان سال یا نام قطعی معرفی کرد. آمار قابلاتکای عمومی درباره تعداد مالکها، حجم معاملات فرامرزی یا مسیر تأمین نقدینگی نیز محدود است و تبدیلکردن تخمینهای تبلیغاتی به آمار رسمی، خطای تحریریهای خواهد بود.
کاربر ایرانی باید علاوه بر تاریخچه فناوری، به تفاوت میان اعتبار شبکه بیتکوین و الزامات خدمتدهنده داخلی توجه کند. نگهداری دارایی در کیف پول شخصی، نگهداری نزد ارائهدهنده خدمت و سرمایهگذاری از طریق یک واسطه، پیامدهای امنیتی و اجرایی متفاوتی دارند. برای شروع آموزش عمومی میتوان مسیرهای صرافی ارز دیجیتال و خرید ارز دیجیتال را شناخت، اما شرایط ثبتنام، احراز هویت، سقف تراکنش و شبکههای مجاز باید در روز استفاده از خود سرویس بررسی شود.
قانون، مالیات و استخراج؛ چرا تاریخچه را جای مشاوره حقوقی نگذاریم؟
در ایران و دیگر کشورها، مقررات ارز دیجیتال میتواند میان حوزههای استخراج، واردات تجهیزات، پرداخت، خریدوفروش، ارائه خدمات و مالیات متفاوت باشد. هر ادعای حقوقی درباره «مجاز یا غیرمجاز بودن کامل بیتکوین» باید زمان، نهاد صادرکننده، متن رسمی و دامنه اعمال را روشن کند. به همین دلیل در این مقاله حکم قطعی حقوقی یا نرخ مالیاتی برای سال ۲۰۲۶ صادر نمیشود و خواننده باید آخرین مقررات و اطلاعیههای معتبر را پیش از اقدام عملی بررسی کند.
همچنین نمیتوان تغییر مقررات یک کشور را به همه کشورهای دیگر تعمیم داد. پذیرش بیتکوین بهعنوان ابزار پرداخت، شناسایی آن بهعنوان دارایی، مجوز معامله در یک بستر خاص و مجوز استخراج، چهار تصمیم حقوقی متفاوتاند. در روایت تاریخی لازم است این طبقهبندیها از هم جدا بمانند؛ در غیر این صورت جملهای مانند «کشوری بیتکوین را قانونی کرد» بیش از اندازه مبهم میشود.
روند قیمت بیت کوین از ابتدا تا ۲۰۲۶؛ درس تاریخ بهجای پیشبینی
چرا از چند نقطه تاریخی نمیتوان بازده آینده را نتیجه گرفت؟
بیت کوین در دورههای مختلف افتها و صعودهای شدیدی داشته است. از دورههای بازار بسیار کمعمق اولیه تا افزایش دسترسی ابزارهای معاملاتی، شرایط بازار بارها تغییر کرده و یک قیمت در یک صرافی، یک روز یا یک جفتارز لزوماً نماینده تمام بازار نیست. برای رسم نمودار قیمتی تاریخی، باید منبع داده، منطقه زمانی، نوع قیمت (مثلاً قیمت پایانی)، ارز مرجع و دوره مشاهده مشخص باشد. در غیر این صورت نمودار چشمگیر است اما قابل ممیزی نیست.
در این نسخه عمداً عدد «قیمت امروز» و ارقام رکوردی بدون زمان ثبت نشده است، چون مقاله تاریخچه باید در آینده هم از نظر روششناسی درست بماند. برای مشاهده قیمت روز، کاربر باید صفحه قیمت اختصاصی را ببیند؛ این متن رویدادها و شیوه تحلیل را توضیح میدهد. اگر بعدها نمودار تاریخی واقعی به مقاله افزوده شود، تاریخ برداشت و منبع داده باید در زیرنویس همان نمودار بیاید و با دادههای فرضی یا برآوردی مخلوط نشود.
سه خطای رایج در روایت رشد بازار
خطای اول، «سوگیری بازماندگی» است: فقط کسانی دیده میشوند که از ابتدا دارایی را نگه داشتهاند، نه افرادی که کلید را از دست داده، در زیان فروخته یا قربانی متولی نامطمئن شدهاند. خطای دوم، «تعمیم عملکرد گذشته» است؛ بازده بالا در یک بازه، تضمین بازده دوره بعدی نیست. خطای سوم، «مخلوطکردن عملکرد فناوری و قیمت» است؛ شبکه میتواند با قواعد فنی تعریفشده ادامه کار بدهد، در حالی که قیمت بازار بهشدت جابهجا شود.
برای پرهیز از این خطاها، تاریخ رویداد، پیشفرض تحلیل، منبع قیمت و نوع ریسک را در هر ادعا جداگانه نگه دارید. اگر قرار است درباره یک رویداد مالی نتیجهگیری شود، مقایسه باید با رویدادهای مشابه، افق زمانی یکسان و داده شفاف انجام شود. صرف قرار دادن خط روند صعودی کنار تاریخچه، تحلیل اقتصادی نیست.
از اثبات کار تا آینده استخراج؛ پایداری شبکه چه ملاحظاتی دارد؟
تفاوت استخراج، اعتبارسنجی و مالکیت کوین
در بیتکوین استخراجکنندگان با توان محاسباتی برای یافتن بلاک رقابت میکنند؛ نودهای اعتبارسنج نیز قواعد را بررسی میکنند. این نقشها میتوانند در برخی مشارکتکنندگان همزمان باشند، اما معادل یکدیگر نیستند. داشتن مقدار زیادی بیتکوین نیز به معنی توان تغییر قواعد اجماع نیست. هزینه انرژی، قیمت تجهیزات، کارایی سختافزار، دشواری استخراج، کارمزد و نرخ برق همگی بر اقتصاد استخراج اثر دارند و هیچ جدول بازده ثابتی برای همه افراد وجود ندارد.
در سال ۲۰۲۶ با یارانه ۳٫۱۲۵ BTC برای هر بلاک، سهم کارمزد تراکنشها در بحث آینده امنیت اقتصادی شبکه اهمیت دارد. با کاهش تدریجی یارانه در هاوینگهای بعدی، پرسش درباره تعادل درآمد استخراجکنندگان و تقاضا برای فضای بلاک همچنان قابل بررسی است؛ اما نتیجه آن از پیش معلوم نیست. شبکه از نظر فنی به سازوکار تعدیل دشواری متکی است و سختی استخراج متناسب با شرایط محاسباتی دورهای تغییر میکند.
برای مطالعه تاریخچه چه منابعی اولویت دارند؟
ترتیب مناسب راستیآزمایی این است: برای قواعد پایه از وایتپیپر و کد مرجع، برای مشخصات ارتقا از BIP، برای رویدادهای زنجیره از داده بلاک و برای تصمیم نظارتی از متن رسمی نهاد مربوط استفاده شود. مطالب خبری، وبلاگها و تحلیلهای شخصی میتوانند زمینه بدهند اما جای سند اولیه را نمیگیرند. در ادعاهای اقتصادی نیز باید آمار تاریخی با زمان برداشت، منبع و محدودیت روش منتشر شود.
این رویکرد از دو اغراق جلوگیری میکند: قهرمانسازی بیچونوچرا از فناوری و نادیدهگرفتن دستاوردهای مستند آن. بیتکوین در ایجاد نوعی شبکه انتقال ارزش بدون مدیر مرکزی نوآوری مهمی بود؛ همزمان مسائل فنی، اقتصادی، حقوقی و کاربری آن واقعی و قابل بحث باقی ماندهاند. تاریخ دقیقتر کمک میکند فرد قبل از هر تصمیم مالی پرسشهای مناسبتری بپرسد.
آموختههای فنی و اقتصادی از تاریخچه بیتکوین
مدل UTXO چه فرقی با موجودی ساده بانکی دارد؟
برای درک اینکه چرا سوابق تاریخی بیتکوین در قالب تراکنشهای زنجیرهای نگهداری میشود، شناخت مفهوم خروجی خرجنشده یا UTXO مفید است. یک کیف پول میتواند چند خروجی مستقل را در اختیار داشته باشد که هنگام پرداخت، برخی از آنها بهعنوان ورودی مصرف میشوند و خروجی تازهای برای گیرنده و در صورت نیاز برای باقیمانده مبلغ ایجاد میکنند. در نتیجه، موجودی نمایشی کیف پول حاصل جمع خروجیهای قابل خرجشدن است، نه الزاماً یک عدد تغییرپذیر در دفتر حساب مرکزی. این تفاوت برای بررسی تراکنش، حریم خصوصی، کارمزد و انتخاب ورودیها اهمیت دارد.
برخی کاربران با دیدن شناسه یک تراکنش تصور میکنند تا وقتی پرداخت در کیف پول گیرنده دیده نشده، کوینهای قبلی در دسترس فرستنده باقی ماندهاند. چنین برداشتی میتواند خطرناک باشد: وضعیت تراکنش منتشرشده، جایگرفتن آن در بلاک، تعداد تأییدها و سیاست دریافت سرویس مقصد از هم متفاوتاند. از نظر تاریخی نیز نودهایی که قواعد معتبر را بررسی میکنند، بخش بنیادی مقاومت شبکه در برابر خرجکردن دوباره هستند. به همین دلیل امنیت واقعی را نباید فقط با ادعای سرعت ارسال یا رنگ سبز یک علامت در رابط کاربری سنجید.
منبعباز بودن و اختلافنظر درباره تغییر پروتکل
بیتکوین نه تنها یک دارایی، بلکه مجموعهای از نرمافزارهای سازگار با قواعدی مشترک است. توسعه یک پیشنهاد تازه با انتشار کد آغاز میشود، اما تصمیم برای اجرا در سطح شبکه نیازمند همکاری و هماهنگی کاربران و زیرساختهاست. گاهی اختلاف بر سر مسیر ارتقا طولانی میشود و افرادی که ترجیحهای دیگری دارند راه نرمافزاری جداگانهای انتخاب میکنند. چنین رخدادهایی بخشی از تاریخ حاکمیت غیررسمی شبکهاند و نشان میدهند «غیرمتمرکز» مترادف نبود اختلاف یا نبود قدرت اثرگذاری در عمل نیست.
در نتیجه برای ارزیابی یک ادعای تاریخی درباره ارتقای بیتکوین باید چهار پرسش مطرح کرد: پیشنهاد در چه سندی آمده بود، کدام نرمافزار آن را پیاده کرد، در چه ارتفاع بلاکی یا تحت چه سازوکاری فعال شد و چه سهمی از ابزارهای کاربری از آن استفاده میکنند؟ پاسخ سؤال آخر ممکن است به زمان وابسته باشد؛ مثلاً فعالشدن قابلیت جدید روی شبکه، به معنی پشتیبانی فوری تمام کیف پولها و سرویسهای امانی نیست. این روش جلوی تبدیل تاریخ فنی به مجموعهای از شعارهای تبلیغاتی را میگیرد.
نگهداری مستقیم دارایی چه ریسکهایی به تاریخ بازار اضافه کرد؟
رویدادهای نخستین بازار به کاربران آموختند که «داشتن حساب نزد یک متولی» و «داشتن امکان امضای مستقل تراکنش» دو مفهوم متفاوت است. در نگهداری شخصی، مسئولیت حفظ عبارت بازیابی، کلید خصوصی، بهروزرسانی نرمافزار و تشخیص تراکنش برعهده مالک است. در نگهداری امانی، بخشی از این عملیات به سرویس سپرده میشود، اما ریسکهای طرف مقابل، دسترسی، مقررات و شرایط برداشت مطرح میشود. هیچیک از این دو روش برای همه افراد و همه شرایط بیریسک نیست.
تاریخچه بیتکوین در عمل با گمشدن کلیدها، بدافزارها، ارسال اشتباه دارایی، سوءاستفاده از اعتماد و حتی اشتباههای انسانی گره خورده است. از این رو آموزش تاریخ باید با چند نتیجه عملی همراه باشد: قبل از انتقال بزرگ، آدرس و شبکه را دقیق بررسی کنید؛ اطلاعات حساس کیف پول را در اختیار افراد ناشناس نگذارید؛ برای رویدادهای مهم به سوابق تراکنش و اسناد اولیه رجوع کنید؛ و از هر ادعای سود قطعی که به یک رخداد تاریخی استناد میکند فاصله بگیرید. شناخت گذشته باید کیفیت تصمیم امروز را افزایش دهد، نه اینکه احساس جا ماندن از یک فرصت قدیمی را تشدید کند.
سوالات متداول
بیتکوین در سال ۲۰۰۸ ساخته شد یا ۲۰۰۹؟
وایتپیپر در اکتبر ۲۰۰۸ معرفی شد، اما بلاک پیدایش شبکه در ۳ ژانویه ۲۰۰۹ ساخته شد. پس هر دو تاریخ در جای خود درستاند؛ یکی متعلق به معرفی طراحی و دیگری متعلق به آغاز زنجیره اصلی است.
اولین خرید واقعی با بیتکوین چه بود؟
نمونه بسیار مشهور و مستند، توافق برای دو پیتزا در برابر ۱۰ هزار BTC در مه ۲۰۱۰ است. از آن بهعنوان یکی از نخستین خریدهای فیزیکی مستند با بیتکوین یاد میشود؛ ادعای «اولین پرداخت دیجیتال دنیا» درباره آن درست نیست.
آیا ساتوشی ناکاموتو شناخته شده است؟
هویت واقعی ساتوشی بهصورت قطعی و عمومی احراز نشده است. وجود ادعاها و نامهای مطرحشده در رسانهها، بهتنهایی اثبات هویت نیست.
آخرین هاوینگ انجامشده تا سال ۲۰۲۶ چه زمانی بود؟
چهارمین هاوینگ در ۲۰ آوریل ۲۰۲۴ و در ارتفاع ۸۴۰٬۰۰۰ اتفاق افتاد. یارانه ساخت بلاک از ۶٫۲۵ به ۳٫۱۲۵ BTC رسید. تاریخ دقیق رویداد بعدی وابسته به رسیدن زنجیره به ارتفاع برنامهریزیشده است.
آیا قیمت بیتکوین پس از هر هاوینگ حتماً بالا میرود؟
خیر. هاوینگ بهصورت مکانیکی میزان صدور بیتکوین جدید را تغییر میدهد، نه سفارشهای خرید، نقدشوندگی یا شرایط اقتصاد جهانی را. وقوع بازده مثبت در دورههای تاریخی تضمینکننده عملکرد آینده نیست.
آیا تأیید ETF اسپات در آمریکا به معنی تأیید سرمایهگذاری در بیتکوین است؟
خیر. نهاد ناظر در ژانویه ۲۰۲۴ مجوز فهرستشدن محصولات مشخص را صادر کرد و صریحاً میان تأیید محصول بورسی و توصیه یا تأیید خود دارایی تفاوت گذاشت.
چه چیزی از تاریخچه برای کاربر ایرانی مهمتر است؟
تمایز نگهداری امانی از نگهداری شخصی، انتخاب درست شبکه انتقال، حفظ کلید خصوصی، بررسی قوانین و کارمزد روز و پرهیز از برداشت قیمت قطعی از روایتهای تاریخی، مهمتر از حفظکردن چند عدد رکوردی است. در صورت نیاز به مشاهده سایر داراییها، صفحات عمومی قیمت ارزهای دیجیتال میتوانند نقش جداگانهای از این مقاله داشته باشند.