تصور کنید توکنی با تبلیغ «صد برابرشدن قیمت» در شبکههای اجتماعی دستبهدست میشود. نمودارش در چند ساعت بالا رفته و تعداد دنبالکنندگانش هم چشمگیر است. اما وقتی میخواهید بفهمید چه کسی میتواند عرضه را افزایش دهد، چه مقدار از توکن در اختیار تیم است یا اصلاً امکان فروش در بازار وجود دارد، پاسخ روشنی پیدا نمیکنید. همین فاصله میان هیجان تبلیغات و اطلاعات قابلبررسی، نقطه شروع بحث شتکوینهاست.
«شتکوین» اصطلاحی عامیانه و انتقادی است، نه یک رده فنی، حقوقی یا رسمی در بلاکچین. افراد ممکن است آن را برای یک دارایی بیکاربرد، یک توکن با مدیریت نامطمئن یا صرفاً ارزی که به آن علاقه ندارند به کار ببرند. به همین دلیل، صرف شنیدن این برچسب برای نتیجهگیری کافی نیست. مهم این است که نشانههای قابلسنجش ریسک را پیدا کنیم؛ نه اینکه صرفاً از نام توکن، قیمت پایین یا شوخیهای اینترنتی قضاوت کنیم.
شت کوین چیست و چرا این نام را به کار میبرند؟
در گفتوگوی رایج بازار، شتکوین معمولاً به رمزارزی گفته میشود که ارزش پیشنهادی نامشخص دارد، وابستگی شدیدی به تبلیغات یا جریان کوتاهمدت سرمایه پیدا کرده یا امکان ارزیابی دقیق آن دشوار است. این تعریف توصیف رفتار بازار است، نه یک استاندارد برای تعیین جرم یا کیفیت فنی. یک توکن ممکن است تازهتأسیس و پرریسک باشد، اما پروژه کلاهبرداری نباشد؛ از طرف دیگر، توکنی با وبسایت حرفهای و قیمت بالا هم میتواند سازوکار فریبنده داشته باشد.
برای قضاوت بهتر، سه پرسش ساده کمک میکند: دارایی چه کاری انجام میدهد، دارندگان آن در برابر چه خطرهایی قرار دارند و هر ادعای پروژه با چه سند مستقلی قابل تأیید است؟ اگر پاسخ یکی از این پرسشها نامشخص باشد، باید اندازه ریسک را بالاتر در نظر گرفت؛ اگر چند پاسخ همزمان مبهم باشند، صرف افزایش قیمت نباید جای تحقیق را بگیرد.
تفاوت اصطلاح عامیانه با تشخیص کلاهبرداری
کلاهبرداری، دستکاری بازار، خطای طراحی اقتصادی و شکست تجاری یک چیز نیستند. پروژهای ممکن است محصول ناموفق یا جامعه کوچک داشته باشد، بیآنکه بتوان آن را مجرم یا پانزی نامید. در مقابل، وعده بازده تضمینی یا نمایش دروغین معاملات، هشدارهایی جدیاند. راهنماهای Investor.gov درباره شگردهای تقلب در داراییهای رمزارزی نمونههایی از تبلیغ فریبنده، جعل هویت و پامپودامپ را توضیح میدهند. در متن این مقاله، بهجای محکومکردن تمام توکنها، به سراغ شواهد قابل آزمون میرویم.
شت کوین و میم کوین چه تفاوتی دارند؟
میمکوین به منشأ فرهنگی، طنز یا هویت اجتماعی یک دارایی اشاره میکند؛ «شتکوین» قضاوتی درباره ضعف یا ریسک آن است. این دو اصطلاح ممکن است درباره یک توکن همزمان به کار روند، اما هممعنی نیستند. پروژهای با الهام از یک میم میتواند شبکه فعال، توسعه فنی و استفاده واقعی داشته باشد. برعکس، نام علمی، معرفینامه پرزرقوبرق یا شعار هوش مصنوعی نیز تضمین نمیکند که پروژه معتبر است.
برای نمونه، دوجکوین از فرهنگ میم آغاز شد، اما بنا بر توضیح رسمی پروژه دوجکوین یک رمزارز همتابههمتای متنباز با شبکه مستقل است. این واقعیت به معنای بیریسکبودن خرید آن یا پیشبینی سود نیست. کسی که صرفاً میخواهد دسترسی معاملاتی را بررسی کند میتواند صفحه خرید دوجکوین و جداگانه صفحه قیمت دوجکوین را ببیند؛ وجود این صفحات بهخودیخود توصیه سرمایهگذاری نیست.
| اصطلاح | به چه اشاره دارد؟ | آیا بهتنهایی اثبات تقلب است؟ |
|---|
| شتکوین | برچسب انتقادی برای دارایی کمارزش از نگاه گوینده یا دارای نشانههای ریسک | خیر |
| میمکوین | ریشه یا هویت اجتماعی و طنز پروژه | خیر |
| توکن نوپا | دارایی تازهمنتشرشده با سابقه کوتاه | خیر |
| پروژه کلاهبرداری | رفتار فریبندهای که نیازمند شواهد مشخص است | ادعا باید با مدارک و بررسی معتبر پشتیبانی شود |
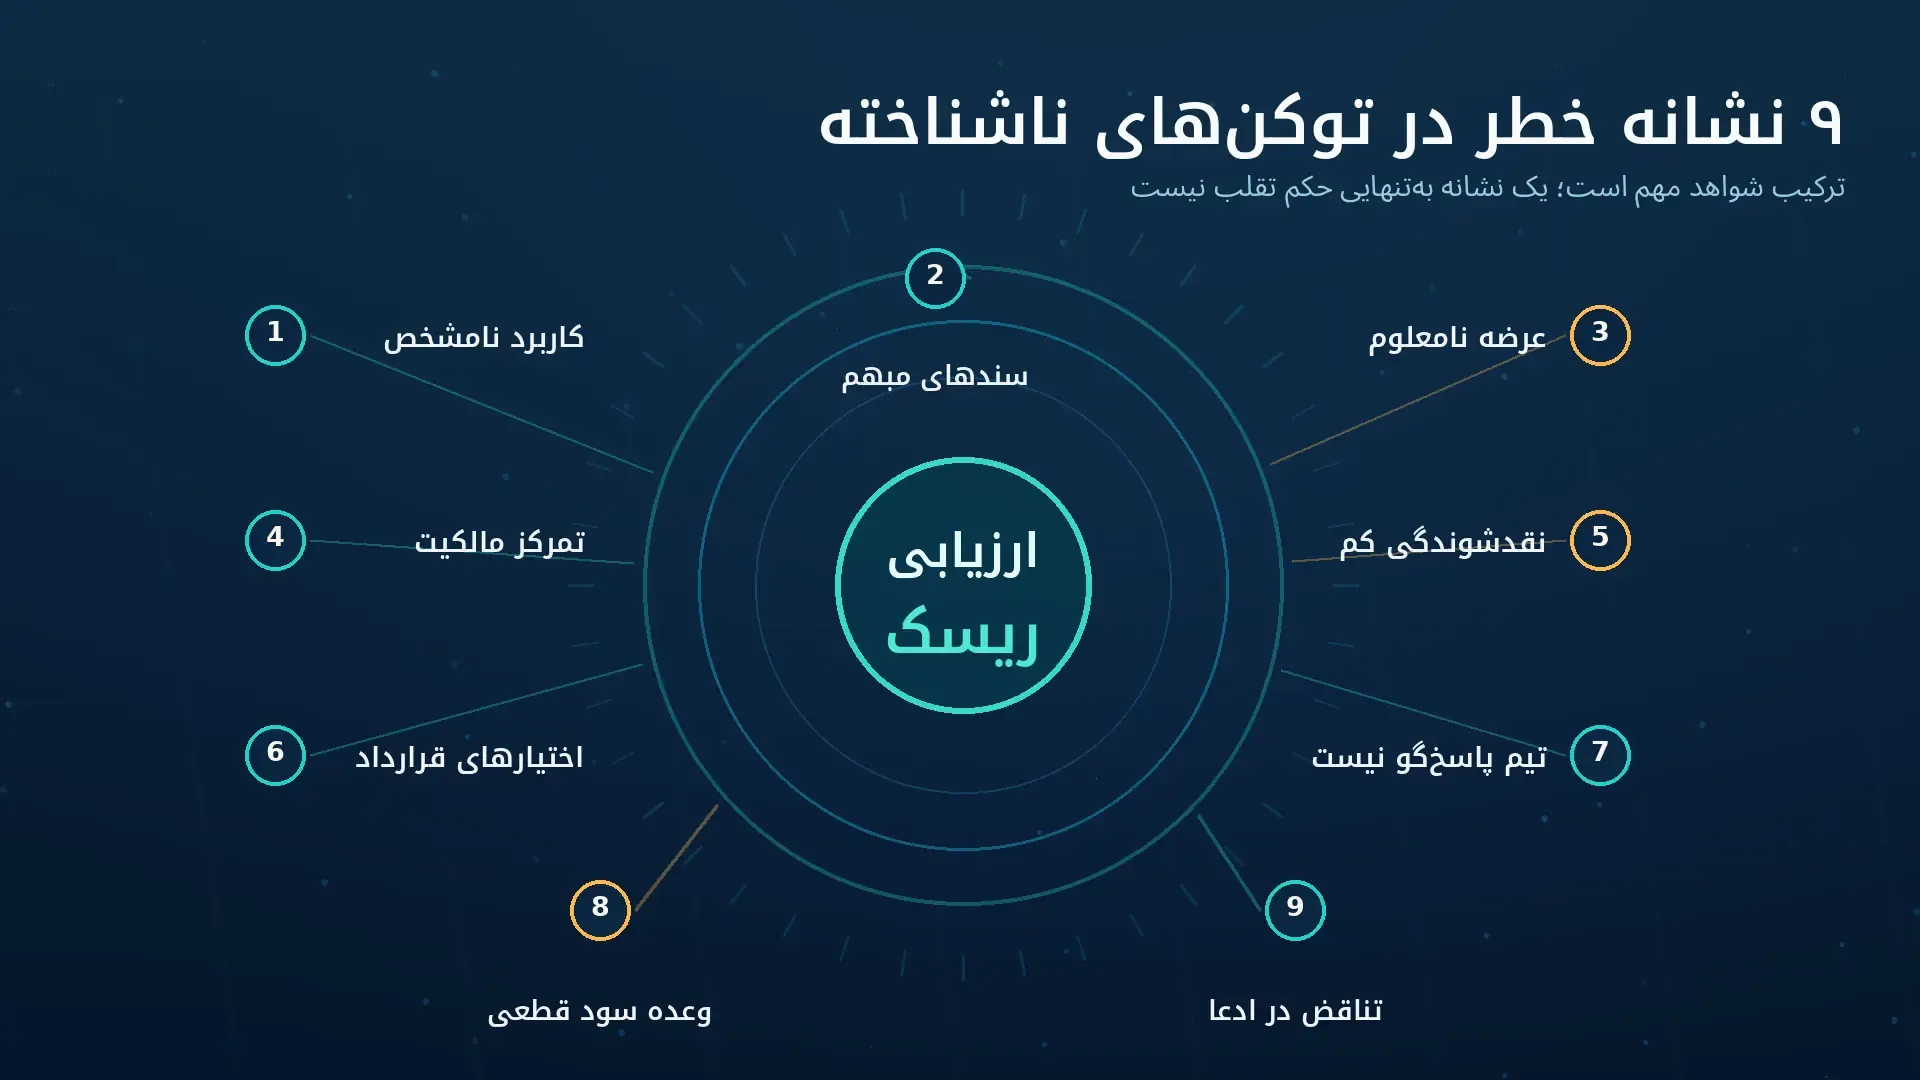
۹ نشانهای که قبل از خرید توکن پرریسک باید بررسی کنید
هیچکدام از نشانههای زیر بهتنهایی امتیاز قطعی یا حکم تخلف نمیدهند. مسئله، تراکم شواهد است: هرچه ادعاهای مبهم و اختیارهای کنترلی ناشناخته بیشتر باشند، احتمال ناتوانی در ارزیابی زیان بالا میرود.
۱. محصول و مسئلهای که واقعاً حل میشود
آیا توکن برای پرداخت کارمزد، رأیگیری، دسترسی به خدمات یا کاربردی مشخص طراحی شده است؟ چه کسی اکنون از آن استفاده میکند و چه بخشی هنوز وعده آینده است؟ اگر تنها جمله قابل ارائه «بعد از لیستشدن رشد میکند» باشد، با فرضیهای درباره تقاضای سرمایهگذاران روبهرو هستیم، نه توضیح کاربرد. حتی یک پروژه کاربردی هم ممکن است موفق نشود؛ اما دستکم باید ادعای آن را بتوان آزمود.
۲. کیفیت وایتپیپر و امکان راستیآزمایی ادعاها
صرف وجود فایل PDF یا وایتپیپر نشانه اعتبار نیست. سند مناسب باید حداقل سازوکار توکن، عرضه، نقش تیم، شیوه تصمیمگیری، وابستگیهای فنی و خطرها را روشن کند. نبود وایتپیپر در یک پروژه کوچک لزوماً جرم نیست و داشتن آن هم ضمانت نیست؛ نکته این است که کاربر به مدارک روشن دسترسی داشته باشد و تناقض میان نسخههای مختلف سند را ببیند.
۳. عرضه، اختیار ضرب توکن و برنامه آزادسازی
بهجای تمرکز بر قیمت هر واحد، بپرسید عرضه در گردش چند واحد است، سقف عرضه وجود دارد یا خیر، چه کسی میتواند توکن جدید ایجاد کند و قفل توکن تیم چه زمانی باز میشود. در پیادهسازیهای رایج، نقشهای قراردادی ممکن است برای ضرب یا توقف انتقال تعریف شده باشند؛ وجود اختیار مدیریتی الزاماً بد نیست، اما باید شفاف باشد و ریسک آن در نظر گرفته شود. مستندات ERC-20 در OpenZeppelin الگوهایی مانند محدودکردن عرضه و زمانبندی آزادسازی را شرح میدهد.
۴. تمرکز مالکیت در کیف پولهای بزرگ
اگر بخش بزرگی از عرضه در چند آدرس متمرکز باشد، فروش این آدرسها میتواند بر قیمت فشار وارد کند. با این حال، یک آدرس بزرگ ممکن است متعلق به خزانه، استخر، پل، متولی نگهداری یا چند کاربر باشد؛ نباید آن را بدون شناسایی معتبر «دارایی شخصی بنیانگذار» معرفی کرد. بررسی تمرکز باید با دستهبندی آدرسها و زمان قفل توکن همراه شود.
۵. نقدشوندگی، عمق سفارشها و امکان خروج
نمودار قیمت بالا ممکن است بر حجم معاملات ناچیز بنا شده باشد. پیش از خرید، فاصله قیمت خرید و فروش، عمق بازار، لغزش قیمت در سفارش با اندازه معقول و امکان برداشت را بررسی کنید. نقدشوندگی اعلامشده در یک استخر نیز تضمین نمیکند که مدیران نتوانند آن را جابهجا کنند. کاربری که روی صفحه «۱۰ میلیون دلار ارزش بازار» میبیند، نباید نتیجه بگیرد که میتواند دارایی خود را بدون تغییر قیمت به همان مبلغ بفروشد.
۶. خطرهای قرارداد هوشمند و اختیارهای ویژه
در توکنهای مبتنی بر قرارداد هوشمند، باید امکان توقف انتقال، تعیین فهرست ممنوعیت، تغییر کارمزد، ایجاد عرضه جدید، ارتقای قرارداد و برداشت نقدینگی را در کد و تنظیمات بررسی کرد. گاهی این اختیارات برای اداره یک محصول لازماند؛ مشکل زمانی است که پنهان بمانند یا بدون سازوکار نظارت قابل استفاده باشند. راهنمای امنیت قرارداد هوشمند اتریوم بر کنترل دسترسی، آزمون و مدیریت شکست تأکید دارد. حتی کد منتشرشده یا ممیزی مستقل نیز مصونیت قطعی ایجاد نمیکند.
۷. تیم، سوابق و میزان پاسخگویی
تیم ناشناس لزوماً پروژه متقلب نمیسازد؛ بسیاری از پروژههای متنباز با نام مستعار توسعه پیدا میکنند. اما نبود پاسخگویی درباره تغییرات قرارداد، منابع مالی، مسئولان کلیدی و پیشرفت محصول، راستیآزمایی را سخت میکند. از طرف دیگر، تصویر چهره مشهور یا ادعای مشارکت سازمانی هم سند نیست؛ خبر مشارکت باید در کانال رسمی هر دو طرف قابل تطبیق باشد.
۸. تبلیغات شتابزده و وعده بازده تضمینی
عبارتهایی مثل «آخرین فرصت»، «سود تضمینی روزانه»، «قیمت حتماً صد برابر میشود» یا فشار برای دعوت دوستان، هشدارهای مهماند؛ بهویژه وقتی بهجای گزارش محصول با تصاویر سود فرضی همراه شوند. کمیسیون تجارت فدرال آمریکا نیز تأکید میکند وعده سود سریع و قطعی از شگردهای شناختهشده کلاهبرداری است. تأیید یک فرد مشهور بهتنهایی اعتبار فنی یا مالی ایجاد نمیکند.
۹. اختلاف روایت رسمی و دادههای قابل مشاهده
اگر گفته میشود همه توکنهای تیم قفلاند، آیا قرارداد یا آدرس قفل و زمان پایان آن منتشر شده است؟ اگر از کاربران فعال صحبت میشود، آیا تعریف کاربر و روش محاسبه روشن است؟ اگر اعلام شده «هیچ مدیریتی روی قرارداد نیست»، آیا نقشهای ویژه با این ادعا سازگارند؟ تشخیص ریسک با پیدا کردن چنین تناقضهایی دقیقتر از دنبالکردن رتبههای تبلیغاتی است.
سه مدل خطر را نباید با یکدیگر اشتباه گرفت
پامپ و دامپ؛ افزایش مصنوعی توجه و فروش در اوج
در الگوی پامپودامپ، گروهی ممکن است با تبلیغات فریبنده خریداران تازه را جذب کنند و سپس دارایی خود را با قیمت بالا بفروشند. افت ناگهانی قیمت بهتنهایی اثبات این رفتار نیست؛ برای ادعای دستکاری باید الگوی ارتباط، دادوستد و شواهد مرتبط بررسی شود. آنچه خریدار میتواند همین حالا انجام دهد، کنارگذاشتن خریدِ صرفاً مبتنی بر هیجان شبکه اجتماعی است.
راگ پول؛ خروج منابع یا تغییر ناگهانی شرایط
در برخی طرحها، اشخاص دارای اختیار ممکن است نقدینگی را خارج کنند یا با تغییر شرایط قرارداد، امکان فروش را دشوار سازند. هر کاهش نقدینگی را نباید بیدرنگ راگپول نامید؛ گاهی جابهجایی فنی، پایان برنامه یا شکست اقتصادی رخ داده است. سند مالکیت استخر، قرارداد قفل و تاریخچه تراکنشها برای بررسی ضروریاند.
طرح پانزی؛ پرداخت به مشارکتکنندگان قدیمی از پول تازهواردها
پانزی با هر توکن کمارزش یا حتی هر رشد پرشتاب برابر نیست. ویژگی اصلی آن، نمایش بازده از طریق جذب سرمایه جدید بهجای فعالیت واقعیِ مولد است. اگر پروژه سود ثابت و مستقل از شرایط بازار را وعده میدهد اما منبع درآمد را توضیح نمیدهد، باید با احتیاط جدی برخورد کرد. در هیچکدام از این سه الگو صرف نامگذاری جای شواهد را نمیگیرد.
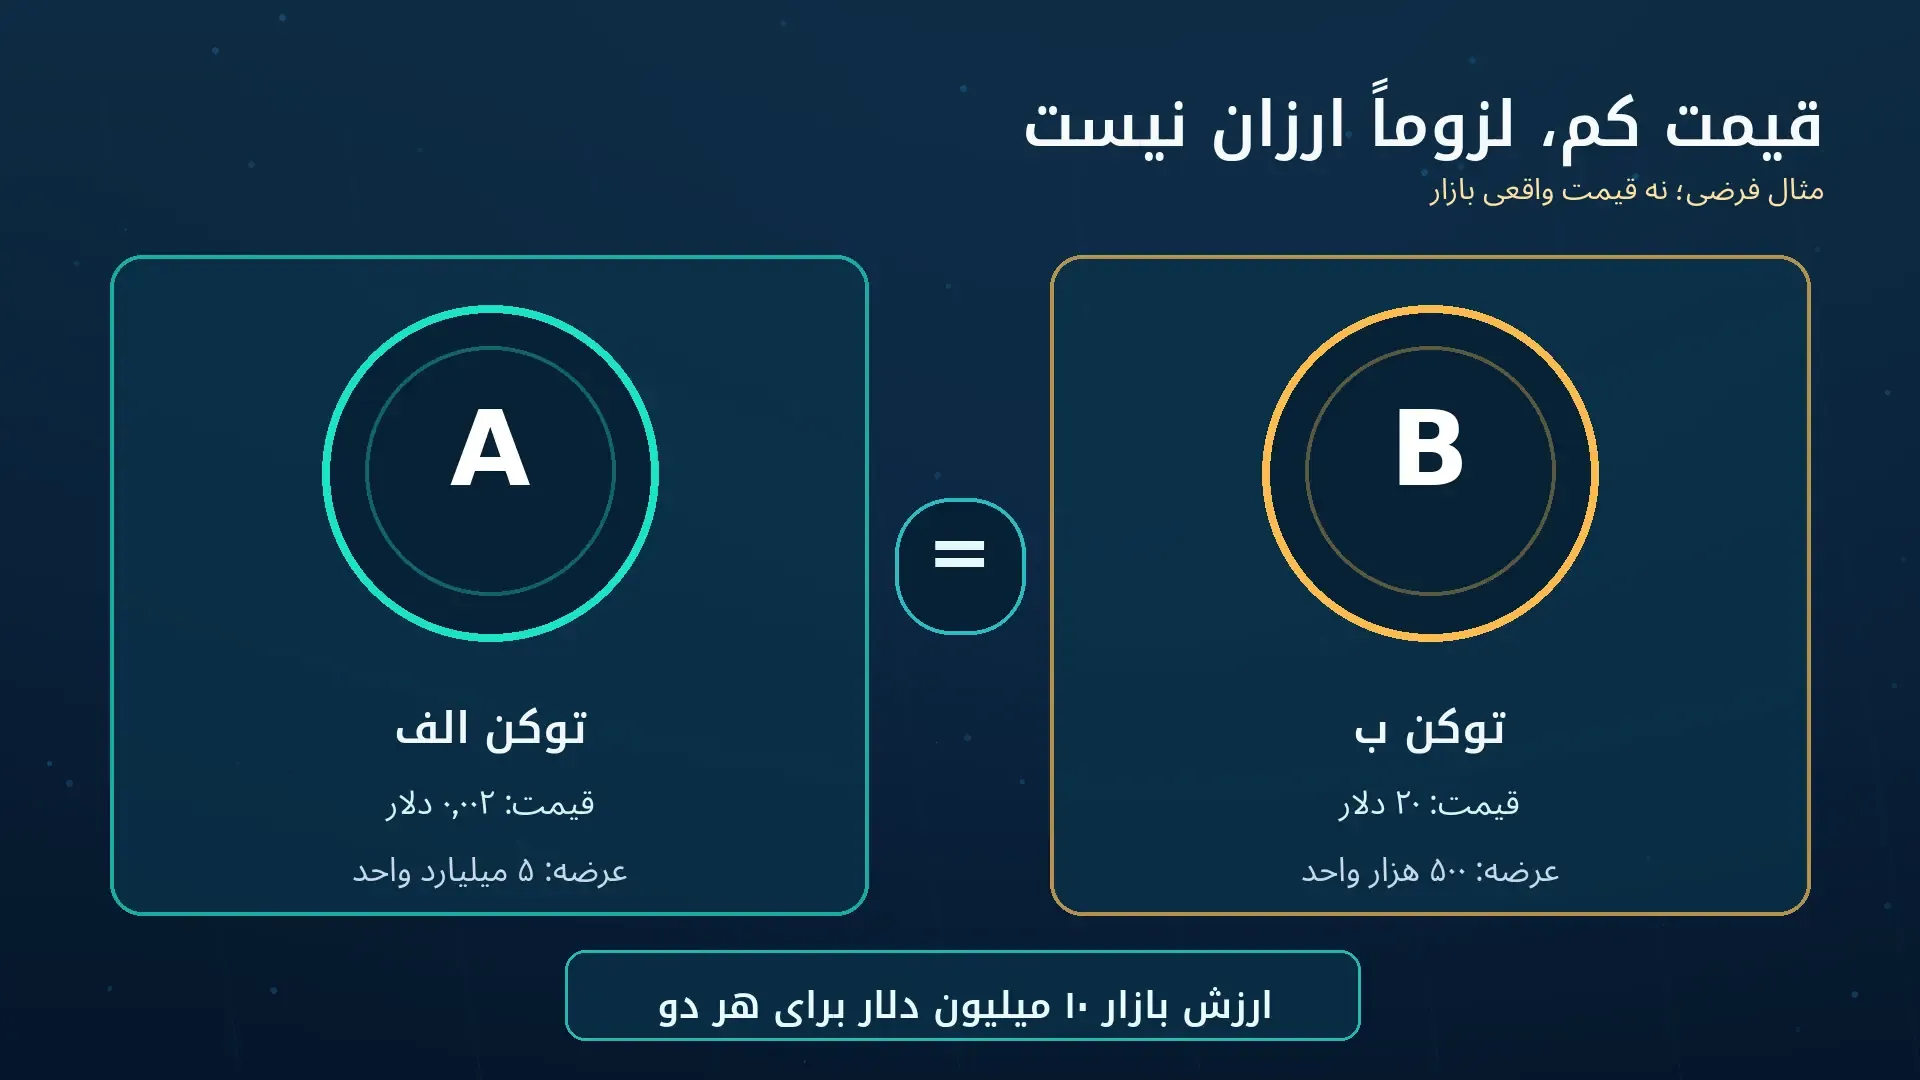
یک مثال عددی: چرا قیمت پایین به معنی ارزانی نیست؟
مثال کاملاً فرضی است؛ اعداد زیر قیمت بازار یا پیشبینی نیستند. فرض کنیم توکن الف قیمت ۰٫۰۰۲ دلار و عرضه در گردش ۵ میلیارد واحد دارد؛ توکن ب قیمت ۲۰ دلار و عرضه در گردش ۵۰۰ هزار واحد. ارزش بازار حسابشده هر دو برابر ۱۰ میلیون دلار است:
| شاخص | توکن الف (فرضی) | توکن ب (فرضی) |
|---|
| قیمت هر واحد | ۰٫۰۰۲ دلار | ۲۰ دلار |
| عرضه در گردش | ۵٬۰۰۰٬۰۰۰٬۰۰۰ | ۵۰۰٬۰۰۰ |
| ارزش بازار فرضی | ۱۰٬۰۰۰٬۰۰۰ دلار | ۱۰٬۰۰۰٬۰۰۰ دلار |
پس عدد کوچک روی برچسب قیمت، بهتنهایی «جا برای هزار برابر رشد» ایجاد نمیکند. تازه، ارزش بازار با پول قابل برداشت از بازار تفاوت دارد؛ برای سفارش بزرگ، عمق نقدشوندگی و اثر معامله بر قیمت اهمیت دارد. اگر توکن الف علاوه بر عرضه در گردش، میلیاردها واحد قفلشده داشته باشد که بهزودی آزاد میشوند، فشار فروش احتمالی نیز باید جدا محاسبه شود.
دو سؤال لازم بعد از محاسبه ارزش بازار
اول آنکه این قیمت حاصل آخرین معامله کوچک است یا میانگین بازاری عمیق؟ دوم آنکه چه سهمی از عرضه کل هنوز وارد گردش نشده است؟ پاسخ این دو پرسش میتواند تصویری بسیار متفاوت از عدد ارزش بازار ارائه دهد. محاسبه دقیق به معنی نتیجهگیری درباره بازده آینده نیست.
روش بررسی یک توکن ناشناخته در کمتر از یک جلسه تحقیق
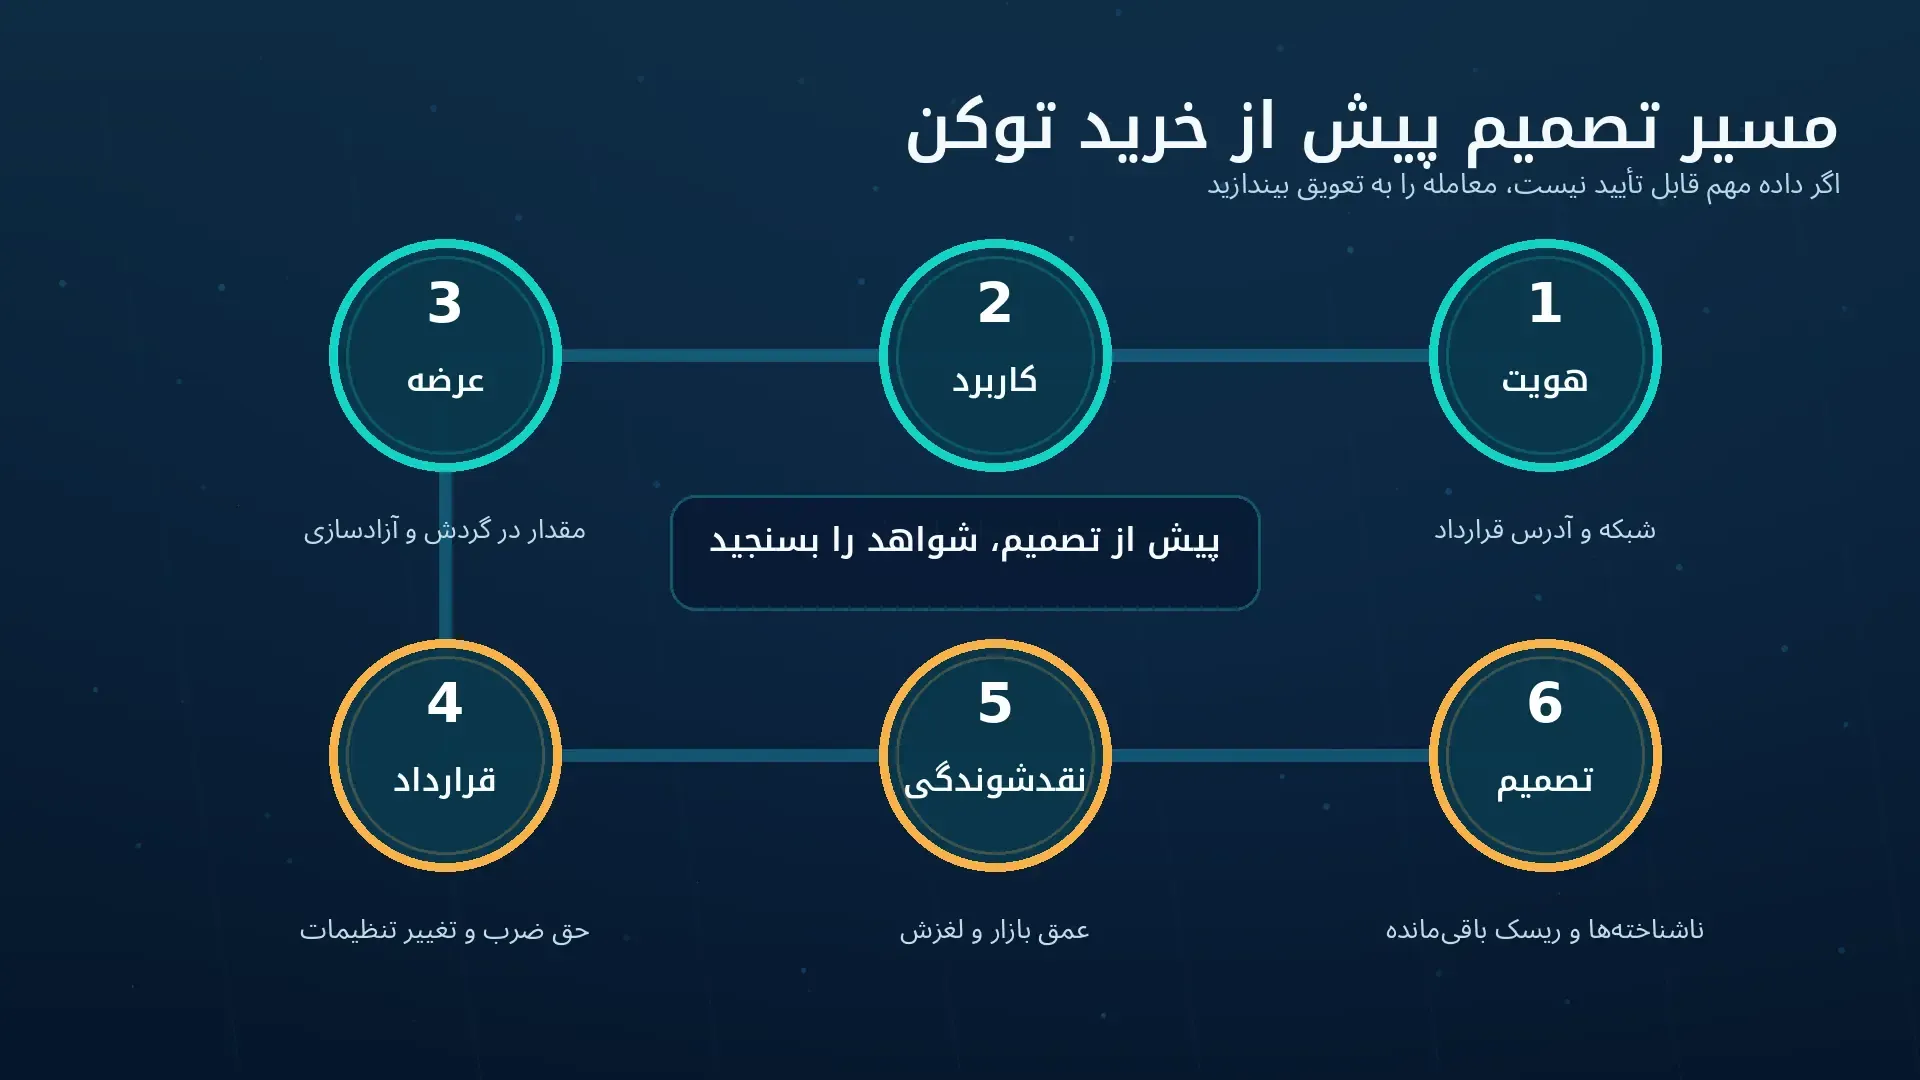
برای تصمیم اولیه، لازم نیست همه کدهای برنامه را شخصاً بررسی کنید؛ اما باید بدانید کدام بخشها برایتان نامعلوم ماندهاند. یک مسیر اجرایی و قابل پیگیری چنین است:
- هویت دارایی: نام، نماد، شبکه و نشانی قرارداد را از مستند رسمی پروژه پیدا و تطبیق دهید؛ شباهت نام، نشان یا نماد کافی نیست.
- هدف اقتصادی: محصول، کاربرد توکن و علت نیاز به دارایی اختصاصی را در چند جمله بنویسید. اگر قابل توضیح نیست، این عدمقطعیت را ثبت کنید.
- عرضه و مالکیت: مقدار در گردش، عرضه کل، قفلهای زمانی و سهم خزانه/تیم را بررسی کنید و آدرسهای چندمنظوره را عجولانه به اشخاص نسبت ندهید.
- قرارداد: سطح دسترسی مدیریتی و امکان ضرب، توقف، تغییر کارمزد یا ارتقا را با مدارک منتشرشده تطبیق دهید. فقط دیدن تیک «کد تأیید شده» کافی نیست.
- امکان معامله: نقدشوندگی، اسپرد، محدودیت برداشت و تفاوت قیمت سفارش کوچک و بزرگ را بسنجید. یک تبلیغ درباره فهرستشدن دارایی جای این بررسی را نمیگیرد.
- تاریخچه ادعاها: وعدههای گذشته، تحویل محصول، هشدارهای منتشرشده و نحوه پاسخ تیم به پرسشهای فنی را کنار هم بگذارید.
- تصمیم نهایی: نامعلومها و دلایل ورود یا کنارگذاشتن دارایی را پیش از هر تراکنش ثبت کنید. «نمیخرم چون نمیفهمم» هم یک تصمیم معتبر است.
اگر میخواهید روش عمومی پیدا کردن صفحات پروژه را بیاموزید، مقاله سایتهای معرفی ارزهای دیجیتال جدید را جدا مطالعه کنید. پیدا کردن نام یک دارایی اولین گام است و معادل راستیآزمایی کیفیت آن نیست.
ملاحظات کاربران ایرانی هنگام بررسی توکنهای پرریسک
در ایران باید افزون بر خطرهای فنی و اقتصادی، وضعیت ارائه خدمات هر پلتفرم، الزام شناسایی هویت، شبکه انتقال، محدودیت برداشت و امکان دریافت پشتیبانی را هم بررسی کرد. این شرایط ممکن است براساس ارائهدهنده و زمان تغییر کند؛ بنابراین بدون مشاهده مقررات جاری یک سرویس نمیتوان دسترسی یا عدم دسترسی همه کاربران ایرانی را قطعی دانست. راهکارهای پنهانسازی هویت، دورزدن تحریم یا انتقال چندلایه نه تضمین موفقیتاند و نه جایگزین بررسی شرایط مجاز خدمترسانی.
در صورت نیاز به آشنایی عمومی با خرید ارز دیجیتال و مقایسه قیمت ارزهای دیجیتال، از دادههای زماندار و شرایط معاملاتی واقعی استفاده کنید. موجودبودن یک دارایی در فهرست بازار، گواه کمریسک بودن آن نیست؛ همچنین یک صرافی ارز دیجیتال نمیتواند آینده قیمت یا نبود خطای فنی در پروژه ثالث را تضمین کند.
چه زمانی بهتر است از خرید منصرف شویم؟
وقتی دلیل خرید تنها ترس از جاماندن است؛ وقتی قرارداد رسمی با چیزی که تبلیغ میشود تطابق ندارد؛ وقتی هیچ منبع مستقلی برای ادعای درآمد وجود ندارد؛ وقتی امکان فروش نامعلوم است؛ یا وقتی بخش معناداری از پسانداز ضروری زندگی در معرض زیان قرار میگیرد، کنارگذاشتن معامله میتواند منطقیترین تصمیم باشد. «عدم اقدام» شکست سرمایهگذاری نیست. حتی پس از تحقیق دقیق نیز ریسک بازار و خطای اطلاعات باقی میماند.
اگر نشانهای از درخواست دسترسی غیرعادی به کیف پول یا تبلیغ فشارآور دیدید، پیش از هر امضا یا پرداخت متوقف شوید و مدارک را حفظ کنید. برای بررسی الگوهای تراکنشی از منظر مقررات و شناسایی ریسک، مقاله مستقل رد فلگ در ارز دیجیتال موضوع متفاوتی را پوشش میدهد: هشدارهای تراکنش و انطباق، نه کیفیت یک توکن.
جمع بندی
شتکوین یک عنوان تحلیلیِ دقیق نیست؛ برای تصمیمگیری باید از برچسب عبور کرد و به شواهد رسید. بررسی کاربرد، کنترل قرارداد، عرضه آزادشونده، مالکیت، امکان خروج و کیفیت وعدهها، خطر را روشنتر میکند؛ نه اینکه آن را حذف کند. اگر نتوانید درباره یک توکن توضیح مستند بدهید، افزایش سریع قیمت دلیلی برای عجله نیست.
برای موضوع متفاوتِ ساخت و انتشار توکن، مقاله روش ساخت توکن و محدودیتهای آن را میتوان مطالعه کرد. این صفحه درباره تشخیص ریسک است، نه آموزش ساخت یا تبلیغ خرید توکن ناشناخته.