فرض کنید قیمت یک رمزارز پس از چند روز افزایش، به محدودهای برمیگردد که پیشتر خریداران در آن فعال بودهاند. یک معاملهگر نوسانی ممکن است این بازگشت را زیر نظر بگیرد و تنها اگر شرایط از پیش تعیینشده برقرار شد وارد معامله شود. هدف او گرفتن بخشی از حرکت بعدی قیمت است، نه پیشبینی دقیق کف و سقف بازار. نکته مهم این است که چنین موقعیتی میتواند برخلاف انتظار حرکت کند؛ بنابراین نتیجه معامله پیش از ورود معلوم نیست.
سوئینگ تریدینگ (Swing Trading) سبکی از معاملهگری است که در آن موقعیت معمولاً بیش از یک جلسه معاملاتی و از چند روز تا چند هفته نگهداری میشود. این بازه یک قرارداد ثابت نیست. معاملهگر با تحلیل روند، سطوح قیمت، نوسان و نقدشوندگی به دنبال یک حرکت میانمدت میگردد و برای ورود، خروج و اندازه موقعیت برنامه دارد. آموزش این روش بدون توضیح زیان، کارمزد و خطای اجرای سفارش کامل نیست.
سوئینگ تریدینگ چیست و چه هدفی دارد؟
«سوئینگ» به حرکت رفتوبرگشتی قیمت درون یک روند یا محدوده اشاره میکند. مثلاً در روند صعودی، قیمت پس از رشد ممکن است مدتی عقبنشینی کند و دوباره به سمت بالا حرکت کند؛ در بازار خنثی نیز ممکن است بین دو محدوده جابهجا شود. یک سوئینگتریدر دنبال کل روند چندساله نیست؛ بخشی از همین حرکت قابلتشخیص را هدف میگیرد. چنین حرکتی ممکن است اصلاً شکل نگیرد یا زودتر از انتظار تمام شود.
به همین دلیل جملههایی مانند «سوئینگ تریدینگ مطمئناً سودآور است» یا «هر شکست مقاومت به رشد منجر میشود» نادرستاند. کیفیت تحلیل تنها یکی از عوامل نتیجه است؛ اسپرد، کارمزد، تغییر ناگهانی خبرها، لغزش قیمت و تصمیمگیری هیجانی نیز اثر میگذارند. منابع آموزشی Fidelity درباره Swing Trading بازه زمانی این سبک را بهصورت معمول یک روز تا چند هفته توصیف میکنند، بدون آنکه موفقیت آن را تضمین کنند.
تفاوت سوئینگ تریدینگ با نوسانگیری روزانه
مدت نگهداری تنها تفاوت نیست. معاملهگر روزانه میکوشد پیش از پایان روز موقعیت را ببندد و معمولاً باید پیوسته بازار را پایش کند. در سوئینگ، معامله ممکن است شبها یا طی تعطیلات بازارهای دیگر باز بماند؛ در کریپتو که بازار شبانهروزی است، احتمال حرکت شدید قیمت هنگام خواب همچنان وجود دارد. کمتر نگاهکردن به نمودار الزاماً به معنی ریسک کمتر نیست.
تفاوت اسکالپینگ، هولد و میانگینگیری خرید با سوئینگ
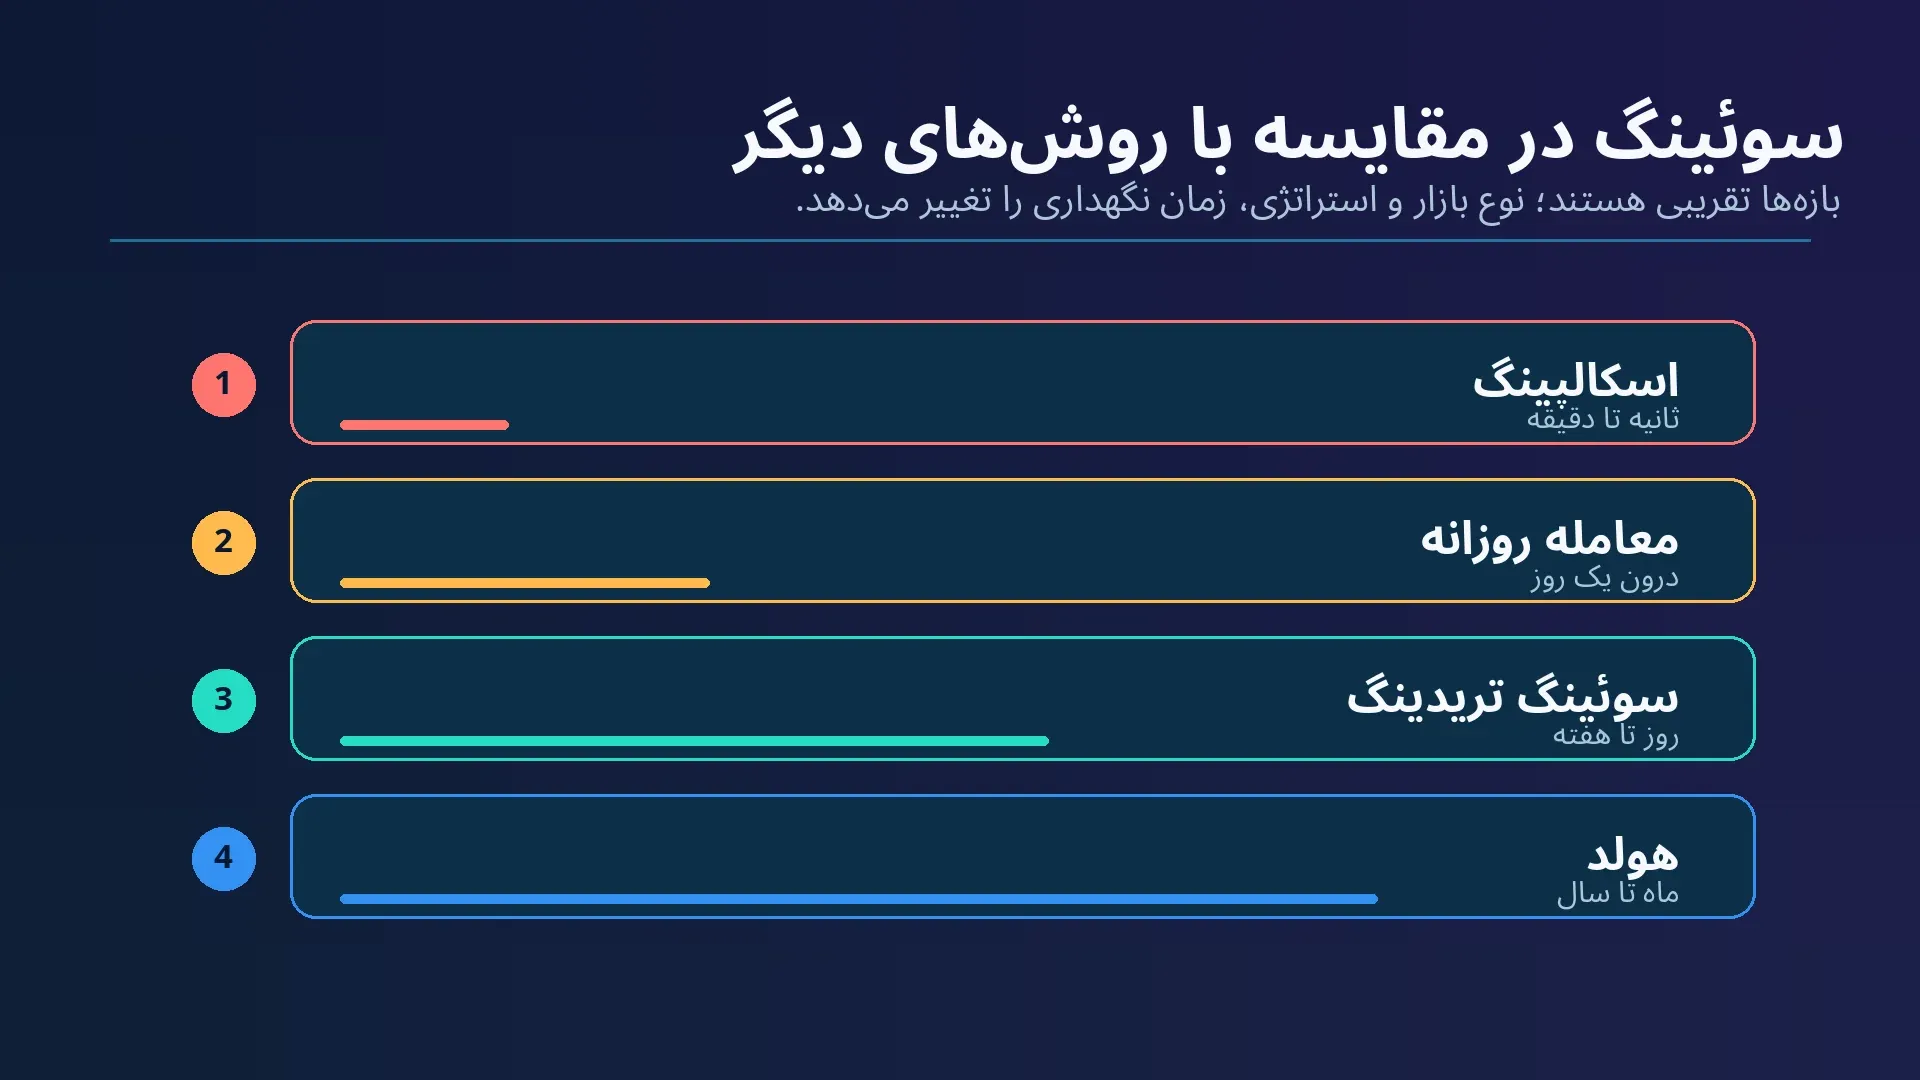
اسکالپینگ عموماً به دنبال حرکتهای کوچک و معاملات متعدد در بازه کوتاه است و هزینههای اجرای مکرر میتوانند تعیینکننده شوند. هولد یا سرمایهگذاری بلندمدت بیشتر بر افق چندماهه یا چندساله تکیه دارد. میانگینگیری هزینه دلاری (DCA) روشی برای زمانبندی خریدهای دورهای است، نه لزوماً استراتژی گرفتن یک نوسان مشخص. آربیتراژ نیز استفاده از اختلاف قیمت همزمان یا نزدیک به هم بین بازارهاست و نباید با «اسپرد خرید و فروش» یکسان تعریف شود.
| روش | افق معمول | تمرکز اصلی | محدودیت مهم |
|---|
| اسکالپینگ | ثانیه تا دقیقه | حرکتهای بسیار کوچک | کارمزد، اسپرد و سرعت اجرا |
| معامله روزانه | درون یک روز | نوسان همان روز | نیاز به پایش نزدیک |
| سوئینگ تریدینگ | چند روز تا چند هفته | بخشی از موج قیمت | ریسک حرکت ناگهانی میان دو بررسی |
| سرمایهگذاری بلندمدت | ماهها تا سالها | چشمانداز و ارزش بلندمدت | افتهای طولانی و ریسک بنیادی |
یک معامله سوئینگ چگونه طراحی میشود؟
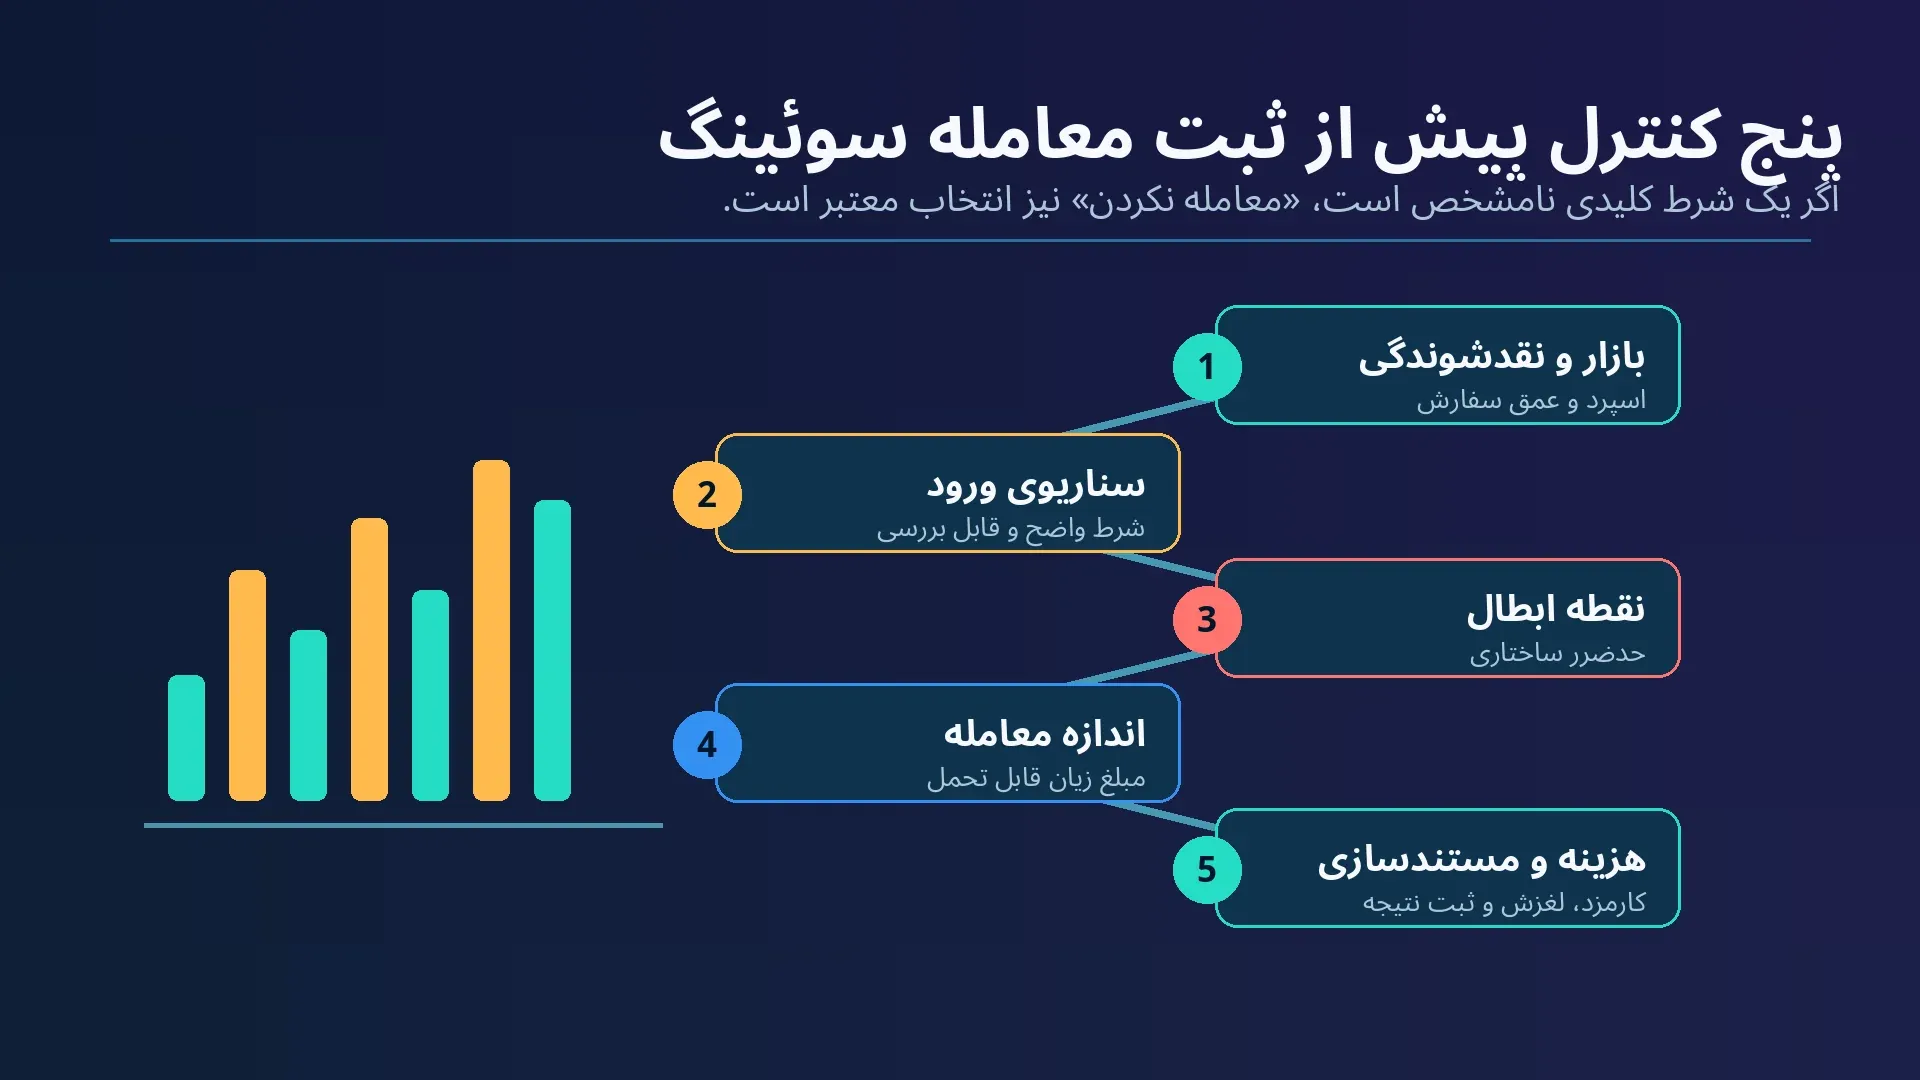
پیش از جستوجوی سیگنال، باید مشخص شود معاملهگر در چه بازاری فعالیت میکند، چرا آن دارایی انتخاب شده، چه زمانی فرض معامله بیاعتبار میشود و چه حجمی از سرمایه در خطر است. شروع از هدف سود و تعیین حدضرر بعد از ورود، ترتیب کار را معکوس میکند. روش درست این است که ابتدا سناریو و نقطه ابطال آن نوشته شود و بعد اندازه معامله محاسبه شود.
۱. انتخاب بازار و بررسی نقدشوندگی
در بازار نقدشونده، فاصله قیمت پیشنهادی خرید و فروش معمولاً قابل بررسیتر است و احتمال اجرای بخش بزرگی از سفارش با قیمتهای بسیار متفاوت کمتر میشود؛ البته نقدشوندگی ثابت نیست. حجم معاملات اعلامی باید با عمق دفتر سفارش، اسپرد واقعی و تغییرات آن در ساعتهای مختلف مقایسه شود. افزایش ناگهانی حجم، بهتنهایی نشانه کیفیت پروژه یا ادامه روند نیست.
برای نمونه، معاملهگری که بازار خرید بیتکوین را بررسی میکند، باید قیمت واقعی اجرای سفارش، عمق بازار و واحد تسویه را ببیند؛ مشاهده صرف یک نمودار یا صفحه قیمت بیتکوین به معنای تأیید نقدشوندگی سفارش شخصی او نیست. برای داراییهای کممعامله، این فاصله میتواند پرهزینهتر باشد.
۲. تشخیص جهت روند و محدوده مهم
نمودارهای روزانه و چهارساعته میتوانند به شناخت ساختار حرکت کمک کنند. سقفها و کفهای بالارونده گاهی نشانه روند صعودیاند؛ شکست این الگو ممکن است نشان دهد فرض اولیه باید دوباره بررسی شود. حمایت و مقاومت «دیوار تضمینی» نیستند، بلکه ناحیههایی هستند که پیشتر واکنش قیمتی در آنها دیده شده است. نگاهکردن همزمان به تایمفریم بزرگتر مانع برخی تصمیمهای عجولانه میشود، ولی خطا را حذف نمیکند.
۳. نوشتن محرک ورود و محل ابطال سناریو
محرک ورود میتواند بازگشت قیمت از محدوده حمایت، تثبیت پس از شکست یا ترکیب ساختار قیمت و حجم باشد. قاعده باید پیش از مشاهده نتیجه قابل بیان باشد: «اگر کندل بالای محدوده بسته شد و اسپرد در دامنه قابلقبول بود، معامله را بررسی میکنم.» سپس محل ابطال مشخص میشود: «اگر قیمت از کف ساختاری تعیینشده عبور کرد، فرض صعودی ضعیف شده است.» بهجای جابهجایی حدضرر صرفاً برای فرار از پذیرش زیان، باید علت تغییر برنامه مستند باشد.
۴. تعیین حد سود و نسبت ریسک به بازده
حد سود بهتر است با توجه به مقاومتهای پیشرو، فضای حرکت و حجم سفارش تعیین شود، نه با درصد دلخواهی که هیچ ارتباطی با نمودار ندارد. نسبت پاداش به ریسک، سود احتمالی تقسیم بر زیان برنامهریزیشده است و بهتنهایی احتمال موفقیت را نشان نمیدهد. یک نسبت دو به یک جذاب ممکن است با احتمال موفقیت پایین یا لغزش زیاد همچنان به نتیجه منفی برسد.
محاسبه حجم معامله در سوئینگ تریدینگ با یک مثال فرضی
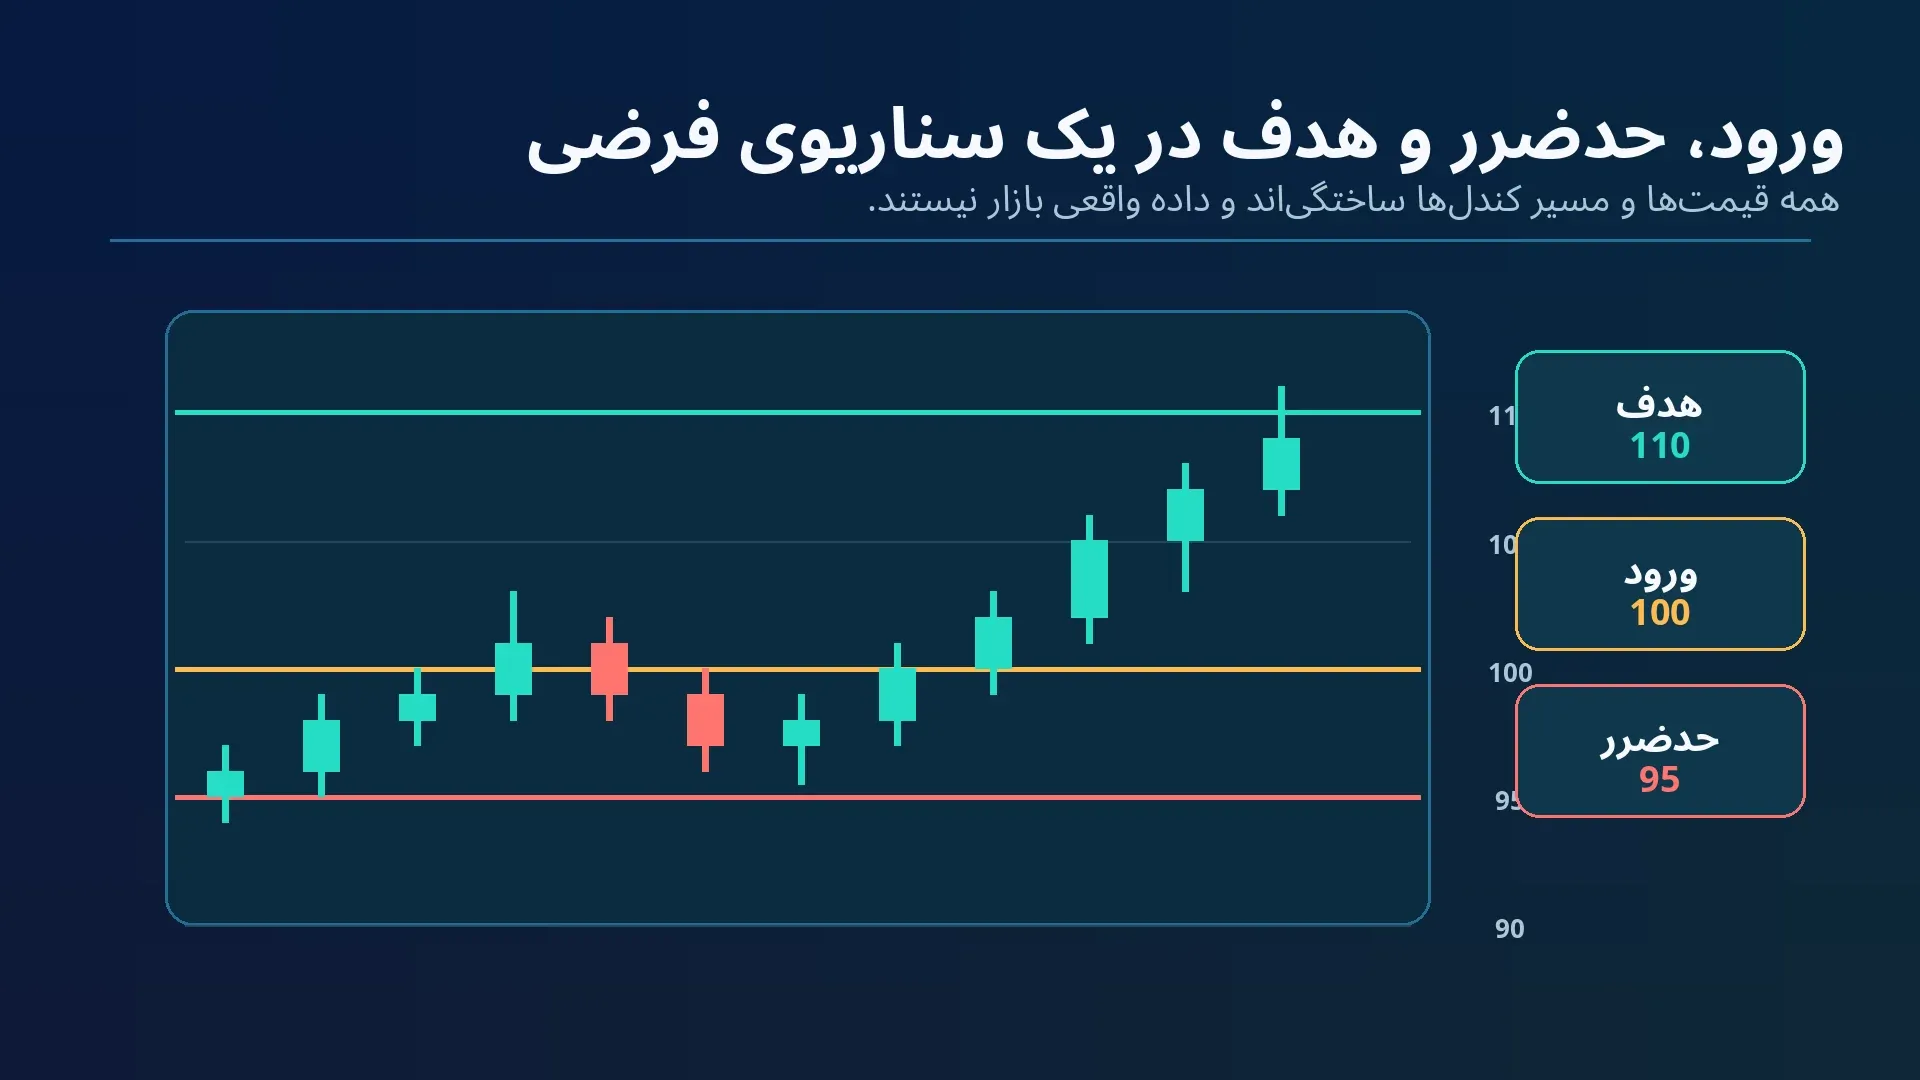
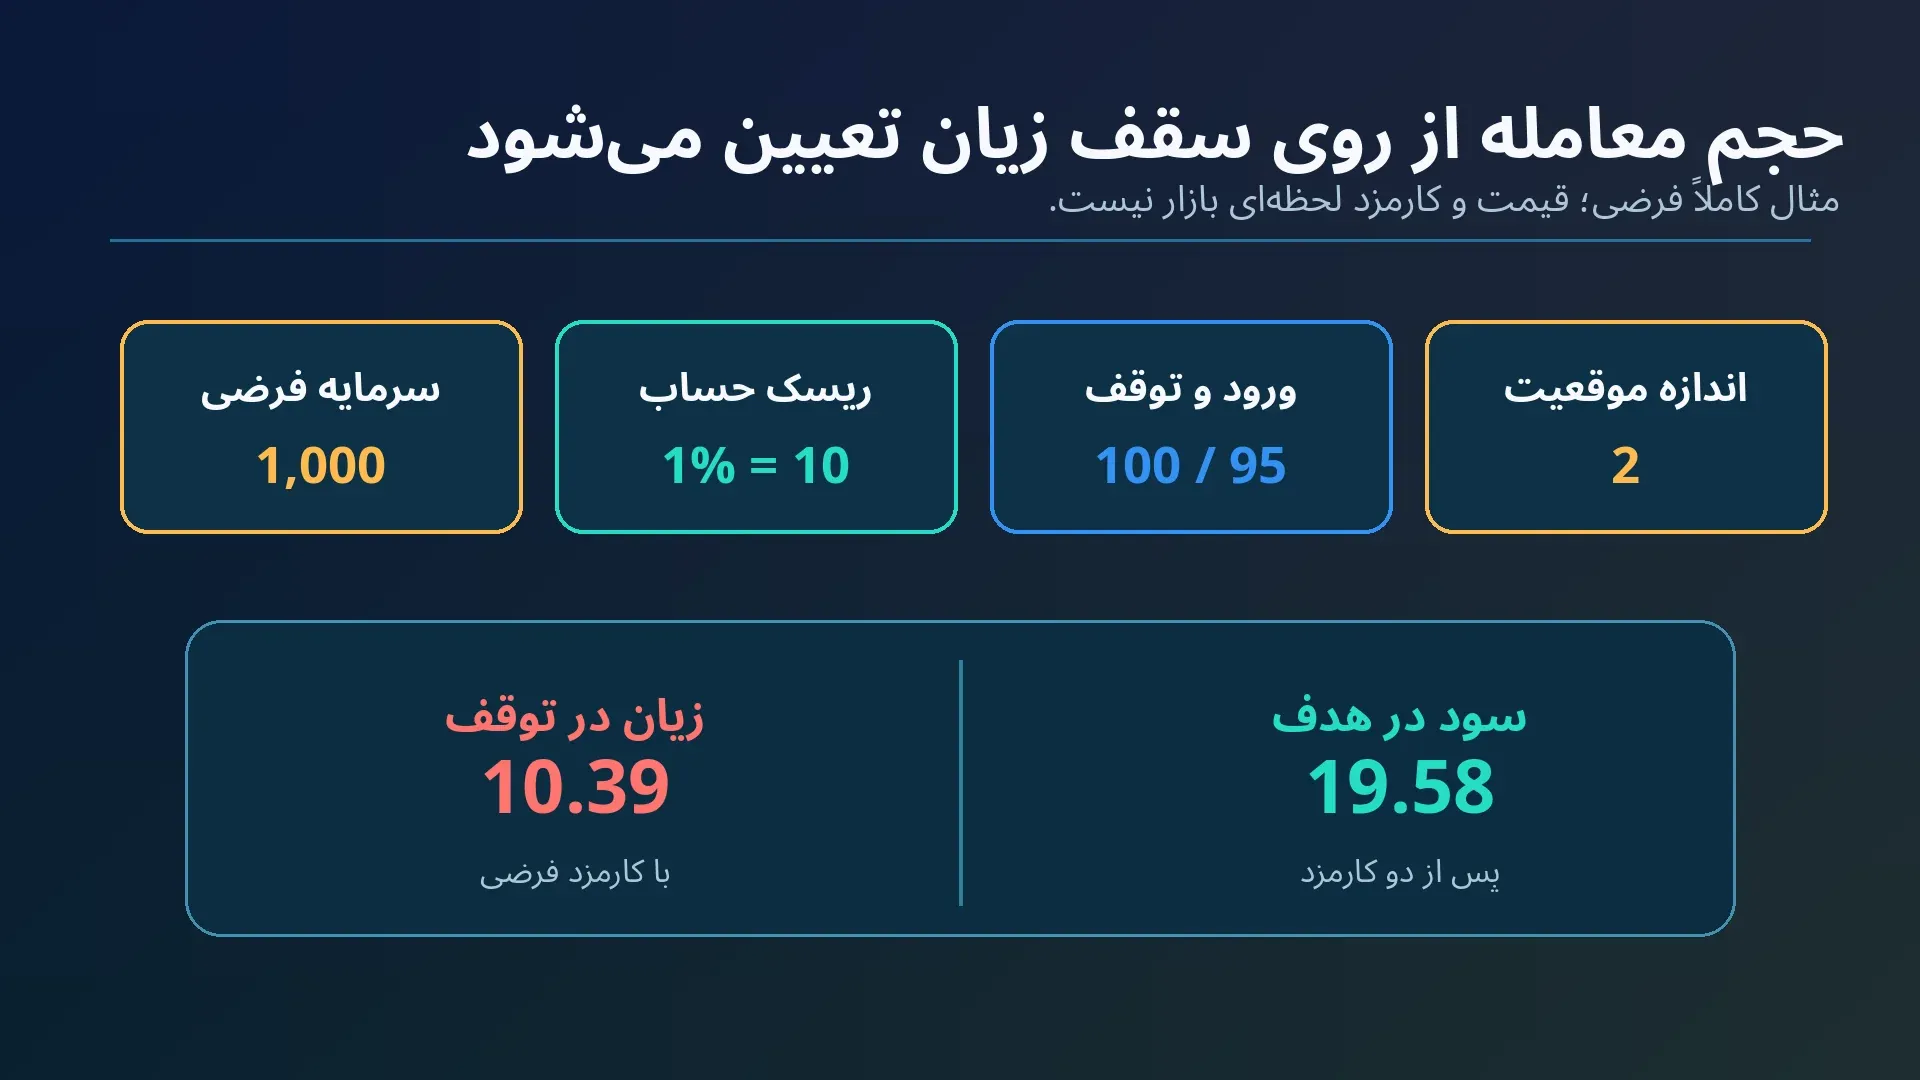
مهمترین ابزار کنترل ریسک، تعیین مبلغی است که در یک ایده معاملاتی میتوان از دست داد. مثال زیر کاملاً فرضی است و قیمت یا کارمزد واقعی بازار امروز نیست. فرض کنید سرمایه معاملاتی ۱٬۰۰۰ واحد پول فرضی است؛ ریسک برنامهریزیشده برای یک معامله ۱٪، یعنی ۱۰ واحد. قیمت ورود فرضی ۱۰۰ واحد، حدضرر ۹۵ و هدف ۱۱۰ است.
فاصله ورود تا حدضرر برای هر واحد دارایی ۵ واحد است. بنابراین بدون احتساب هزینهها و لغزش، حداکثر تعداد واحد برای زیان برنامهای ۱۰ واحد برابر است با ۱۰ ÷ ۵ = ۲ واحد دارایی. ارزش اسمی خرید ۲ × ۱۰۰ = ۲۰۰ واحد است. اگر معامله دقیقاً در ۹۵ بسته شود، زیان تغییر قیمت ۱۰ واحد است. در صورت رسیدن به ۱۱۰، سود ناخالص تغییر قیمت ۲۰ واحد خواهد بود؛ نسبت بازده به ریسکِ اسمی برابر ۲ است.
اکنون فرض کنید کارمزد هر سمت معامله بهصورت فرضی ۰٫۱٪ از ارزش همان سمت باشد. کارمزد خرید ۰٫۲۰ واحد و کارمزد فروش در هدف ۰٫۲۲ واحد است؛ بنابراین سود خالص فرضی در هدف ۱۹٫۵۸ واحد میشود. اگر در حدضرر با قیمت دقیق ۹۵ فروش انجام شود، کارمزد فروش ۰٫۱۹ واحد و زیان نهایی شامل دو کارمزد ۱۰٫۳۹ واحد است. در واقع سقف ریسک «۱۰ واحد» بدون لحاظ کارمزد نقض میشود. در برنامه واقعی باید اندازه معامله یا بودجه ریسک تعدیل شود؛ لغزش قیمت نیز میتواند زیان را بزرگتر کند.
این مثال نشان میدهد درصد حدضرر، درصد سرمایه در معرض ریسک و مقدار پول صرفشده برای خرید سه کمیت متفاوتاند. خرید ۲۰۰ واحد دارایی به معنی «۲۰٪ ریسک» نیست؛ ریسک برنامهای به فاصله خروج و اجرای واقعی وابسته است. اگر از اهرم استفاده شود، شرایط مارجین و امکان نقدشدن اجباری نیز به محاسبه اضافه میشوند و مدل ساده فوق دیگر کافی نیست.
چه ابزارهایی برای تحلیل سوئینگ تریدینگ مفیدند؟
حمایت، مقاومت و ساختار قیمت
سطوح حمایت و مقاومت زمانی مفیدند که بهعنوان محدوده احتمالاتی بررسی شوند. برخورد دوباره قیمت با یک سطح به معنای الزام به برگشت نیست. بهتر است معاملهگر از قبل مشخص کند که واکنش معتبر را چگونه تشخیص میدهد و کدام رفتار، سناریو را باطل میکند. یک نمودار پاک با چند سطح مرتبط از دهها خط متقاطع تصمیمسازتر است.
میانگین متحرک و ادامه روند
میانگینهای متحرک به هموارکردن تغییرات قیمت کمک میکنند. قرارگرفتن قیمت بالای میانگین ۵۰ دورهای یا شیب رو به بالای آن میتواند نشانهای از وضعیت اخیر باشد، نه تأیید آینده. تقاطع دو میانگین بهویژه در بازار خنثی ممکن است سیگنالهای پیاپی ناموفق تولید کند. تغییر طول دوره باید بخشی از قواعد آزمون استراتژی باشد، نه واکنشی برای زیبا کردن نتایج گذشته.
فیبوناچی، MACD و حجم معاملات
سطوح اصلاحی فیبوناچی محلهایی را برای سنجش واکنش احتمالی قیمت پیشنهاد میکنند؛ اعداد آنها حمایت یا مقاومت قطعی نیستند. MACD از رابطه میان میانگینهای متحرک مشتق میشود و ممکن است نسبت به تغییرات تند بازار با تأخیر واکنش دهد. حجم و عمق بازار میتوانند به ارزیابی کیفیت حرکت کمک کنند، اما هیچکدام بهتنهایی مجوز ورود نیستند. ترکیب چند اندیکاتور همبسته، لزوماً چند تأیید مستقل محسوب نمیشود.
سه الگوی رایج اجرا و نقطه ضعف هرکدام
معامله در جهت روند پس از اصلاح قیمت
در این رویکرد، معاملهگر نخست روندی نسبتاً روشن تشخیص میدهد، سپس منتظر عقبنشینی یا استراحت قیمت میماند. مزیت این صبر آن است که مجبور نیست بعد از یک حرکت شتابدار خرید کند. ضعف روش این است که «اصلاح کوتاهمدت» ممکن است آغاز تغییر روند باشد. برای همین محل بیاعتبارشدن ایده باید مستقل از امید شخصی تعریف شود.
شکست مقاومت و آزمون مجدد سطح
عبور قیمت از مقاومت میتواند توجه معاملهگر را جلب کند، ولی شکست ناموفق نیز فراوان رخ میدهد. برخی معاملهگران بهجای خرید لحظه شکست، منتظر بازگشت و آزمودن دوباره سطح میمانند. این کار ممکن است باعث از دست رفتن بخشی از حرکت شود، اما ورود بدون شواهد کافی را محدود میکند. سطحی که دوباره آزموده میشود همیشه حفظ نخواهد شد.
معامله در محدوده خنثی
وقتی قیمت برای مدتی بین دو ناحیه حرکت میکند، خرید نزدیک مرز پایین و فروش نزدیک مرز بالا ممکن است یک سناریو باشد. اما نزدیک شدن قیمت به مرز، هیچ تعهدی برای برگشت ایجاد نمیکند. شکست شدید محدوده، بهویژه با کاهش نقدشوندگی، میتواند حدضرر را با قیمتی بدتر از انتظار اجرا کند. اگر محدوده در حال از بین رفتن باشد، معامله نکردن نیز تصمیمی معتبر است.
چه خطرهایی سود اسمی یک معامله را از بین میبرند؟
علاوه بر جهت اشتباه، هزینه واقعی اجرا تعیینکننده است. **اسپرد** اختلاف بهترین قیمت خرید و فروش در همان بازار و لحظه است؛ **کارمزد** هزینهای است که ارائهدهنده خدمت ممکن است بگیرد؛ **لغزش** تفاوت قیمت مورد انتظار و قیمت اجرای واقعی سفارش است. این سه مفهوم یکسان نیستند و میتوانند همزمان رخ دهند. اگر بازده هدف تنها اندکی بیشتر از جمع هزینهها باشد، معامله از همان ابتدا حاشیه خطای اندکی دارد.
حدضرر تضمین قیمت خروج نیست
سفارش توقف در سازوکارهای معمول ممکن است پس از رسیدن به قیمت ماشه به سفارش بازار تبدیل شود؛ بنابراین قیمت توقف الزاماً قیمت اجرای نهایی نیست. سفارش توقف-محدود میتواند قیمت بدتری را نپذیرد، اما ممکن است اصلاً اجرا نشود. این تفاوت در منابع رسمی Investor.gov درباره سفارشهای توقف توضیح داده شده است. پیادهسازی دقیق سفارشها در هر پلتفرم تفاوت دارد و باید پیش از استفاده بررسی شود.
ریسک اهرم و معاملات مشتقه
در خرید نقدی بدون اعتبار، کاهش قیمت دارایی به کاهش ارزش دارایی منجر میشود. در موقعیت اهرمی، حرکت کوچک بازار ممکن است زیان حساب را بهسرعت افزایش دهد و به مارجینکال یا لیکوییدیشن برسد. هشدار رسمی CFTC درباره معاملات رمزارز بر همین افزایش ریسک در قراردادهای دارای مارجین تأکید دارد. استفاده از اهرم برای «جبران» یک معامله زیانده، ریسک اولیه را از بین نمیبرد.
اشتباهات رفتاری: جابهجا کردن حدضرر و تعقیب قیمت
بعد از چند معامله موفق، بزرگترکردن ناگهانی حجم بدون تغییر طرح ریسک میتواند یک ضرر را به زیان چند معامله قبلی تبدیل کند. تعقیب کندل صعودی پس از حرکت سنگین نیز ممکن است نسبت ریسک به بازده را خراب کند. بهتر است برای هر معامله، علت ورود، حدضرر اولیه، هزینه اجرا، نتیجه و هر تغییر برنامه در دفتر معاملات ثبت شود؛ سپس عملکرد بهجای خاطرههای گزینشی بررسی شود.
سوئینگ تریدینگ در ایران: چه چیزهایی را باید مستقل بررسی کرد؟
برای کاربر ساکن ایران، دسترسی به یک ابزار تحلیلی یا مشاهده قیمت روی سایت خارجی به معنی مجازبودن افتتاح حساب یا دریافت خدمت از همان ارائهدهنده نیست. محدودیت ارائهدهندگان، الزامات احراز هویت، نوع قرارداد، امکان واریز و برداشت و شرایط خدمترسانی میتوانند تغییر کنند. بدون بررسی شرایط رسمی جاری، نباید دسترسپذیری یک سرویس یا مسیر دورزدن محدودیت را وعده داد.
اگر معامله در بازار داخلی انجام میشود نیز بهتر است جزئیات کارمزد، اسپرد، عمق بازار، حداقل سفارش، ساعات تسویه و امکان ثبت سفارش توقف از صفحه رسمی همان خدمت کنترل شود. برای آشنایی با مسیرهای عمومی خرید ارز دیجیتال و مشاهده قیمت ارزهای دیجیتال میتوان از صفحات مرتبط استفاده کرد، ولی این صفحات جای اعتبارسنجی شرایط واقعی اجرای سفارش را نمیگیرند.
چطور بدون سرمایه واقعی روش خود را ارزیابی کنیم؟
ابتدا مجموعهای از قواعد مکتوب بسازید: دارایی مورد بررسی، تایمفریم، شرط ورود، محل ابطال، شرط خروج، سقف ریسک و هزینههای فرضی یا واقعی. سپس قواعد را روی داده تاریخی از بازههای مختلف اجرا کنید. استفاده از یک بازه خاص که با روش شما سازگار بوده، دلیل کافی برای کارآمدی روش نیست؛ لازم است بازار رونددار، خنثی و پرنوسان را جدا ارزیابی کنید.
در بکتست به مشکل «نگاه به آینده» توجه کنید؛ نمیتوان برای تصمیم گذشته از کندلی استفاده کرد که آن زمان هنوز بسته نشده بود. برای نزدیک شدن به واقعیت، کارمزد، اسپرد و لغزش معقول را لحاظ کنید و نتایج را با آزمون رو به جلو در حساب آزمایشی یا معامله کاغذی مقایسه کنید. این کار احتمال خطا را آشکارتر میکند، ولی تضمینی برای عملکرد آینده نیست.
دفتر معاملات باید فراتر از ثبت سود و زیان باشد: دلیل ورود، تصویر نمودار هنگام تصمیم، شرایط بازار، قیمت واقعی اجرا، فاصله لغزش، رعایت برنامه و احساس غالب معاملهگر را نیز ثبت کنید. پس از تعداد کافی نمونه میتوان دید کدام خطاها تکرار میشوند. هیچ تعداد مشخصی از معاملات بهتنهایی برای اثبات سودآوری در همه شرایط کفایت ندارد.
سوئینگ تریدینگ برای چه کسی مناسبتر است؟
این روش به فردی نیاز دارد که بتواند بدون واکنش شتابزده منتظر شکلگیری سناریوی مشخص بماند و از قبل با احتمال زیان کنار آمده باشد. کسی که سرمایه ضروری زندگی را وارد معامله میکند، امکان تحمل افت ندارد یا برای جبران زیان به معاملههای بزرگتر روی میآورد، حتی با آشنایی با اندیکاتورها در موقعیت مناسبی قرار ندارد. سوئینگ معمولاً پایش کمتری از اسکالپینگ میطلبد، ولی مدیریت موقعیت باز، تحمل نوسان و پیگیری اخبار را حذف نمیکند.
پیش از هر اقدامی مشخص کنید «اگر تحلیل اشتباه شد، چه اتفاقی میافتد؟» پاسخ باید عدد، شرط خروج و محدودیت عملی داشته باشد. تمرکز بر مدیریت ریسک در معاملات ارز دیجیتال و شناخت روانشناسی بازار برای تکمیل آموزش مفیدتر از جستوجوی اندیکاتور جادویی است.
در نهایت سوئینگ تریدینگ یک چارچوب تصمیمگیری برای معامله میانمدت است، نه نسخهای برای سود سریع. پیش از استفاده از هر روش، شرایط واقعی بازار و توان مالی خود را جداگانه بسنجید. اگر هنوز درباره نحوه کار صرافی ارز دیجیتال یا محدودیت ابزارها مطمئن نیستید، ابتدا آنها را روشن کنید و سپس وارد بحث استراتژی شوید.