آیا برای کاربران ایرانی جایگزین امنی برای تتر وجود دارد؟
اگر از تتر برای نگهداری کوتاهمدت ارزش دلاری، جابهجایی دارایی یا تسویه معامله استفاده میکنید، سؤال اصلی فقط این نیست که «کدام استیبلکوین پشتوانه شفافتری دارد؟». باید بدانید صادرکننده چه اختیاری روی توکن دارد، قرارداد در چه شبکهای قرار گرفته، دارایی در کدام بازار واقعاً نقد میشود و خدمات مرتبط با آن برای محل اقامت شما مجاز است یا نه. پاسخ کوتاه این است: هیچ استیبلکوین دلاری شناختهشدهای را نمیتوان بهطور مطلق جایگزین بدون خطر مسدودسازی، تحریم یا افت قیمت تتر برای همه کاربران ایرانی نامید.
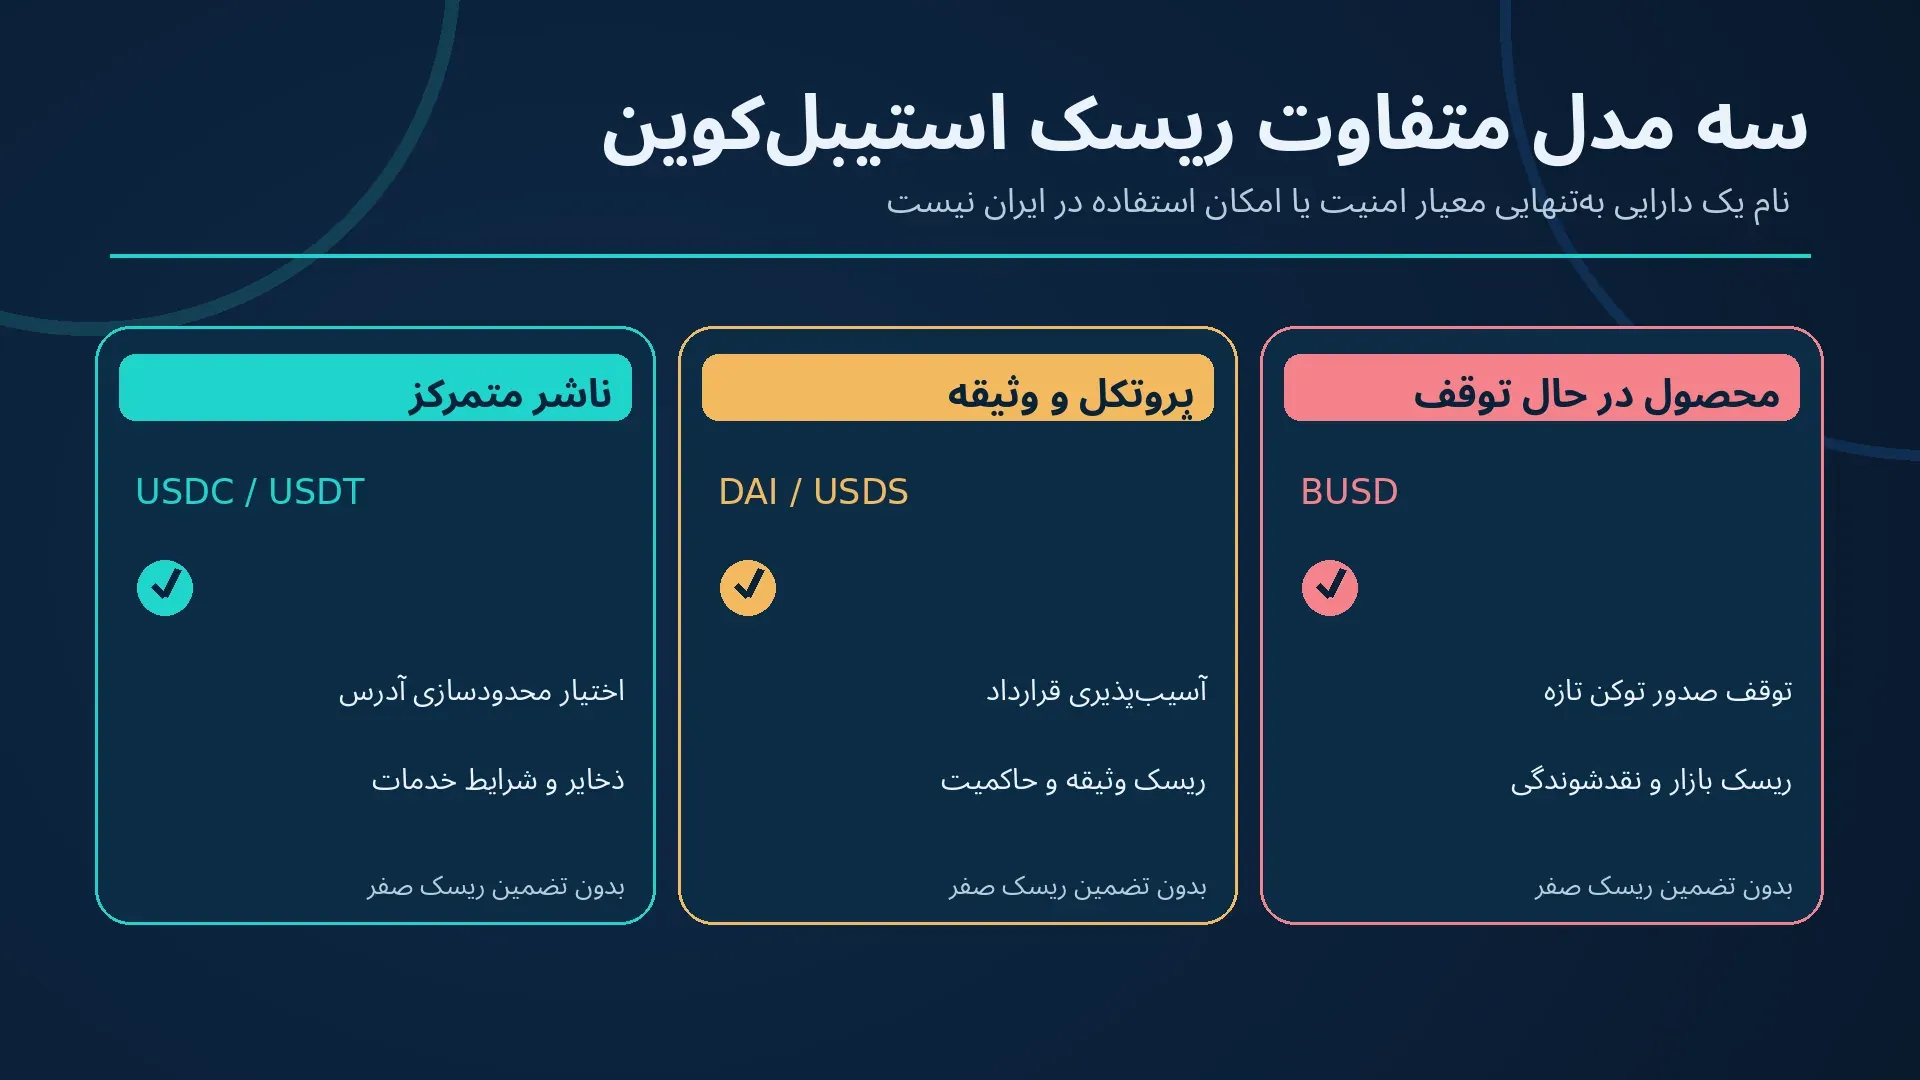
USDC در گزارشدهی ذخایر شفافیت مستندی دارد، اما شرایط رسمی ناشر آن ایران را در میان مناطق محدودشده قرار میدهد. DAI و USDS به سازوکارهای وثیقه، حاکمیت و قرارداد هوشمند وابستهاند و برچسب «غیرمتمرکز» آنها را از ریسک حقوقی و فنی مصون نمیکند. BUSD نیز دیگر گزینهای مناسب برای معرفی بهعنوان استیبلکوین تازهصادرشونده نیست. بنابراین بهتر است بهجای رتبهبندی قطعی، برای هر کاربرد مجموعهای از معیارهای قابلبررسی داشته باشیم.
پیش از مقایسه: جایگزین تتر دقیقاً باید چه مشکلی را حل کند؟
ریسک صادرکننده و مسدودشدن آدرس
بعضی استیبلکوینها بهوسیله شرکت مرکزی صادر میشوند. ناشر میتواند طبق مفاد قرارداد یا دستور مراجع قانونی، انتقال از آدرسهای مشخص را محدود کند. تتر نیز در گزارش رسمی آوریل ۲۰۲۶ اعلام کرده که با مقامات آمریکایی برای مسدودکردن USDT در برخی آدرسها همکاری کرده است. از طرف دیگر، Circle در شرایط استفاده از USDC، کنترل انتقال توکنها در آدرسهای مسدودشده را توضیح داده است. انتقال توکن از یک شبکه به شبکه دیگر لزوماً این اختیار را حذف نمیکند. اطلاعیه تتر درباره مسدودسازی و شرایط رسمی USDC مبنای این تفاوتاند.
پشتوانه، نقدشوندگی و حفظ برابری با دلار
ارزش هدف یک دلار بهمعنی تضمین معامله دقیقاً در قیمت یک دلار نیست. در بازار کمعمق ممکن است برای خرید و فروش، اسپرد چشمگیر پرداخت کنید؛ هنگام فشار بازار نیز قیمت توکن میتواند از هدف فاصله بگیرد. گزارش ذخایر ناشر، امکان بازخرید مستقیم نزد ناشر، عمق دفتر سفارش در بازار موردنظر و کیفیت داراییهای پشتوانه چهار موضوع جدا هستند. گواهی ذخایر در یک تاریخ مشخص را نیز نباید با حسابرسی کامل تمام عملیات شرکت یکسان دانست.
دسترسی واقعی برای ساکنان ایران
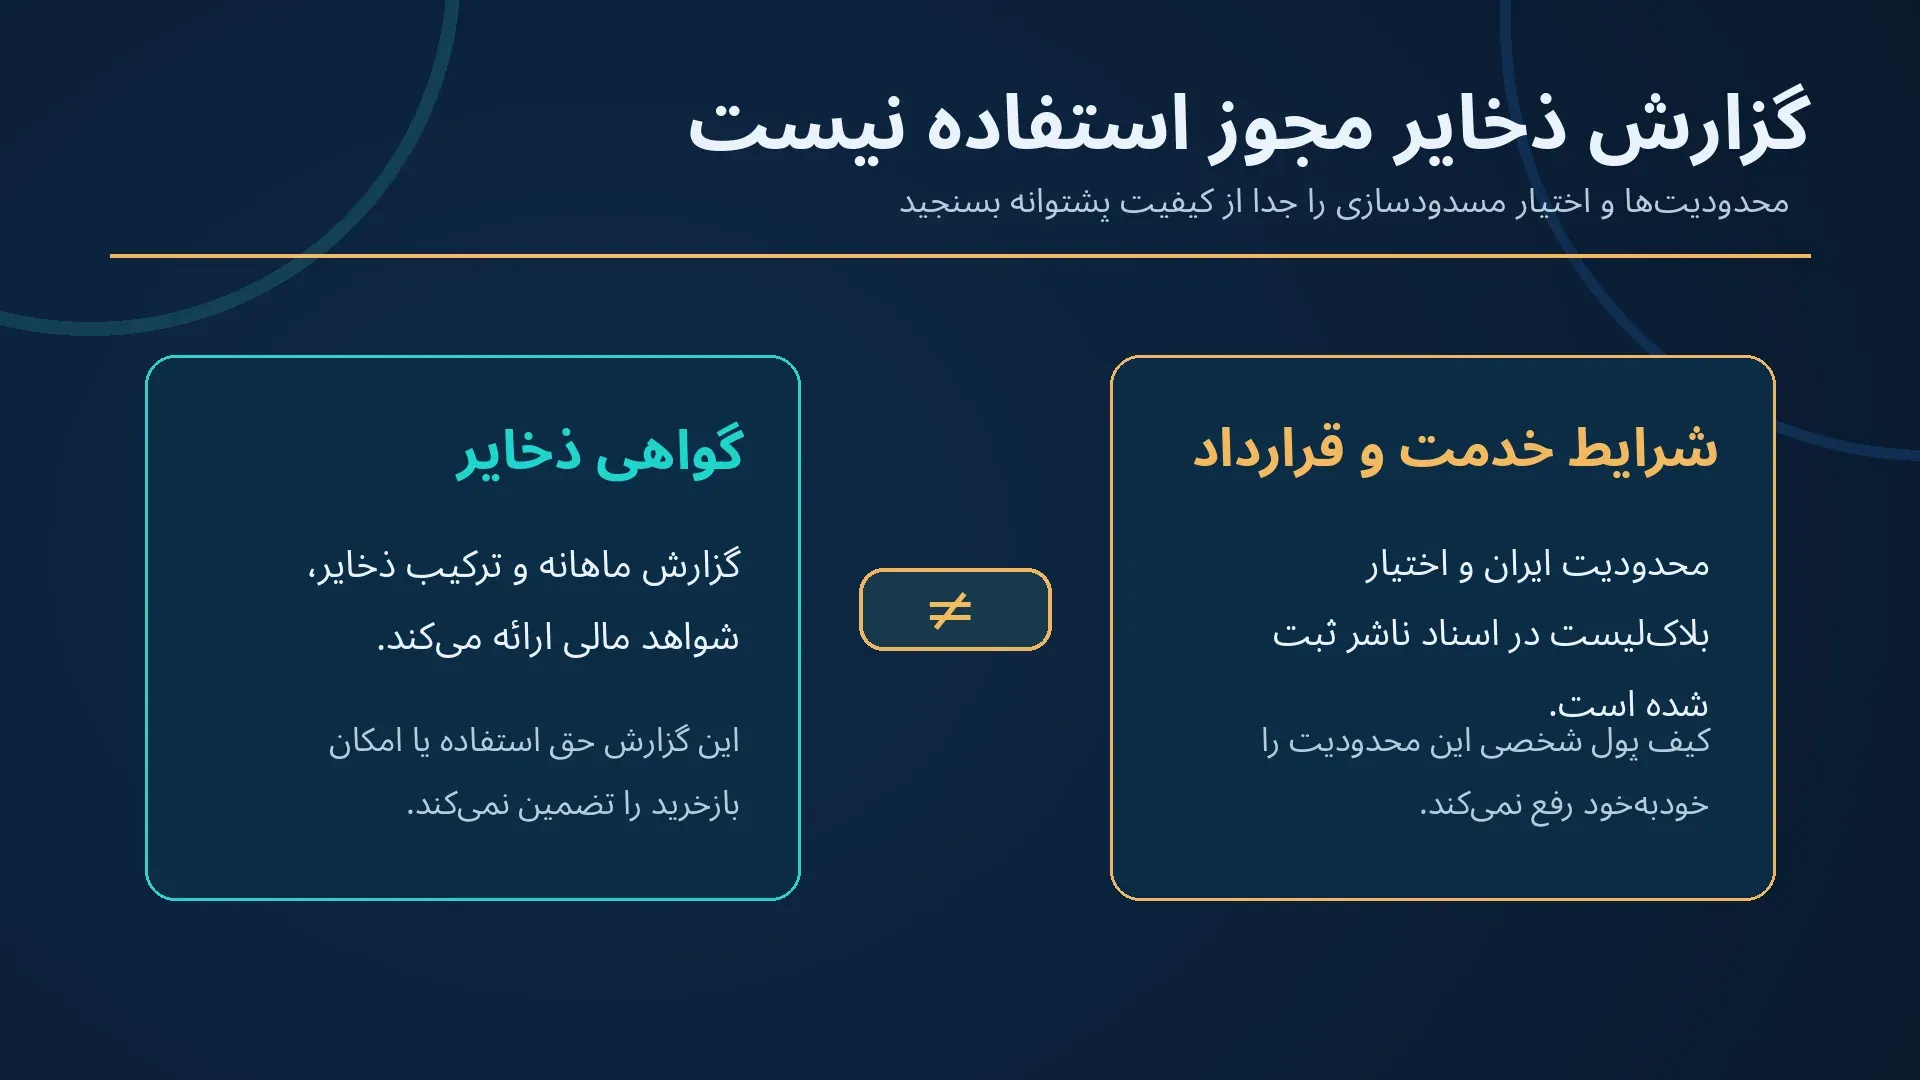
اینکه یک توکن در کیف پول شخصی نمایش داده شود یا در یک بازار داخلی نماد معاملاتی داشته باشد، بهمعنای آن نیست که صادرکننده یا همه ارائهدهندگان خدمات، به ساکنان ایران خدمات میدهند. شرایط رسمی Circle مورخ ۱۵ اکتبر ۲۰۲۶ ایران را در فهرست مناطق محدودشده میآورد؛ از این رو USDC راهحل تضمینیِ حذف ریسک تحریم نیست. میان «در اختیار داشتن توکن»، «داشتن حساب نزد ناشر»، «بازخرید مستقیم دلاری» و «امکان معامله در بازار ثانویه» تفاوت وجود دارد.
مقایسه جایگزین های تتر در سال ۲۰۲۶
| دارایی | سازوکار کلی | محدودیت مهم | برداشت برای کاربر ایرانی |
|---|
| USDT | صادرکننده مرکزی و ذخایر اعلامشده | ریسک فریز، ناشر و دسترسی | معیار مقایسه است؛ بدون خطر نیست |
| USDC | ذخایر دلاری و گزارشهای گواهی ماهانه | اختیار بلاکلیست و محدودیت صریح ایران | شفافیت ذخایر بهمعنای مجازبودن استفاده نیست |
| DAI | دارایی دلاری متکی به سازوکار وثیقه و پروتکل | ریسک قرارداد، وثیقه و وابستگی به داراییهای مرکزی | نباید ضدتحریم یا غیرقابل مسدودسازی قطعی معرفی شود |
| USDS | دارایی وابسته به اکوسیستم Sky | ریسک پروتکل، وابستگیها و شرایط دسترسی | پیش از استفاده، نسخه و قرارداد رسمی بررسی شود |
| RLUSD / PYUSD | استیبلکوینهای دارای ناشر و گزارش ذخایر | وابستگی به ناشر، شرایط جغرافیایی و بازار | صرف وجود گزارش ذخایر آنها را گزینه مناسب همه ایرانیان نمیکند |
| BUSD | دارایی با سابقه پشتوانه دلاری | توقف صدور جدید از ۲۰۲۳ | گزینه اصلی پیشنهادی برای خرید جدید نیست |
این جدول رتبهبندی قطعی امنیت یا توصیه خرید نیست؛ وضعیت دسترسی، قرارداد و کارمزد به تاریخ بررسی وابسته است. داراییهای بالا همچنین الزاماً در یک بازار داخلی یا روی همه شبکهها در دسترس نیستند.
USDC؛ شفافیت ذخایر همراه با ریسک حقوقی جدی برای ایرانیان
مزیت واقعی USDC چیست؟
Circle درباره ترکیب ذخایر و جریان صدور و بازخرید USDC اطلاعرسانی میکند و بنا بر صفحه رسمی شفافیت خود، گواهی شخص ثالث را ماهانه منتشر میکند. این موضوع امکان بررسی بیشتری درباره ذخایر ایجاد میکند، ولی بهتنهایی تضمین حذف ریسک فنی، معامله در قیمت یک دلار یا محافظت از دارایی همه دارندگان نیست. صفحه شفافیت Circle برای پیگیری گزارشهای منتشرشده مرجع مناسبتری از فهرستهای تبلیغاتی است.
آیا خرید USDC از بازار داخلی، مشکل تحریم را برطرف میکند؟
خیر، چنین نتیجهای قابل استناد نیست. در صفحه رسمی ایراناکسچنج، بازار یو اس دی کوین (USDC) دیده میشود؛ با این حال وجود این بازار فقط نشانه امکان نمایش یا معامله در چارچوب خدمات آن پلتفرم است و مفاد استفاده از توکن را تغییر نمیدهد. کاربر باید پیش از اقدام، وضعیت سفارش، امکان واریز و برداشت، شبکه پشتیبانیشده، شرایط حساب و مخاطرات خود توکن را بررسی کند. در شرایط Circle برای ساکنان ایران محدودیت صریح وجود دارد؛ بنابراین متن حاضر هیچ راه دورزدن مقرراتی را توصیه نمیکند.
USDC بومی و USDC پلزده یکسان نیستند
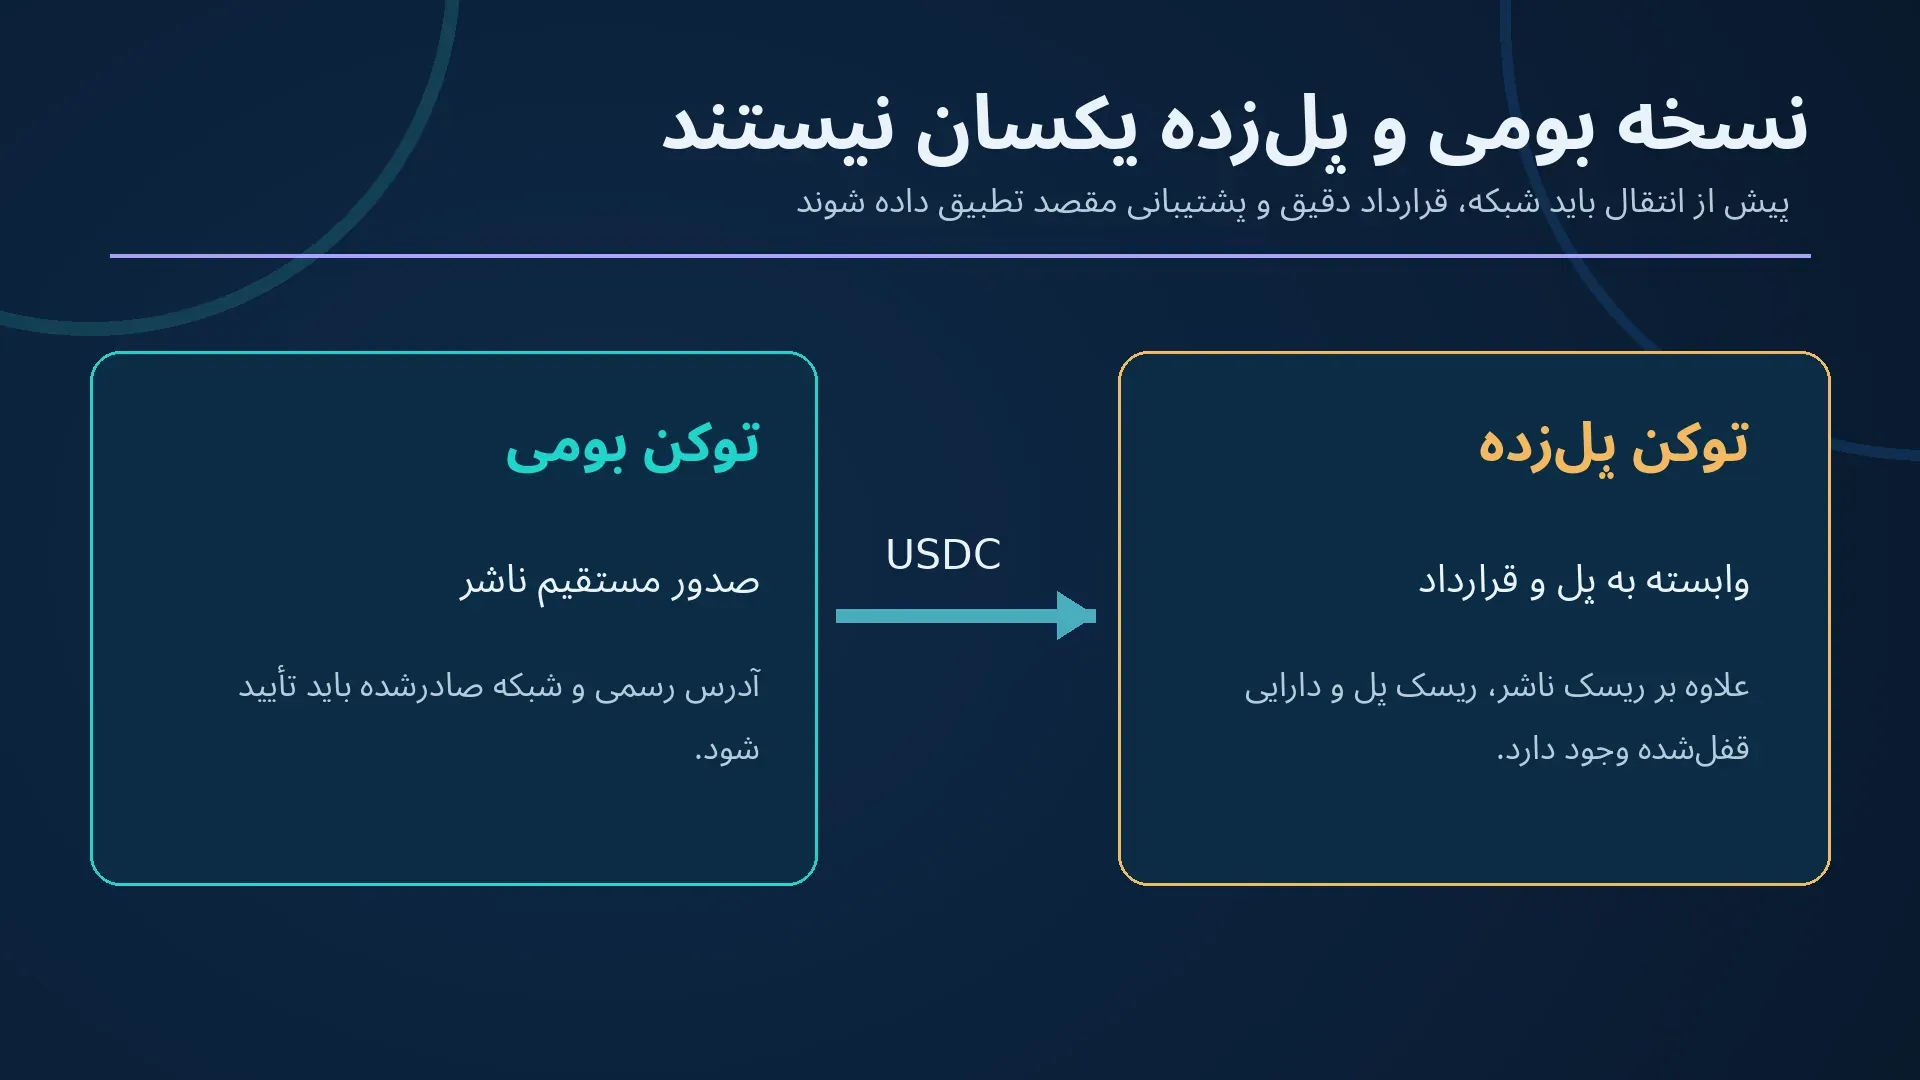
روی بعضی شبکهها نسخه بومی صادرشده توسط Circle وجود دارد و روی بعضی مسیرها توکن پلزده (Bridged USDC) دیده میشود. دارایی پلزده ممکن است به قرارداد قفلکننده، پل و متولی دیگری وابسته باشد. پیش از انتقال، نام شبکه، نوع توکن، آدرس قرارداد رسمی و پشتیبانی دقیق مقصد را تطبیق دهید. «شبکه ارزانتر» اگر نسخه توکنِ مقصد را پشتیبانی نکند، انتخاب کمهزینهای نیست. راهنمای رسمی Circle درباره تفاوت نسخه بومی و پلزده این تمایز را روشن میکند.
DAI و USDS؛ جایگزینهای مبتنی بر پروتکل، نه داراییهای بدون ریسک
چرا DAI را نمیتوان کاملاً مستقل از ناشرهای مرکزی دانست؟
DAI از نظر طراحی با استیبلکوین صادرشده مستقیم بهوسیله یک شرکت تفاوت دارد. اما ارزش آن به سازوکار مدیریت وثیقه، حاکمیت و قراردادهای پروتکل وابسته است؛ استفاده از داراییهای متمرکز در بعضی اجزای وثیقه یا حفظ نسبت برابری میتواند وابستگی غیرمستقیم ایجاد کند. از این رو «غیرمتمرکزتر بودن بعضی اجزا» بهمعنای مقاومت قطعی در برابر هر نوع سانسور، شوک بازار یا محدودیت بیرونی نیست.
رابطه DAI و USDS با اکوسیستم Sky چیست؟
در سالهای اخیر اکوسیستم Maker به Sky تحول یافته و USDS در همین چارچوب مطرح شده است. این نامها را نباید با دو توکن کاملاً همارز در تمام شبکهها و قراردادها یکسان تصور کرد. سند رسمی ریسک کاربران Sky به آسیبپذیری قراردادها، وابستگیهای دیفای، اوراکل و نقدکردن وثیقه اشاره میکند. بنابراین اگر هدف کاهش خطر وابستگی به یک ناشر است، در عوض باید ریسک قرارداد هوشمند و معماری وثیقه را بپذیرید و بررسی کنید؛ هیچ راهحلی ریسک را صفر نمیکند.
برای DAI یا USDS چه چیزی را باید پیش از معامله کنترل کرد؟
از منبع رسمی قرارداد، آدرس توکن را مشخص کنید؛ سپس نسخه شبکه، میزان نقدشوندگی بازار مورد استفاده، شرایط نگهداری و هر نوع واسطه لازم را جدا بررسی کنید. تنها با دیدن نام DAI در یک فهرست نباید نتیجه گرفت بازار رسمی یا امکان برداشت واقعی در ایراناکسچنج موجود است. وجود مقصد قطعیِ معامله یا ارائه خدمت برای این داراییها در این بررسی زنده تأیید نشده است.
چرا BUSD دیگر پیشنهاد اصلی مناسبی نیست؟
نسخه قدیمی این مقاله، BUSD را کنار USDC و DAI بهعنوان انتخاب عادی و معتبر برای خرید تازه معرفی میکرد. این توصیف با وضعیت صدور دارایی همخوان نیست. Paxos در فوریه ۲۰۲۳ اعلام کرد صدور BUSD جدید را متوقف میکند و در اسناد سال ۲۰۲۶ نیز این محصول را در مسیر توقف معرفی کرده است. وجود گزارش قدیمی ذخایر یا امکان بازخرید برای مشتری واجدشرایط، با صدور فعال و نقدشوندگی مطلوب در هر بازار فرق دارد. اطلاعیه رسمی توقف صدور BUSD مستند اصلاح این بخش است.
همچنین نباید نام اختصاری BUSD را مبنای نتیجهگیری درباره هر توکن همنام روی شبکههای مختلف قرار داد. توکن مشابه میتواند قرارداد، متولی و ریسک متفاوتی داشته باشد. در تصمیم عملی، وضعیت فعلی صدور و پشتیبانی از اهمیت شهرت تاریخی محصول بیشتر است.
RLUSD و PYUSD؛ چرا صرف نظارت نهادی کافی نیست؟
برای تکمیل مقایسه سال ۲۰۲۶ میتوان RLUSD و PYUSD را نیز بررسی کرد، اما فقط در جایگاه گزینههای نیازمند تحقیق، نه پیشنهاد تضمینی به ایرانیها. RLUSD بنا بر صفحه رسمی ناشر، ذخایر و گواهی ماهانه دارد و گزارشهای شفافیت RLUSD را منتشر میکند. برای PYUSD نیز اسناد رسمی Paxos درباره پشتوانه و گزارشهای ذخایر در دسترس است. صفحه گزارش ذخایر PYUSD نمونه آن است.
در هر دو مورد، سؤالهای مشابه باقی میماند: آیا کاربر واجدشرایط استفاده از خدمات ناشر است؟ آیا دارایی واقعاً در بازار موردنظر نقد میشود؟ آیا نگهداری توکن در کیف پول غیرحضانتی، ریسکهای ناشر را حذف میکند؟ بدون تأیید این مسائل، نام یک نهاد ناظر یا وجود گواهی ذخایر برای معرفی محصول بهعنوان «بهترین جایگزین برای ایرانیان» کافی نیست.
چگونه هزینه واقعی تبدیل تتر به یک جایگزین را حساب کنیم؟
اشتباه رایج این است که تنها به کارمزد اعلامی سفارش توجه کنیم. برای مقایسه باید اختلاف قیمت خرید و فروش، کارمزد معامله، برداشت و انتقال شبکه، تفاوت شبکه مبدأ و مقصد و احتمال لغزش قیمت را در یک واحد مشترک جمع کرد. اگر بازار دارایی کمعمق است، سفارش بزرگ میتواند نتیجهای کاملاً متفاوت با نرخ نمایشی بدهد.
مثال فرضی: تبدیل ۱۰۰۰ تتر به دارایی دلاری دیگر
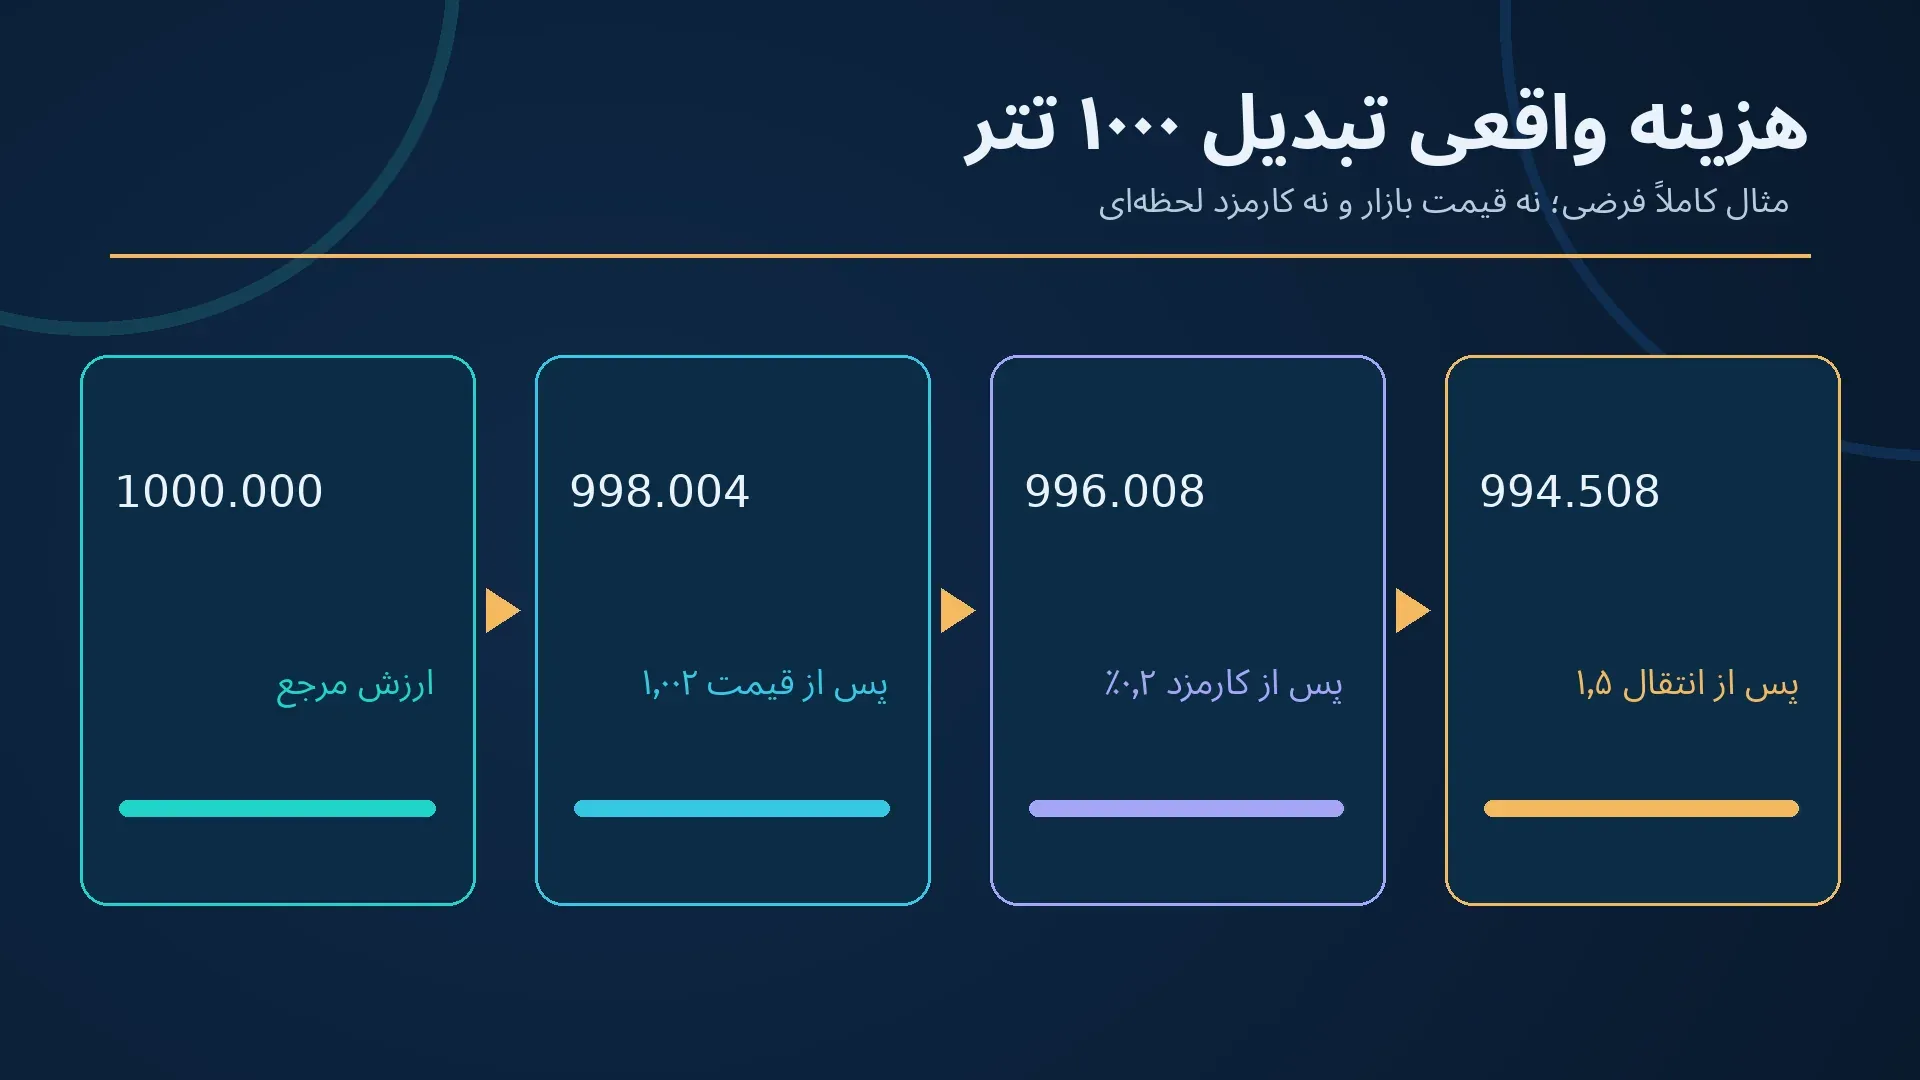
فرض کنید ارزش مرجع ۱۰۰۰ USDT برابر ۱۰۰۰ دلار است، قیمت خرید توکن جایگزین ۱٫۰۰۲ دلار، کارمزد معامله ۰٫۲٪ از مبلغ خرید و هزینه انتقال معادل ۱٫۵ توکن مقصد است. در این حالت حدود ۹۹۸٫۰۰۴ توکن قبل از کسر هزینه معامله به دست میآید؛ اگر کارمزد از همان دارایی کسر شود، مقدار پس از کارمزد حدود ۹۹۶٫۰۰۸ و پس از درنظرگرفتن هزینه انتقالِ معادل ۱٫۵ واحد، حدود ۹۹۴٫۵۰۸ واحد خواهد بود. این ارقام صرفاً برای فهم فرمولاند؛ **فرضیاند، نه نرخ واقعی، نه کارمزد لحظهای و نه پیشنهاد معامله**.
| جزء محاسبه | مقدار فرضی | نکته تصمیمگیری |
|---|
| ارزش اولیه | ۱۰۰۰ دلار | فقط واحد مقایسه |
| قیمت خرید هر توکن | ۱٫۰۰۲ دلار | اثر اختلاف با قیمت هدف |
| کارمزد معامله | ۰٫۲٪ | فرض شده از توکن دریافتی کسر شود |
| هزینه انتقال | ۱٫۵ توکن | فرضی و وابسته به شبکه و مقصد |
| دریافتی نهایی | حدود ۹۹۴٫۵۰۸ واحد | بدون محاسبه مالیات یا لغزش اضافی |
اگر کارمزد بهجای توکن مقصد از تومان یا دارایی مبدأ کسر شود، فرمول فرق میکند. نتیجه را با پیشفاکتور واقعی و تعداد واحد قابل برداشت مقایسه کنید؛ قیمت نمایشدادهشده در نمودار جایگزین مبلغ نهایی سفارش نیست.
راهنمای تصمیم گیری برای سه نیاز متداول
برای نگهداری کوتاهمدت ارزش دلاری
برای این نیاز، نقدشوندگی و هزینه خروج اهمیت زیادی دارد. اگر دارایی را به امید برابری کامل با دلار نگه میدارید، خطر جداشدن از قیمت هدف، وضعیت ذخایر، اختیارات ناشر و احتمال توقف بازار را نیز بسنجید. نگهداری در کیف پول شخصی میتواند ریسک حضانتِ پلتفرم را تغییر دهد؛ اما ریسک فریز در قرارداد ناشر یا خطر افت قیمت را خودبهخود حذف نمیکند.
برای انتقال دارایی میان دو کیف پول یا پلتفرم
ابتدا از مقصد بپرسید کدام شبکه و نسخه دقیق توکن را میپذیرد؛ سپس هزینه برداشت، کارمزد شبکه و حداقل مبلغ را بررسی کنید. هرگز صرف شباهت نام USDC یا USDT در دو شبکه را نشانه سازگاری ندانید. در انتقال ارزش بالا، یک تراکنش آزمایشی کوچک فقط میتواند بخشی از خطاهای آدرس و شبکه را آشکار کند؛ مجازبودن استفاده، سلامت قرارداد و ثبات قیمت را تضمین نمیکند.
برای معامله سریع در یک بازار ایرانی
در عمل آن دارایی مناسبتر است که در زمان تصمیم، بازار تأییدشده، سفارشهای واقعی و امکان واریز و برداشت قابل بررسی داشته باشد؛ نه صرفاً پشتوانه جذاب روی کاغذ. برای مقایسه با دارایی اصلی میتوانید صفحه خرید تتر و صفحه قیمت تتر را بررسی کنید. این دو مسیر بهمعنای تضمین نرخ، نقدینگی یا پذیرش سفارش در لحظه نیستند.
چک لیست هفت مرحلهای پیش از انتخاب جایگزین
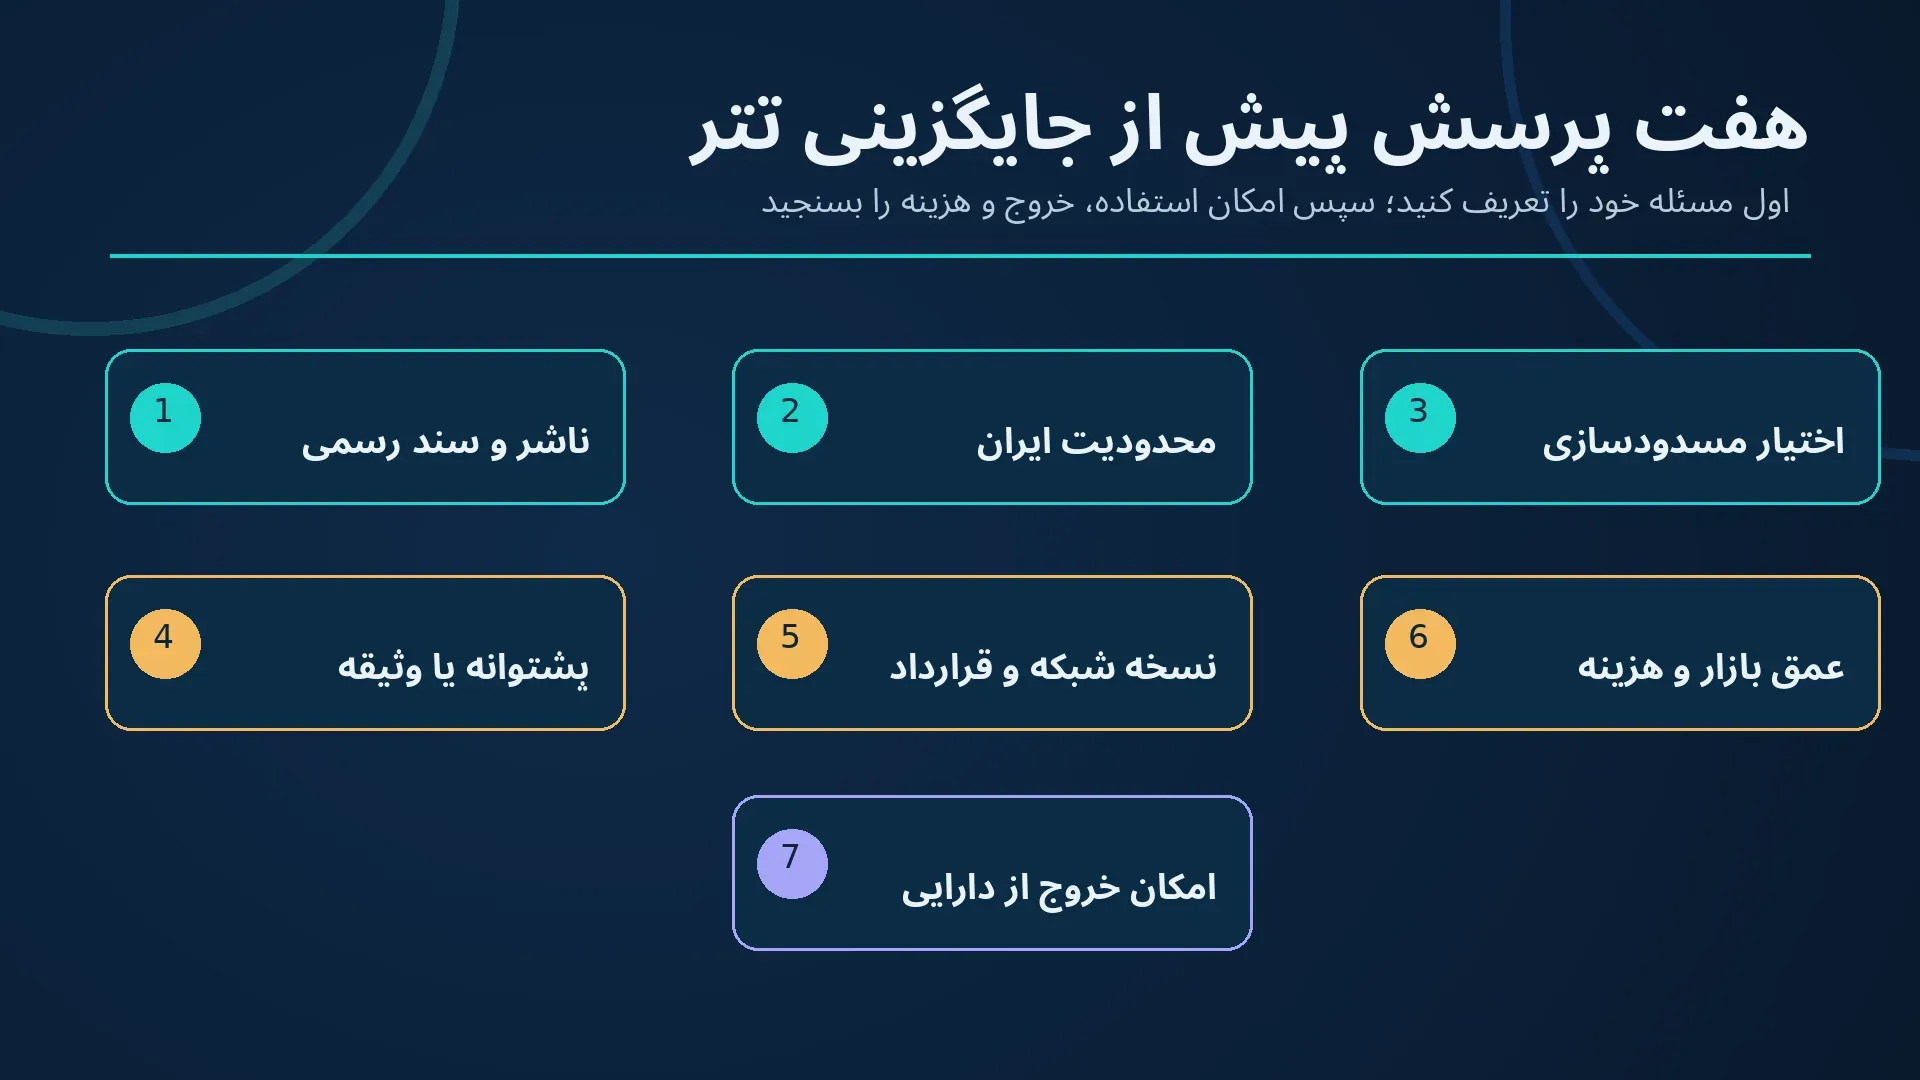
- ناشر و سند رسمی: نام صادرکننده، شرایط خدمات و آخرین تاریخ تغییر را پیدا کنید.
- محدودیت ایران: آیا محل اقامت یا نوع حساب شما در اسناد رسمی محدود شده است؟
- اختیار توقف انتقال: آیا قرارداد یا ناشر میتواند آدرسهای مشخص را مسدود کند؟
- ذخایر و سازوکار برابری: گزارش ذخایر را از حسابرسی جامع، وثیقه درونزنجیرهای و وعده تبلیغاتی تفکیک کنید.
- شبکه و قرارداد: نسخه بومی یا پلزده، آدرس قرارداد و پشتیبانی مقصد را بررسی کنید.
- نقدشوندگی و هزینه: اسپرد، عمق بازار، برداشت و هزینه انتقال را در مبلغ نهایی مقایسه کنید.
- امکان خروج: پیش از ورود، بدانید تحت چه شرایطی میتوانید توکن را بفروشید یا به دارایی دیگری تبدیل کنید.
هیچکدام از این مراحل تضمین سود یا امنیت مطلق نیست. اگر امکان بررسی یکی از شرطهای حیاتی وجود ندارد، نتیجه صحیح «اطلاعات کافی ندارم» است، نه انتخاب خودکار مشهورترین نماد.
جمع بندی: بهترین گزینه، وابسته به مسئلهای است که میخواهید حل کنید
اگر هدف شما فقط کاهش وابستگی به یک ناشر است، ممکن است بعضی سازوکارهای وثیقهای را بررسی کنید، اما با ریسکهای دیگری روبهرو میشوید. اگر گزارشهای روشنتر ذخایر برایتان مهم است، USDC و برخی استیبلکوینهای نهادی شواهد بیشتری برای مطالعه فراهم میکنند؛ بااینحال محدودیت صریح ایران و اختیارات مسدودسازی از بین نمیروند. و اگر نقدشوندگی در یک بازار مشخص اولویت دارد، معیار اصلی همان سفارش و امکان خروج واقعی در آن بازار است.
برای شروع، از صرافی ارز دیجیتال و بخش خرید ارز دیجیتال میتوانید مسیرهای عمومی معامله را مشاهده کنید و در صفحه قیمت ارزهای دیجیتال قیمتهای نمایشی را بررسی کنید. این صفحات جای بررسی محدودیت ناشر، صحت قرارداد و شرایط انتقال را نمیگیرند. هیچ توصیهای برای دورزدن تحریم یا تضمین نبود خطر مسدودشدن دارایی ارائه نمیشود.