«هر تتر دقیقاً یک دلار پول نقد در بانک دارد»؛ این برداشت سادهشده از وایتپیپر اولیه تتر هنوز در بسیاری از توضیحات فارسی دیده میشود. اما خواندن سند تاریخی، گزارش ذخایر امروز و شرایط استفاده ناشر نشان میدهد سه موضوع متفاوت با هم اشتباه گرفته میشوند: ایده اولیه پشتوانهسازی، ترکیب واقعی داراییهای ذخیره در گزارشهای دورهای و حق بازخرید تحت قرارداد. برای فهم تتر در سال ۲۰۲۶ باید هر سه را کنار هم دید، نه اینکه تنها یک عبارت «یکبهیک» را تکرار کرد.
این نوشته توضیح میدهد وایتپیپر USDT چه میگوید، معماری سهلایه Omni چه بوده، سازوکار صدور و سوزاندن توکن چیست و کجا باید بهجای سند قدیمی به شرایط امروز مراجعه کرد. ریسکهای کاربران ایرانی، نقدشوندگی بازار ثانویه و امکان مسدودکردن دارایی نیز جدا از فناوری بلاکچین بررسی میشود.
دانلود وایت پیپر رسمی تتر و نحوه تشخیص نسخه معتبر
برای دریافت سند، نخست به صفحه رسمی وایتپیپر تتر مراجعه کنید و فایل «Tether Original Whitepaper» را از همان صفحه باز کنید. نسخه PDF سند اصلی تتر نیز در میزبان فایل معرفیشده از سوی وبسایت رسمی قرار دارد. فایل بررسیشده ۲۰ صفحه دارد و عنوان انگلیسی آن «Tether: Fiat currencies on the Bitcoin blockchain» است. این فایل را با گزارش ذخایر یا قرارداد امروزی Tether یک سند واحد ندانید.
در صفحه رسمی، ناشر تصریح کرده وایتپیپر اولیه برای «علاقه تاریخی» منتشر شده است و نه برای اثبات وضعیت فعلی عملیات، و هیچ تعهد حقوقی مستقیم از آن ناشی نمیشود. بنابراین اگر هدف شما تشخیص شرایط بازخرید یا محدودیت حساب است، بهجای استخراج یک وعده از PDF قدیمی باید سند حقوقی جاری را بخوانید. حتی وقتی سند اصلی معتبر است، تاریخ اعتبار ادعاهای آن با اعتبار دانلودش برابر نیست.
وایت پیپر تتر چیست و چرا نوشته شد؟
وایتپیپر، سند توضیحدهنده مسئله، فرضیات و طراحی یک پروژه است. در نسخه آغازین تتر، مشکل اصلی انتقال ارزش با واحدی آشنا، مانند دلار، بر بستر بلاکچین بود؛ بدون آنکه نگهدارنده هر بار برای انتقال بین کسبوکارها به تسویه بانکی معمول نیاز داشته باشد. راهکار پیشنهادی، توکنی است که بهازای یک واحد پول مرجع، دارایی پشتوانه نزد نهادی متمرکز نگهداری و گردش توکن روی دفترکل قابل مشاهده شود.
این ایده دو جزء متفاوت دارد: بلاکچین میتواند وجود و گردش توکن را ثبت کند؛ اما نمیتواند بهتنهایی ثابت کند موجودی حساب بانکی یا داراییهای خارج از زنجیره واقعاً نزد صادرکننده وجود دارد. همین شکافِ نیازمند اعتماد، دلیل اهمیت گزارش ذخایر، کنترل داخلی و شرایط بازخرید است. وایتپیپر، نقشه اولیه طراحی را توضیح میدهد؛ گزارش دورهای و شرایط استفاده، مبنای بررسی امروزند.
تاریخچه سند: اشتباه رایج درباره ژانویه ۲۰۱۲
در نسخه قدیمی این مقاله گفته شده وایتپیپر تتر در ژانویه ۲۰۱۲ منتشر شده است. این تاریخ به وایتپیپر Mastercoin از J. R. Willett اشاره دارد که در متن مقدمه سند تتر از آن نام برده شده؛ نه تاریخ انتشار خودِ وایتپیپر تتر. تتر بهعنوان پروژهای مستقل در سال ۲۰۱۴ شناخته شد و نسخه تاریخیِ بارگذاریشده در مسیر آرشیوی سال ۲۰۱۶ مشاهده میشود. از نسبتدادن تاریخ ۲۰۱۲ به سند تتر و ساختن یک «روز انتشار قطعی» بدون سند ناشر باید پرهیز کرد.
درک این تفاوت مهم است، چون ارزیابی معماری وایتپیپر باید با امکانات و هدف آن مقطع انجام شود؛ نه با استانداردهای چندزنجیرهای و رویههای گزارشدهی کنونی. ادعایی که در ۲۰۱۶ درباره Omni نوشته شده، الزاماً روش فعال و مورد حمایت ناشر در ۲۰۲۶ نیست.
معماری سهلایه در سند اولیه چگونه کار میکرد؟
وایتپیپر اصلی مدل سهلایهای معرفی میکند: زنجیره بیتکوین برای ثبت داده، پروتکل Omni برای تعریف و گردش توکن، و نهاد صادرکننده برای مدیریت ذخایر و ارتباط با بانک و کاربران واجد شرایط. در آن مقطع، هدف این تفکیک روشنکردن آن بود که چه چیزی روی زنجیره دیده میشود و کدام تصمیم به نگهدارنده وثیقه وابسته است.
لایه اول: دفترکل بیتکوین
در طراحی تاریخی، تراکنشهای لایه Omni بر بستر بیتکوین ثبت میشدند. این ثبت عمومی به شخص ثالث اجازه میداد گردش توکن را بر مبنای داده زنجیره بررسی کند. ثبت تراکنش به معنی تأیید حسابرسی بانکی نیست: دفترکل میتواند تغییر مالکیت توکن را نشان دهد، ولی به موجودی مستقل بانک یا ساختار بدهی ناشر دسترسی ندارد.
لایه دوم: پروتکل Omni
Omni در سند اولیه وظیفه ایجاد، انتقال، رهگیری و ازگردشخارجکردن توکن را در سطح پروتکل برعهده داشت. در سال ۲۰۲۶ Omni باید جزء تاریخی این سند تلقی شود: ناشر اعلام کرده صدور و تعهد بازخرید USDT در این زنجیره و چند شبکه میراثی دیگر خاتمه یافته است. پس از اینکه در PDF عبارت Omni را دیدید، نباید نتیجه بگیرید که انتقال یا بازخرید روی آن شبکه هنوز پشتیبانی میشود.
لایه سوم: شرکت صادرکننده و ذخایر
لایه سوم شامل دریافت وجوه واجد شرایط، صدور یا ابطال توکن، نگهداری ذخایر و انتشار اطلاعات بود. مسئولیت ذخایر با یک بازیگر متمرکز باقی میماند و با غیرمتمرکز بودن دفترکل حذف نمیشود. حتی خود سند تاریخی نیز این محدودیت تمرکز را صریحاً میپذیرد. در نسخه ۲۰۲۶ مقاله، این نقش را با مفاد شرایط رسمی استفاده تتر تطبیق میدهیم، نه با نام و حقوق شرکت در سالهای گذشته.
چرخه صدور، انتقال و بازخرید تتر در وایتپیپر
در مدل تاریخی، کاربر واجد شرایط ابتدا ارز مرجع را به صادرکننده میسپرد، توکن متناظر صادر میشد، توکنها بین کاربران جابهجا میشدند و در نهایت با بازخرید معتبر، از گردش خارج میشدند. این توصیف، سازوکار مفهومی است؛ نه راهنمای اقدام مستقیم برای همه افراد. در عمل، کاربران خرد اغلب USDT را در بازار ثانویه معامله میکنند و طرف معاملهشان صادرکننده نیست.
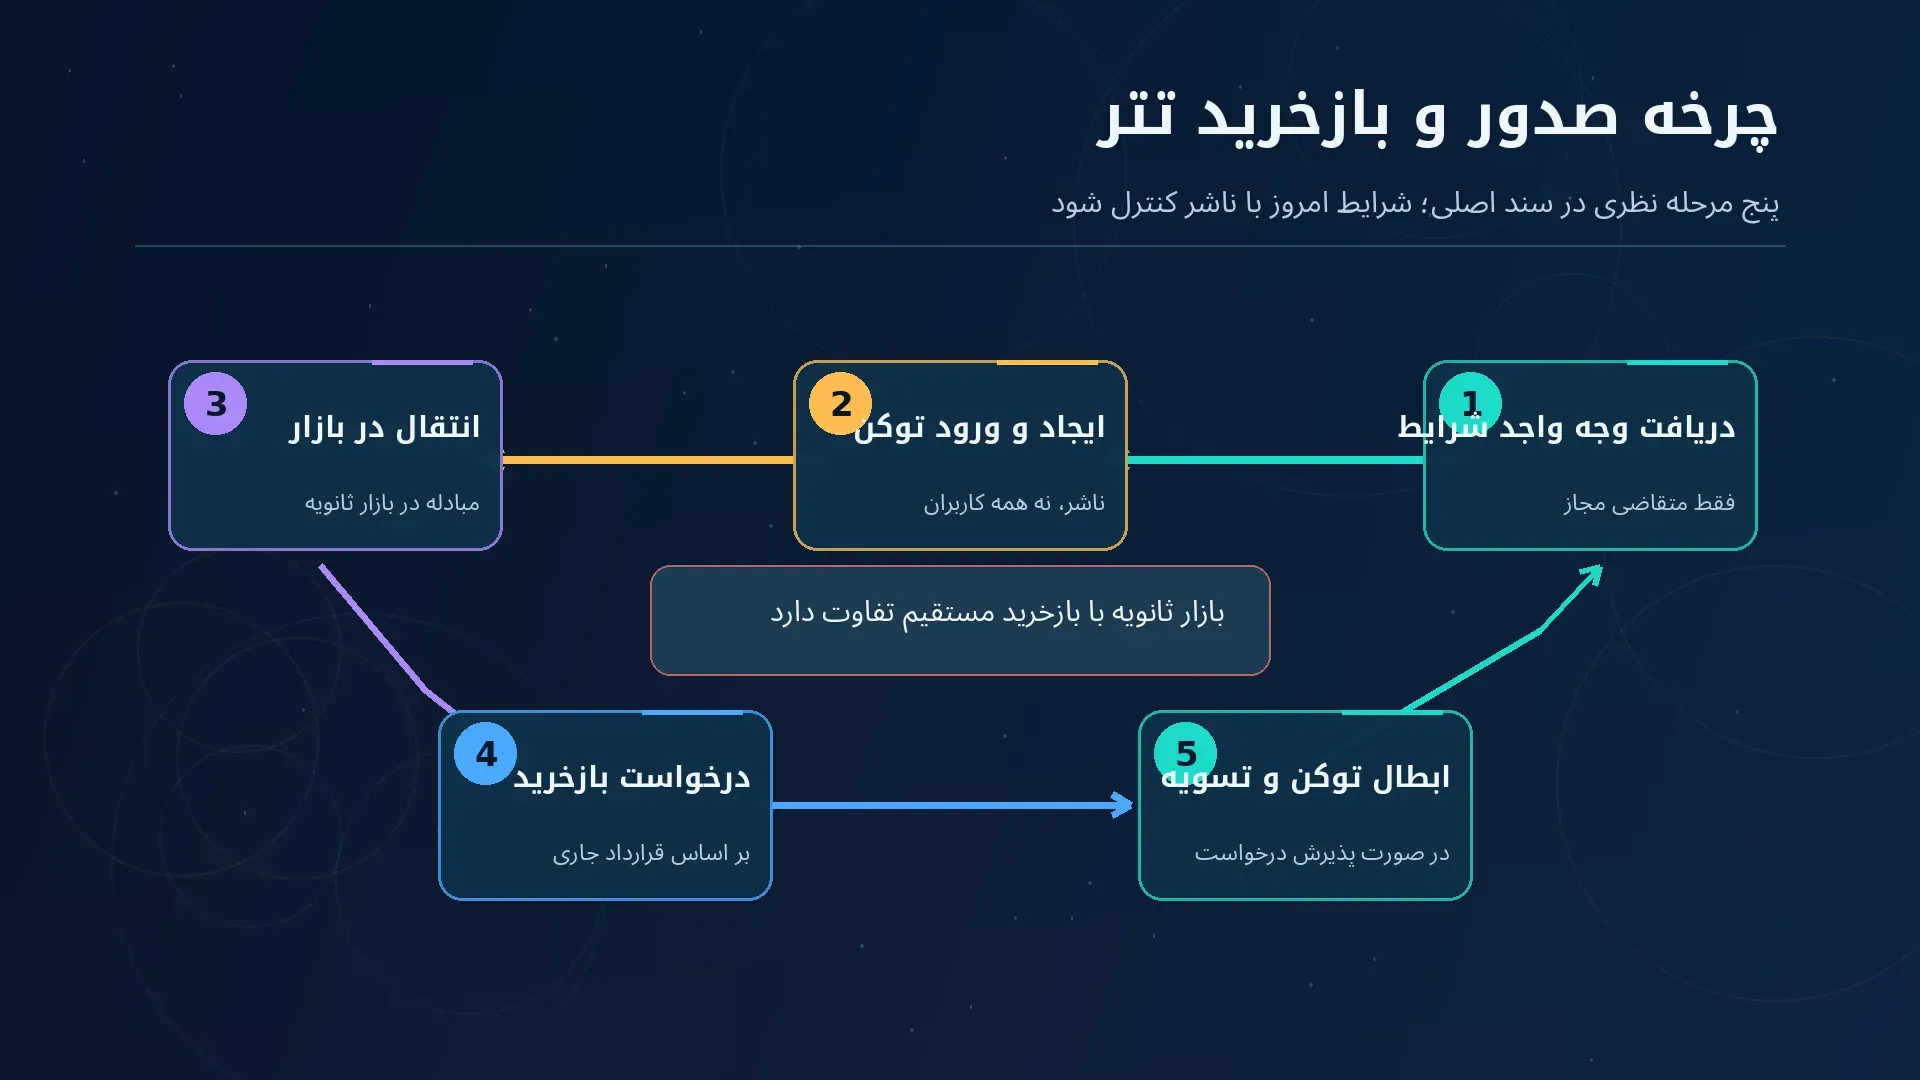
صدور و ورود به گردش
«Mint» یا ایجاد فنی یک توکن با «ورود آن به گردش بازار» ضرورتاً یک رویداد واحد نیست. باید بین موجودی خزانه ناشر، توکن منتشرشده و توکن واقعاً در اختیار بازار تفاوت گذاشت. برای بررسی هر ادعای افزایش عرضه، تاریخ داده، تعریف معیار و منبع رسمی لازم است. صدور جدید بهتنهایی اثبات تغییر تقاضا یا قیمت بازار نیست.
مبادله در بازار ثانویه
وقتی شخصی USDT را از دیگری در یک بازار خریداری میکند، معامله معمولاً مستقل از فرآیند بازخرید مستقیم نزد تتر انجام میشود. قیمت قابل معامله به عرضه و تقاضا، نقدشوندگی، اسپرد و شرایط همان بازار وابسته است؛ بنابراین میتواند اندکی با یک دلار تفاوت داشته باشد. نسبت هدف ۱:۱ به معنی تضمین خریدوفروش فوری با قیمت دقیق یک دلار برای هر کاربر نیست.
بازخرید، کارمزد و شرط احراز هویت
طبق جدول رسمی کارمزدهای تتر در زمان مراجعه ۲۳ اکتبر ۲۰۲۶، حداقل خرید/بازخرید مستقیم در سرویس ناشر ۱۰۰٬۰۰۰ دلار، کارمزد بازخرید بیشترِ ۱٬۰۰۰ دلار یا ۰٫۱٪ و کارمزد تهیه مستقیم ۰٫۱٪ درج شده است. این اعداد مربوط به سرویس مستقیم ناشر برای متقاضی واجد شرایط است، نه کارمزد خرید و فروش خرد در هر صرافی؛ همچنین در آینده ممکن است تغییر کنند.
مثال فرضی و صرفاً آموزشی: برای درخواست بازخرید مستقیم ۱۰۰٬۰۰۰ دلار، ۰٫۱٪ برابر ۱۰۰ دلار است؛ پس طبق قاعده «مبلغ بیشتر»، کارمزد اعلامشده ۱٬۰۰۰ دلار میشود. برای دو میلیون دلار، ۰٫۱٪ برابر دو هزار دلار است و مبنای کارمزد همان دو هزار دلار خواهد بود. این مثال مجوز احراز هویت یا امکان استفاده برای کاربر ایرانی محسوب نمیشود.
| درخواست فرضی | ۰٫۱٪ درخواست | کارمزد طبق قاعده بزرگتر |
|---|
| ۱۰۰٬۰۰۰ دلار | ۱۰۰ دلار | ۱٬۰۰۰ دلار |
| ۲٬۰۰۰٬۰۰۰ دلار | ۲٬۰۰۰ دلار | ۲٬۰۰۰ دلار |
«پشتوانه یک به یک» دقیقاً چه معنایی دارد؟
مفهوم پایه آن است که برای تعهدات توکنهای در گردش، داراییهای ذخیره با ارزش معادل وجود داشته باشد؛ نه اینکه پشتوانه هر USDT یک اسکناس یکدلاری مجزا در حساب بانکی خاص باشد. در شرایط رسمی سال ۲۰۲۶، ذخایر میتواند از وجه نقد، معادل نقد و سایر داراییها تشکیل شود و حتی برخی مطالبات و داراییهای وابسته را دربرگیرد. برای ارزیابی ریسک باید کیفیت، نقدشوندگی، ارزشگذاری و تمرکز داراییها را هم دید.
از دید کاربر، ریسکهای مهم عبارتاند از تأخیر تبدیل بعضی داراییها به پول نقد، تغییر ارزش اقلام ذخیره، محدودیت عملیات بازخرید و ریسک طرف مقابل. بنابراین «ارزش دفتری داراییها از بدهیها بیشتر است» و «همه دارندگان در هر زمان میتوانند پول نقد دریافت کنند» دو گزاره متفاوتاند.
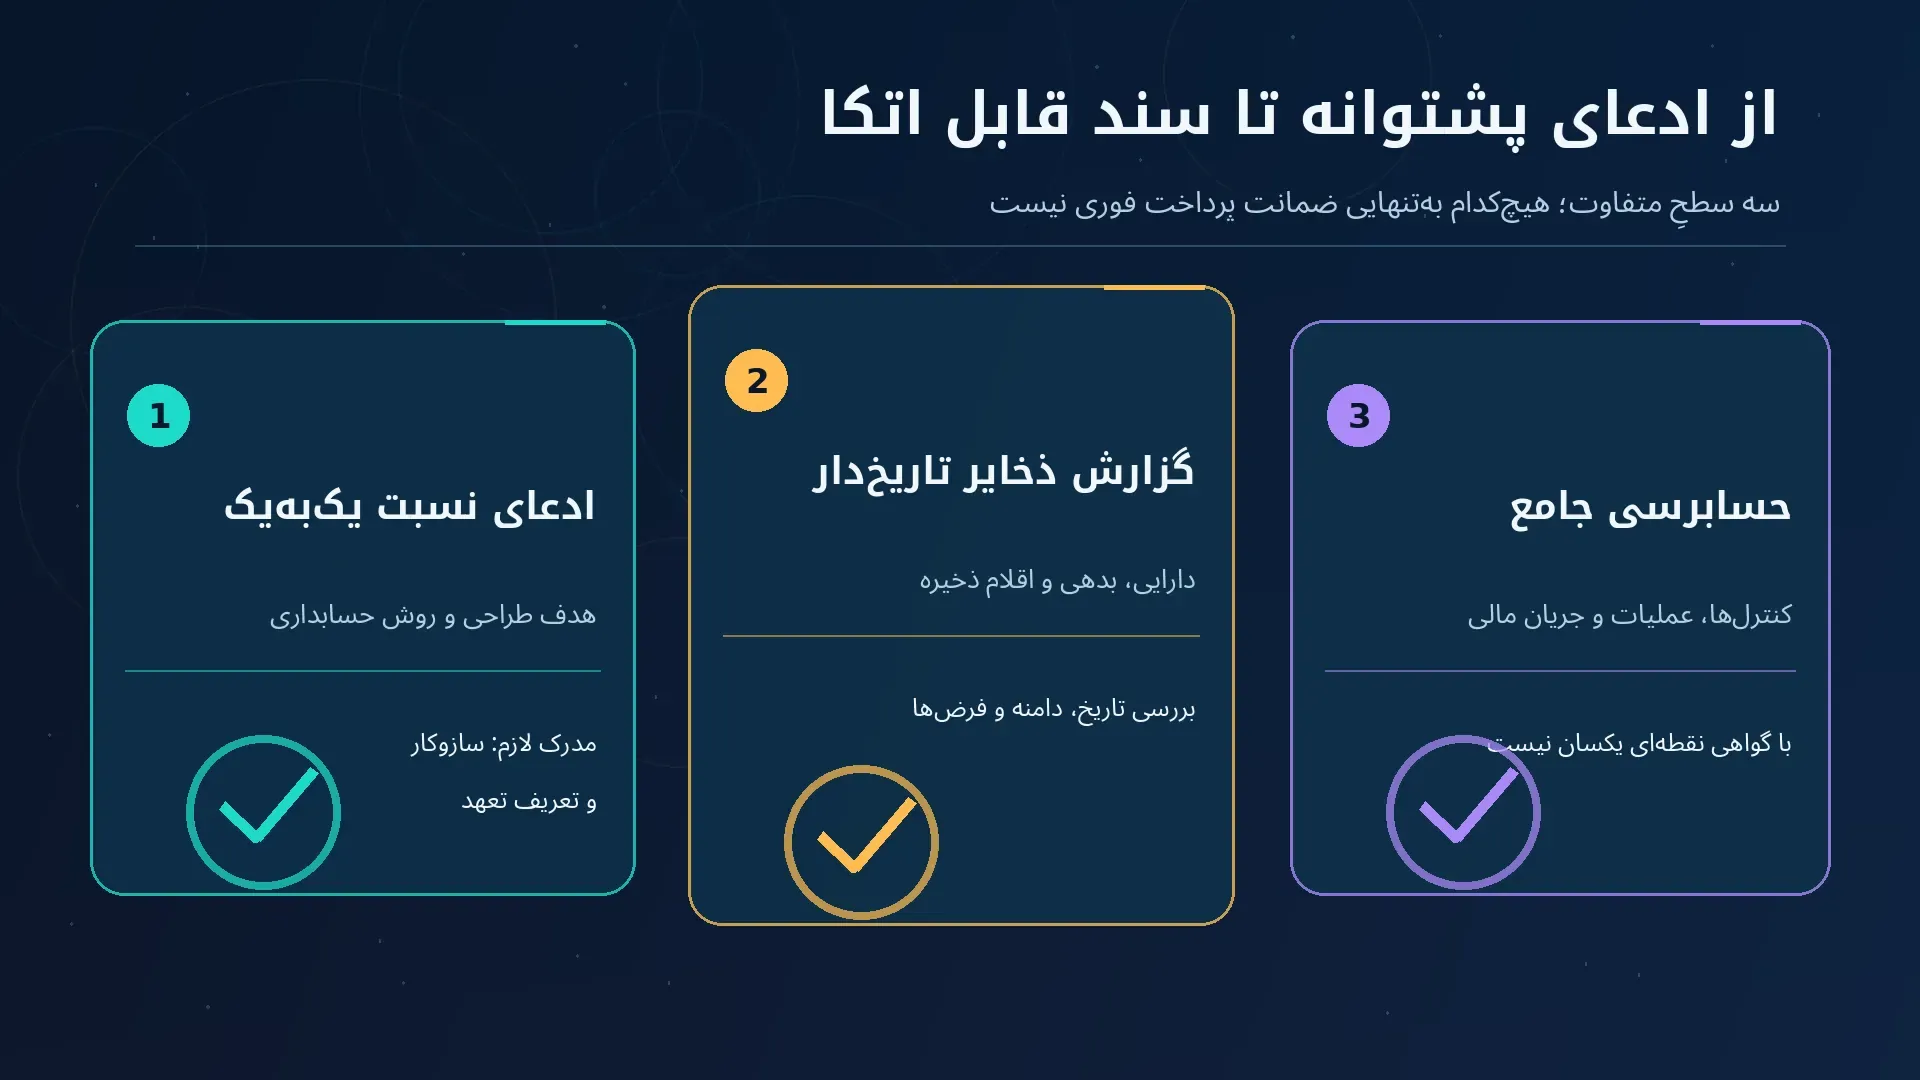
اثبات ذخایر، گواهی حسابرس و حسابرسی جامع؛ سه اصطلاح متفاوت
وایتپیپر اولیه از سازوکار Proof of Reserves سخن میگوید و انتشار داده را عامل تقویت اعتماد معرفی میکند. برای ارزیابی امروز باید روشن باشد چه نهادی، برای چه دورهای، چه دامنهای از اطلاعات را بررسی کرده است. گواهی یک صورتوضعیت ذخایر در تاریخ معین، بهتنهایی معادل حسابرسی جامع همه عملیات، کنترلهای داخلی و جریان نقدی یک شرکت در طول سال نیست.
چه چیز را در گزارش ذخایر بخوانیم؟
در صفحه رسمی شفافیت و گزارشهای تتر میتوان به اطلاعات عرضه و اسناد ذخایر مراجعه کرد. هنگام بررسی گزارش دورهای، نخست تاریخ مرجع و ناشر گزارش را یادداشت کنید؛ سپس تعریف داراییها، بدهی توکنها، طبقهبندی ذخایر، محدودیت دامنه رسیدگی و بندهای توضیحی یا استثناها را بخوانید. بدون مراجعه به گزارش تازه و عدد مشخص، نمیتوان درصد ترکیب ذخایر «امروز» را در مقاله درج کرد.
مثال عددی برای تفسیر نسبت پوشش؛ نه داده واقعی تتر
فرض کنیم در یک گزارش آموزشی، ارزش داراییهای مجاز ۱٬۱۰۰ واحد و تعهدات ۱٬۰۰۰ واحد باشد. نسبت پوشش ۱۱۰٪ است. این محاسبه صرفاً ارزشهای فرضیِ ثبتشده را مقایسه میکند و درباره توان نقدکردن همه داراییها در یک روز، کیفیت مطالبات، قیمت واقعی بازخرید یا ضمانت دولت چیزی نمیگوید. از عدد فرضی نباید نتیجه گرفت که نسبت واقعی ذخایر تتر در سال ۲۰۲۶ نیز ۱۱۰٪ است.
| مدخل مثال فرضی | مقدار | تفسیر |
|---|
| داراییهای گزارششده | ۱٬۱۰۰ واحد | ارزشگذاری در تاریخ فرضی |
| بدهی توکنها | ۱٬۰۰۰ واحد | تعهدات ثبتشده فرضی |
| نسبت پوشش | ۱۱۰٪ | ۱٬۱۰۰ ÷ ۱٬۰۰۰ × ۱۰۰ |
تغییرات مهم از وایت پیپر اولیه تا تتر در سال ۲۰۲۶
نسخه اولیه تتر، بیتکوین و Omni را هسته معماری در نظر میگرفت. اکنون USDT در چندین زنجیره عرضه میشود. توکنهای این شبکهها از حیث ناشر به یک دارایی مرتبطاند، اما از نظر آدرس، قالب انتقال، هزینه و پشتیبانی مقصد یکسان نیستند. ارسال توکن روی شبکه نادرست میتواند باعث تأخیر، عدم شناسایی و حتی ازدسترفتن دارایی شود.
بر پایه فهرست رسمی پروتکلهای پشتیبانیشده تتر، پشتیبانی صادرکننده از Omni و برخی شبکههای قدیمی خاتمه یافته است. بنابراین توصیه مربوط به Omni در PDF اولیه را نباید بهعنوان راهکار انتقال فعال یا ارزان در ۲۰۲۶ به کار برد. اگر درباره جزئیات کارمزد شبکهها سؤال دارید، نوشته مستقل «انتقال تتر با کمترین کارمزد» مرز کارمزد شبکه و برداشت را توضیح میدهد.
| موضوع | در وایتپیپر اولیه | در بررسی عملی ۲۰۲۶ |
|---|
| بستر ثبت | بیتکوین / Omni | چند زنجیره با وضعیت پشتیبانی متفاوت |
| پشتوانه | هدف نسبت ۱:۱ با پول مرجع | سبد داراییهای ذخیره؛ بررسی صورتوضعیت تاریخدار |
| بازخرید | چرخه مفهومی پنج مرحلهای | احراز هویت، صلاحیت، حداقل مبلغ و کارمزد |
| اطمینان | شفافیت دفترکل و گزارش ذخایر | تفکیک داده زنجیره، گواهی، شروط حقوقی و ریسک بازار |
ریسکهای USDT که وایت پیپر بهتنهایی حل نمیکند
ریسک ناشر و تمرکز تصمیم
وجود بلاکچین عمومی به معنی حذف نقش صادرکننده نیست. تصمیم درباره کیفیت ذخایر، فرآیند بازخرید، همکاری با نهادهای قانونی و برخی اختیارات فنی یا قراردادی نزد بازیگر متمرکز است. از همین رو، قضاوت درباره امنیت USDT باید هم ریسک فناوری انتقال و هم ریسک صادرکننده را در نظر بگیرد.
ریسک مسدودسازی و محدودیت جغرافیایی
در شرایط رسمی تتر بهروزشده ۲۶ فوریه ۲۰۲۶، ایران در فهرست «Prohibited Jurisdiction» قرار دارد. سرویس مستقیم صادرکننده برای اشخاص واجد این محدودیت در دسترس نیست و شرایط رسمی اختیار تعلیق، مسدودسازی و سایر اقدامات انطباقی را شرح میدهد. این موضوع با قابلمشاهدهبودن یک توکن در کیف پول شخصی یا وجود بازار ثانویه یکسان نیست؛ معامله در بازار نیز ریسکهای فنی، طرف مقابل و انطباق مختص خود را دارد.
برای کاربران ایرانی نباید «ثبتنام قطعی در tether.to»، «بازخرید بانکی برای همه» یا «غیرقابلفریز بودن موجودی» وعده داده شود. تغییر آیپی یا پنهانسازی هویت نیز راهکار قانونیِ توصیهشدنی نیست؛ شرایط ناشر به استفاده برای دورزدن محدودیتها اشاره کردهاند. قبل از هر تصمیم، وضعیت حقوقی و شرایط خدمت را از متن رسمی جاری و قوانین قابل اعمال بررسی کنید.
ریسک بازار و فاصله قیمت از یک دلار
USDT با هدف دنبالکردن ارزش دلار عرضه میشود، اما قیمت معاملهشده در بازار ثانویه میتواند از یک دلار فاصله بگیرد. حفظ ارزش دلاری نسبت به داراییهای نوسانی یک هدف طراحی است، نه تضمین حفظ قدرت خرید در برابر تورم دلار یا مصونیت از شوک نقدشوندگی. اگر نیاز به تبدیل فوری دارید، عمق سفارش و اسپرد همان بازار از عبارت «پشتوانه ۱۰۰٪» در وایتپیپر کاربردیتر است.
ریسک قرارداد، شبکه و نگهداری
کلید خصوصی در کیف پول شخصی، خطای شبکه برداشت، قرارداد جعلی و اطلاعات مقصد نیز خطرهای جداگانهاند. حتی اگر یک دارایی بهدرستی منتشر شده باشد، انتقال آن روی شبکه اشتباه یا امضای اجازهنامه مخرب میتواند موجب زیان شود. هیچیک از این خطرها با داشتن PDF رسمی منتفی نمیشود؛ اصالت توکن و سازگاری شبکه را از منابع رسمی و خود مقصد دریافت بررسی کنید.
چگونه وایت پیپر تتر را به روش صحیح مطالعه کنیم؟
خواندن مؤثر سند را از «آشنایی با هدف و معماری» آغاز کنید، سپس هر ادعای مربوط به عملیات امروز را به منبع مناسب منتقل کنید. مهم نیست PDF چند بار در سایتهای مختلف بازنشر شده است؛ مرجع اعتبار آن صفحه رسمی ناشر است. این پنج مرحله، چارچوب قابل تکراری برای خوانندهای است که میخواهد بین ادعا، شاهد و تصمیم مالی فاصله بگذارد.
- ۱. منبع: PDF اصلی را از صفحه رسمی بگیرید و آن را سند تاریخی طبقهبندی کنید.
- ۲. ادعا: جمله مربوط به پشتوانه، بازخرید یا فناوری را عیناً در متن پیدا کنید و معلوم کنید «هدف» است یا «واقعیت تأییدشده».
- ۳. زمان: برای عملکرد فعلی، جدیدترین شرایط استفاده و گزارش ذخایر موجود را جدا بررسی کنید.
- ۴. امکان اقدام: شرایط احراز هویت، حداقل مبلغ، شبکه مجاز، کارمزد و محدودیت ایران را کنترل کنید.
- ۵. تصمیم: برای معامله خرد، قیمت واقعی، نقدشوندگی و ریسک نگهداری را در کنار نتیجه پژوهش بسنجید.
جمع بندی: سند تاریخی را با تعهد جاری اشتباه نگیریم
وایتپیپر تتر یک منبع ارزشمند برای فهم ایده استیبلکوین دارای صادرکننده متمرکز است، نه گواهی بازخرید بدون قید و شرط. معماری Bitcoin/Omni و چرخه پنجگانه صدور و ابطال، تاریخ فناوری USDT را روشن میکند؛ در مقابل، دادههای ذخایر، فهرست شبکههای پشتیبانیشده و شرایط استفاده سال ۲۰۲۶ تعیین میکنند کدام ادعاها هنوز قابل اتکا هستند. خوانندهای که این مرز را رعایت کند، هم از سوءبرداشت درباره «یک دلار وجه نقد برای هر توکن» دور میماند و هم امکان مسدودسازی، ریسک بازار و محدودیتهای خود را در تصمیم لحاظ میکند.
اگر پرسش شما خریدوفروش تتر در بازار داخلی است، میتوانید امکانات یک صرافی ارز دیجیتال را جدا از سرویس بازخرید مستقیم ناشر بررسی کنید. هیچیک از این دو مسیر مصونیت از ریسک قیمت، نگهداری یا مقررات را تضمین نمیکنند.