فهرست عناوین
تصور کنید قیمت بیتکوین امروز ۱۰۰ واحد است. در یک معامله معمولی، اگر آن را بخرید، افزایش قیمت به نفع شماست و کاهش قیمت ارزش داراییتان را کم میکند. اما در بازاری که امکان بازکردن موقعیت خرید (Long) و فروش (Short) وجود دارد، معاملهگر میتواند برای هر دو سناریوی صعود و نزول برنامه داشته باشد. این ویژگی را در گفتوگوی معاملهگران «بازار دوطرفه» مینامند؛ نه به این معنی که هر معامله سودآور است، بلکه به این معنی که میتوان جهت موقعیت را انتخاب کرد.
در واقع همه بازارها برای انجام معامله به خریدار و فروشنده نیاز دارند؛ حتی خرید ارز دیجیتال در بازار نقدی هم بدون طرف فروشنده انجام نمیشود. اصطلاح دوطرفه در این بحث به امکان اتخاذ موقعیت شورت در کنار لانگ، عمدتاً با ابزارهای مشتقه یا سازوکار فروش استقراضی، اشاره دارد. برای شناخت بستر عمومی معاملات میتوانید از راهنمای صرافی ارز دیجیتال شروع کنید، اما قابلیت معامله اهرمی یا شورت را نباید بدون بررسی امکانات فعلی هر پلتفرم به آن نسبت داد.
نکته مهمتر این است که بازار دوطرفه، بازار کمریسکتر یا با نقدشوندگی بیشتر نیست. نقدشوندگی، فاصله قیمت خرید و فروش، عمق سفارشها و مقررات هر بازار باید جداگانه ارزیابی شوند. حتی در بازاری که هم لانگ و هم شورت دارد، جهش قیمت، هزینه معامله یا لیکوییدشدن میتواند سبب زیان شدید شود.
پاسخ کوتاه به یک پرسش رایج
آیا تمام معاملات ارز دیجیتال دوطرفهاند؟ خیر. خرید و نگهداری یک کوین در اسپات معمولاً موقعیت خرید دارایی است. امکان بازکردن شورت، بدون مالکیت خود کوین، به محصول و قرارداد مشخصی نیاز دارد. وجود دکمه فروش در صفحه بازار نقدی به معنی فراهمبودن معامله شورت نیست؛ آن دکمه ممکن است فقط برای فروش داراییای باشد که از قبل در اختیار دارید.
تفاوت بازار اسپات، مارجین، فیوچرز و قرارداد دائمی
پیش از ورود به سازوکار سود و زیان، باید بدانیم «دوطرفه بودن» نام یک نوع واحد از معامله نیست. چند ابزار مختلف میتوانند امکان سود یا زیان گرفتن از تغییر جهت قیمت را فراهم کنند و هر کدام سازوکار تسویه، وثیقه و مسئولیت متفاوتی دارند.
نوع بازار یا ابزار
آنچه معامله میشود
امکان شورت
ریسک برجسته
اسپات معمولی
خریدوفروش خود دارایی
معمولاً نه؛ مگر سازوکار جداگانه
افت ارزش دارایی و ریسک نگهداری
مارجین
معامله با منابع قرضگرفتهشده و وثیقه
در محصولات واجد این امکان
بهره، الزام افزایش وثیقه و تصفیه
فیوچرز تاریخدار
قرارداد مشتقه با سررسید و مشخصات معین
بله، مطابق مقررات قرارداد
اهرم، تسویه و الزام وجه تضمین
قرارداد دائمی
قرارداد مشتقه بدون تاریخ سررسید معمول
بله، مطابق محصول
فاندینگ، قیمت مرجع و لیکوییدشدن
معاملات نقدی یا اسپات؛ مالکیت واقعی دارایی
در خرید نقدی، شما مقدار مشخصی دارایی دریافت میکنید؛ مثلاً با ثبت سفارش خرید بیتکوین، موجودی بیتکوین حساب یا کیف پولتان افزایش مییابد. اگر قیمت افت کند، ارزش ریالی یا دلاری دارایی کاهش مییابد، اما صرفاً بهدلیل این افت، حساب اسپات عادی مانند قرارداد اهرمی لیکویید نمیشود. برای دنبالکردن قیمت بازار دارایی نمونه میتوانید صفحه قیمت بیتکوین را بررسی کنید؛ عدد این صفحه متغیر است و مثالهای عددی این مقاله قیمت لحظهای نیستند.
مارجین؛ قرضگرفتن برای بزرگترکردن موقعیت
در مارجین، بخشی از منابع موردنیاز از محل قرض تأمین میشود. فروش استقراضی معمولاً با قرضگرفتن دارایی و فروش آن با تعهد بازخرید و بازگرداندن صورت میگیرد؛ هزینه قرضگیری هم مطرح است. بازار مارجین با قرارداد دائمی یکی نیست و بهره قرض را نباید با فاندینگریت خلط کرد. برای شرح اختصاصی ریسک و شروط آن، مقاله معامله مارجین چیست را بخوانید.
فیوچرز و قراردادهای دائمی؛ معامله روی تغییرات قیمت
در مشتقه، معمولاً خود دارایی پایه را برای نگهداری شخصی تحویل نمیگیرید؛ قرارداد با مشخصات تعریفشدهای معامله میشود که سود و زیان آن به تغییر قیمت وابسته است. قراردادهای تاریخدار میتوانند سررسید و روش تسویه داشته باشند؛ قراردادهای دائمی بهطور معمول سررسید ثابت ندارند و برای نزدیک نگهداشتن قیمت قرارداد به بازار مبنا از سازوکار فاندینگ بهره میبرند. جزییات هر دو در راهنمای معاملات فیوچرز مستقلاً بررسی میشود.
لانگ و شورت چگونه کار میکنند؟
موقعیت لانگ؛ انتظار رشد قیمت
لانگ یعنی موقعیتی که افزایش قیمت دارایی پایه، با فرض ثابتماندن سایر عوامل و پیش از هزینهها، به نفع دارنده آن است. فرض کنید یک قرارداد خطی معادل ۱ واحد بیتکوین را در قیمت فرضی ۱۰۰ واحد باز کردهاید. اگر با قیمت ۱۱۰ ببندید، سود ناخالص ۱۰ واحد است؛ اگر قیمت به ۹۰ برسد، زیان ناخالص ۱۰ واحد خواهد بود. این اعداد فقط برای توضیح رابطه قیمت و سود هستند و اندازه واقعی قراردادها، کارمزدها و تسویه میتواند متفاوت باشد.
موقعیت شورت؛ انتظار کاهش قیمت
شورت برعکس عمل میکند: افت قیمت برای دارنده شورت، پیش از هزینهها، سود ناخالص ایجاد میکند. در همان مثال فرضی، اگر قرارداد خطیِ ۱ واحدی را در ۱۰۰ شورت کرده و در ۹۰ ببندید، ۱۰ واحد سود ناخالص دارید؛ اگر بازار به ۱۱۰ برسد، ۱۰ واحد زیان ناخالص ثبت میشود. در بازار واقعی، جهش شدید علیه موقعیت میتواند پیش از رسیدن به نقطه خروجِ موردنظر باعث تصفیه شود.
گرفتن شورت با فروش دارایی موجود در بازار اسپات تفاوت دارد. کسی که بیتکوین قبلی خود را نقد میکند، صرفاً مالکیتش را کاهش میدهد؛ لزوماً در برابر افت بیشتر قیمت سود تازهای به دست نمیآورد. برای فهم تفاوت، به نمودار فرضی رابطه قیمت و سود/زیان دو موقعیت در این بخش توجه کنید.
فرمول ساده سود و زیان در قرارداد خطی
برای قرارداد خطی با اندازه ثابت، سود ناخالص لانگ تقریباً برابر است با «(قیمت خروج − قیمت ورود) × اندازه موقعیت». سود ناخالص شورت نیز «(قیمت ورود − قیمت خروج) × اندازه موقعیت» است. سود خالص پس از کسر کارمزد ورود و خروج، فاندینگ در صورت تعلق، لغزش قیمت و سایر هزینههای مشخص قرارداد به دست میآید. برای قراردادهای معکوس یا قراردادهای با ضریب قرارداد متفاوت، همین فرمول ساده را نباید بیبررسی به کار برد.
مثال عددی: یک بازار، دو جهت، دو نتیجه متفاوت
تمام قیمتها، مقادیر و نرخهای این مثال فرضی هستند و هیچ ارتباطی با قیمت واقعی یا خدمات فعلی یک صرافی ندارند. دو معاملهگر در قیمت ۱۰۰، هر یک موقعیتی خطی معادل ۲ واحد دارایی پایه باز میکنند؛ یکی لانگ و دیگری شورت. ارزش اسمی آغازین هر موقعیت ۲۰۰ واحد است. برای سادگی، پیش از هزینهها سود و زیان را محاسبه میکنیم.
قیمت خروج فرضی
سود/زیان ناخالص لانگ
سود/زیان ناخالص شورت
۸۰
۴۰−
۴۰+
۹۰
۲۰−
۲۰+
۱۰۰
۰
۰
۱۱۰
۲۰+
۲۰−
۱۲۰
۴۰+
۴۰−
اگر هر طرف هنگام ورود و خروج ۰٫۱٪ از ارزش اسمی همان لحظه را کارمزد بدهد، معامله لانگ در خروج ۱۱۰ باید تقریباً ۰٫۴۲ واحد کارمزد بپردازد: ۰٫۲۰ برای ورود و ۰٫۲۲ برای خروج. پس سود خالصِ بدون فاندینگ و لغزش، ۱۹٫۵۸ واحد است. معامله شورت با خروج ۹۰ در همان مفروضات، ۰٫۲۰+۰٫۱۸=۰٫۳۸ واحد هزینه دارد و سود خالصش ۱۹٫۶۲ واحد میشود. تفاوت کوچک این دو، ناشی از تغییر ارزش اسمی هنگام خروج است؛ نه برتری ذاتی یکی از جهتها.
این محاسبه تنها زمانی معتبر است که سفارش دقیقاً در قیمت فرضشده اجرا شود، محصول واقعاً قرارداد خطی با آن روش کارمزد باشد و موقعیت پیش از خروج لیکویید نشده باشد. نگهداری طولانیتر میتواند فاندینگ یا هزینههای دیگری ایجاد کند.
اهرم و مارجین چه اثری بر ریسک دارند؟
اهرم سود را تضمین نمیکند، نسبت نوسان به وثیقه را تغییر میدهد
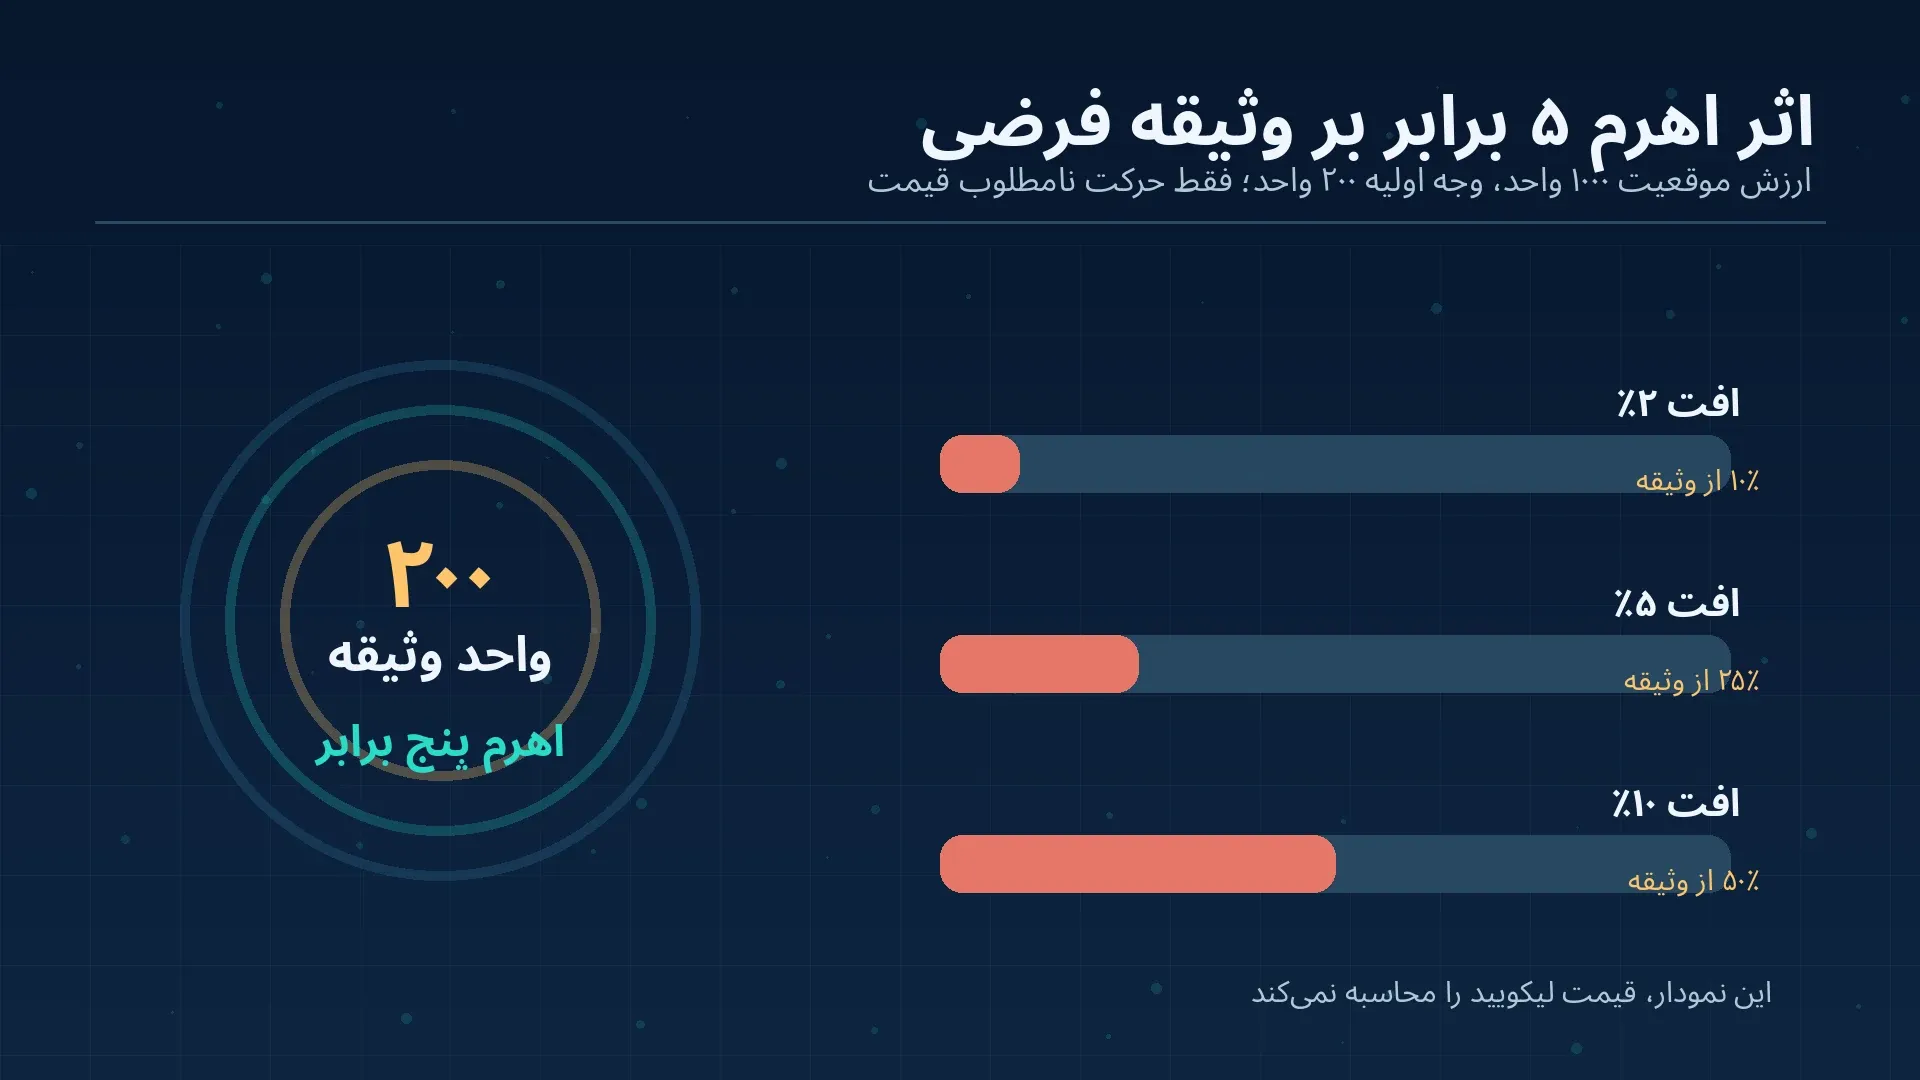
اهرم به شما اجازه میدهد با وجه تضمین کمتر، موقعیتی با ارزش اسمی بزرگتر باز کنید. مثال فرضی: با ۲۰۰ واحد وثیقه و اهرم اولیه ۵ برابر، موقعیتی به ارزش ۱۰۰۰ واحد ایجاد میشود. حرکت ۲٪ بازار در جهت مخالف به زیان ناخالصی نزدیک به ۲۰ واحد منجر میشود؛ یعنی ۱۰٪ از همان وثیقه اولیه، پیش از کارمزد و فاندینگ. حرکت مخالف ۱۰٪، زیان ناخالص ۱۰۰ واحدی و معادل ۵۰٪ وجه اولیه ایجاد میکند. خودِ اهرم، قیمت بازار را تغییر نمیدهد؛ وزن سود و زیان را در مقایسه با وثیقه بزرگ میکند.
وجه تضمین اولیه، وجه نگهداری و لیکوییدشدن
وجه تضمین اولیه برای بازکردن موقعیت موردنیاز است و وجه تضمین نگهداری، سطح حداقلیِ لازم برای ادامه داشتن آن است. زمانی که موجودی مؤثر به کف نگهداری برسد، سیستم ممکن است بخشی از موقعیت را کاهش دهد یا آن را تصفیه کند. قیمت لیکوییدشدن تابع قرارداد، وثیقه، کارمزد، نرخ فاندینگ و سیاست مدیریت ریسک پلتفرم است؛ محاسبه دقیق آن با فرمول سرانگشتی «۱ تقسیم بر اهرم» درست نیست.
نمودار اهرم در این مقاله فقط نسبت زیان فرضی به وثیقه را توضیح میدهد، نه قیمت واقعی لیکویید. برای بررسی شرایط کال مارجین و تصفیه نیز مطالب کال مارجین چیست و لیکوییدشدن چیست را مطالعه کنید. ممکن است بخشی از زیان حتی بیش از وجه اولیه باشد؛ این موضوع به نوع قرارداد و تضمینهای ارائهدهنده بستگی دارد.
ایزوله یا کراس؛ تفاوت دامنه وثیقه
در حالت ایزوله معمولاً وثیقه تعیینشده برای یک موقعیت مبنای اصلی ریسک همان موقعیت است؛ در حالت کراس ممکن است موجودی بیشتری از حساب برای نگهداری موقعیت درگیر شود. اصطلاحات مشابه در پلتفرمها الزاماً به معنای سازوکار یکسان نیست و باید مستندات محصول خوانده شود. کراس، خطر را حذف نمیکند؛ فقط نحوه تخصیص وثیقه را عوض میکند.
فاندینگریت، کارمزد و قیمت مرجع؛ هزینههای نادیدهگرفتهشده
فاندینگریت چرا گاهی پرداخت و گاهی دریافت میشود؟
قرارداد دائمی برای جلوگیری از فاصله زیاد قیمت خود از بازار نقدی، از پرداخت دورهای میان دارندگان موقعیتهای مخالف استفاده میکند. در سازوکار متداول، وقتی فاندینگ مثبت است، دارندگان لانگ به شورت پرداخت میکنند و وقتی منفی است، جریان برعکس میشود. نرخ و فاصله تسویه در قراردادها و دورههای زمانی متفاوت است؛ بنابراین نباید «همیشه هر هشت ساعت» یا «همیشه لانگ پرداخت میکند» را قانون عمومی دانست.
مثال فرضی: برای موقعیتی با ارزش اسمی ۱۰۰۰ واحد، نرخ مثبت ۰٫۰۲٪ در یک نوبت به معنای انتقال ۰٫۲۰ واحد از سمت لانگ به شورت است؛ اگر همان نرخ منفی شود، جهت پرداخت تغییر میکند. این مقدار لزوماً کارمزد دریافتی خود پلتفرم نیست. توضیح دقیقتر در مقاله فاندینگ ریت چیست آمده است.
قیمت آخرین معامله و Mark Price یکسان نیستند
در برخی بازارهای قرارداد دائمی، آخرین قیمت معامله برای نمایش معاملات اخیر استفاده میشود، ولی قیمت مرجع یا Mark Price برای محاسبه سود و زیان تحققنیافته و تصمیمهای مربوط به وجه تضمین مبنا قرار میگیرد. روش محاسبه Mark Price از مشخصات همان بازار پیروی میکند. گاهی با وجود آنکه نمودار آخرین معامله به حدضرر نرسیده است، تغییر قیمت مرجع یا وجه تضمینِ کافی نبودن میتواند وضعیت موقعیت را عوض کند؛ پیش از معامله باید نوع محرک سفارش را بررسی کرد.
کارمزد معامله، اسپرد و لغزش قیمت
هزینه معامله فقط درصد کارمزد درجشده نیست. فاصله قیمت خرید و فروش (اسپرد)، لغزش هنگام اجرای سفارش، کارمزد دو سمت و گاهی هزینه نگهداری یا فاندینگ بر نتیجه اثر دارند. بهویژه زمانی که نقدشوندگی محدود است، سفارش بزرگ یا سفارش بازار ممکن است با چند قیمت متفاوت تکمیل شود. سفارش حدضرر هم لزوماً اجرای دقیق روی عدد دلخواه را تضمین نمیکند؛ اگر به سفارش بازار تبدیل شود، قیمت اجرا ممکن است اختلاف داشته باشد.
مزایا، محدودیتها و ریسکهای اصلی بازار دوطرفه
چه چیزی میتواند مفید باشد؟
امکان اتخاذ نظر درباره روند نزولی، انعطافپذیری برای پوشش بخشی از ریسک داراییهای موجود و انتخاب ابزار مناسب برای بازارهای متفاوت از مزیتهای بالقوهاند. برای مثال، دارنده دارایی ممکن است بخواهد برای دورهای کوتاه در برابر افت قیمت پوشش بسازد؛ اما پوشش کامل نیازمند تطابق اندازه، زمان، قیمت مبنا و هزینه است. خودِ داشتن یک موقعیت شورت الزاماً به معنی پوشش موفق نیست.
چه چیزی ریسک را افزایش میدهد؟
اهرم، جهشهای شدید قیمت، شورت اسکوئیز، لیکوییدشدن پیش از رسیدن به هدف، ریسک طرف مقابل، خرابی زیرساخت و محدودیتهای برداشت از عوامل مهماند. معاملهگر شورت ممکن است با رشدهای ناگهانی روبهرو شود و معاملهگر لانگ نیز در سقوط شدید گرفتار شود. لازم است پیش از بازکردن موقعیت، سناریوی بدترین حرکتِ محتمل را بررسی کرد؛ باز بودن امکان سود از دو جهت به معنای قابل مدیریت بودن هر حرکت قیمتی نیست.
آیا بازار دوطرفه نقدشوندگی را تضمین میکند؟
خیر. نقدشوندگی ویژگی واقعی دفتر سفارشها، عمق بازار و فعالبودن معاملهگران است. وجود دو نوع موقعیت لزوماً اسپرد پایین یا اجرای سریع ایجاد نمیکند. قرارداد کمعمق حتی در حضور لانگ و شورت میتواند با حرکت یک سفارش بزرگ، لغزش قیمتی شدید داشته باشد. برای سنجش ریسک عملی، حجم معاملات معتبر، عمق دفتر سفارشها و نحوه قیمتگذاری محصول را جدا بررسی کنید.
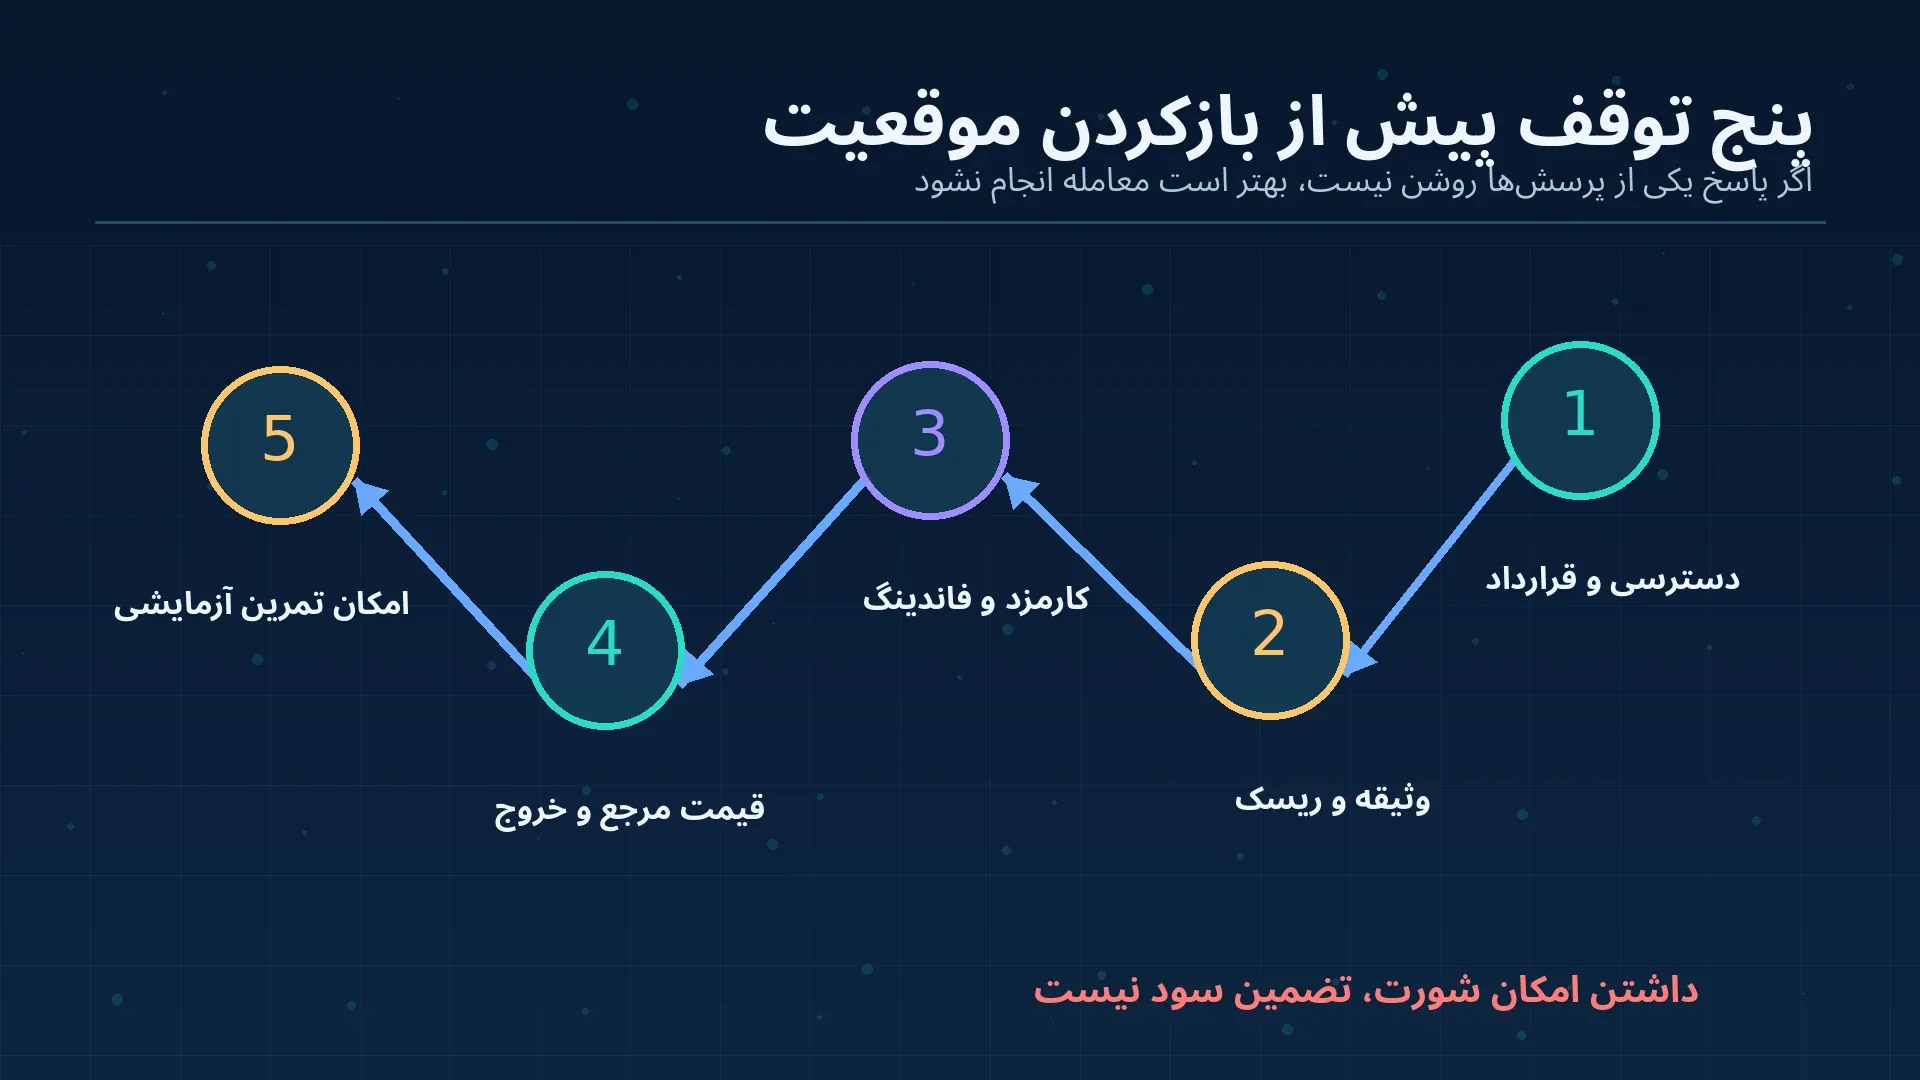
پیش از ورود به بازار دوطرفه چه مراحلی را بررسی کنیم؟
مرحله اول: نوع محصول و دسترسی قانونی را تأیید کنید
بررسی کنید محصول، اسپات است یا مارجین، قرارداد تاریخدار یا دائمی. سپس شرایط استفاده، محدودیت اقامت، الزامات احراز هویت، نحوه تسویه، نوع وثیقه و مقررات لازمالاجرا برای محل اقامتتان را بخوانید. دسترسی به صفحه وب یا نرمافزار، اثبات مجازبودن خدمت برای همه کاربران نیست. برای کاربران مقیم ایران این مسئله بهویژه مهم است؛ نباید از روشهای پنهانسازی هویت یا دورزدن محدودیتها بهعنوان راهکار مطمئن استفاده کرد.
مرحله دوم: قرارداد، وثیقه و سناریوی زیان را ثبت کنید
نام و مشخصات قرارداد، اندازه هر واحد، نوع تسویه، حداقل وجه تضمین، نوع حالت مارجین و شرایط تصفیه را یادداشت کنید. پیش از ورود، دو عدد جداگانه محاسبه کنید: زیان در حدضرر برنامهریزیشده و زیان در حرکت تندتر از انتظار. بهجای تکیه بر اهرم بالا، حجم موقعیت را بر اساس بودجه ریسک تعیین کنید.
مرحله سوم: هزینه واقعی و اجرای سفارش را بررسی کنید
کارمزد ورود و خروج، فاصله قیمت سفارشها، فاندینگ موردانتظار و تاریخ یا زمان تسویه را کنترل کنید. قیمت مرجع و نوع اجرای حدضرر را بشناسید. حتی اگر روی کاغذ نسبت سود به زیان مطلوب است، لغزش و هزینهها میتوانند نتیجه نهایی را تغییر دهند. شروع با حساب آزمایشی یا شبیهسازی بدون سرمایه واقعی برای بررسی آشنایی با سازوکار، منطقیتر از اتکا به وعده سود سریع است.
مرحله چهارم: برنامه خروج پیش از ورود آماده باشد
مشخص کنید در کدام قیمت، کدام وضعیت وثیقه یا کدام تغییر بنیادی معامله نامعتبر میشود؛ در چه شرایطی موقعیت را کاهش میدهید؛ و اگر بازار بسته، کند یا پرنوسان شد چه خواهید کرد. دستور حدضرر ابزار کمککننده است، نه بیمه زیان. اگر شرایط واقعی با مفروضاتتان متفاوت شد، اجرای برنامه باید از هیجان و امید به بازگشت بازار مستقل باشد.
وضعیت کاربران ایرانی و انتخاب بستر معامله
امکان معامله دوطرفه، فهرست داراییهای مشتقه، سقف اهرم، مراحل احراز هویت و شیوه تسویه جزو ویژگیهایی هستند که ممکن است میان پلتفرمها و حتی با گذشت زمان تغییر کنند. هیچکدام از این امکانات را نباید برای همه کاربران ایراناکسچنج یا دیگر خدمات داخلی بدون مشاهده محصول فعال و مستندات رسمی فرض کرد. اگر قصدتان تنها نگهداری بلندمدت یا خریدوفروش نقدی است، ورود به قراردادهای اهرمی ضرورت ندارد؛ میتوانید ماهیت هزینه و زمان معامله نقدی را در فهرست قیمت ارزهای دیجیتال دنبال کنید.
بهعنوان نمونه آموزشی از بیتکوین نام بردیم؛ اگر هدف شما خرید نقدی این دارایی است، صفحه خرید بیتکوین مسیر موضوعی متفاوتی از موقعیت شورت یا قرارداد دائمی دارد. استفاده از این لینک نیز اثبات ارائه معاملات دوطرفه در آن صفحه نیست.
برای کاربر ایرانی، سه پرسش همیشه باید قبل از واریز دارایی پاسخ داشته باشند: آیا قرارداد و خدمات برای محل اقامت من مجاز و قابل استفاده است؟ اگر حساب محدود شد یا برداشت به تأخیر افتاد چه حقوق و راههایی دارم؟ و آیا برای پرداخت هزینههای پیشبینینشده و خروج از موقعیت منابع کافی وجود دارد؟ نبود پاسخ روشن به هر یک، خود دلیلی برای انجام ندادن معامله است.
جمعبندی؛ دو مسیر معامله، نه دو برابر شانس سود
بازار دوطرفه به معاملهگر امکان میدهد متناسب با انتظار صعود یا نزول، موقعیت انتخاب کند. این انعطاف، نه تضمین درآمد است و نه جایگزین شناخت قرارداد. فرق اسپات با مشتقه، اثر اهرم بر وثیقه، شیوه محاسبه سود خالص، نرخ فاندینگ، قیمت مرجع، خطر لیکویید و امکان دسترسی قانونی برای کاربران ایرانی، همگی باید پیش از هر اقدام روشن باشند. اگر هنوز نتوانید با اعداد فرضی نشان دهید در چه شرایطی زیان میکنید، بهتر است در محیط آموزشی و بدون پول واقعی تمرین کنید.
خیر؛ شورت فقط امکان گرفتن موقعیت متناسب با پیشبینی نزول را فراهم میکند. زمان ورود، قیمت خروج، هزینهها، جهش خلاف جهت و ریسک لیکوییدشدن تعیین میکنند که نتیجه سود باشد یا زیان.
آیا فروش دارایی در اسپات همان شورت است؟
خیر؛ فروش اسپات عموماً تبدیل دارایی در اختیار شما به دارایی دیگر است. شورت متضمن ساختاری است که افت قیمتِ بعد از ورود به موقعیت میتواند برای معاملهگر سود ناخالص ایجاد کند.
آیا معامله بدون اهرم هم میتواند دوطرفه باشد؟
بله، مفهوم امکان انتخاب لانگ یا شورت مستقل از رقم اهرم است، هرچند نحوه تأمین وثیقه و اجرای شورت به نوع محصول بستگی دارد. قرارداد با اهرم اسمی یک نیز لزوماً همان معامله اسپات و مالکیت کوین نیست.
آیا حدضرر جلوی لیکوییدشدن را تضمین میکند؟
خیر. حدضرر ممکن است با لغزش اجرا شود یا در برخی شرایط امکان اجرای فوری نداشته باشد. سازوکار تصفیه بر پایه قواعد وجه تضمین و قیمت مرجع میتواند پیش از اجرای مطلوب دستور خروج فعال شود.