آیا تعداد انواع ارز دیجیتال عدد ثابتی دارد؟
آیا تعداد انواع ارز دیجیتال عدد ثابتی دارد؟
خیر. شمار دستهها تابع معیار انتخابی است و ممکن است هر پروژه در چند گروه حضور داشته باشد. «دو نوع بیتکوین و آلتکوین» فقط یکی از سادهترین طبقهبندیهاست.
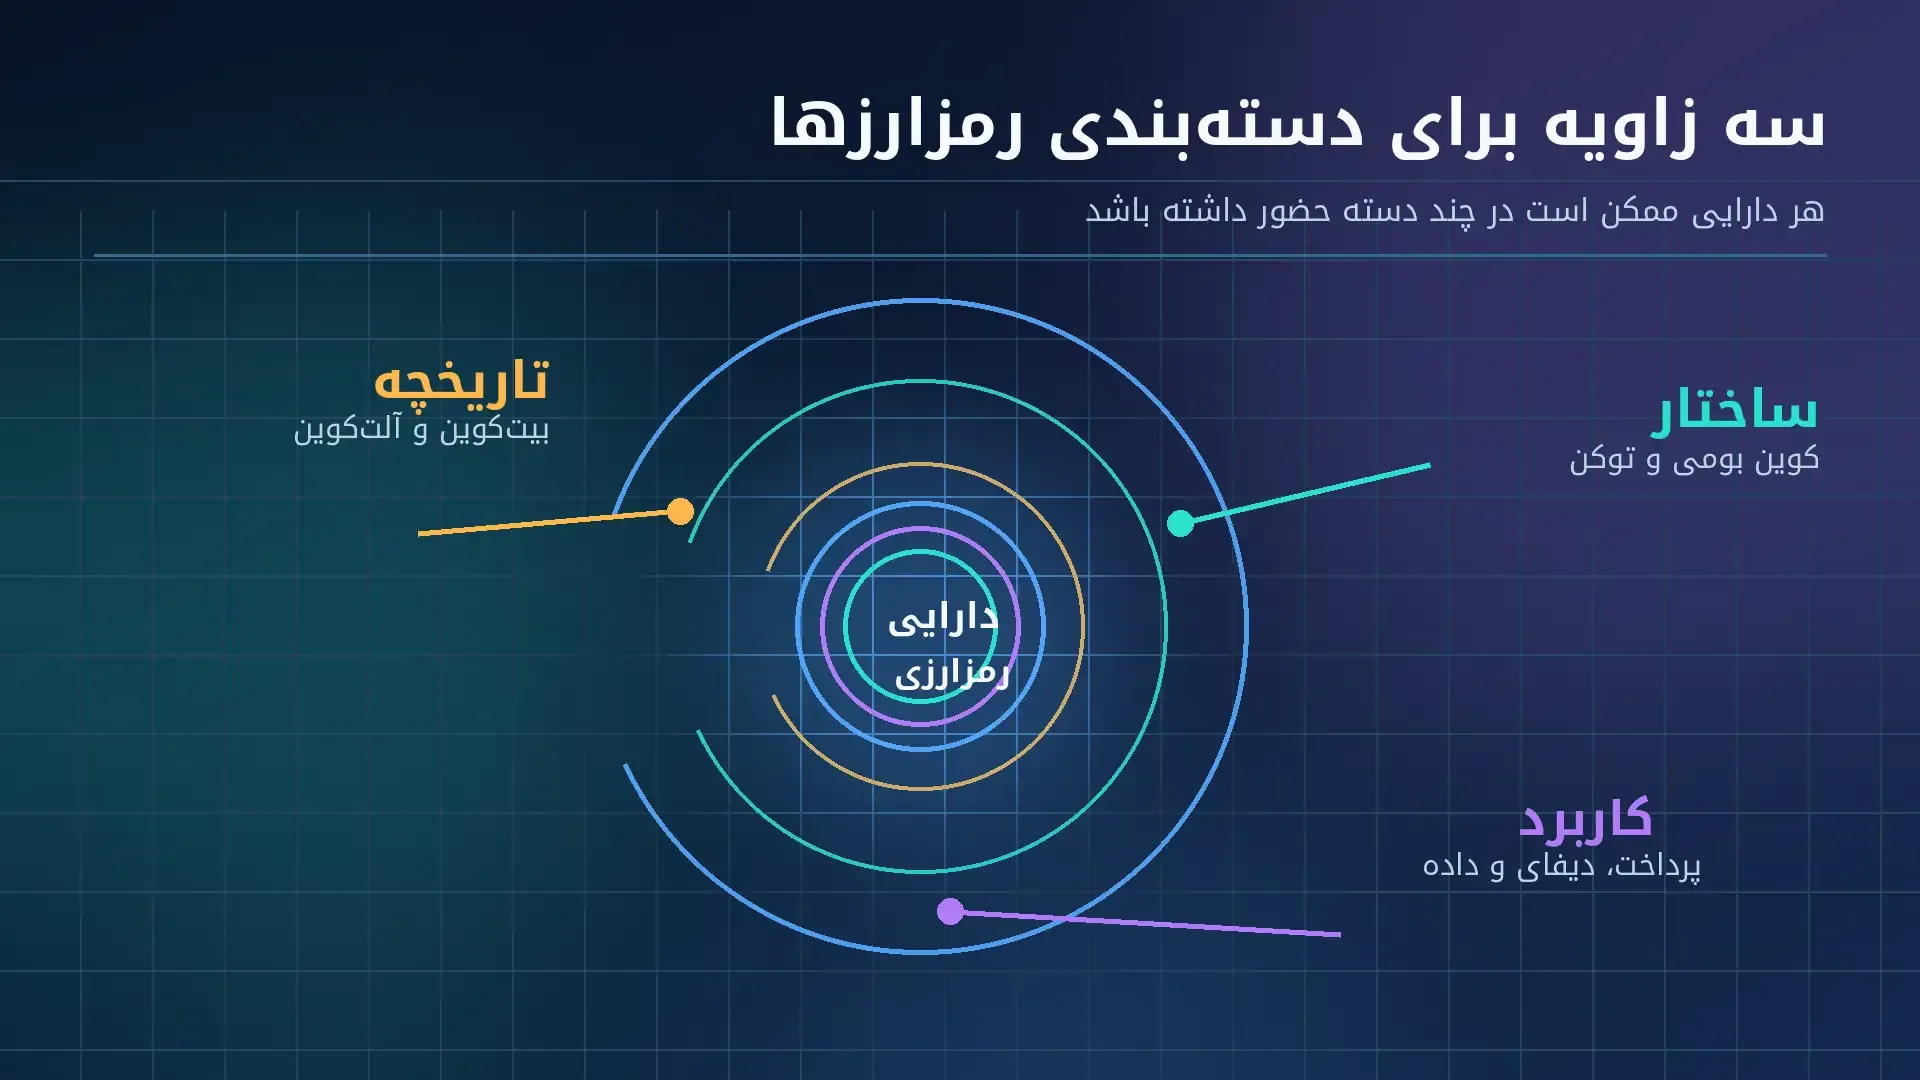
اگر از کسی بپرسید «چند نوع ارز دیجیتال وجود دارد؟» ممکن است پاسخهای متفاوتی بشنوید: دو نوع، چهار نوع یا بیش از ده دسته. دلیل این اختلاف، اشتباه بودن همه پاسخها نیست؛ پرسش بدون مشخصکردن معیار دستهبندی پاسخ عددی ثابتی ندارد. بیتکوین و آلتکوینها یک تقسیمبندی تاریخیاند؛ کوین و توکن از ساختار فنی میگویند؛ استیبلکوین، داراییهای پرداختی، دیفای و بازی، دستههایی بر اساس کاربردند. یک دارایی میتواند همزمان عضو چند دسته باشد.
برای نمونه، بیتکوین هم یک دارایی پرداختی در طراحی اولیه است و هم کوین بومی شبکه خود؛ اتر (ETH) هم آلتکوین است، هم دارایی بومی بلاکچین اتریوم و هم سوخت اجرای قرارداد هوشمند. پس دانستن نام یک دسته بدون دانستن کارکرد واقعی پروژه، برای انتخاب دارایی کافی نیست. اگر هنوز با اصول پایه آشنا نیستید، راهنمای شروع یادگیری ارز دیجیتال را پیش از بررسی دستهها مطالعه کنید.
| معیار | پرسش کلیدی | نمونه دستهها | اشتباه رایج |
|---|---|---|---|
| تاریخچه | آیا دارایی بیتکوین است یا پس از آن معرفی شده؟ | بیتکوین / آلتکوین | یکی دانستن آلتکوین و توکن |
| ساختار شبکه | دارایی بومی شبکه است یا روی قرارداد/برنامه صادر شده؟ | کوین بومی / توکن | یکسان دانستن نام دارایی و شبکه انتقال |
| کاربرد | توکن یا شبکه چه وظیفهای دارد؟ | پرداخت، استیبلکوین، دیفای، حکمرانی، بازی و ... | تبدیل برچسب بازاریابی به تضمین ارزش |
این جدول یک «تعداد رسمی ارز دیجیتال» تعیین نمیکند. افزون بر این، داراییهای دیجیتال گستردهتر از رمزارزهای قابل معاملهاند: NFTها و داراییهای توکنیزهشده نیز در منظومه داراییهای روی زنجیره قرار میگیرند، اما از نظر ویژگی حقوقی، قابلیت تعویض و نقدشوندگی با یک رمزارز معمولی یکسان نیستند.
بیتکوین نخستین نمونه مشهور و موفق پول الکترونیکی همتابههمتا مبتنی بر بلاکچین عمومی است. وایتپیپر سال ۲۰۰۸ مسئله انتقال ارزش بدون نیاز به یک متولی مرکزیِ تسویه را توضیح میدهد؛ البته این طراحی به معنای بینیازی همه کاربران از خدمات واسطه یا نبود کارمزد و ریسک نیست. برای نمونه اصلی میتوان به وایتپیپر بیتکوین رجوع کرد. برای شناخت دارایی یا تصمیم خرید، دو مرجع داخلی خرید بیتکوین و قیمت بیتکوین را جداگانه بررسی کنید؛ هیچکدام توصیه خرید در یک قیمت خاص نیست.
اگر این اصطلاح هنوز مبهم است، مقاله آلتکوین چیست تفاوت تاریخی و نمونههای آن را با جزئیات بیشتری توضیح میدهد.
آلتکوین در معنای رایج به رمزارزهای غیر از بیتکوین گفته میشود؛ نه الزاماً توکنی که روی شبکه دیگری ساخته شده باشد. برخی آلتکوینها شبکه مستقل دارند، برخی توکن قرارداد هوشمندند، و بعضی داراییها از شاخههای فناوری یا کاربردی متفاوت پدید آمدهاند. ادعای قدیمی «لایتکوین اولین آلتکوین بود» نیز دقیق نیست و باید حذف شود؛ در تاریخ این حوزه، پروژههای پیش از لایتکوین هم وجود داشتهاند. این اصطلاح هیچ امتیاز امنیتی، قیمتی یا ارزش بنیادی به دارایی نمیدهد.
کوین بومی، دارایی اصلی شبکهای مانند BTC در بیتکوین یا ETH در اتریوم است. در بسیاری از شبکهها کارمزد تراکنش یا منابع محاسباتی با دارایی بومی پرداخت میشود؛ اما سازوکار دریافت کارمزد، استیکینگ یا اجماع در هر شبکه یکسان نیست. اتر نمونهای روشن است: مستندات رسمی اتریوم، ETH را دارایی بومی و وسیله پرداخت هزینه اجرای تراکنش معرفی میکنند. شرح فنی در مستندات رسمی اتریوم آمده است. برای بررسی مستقل همین دارایی میتوانید خرید اتریوم و قیمت اتریوم را ببینید.
برای تعریفهای فنی و نمونههای دیگر، راهنمای توکن چیست و مقاله تفاوت کوین و توکن مکمل این دستهبندی جامعاند.
توکن قابلتعویض داراییای است که واحدهای یکسان آن برای انتقال و حسابداری بهطور معمول همارزند؛ برای مثال توکنهای صادرشده روی قراردادهای شبکه اتریوم یا برنامههای توکن سولانا. وجود یک توکن روی اتریوم به این معنا نیست که آن توکن «کوین بومی اتریوم» است. همچنین توکن میتواند روی چند شبکه با قرارداد، شناسه و ریسک متفاوت عرضه شود. مرجع فنی این تمایز استانداردهای توکن اتریوم و مستندات برنامه توکن سولانا است.
توکن تتر (USDT) نمونهای از دارایی صادرشده است که ممکن است در شبکههای پشتیبانیشده گوناگون ارائه شود؛ در انتقال آن، هم نام دارایی و هم شبکه و پشتیبانی مقصد اهمیت دارد. صفحه خرید تتر را از صفحه قیمت تتر متمایز کنید. وجود نام USDT روی دو شبکه لزوماً به معنی امکان ارسال مستقیم بین آن دو نیست.
NFT نشاندهنده واحدی متمایز از یک دارایی دیجیتال یا حق تعریفشده در قرارداد است؛ در استاندارد ERC-721 هر شناسه با دیگری قابل جایگزینی ساده نیست. ممکن است NFT برای کلکسیون، بلیت، بازی یا گواهی عضویت به کار رود. با این حال، مالکیت توکن لزوماً حق مالکیت معنوی تصویر یا حق قانونی در دارایی فیزیکی را منتقل نمیکند؛ این حقوق به شرایط پروژه و قوانین مربوط وابستهاند.
طبقهبندی کاربردی بهجای «چند سکه وجود دارد؟» میپرسد شبکه یا توکن چه مسئلهای را حل میکند. جدول زیر برای شناخت حوزههاست و رتبهبندی عملکرد سرمایهگذاری محسوب نمیشود.
| حوزه | هدف معمول | پرسش تحقیق پیش از خرید |
|---|---|---|
| پرداخت و انتقال ارزش | جابجایی ارزش دیجیتال | کارمزد، پذیرش و برگشتناپذیری چگونه است؟ |
| استیبلکوین | حفظ نسبی نسبت به مرجع قیمت | پشتوانه، حق بازخرید و مسدودسازی چیست؟ |
| دیفای | وام، مبادله یا نقدینگی با قرارداد | قرارداد، اوراکل و ریسک نقدینگی چیست؟ |
| حکمرانی / DAO | رأی درباره پارامترهای پروتکل | رأی واقعاً چه اختیاری میدهد؟ |
| زیرساخت / وب۳ | ذخیرهسازی، ارتباط یا محاسبه | تقاضا برای خدمت چگونه به توکن مرتبط میشود؟ |
| گیمینگ و هواداری | دسترسی، آیتم، پاداش یا مشارکت | وابستگی به بازی یا صادرکننده چقدر است؟ |
| میمکوین | فرهنگ، اجتماع و توجه بازار | توزیع، نقدشوندگی و تمرکز دارندگان چگونه است؟ |
| دارایی واقعی توکنیزهشده | بازنمایی یک مطالبه یا دارایی | حق قانونی دارنده چیست و چه کسی نگهدار است؟ |
استیبلکوین برای نزدیک نگهداشتن ارزش به مرجعی مانند دلار طراحی میشود، ولی نسبت قیمت ممکن است از هدف فاصله بگیرد. مدلها از نظر ذخایر پولی، وثیقه رمزارزی و قواعد الگوریتمی متفاوتاند. پشتوانه نیز خودبهخود به معنی حق بازخرید مستقیم برای هر شخص نیست. سازوکار و ریسک این الگوها در راهنمای رسمی استیبلکوین اتریوم توضیح داده شده است. برای کاربران ایرانی محدودیت جغرافیایی صادرکننده، ریسک مسدودشدن نشانی، شبکه انتقال و نقدشوندگی محلی اهمیت ویژه دارد.
دیفای یا امور مالی غیرمتمرکز به خدماتی مانند وامدهی، مبادله و تأمین نقدینگی از راه قراردادهای هوشمند اشاره دارد. هر شبکهای که از قرارداد هوشمند پشتیبانی میکند، خودبهخود «توکن دیفای» به شمار نمیرود. در پروژههای دیفای باید ریسک باگ قرارداد، تغییر وثیقه، اوراکل، زیان ناپایدار، اختیار مدیران و امکان توقف خدمات را جدا بررسی کرد. نبود واسطه سنتی به معنای نبود ریسک یا نبود الزام حقوقی نیست.
توکن حکمرانی ممکن است امکان رأی روی کارمزد، خزانه یا پارامترهای یک پروتکل را بدهد، اما همیشه سهم از درآمد، مالکیت حقوقی یا قدرت تصمیمگیری مؤثر ایجاد نمیکند. باید دید رأی روی زنجیره الزامآور است یا پیشنهاد مشورتی و آیا کلیدهای مدیریتی، وتو یا تمرکز عرضه میتوانند نتیجه را تغییر دهند. پس DAO را نوعی سازوکار سازماندهی بدانید، نه تضمین خودکار شفافیت یا سود.
بعضی پروژهها خدمات ذخیرهسازی، بازیابی داده، اتصال اطلاعات بیرون از زنجیره به قراردادها یا هماهنگی رایانشی ارائه میکنند. «وب۳» یک چتر مفهومی گسترده است، نه یک استاندارد واحد برای ارزها. در ارزیابی این پروژهها باید از خود پرسید استفاده واقعی از خدمت چه نسبتی با تقاضای توکن دارد؛ عرضه توکن بهتنهایی مدل اقتصادی پایدار ایجاد نمیکند.
لایه یک بلاکچینی با سازوکار ثبت و اعتبارسنجی تراکنشهای خود است؛ لایه دو معمولاً بخشی از پردازش را خارج از زنجیره اصلی انجام میدهد و برای تسویه یا امنیت به آن متکی میماند. اما «توکن لایه دو» لزوماً کوینِ موردنیاز پرداخت کارمزد همان شبکه نیست: گاهی هزینهها با دارایی بومی لایه پایه پرداخت میشود و توکن مربوط بیشتر نقش حکمرانی دارد. همچنین همه شبکههای همنام در بازار دقیقاً یک معماری ندارند. هیچ نشانهای مثل «L2» بهتنهایی تضمین سرعت، کارمزد پایین یا امنیت نیست.
در بازیهای زنجیرهای، توکن ممکن است برای دسترسی به بخشهای خاص، پاداش یا دادوستد اقلام استفاده شود. NFTها میتوانند آیتم منحصربهفرد را نمایش دهند؛ اما موفقیت اقتصادی به تعداد کاربران فعال، طراحی اقتصاد بازی و دوام پشتیبانی توسعهدهنده وابسته است. توکن هواداری نیز غالباً امتیاز مشارکت محدودی میدهد و معادل سهم مالکیت باشگاه یا ضمانت دسترسی به رویدادها نیست.
میمکوینها معمولاً از شوخی اینترنتی، فرهنگ عمومی یا جامعه آنلاین الهام میگیرند. بعضی از آنها کاربرد یا زیرساختی توسعه میدهند، اما محبوبیت شبکههای اجتماعی بهتنهایی نشانه ارزش ذاتی نیست. ریسک پامپودامپ، تمرکز عرضه، نقدشوندگی کم و نوسان بالا میتواند در این گروه پررنگ باشد. ادعای «همه میمکوینها بیکاربردند» به همان اندازه سادهانگارانه است که «میمکوینها همیشه سود زیادی میدهند».
پروژههای مرتبط با هوش مصنوعی ممکن است بازار توان پردازشی، داده، مدل یا خدمات اعتبارسنجی عرضه کنند. زیرساخت فیزیکی غیرمتمرکز یا DePIN نیز میتواند شبکههای ارتباطی و سختافزاری را با مشوق توکنی هماهنگ کند. در هر دو حوزه باید بررسی کرد خدمت واقعاً ارائه میشود یا تنها یک روایت تبلیغاتی است؛ عملکرد فنیِ خوب هم لزوماً به معنی افزایش قیمت توکن نیست.
رمزارزهای حریم خصوصی سازوکارهای متفاوتی برای پنهانسازی مبالغ، فرستنده یا گیرنده دارند. نباید وعده داد همه تراکنشهای این دسته «ناشناس و غیرقابل ردیابی» هستند؛ روش استفاده، تنظیمات، نشت داده و قواعد سرویسهای واسط نتیجه را تغییر میدهد. محدودیت حقوقی یا دسترسی به برخی داراییها و ابزارها نیز برای کاربران هر منطقه متفاوت است.
توکنسازی میتواند یک حق قراردادی نسبت به اوراق، کالا یا دارایی دیگر را روی زنجیره بازنمایی کند. ولی وجود توکن بهتنهایی اثبات مالکیت قانونی همان دارایی نیست. متولی ذخایر، قابلاجرا بودن قرارداد، محدودیت انتقال و حق بازخرید تعیینکنندهاند. این حوزه را با استیبلکوین یکی نگیرید؛ برخی استیبلکوینها نیز دارایی توکنیزهشدهاند، ولی همه RWAها برای تثبیت قیمت طراحی نشدهاند.
| دارایی | تاریخی | ساختار | کاربرد شاخص |
|---|---|---|---|
| BTC | بیتکوین | کوین بومی | انتقال ارزش و ذخیره ارزش در نگاه برخی کاربران |
| ETH | آلتکوین | کوین بومی | کارمزد و امنیت اقتصاد اتریوم |
| SOL | آلتکوین | کوین بومی | پرداخت هزینه و استفاده از برنامههای شبکه |
| USDT روی اتریوم | آلتکوین در برخی تعاریف گسترده | توکن قابلتعویض | انتقال ارزش با هدف حفظ برابری دلار |
| NFT نمونه | خارج از تقسیمبندی ساده پولی | توکن غیرقابلتعویض | نمایش دارایی یا حق مشخص |
در مورد سولانا نیز میتوانید صفحه خرید سولانا و قیمت سولانا را جداگانه مشاهده کنید. این جدول توصیه خرید نیست؛ فقط نشان میدهد یک دارایی به دلیل حضور در یک دسته، از دستههای دیگر حذف نمیشود.
برای انتقال یک توکن باید شبکه دقیق، شناسه قرارداد یا Mint و پشتیبانی کیف پول و مقصد را بررسی کنید. اگر فرستنده یک توکن را روی شبکهای انتخاب کند که مقصد پشتیبانی نمیکند، صرف شباهت نام توکن تضمین برگشت وجه نیست. همین منطق درباره یک دارایی با نسخههای بومی و پلزده نیز صدق میکند؛ سازوکار پل ریسک افزودهای دارد.
برخی پروژهها در گذر زمان نماد یا کارکرد دارایی را تغییر میدهند. نمونه شناختهشده، مهاجرت MATIC به POL در Polygon PoS از سپتامبر ۲۰۲۴ است؛ دارایی بومی پرداخت گس در آن شبکه اکنون POL معرفی میشود. جزئیات تاریخی را در اطلاعیه رسمی مهاجرت Polygon بخوانید. از روی یک نام یا تصویر قدیمی نمیتوان درباره مسیر انتقال یا تبدیل دارایی تصمیم گرفت.
ساخت توکن جدید روی برخی شبکهها ساده است؛ فهرستشدن در سرویس اطلاعات بازار نیز گواه اعتبار بنیادی نیست. از سوی دیگر، پروژهای با فناوری جذاب هم ممکن است توکنومیکس نامتوازن یا نقدشوندگی ضعیف داشته باشد. بهجای شمارش تعداد «ارزهای هوش مصنوعی» یا «کوینهای متاورس»، به میزان استفاده، تمرکز عرضه و ریسک قرارداد توجه کنید.
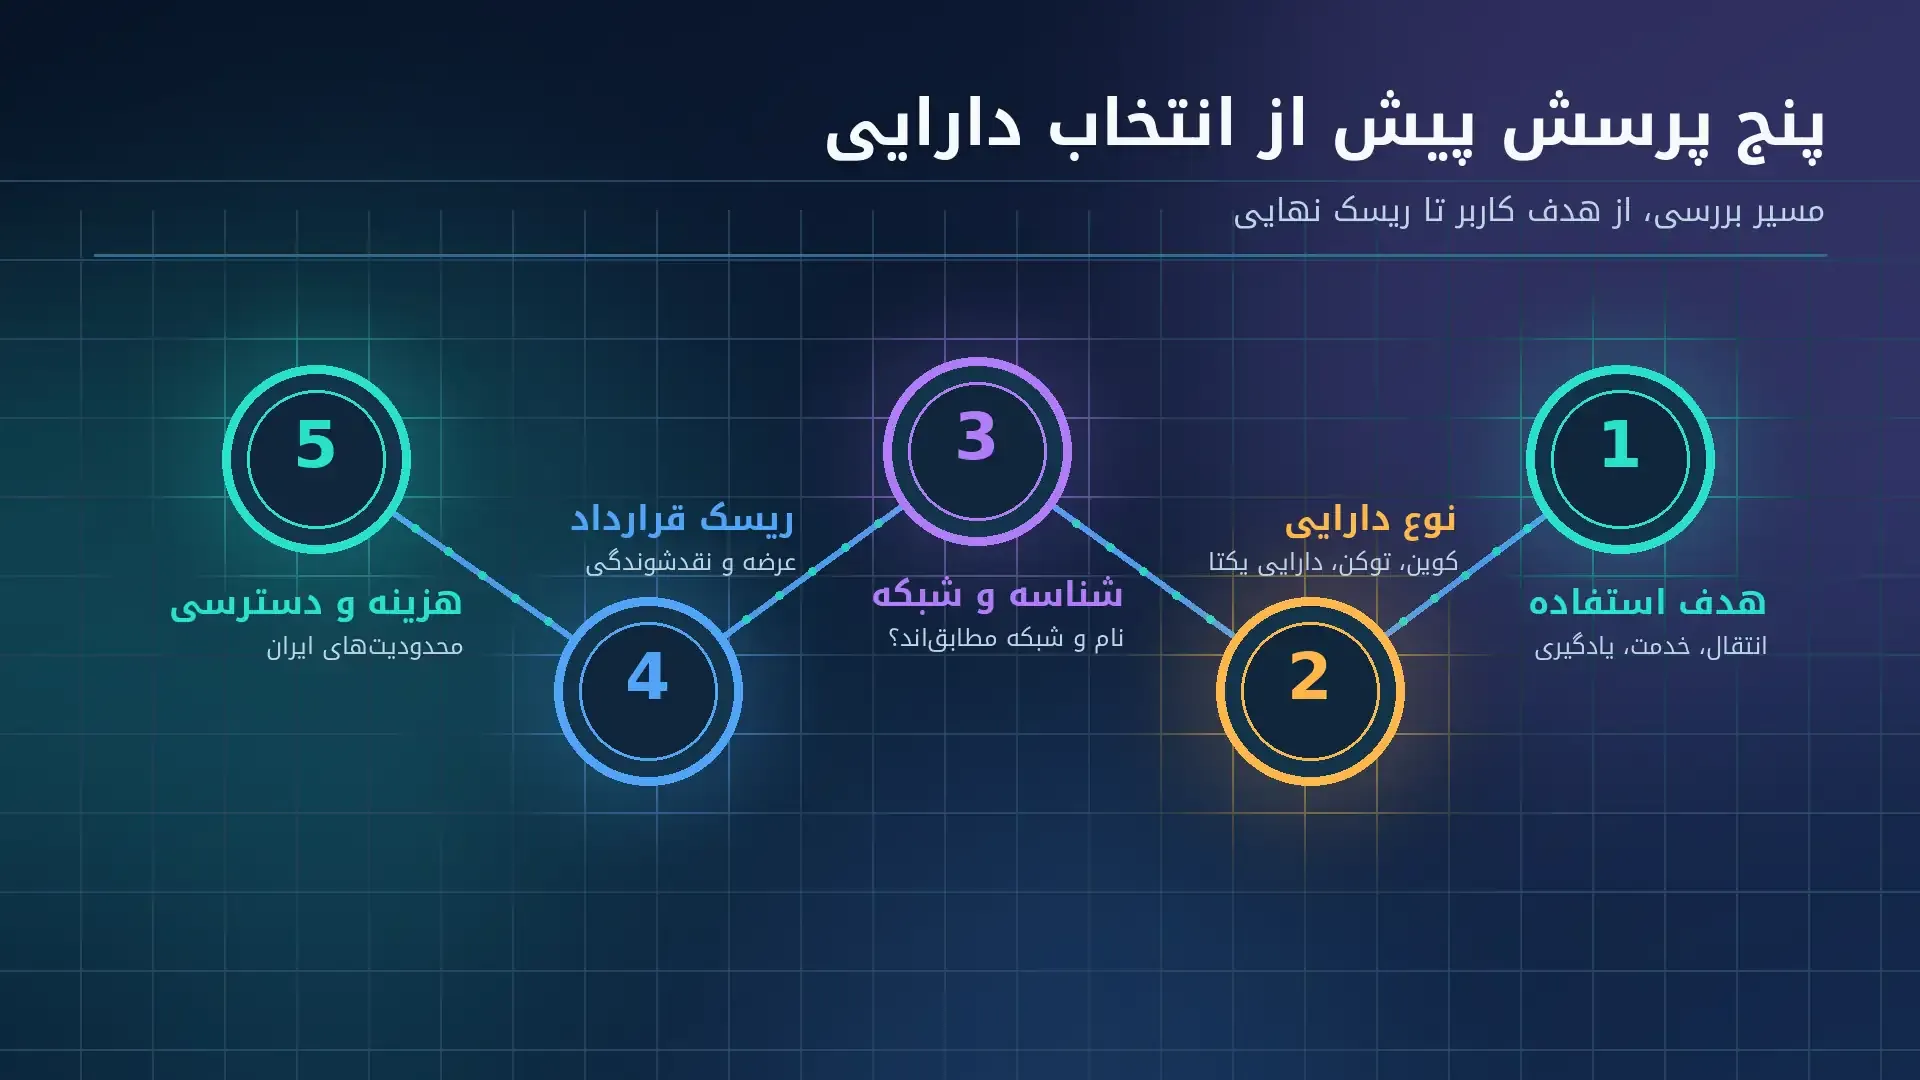
انتخاب دسته باید با هدف استفاده شروع شود، نه با شعار افزایش قیمت. برای انتقال پول، کارمزد و سازگاری شبکه مهمتر است؛ برای استفاده از دیفای، کیفیت قرارداد و ریسک وثیقه؛ برای نگهداری یک دارایی، مدل عرضه، کنترل کلید و نقدشوندگی؛ و برای توکن هواداری، حقوق واقعی دارنده. در مرحله بعد، عرضه در گردش و اختیار ضرب توکن، تمرکز مالکیت، محدودیت خدمات برای کاربران ایران و منابع رسمی پروژه را بررسی کنید.
اگر قصد بررسی امکان معامله دارید، مسیر عمومی خرید ارز دیجیتال و نمای کلی قیمت ارزهای دیجیتال اطلاعات تجاری جداگانهای ارائه میکنند. مشاهده یک قیمت به معنی در دسترسبودن شبکه برداشت، عمق کافی سفارشها یا مناسببودن دارایی برای شما نیست. در صورت نیاز به بررسی بستر معامله میتوانید صرافی ارز دیجیتال را نیز بررسی کنید، اما قابلیت مشخص هر خدمت باید بهروز و جداگانه تأیید شود.
برای فهم انواع ارز دیجیتال، ابتدا مشخص کنید دنبال پاسخ تاریخی، فنی یا کاربردی هستید. بیتکوین و آلتکوین یک بُعد؛ کوین بومی و توکن بُعد دیگر؛ و استیبلکوین، دیفای، پرداخت، بازی یا زیرساخت بُعد سوم است. این دستهها همپوشانی دارند و در طول زمان هم تغییر میکنند. آنچه در تصمیم واقعی اهمیت دارد، هویت درست دارایی، حقوق و کاربرد آن، ساختار فنی، هزینه و ریسکهای قابلبررسی است؛ نه طولانیبودن نام یک دسته یا وعده شود.
خیر. شمار دستهها تابع معیار انتخابی است و ممکن است هر پروژه در چند گروه حضور داشته باشد. «دو نوع بیتکوین و آلتکوین» فقط یکی از سادهترین طبقهبندیهاست.
خیر. آلتکوین بر نسبت تاریخی دارایی با بیتکوین تأکید میکند؛ توکن به شیوه صدور و حضور آن روی شبکه اشاره دارد. بسیاری از آلتکوینها کوین بومی شبکه مستقلاند.
خیر. خطر انحراف قیمت، ضعف پشتوانه، مسدودشدن، مشکل نقدشوندگی یا محدودیت بازخرید میتواند وجود داشته باشد. طراحی برای ثبات، ضمانت نتیجه نیست.
خیر. بعضی شبکهها و برنامهها بدون توکن اختصاصیِ قابلمعامله کار میکنند؛ پروژههایی هم توکن دارند اما کاربرد یا ارزش اقتصادی آن روشن نیست.
هیچ دستهای ذاتاً بهترین نیست. افق زمانی، تحمل زیان، هزینهها و امکان دسترسی قانونی و فنی باید مستقل بررسی شوند. برچسبهایی مثل دیفای، هوش مصنوعی یا لایه دوم پیشبینی بازده نیستند.