«متمرکز» و «غیرمتمرکز» دو برچسب پرکاربرد برای استیبلکوینها هستند، اما این دو واژه بهتنهایی نشان نمیدهند کدام دارایی امنتر، نقدشوندهتر یا برای کاربر ایرانی مناسبتر است. باید دید توکن را چه کسی صادر میکند، دارایی پشتوانه کجاست، چه کسی میتواند قرارداد را تغییر دهد، بازخرید برای چه کسانی ممکن است و اگر قیمت از یک دلار فاصله بگیرد چه مکانیسمی فعال میشود.
استیبلکوین ابزار کاهش نوسان نسبت به بسیاری از رمزارزهاست، نه سپرده بانکی تضمینشده یا راه فرار از تمام ریسکها. در این راهنما، نمونههای مهم تا اکتبر ۲۰۲۶ را با منابع رسمی و دو مثال عددی کاملاً فرضی بررسی میکنیم. برای مقایسه عمومی داراییها میتوان از صفحه قیمت ارز دیجیتال شروع کرد، ولی قیمت نمایشدادهشده در هر بازار لزوماً یک دلار دقیق نیست.
استیبلکوین چیست و چرا قیمت آن همیشه یک دلار نمیماند؟
استیبلکوین دارایی دیجیتالی است که برای حفظ نسبت مشخصی با یک دارایی مرجع، مانند دلار یا طلا، طراحی میشود. به این نسبت «برابری قیمت» یا Peg میگویند. آنچه قیمت بازار را به هدف نزدیک نگه میدارد، میتواند ذخایر قابل بازخرید، وثیقه رمزنگاریشده، آربیتراژ، نرخ بهره یا ترکیبی از آنها باشد. هیچکدام از این سازوکارها تضمین نمیکنند در هر لحظه همه دارندگان بتوانند دارایی را دقیقاً با نرخ هدف بفروشند.
برای مثال، اگر هدف یک توکن یک دلار باشد و در بازار ثانویه ۰٫۹۸ دلار معامله شود، فاصله آن با هدف دو سنت یا دو درصد است. این افت ممکن است موقتی باشد یا نشانه فشار جدی بر وثیقه و نقدشوندگی. تفاوت اساسی با دلار بانکی همین است: حق بازخرید مستقیم، بیمه سپرده، طرف قرارداد و شرایط استفاده از یک استیبلکوین را باید جداگانه بررسی کرد.
سه مفهوم «پشتوانه»، «قیمت بازار» و «حق بازخرید»
پشتوانه: داراییهایی که ناشر یا قرارداد ادعا میکند در مقابل توکنها قرار داده است؛ ارزش، قابلیت فروش و نوع نگهداری آن مهم است.
قیمت بازار: نرخی که خریدار و فروشنده در یک بازار مشخص حاضرند معامله کنند؛ کارمزد و اسپرد از مبلغ خالص میکاهند.
حق بازخرید: امکان تبدیل مستقیم توکن به دلار یا وثیقه نزد صادرکننده یا قرارداد؛ این حق ممکن است محدود، مشروط و دارای هزینه باشد.
استیبلکوین متمرکز چگونه کار میکند؟
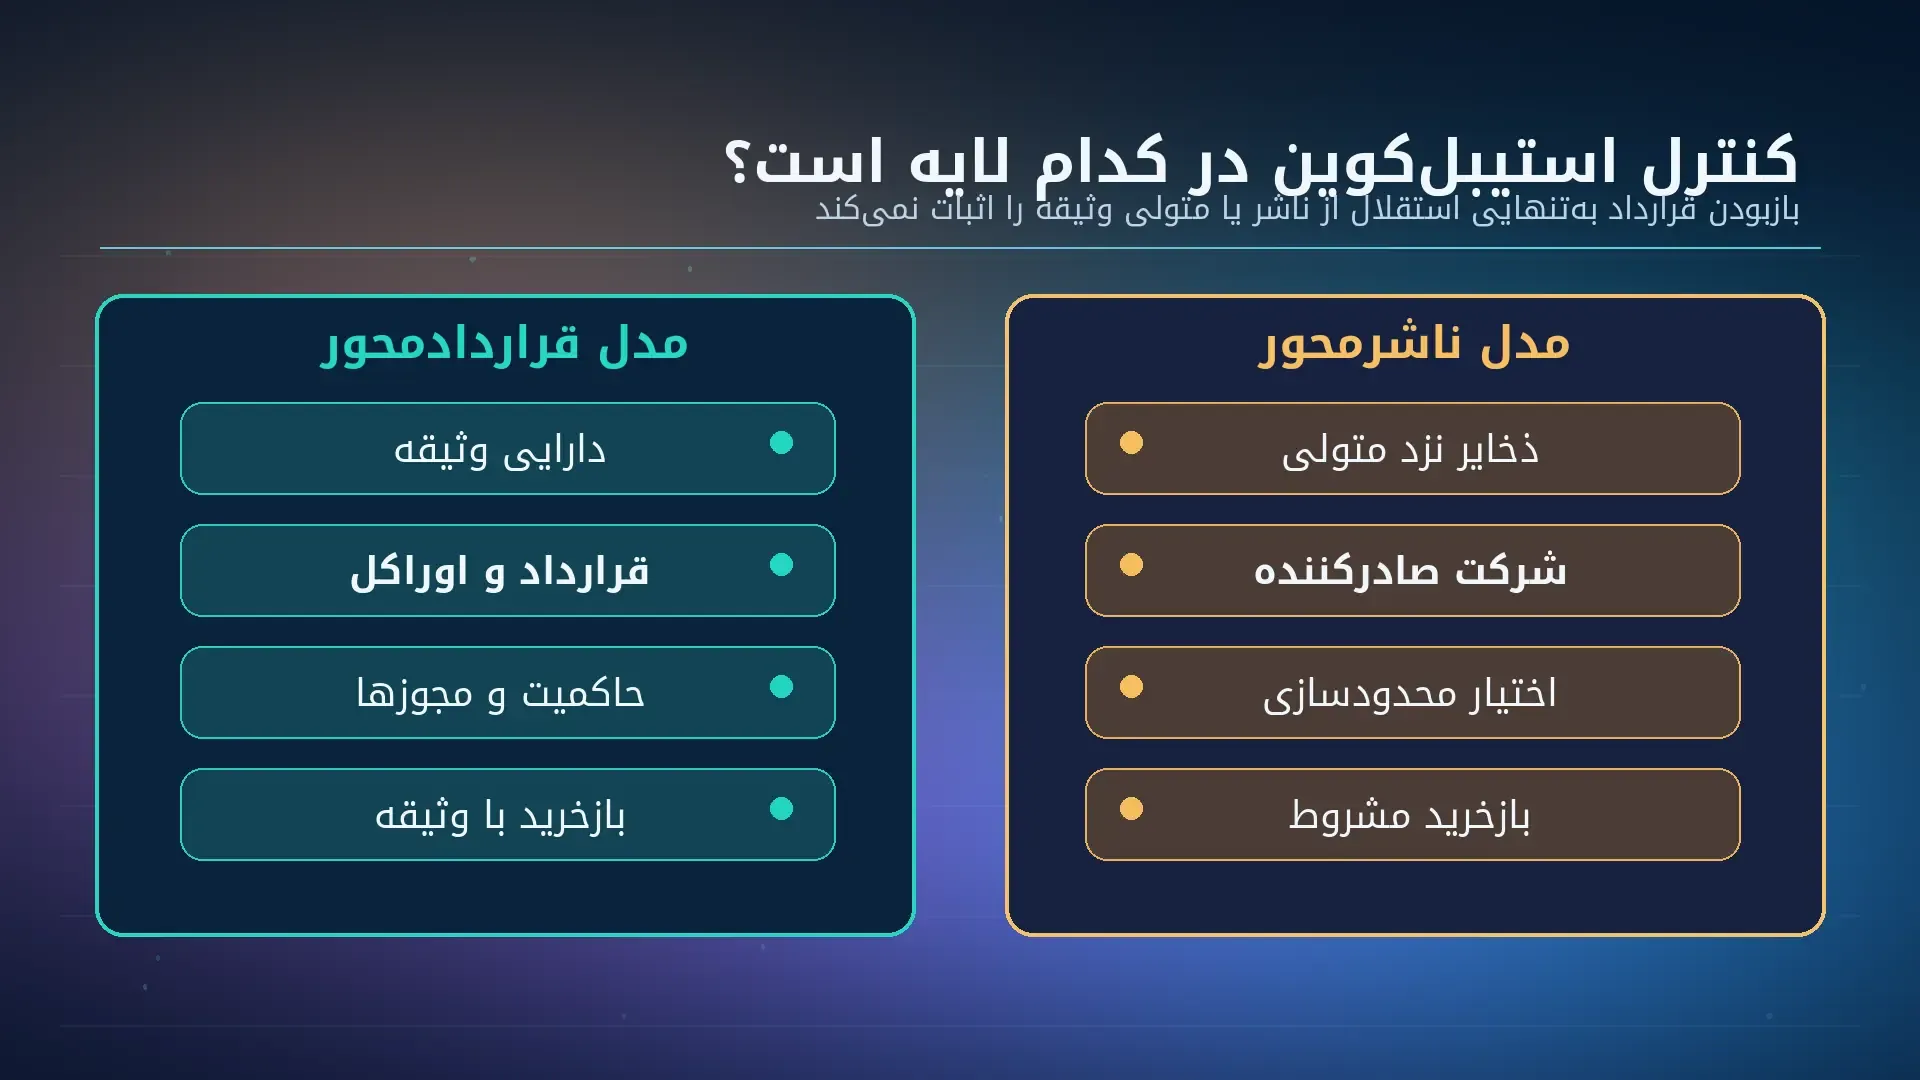
در مدل متداول متمرکز، شرکت صادرکننده پس از دریافت دارایی واجد شرایط، توکن ایجاد میکند و مطابق شرایط قراردادی آن را بازخرید میکند. ذخایر ممکن است شامل وجه نقد، اوراق کوتاهمدت دولتی و داراییهای دیگری باشند؛ «پشتوانه یکبهیک» همیشه به معنی اسکناس یا سپرده دیداری یکبهیک در حساب بانکی نیست. کیفیت دارایی، سررسید، نقدشوندگی و گزارش حسابرس در ارزیابی صادرکننده اهمیت دارند.
دو نمونه پرکاربرد، تتر و USDC هستند. برای USDT میتوان فرایند دریافت و تبدیل را از صفحه خرید تتر و تاریخچه و نرخ بازار را از صفحه قیمت تتر دنبال کرد؛ این پیوندها به معنای تضمین پشتوانه، خدمات مستقیم شرکت صادرکننده یا مناسببودن هر نوع انتقال نیستند.
USDT؛ ذخایر گزارششده و نقش شرکت صادرکننده
تتر در بخش گزارش رسمی شفافیت و ذخایر دادههای گردش توکن و گزارشهای دورهای منتشر میکند. چنین گزارشی باید با تاریخ مشخص خوانده شود. گزارش اطمینانبخشی درباره وضعیت ذخایر در یک تاریخ، همان حسابرسی جامع همه فعالیتها یا تضمین نقدشوندگی آنی برای همه دارندگان نیست. در بخش حقوقی نیز قراردادها و اختیارات ناشر از موجودی کیف پول کاربر جدا هستند.
USDC؛ ذخایر، شرایط بازخرید و مسدودسازی
USDC توسط نهادهای وابسته به Circle صادر میشود. طبق شرایط رسمی USDC با تاریخ ۱۵ اکتبر ۲۰۲۶، بازخرید مستقیم دلاری برای کاربران واجد شرایط حساب Circle Mint است، نه حق بیقیدوشرط هر دارنده در بازار ثانویه. شرکت همچنین اختیار مسدودسازی انتقال از بعضی آدرسها را در سیاست خود پیشبینی کرده است. در ایراناکسچنج، لینک مستند قبلی برای بازار USDC وجود دارد؛ دسترسی زنده و جزئیات عملیاتی آن در این نوبت مستقلاً تأیید نشده است.
نقش ناشر، متولی ذخایر و قرارداد قابل ارتقا
حتی اگر انتقال روی بلاکچین انجام شود، ذخایر میتوانند نزد یک متولی خارج از زنجیره باشند و تغییر قرارداد به اختیار نقشهای مدیریتی وابسته باشد. در ارزیابی عملی باید پرسید: امضاکنندگان کلیدهای مدیریتی چه کسانیاند؟ مسدودسازی دارایی ممکن است؟ گزارش ذخایر چه دامنهای دارد؟ آیا دارنده خرد حق مراجعه مستقیم به ناشر دارد؟ پاسخ هر پروژه متفاوت است.
استیبلکوین غیرمتمرکز چگونه ایجاد و پایدار میشود؟
در مدل وثیقهگذاری درونزنجیرهای، کاربر دارایی پذیرفتهشده را در قرارداد سپرده میکند و تا سقف مشخصی در برابر آن استیبلکوین وام میگیرد یا ضرب میکند. ارزش وثیقه معمولاً باید بیش از بدهی باشد تا افت قیمت کوتاهمدت را پوشش دهد. اوراکل قیمت، قراردادهای هوشمند، قواعد لیکوییدشدن و سازوکار بازخرید همگی بخشی از مدل اعتماد هستند.
«غیرمتمرکز» درجه است، نه وضعیت صفر و یک. یک پروتکل ممکن است قرارداد باز و حاکمیت رأیگیری داشته باشد، ولی به اوراکلهای منتخب، متولی برخی وثیقههای دنیای واقعی یا اختیار تغییر پارامترها وابسته باشد. شفافبودن تراکنشهای بلاکچینی نیز اطلاعات حساب بانکی، کیفیت وثیقه خارجاززنجیره و همه قراردادهای حقوقی را آشکار نمیکند.
DAI و USDS در اکوسیستم Sky
DAI نمونه تاریخی مهم استیبلکوین مبتنی بر وثیقه است؛ بااینحال توصیف آن در ۲۰۲۶ بهعنوان توکنی «فقط با اتر» دقیق نیست. مستندات پروتکل Sky و معماری چندوثیقهای، درباره DAI، USDS و خزانههای وثیقه توضیح میدهند. ترکیب وثیقه، سازوکار تبدیل و اختیارهای حاکمیتی باید از وضعیت فعلی پروتکل خوانده شوند. برای دارنده، نسخه توکن و قرارداد دقیق بهاندازه نام پروژه اهمیت دارد.
GHO؛ استیبلکوین وثیقهای با مدیران مجاز ضرب
در مستندات رسمی GHO، ضرب و سوزاندن توکن توسط قراردادهای موسوم به Facilitator با سقفهای مصوب حاکمیت توصیف شده است. وجود وثیقه و تصمیمگیری در پروتکل، خطر باگ قرارداد، اشتباه اوراکل یا تمرکز نقشهای عملیاتی را حذف نمیکند. این نمونه نشان میدهد حتی مدل غیرمتمرکز هم قواعد مدیریتی مشخص دارد و باید آنها را مطالعه کرد.
BOLD؛ وثیقه رمزارزی و بازخرید با دارایی پایه
طبق مستندات Liquity V2، BOLD با WETH و مشتقات استیکشده اتر مانند wstETH و rETH وثیقهگذاری میشود. کاربر میتواند مطابق شرایط قرارداد، توکن را با وثیقه جایگزین کند؛ کارمزد و ریسک نوسان ارزش وثیقه باقیاند. این نمونه را نباید با بازخرید دلاری از یک شرکت صادرکننده یکسان شمرد.
تفاوت استیبلکوین متمرکز و غیرمتمرکز در یک جدول
معیار
متمرکز با ناشر شرکتی
وثیقهای مبتنی بر پروتکل
مسئول صدور
شرکت و نهادهای مجاز آن
قرارداد و قواعد حاکمیتی / پروتکلی
نوع پشتوانه
وجه نقد، اوراق یا داراییهای مورد تأیید ناشر
وثیقه رمزارزی؛ گاهی ترکیب با داراییهای متمرکز
مشاهده ذخایر
گزارش ناشر، گواهی و اسناد متولی
داده درونزنجیرهای و گزارش بخش برونزنجیرهای
بازخرید
مطابق قرارداد و احراز صلاحیت نزد ناشر
مطابق قرارداد، با وثیقه و احتمال کارمزد
محدودیت آدرس
امکان لیست مسدود، بسته به قرارداد
وابسته به اختیارهای قرارداد و نوع وثیقه
ریسک اصلی
ناشر، متولی، ذخایر، محدودیت دسترسی
اوراکل، قرارداد، لیکوییدشدن، حکمرانی
نمونههای آموزشی
USDT و USDC
DAI/USDS، GHO و BOLD با درجه تمرکز متفاوت
این جدول توصیف الگوهای رایج است نه رتبهبندی قطعی پروژهها. یک دارایی میتواند از نظر اجرای قرارداد نسبتاً باز باشد و همزمان از نظر نوع وثیقه یا امکان بازخرید به سازمانهای متمرکز وابسته بماند. بههمین دلیل، صرف نام «غیرمتمرکز» برای نتیجهگیری حقوقی یا امنیتی کافی نیست.
انواع استیبلکوین بر اساس پشتوانه و سازوکار تثبیت
۱. پشتوانه ارز فیات و اوراق نقدشونده
در این گروه، ناشر معمولاً در برابر داراییهای پذیرفتهشده توکن صادر میکند. اعتبار ذخایر، گزارشگری، دسترسی به بانک و شرایط بازخرید تعیینکنندهاند. وابستگی به مؤسسات مالی و قوانین حوزه فعالیت یکی از مهمترین ریسکهاست؛ در مقابل، سازوکار تبدیل برای کاربران واجد شرایط میتواند روشنتر از بعضی طرحهای پیچیده الگوریتمی باشد.
۲. پشتوانه طلا و سایر داراییهای فیزیکی
توکنهای وابسته به طلا، دلار ثابت را هدف نمیگیرند؛ قیمت مرجع آنها خود طلاست و در برابر دلار تغییر میکند. ریسک نگهداری و حسابرسی شمش، حق تحویل فیزیکی، کارمزد تبدیل و میزان توکنهای در گردش مهم است. بنابراین قرار دادن تمام «توکنهای با پشتوانه دارایی» زیر عنوان «دلار دیجیتال» باعث خطای مفهومی میشود.
۳. پشتوانه رمزارزیِ بیشوثیقهشده
دارنده یک موقعیت بدهی، دارایی دیجیتال را قفل میکند و کمتر از ارزش آن استیبلکوین دریافت میکند. هرچه نسبت وثیقه به بدهی بیشتر باشد، حاشیه جذب شوک بالاتر میرود؛ اما زیان ناشی از افت شدید قیمت یا نقدشوندگی ضعیف همچنان ممکن است. پارامترهای هر پروتکل، سرعت اوراکل و شرایط لیکویید را پیش از استفاده باید مطالعه کرد.
۴. الگوریتمی و کسری؛ ریسک شکستن Peg
طرحهای الگوریتمی برای نزدیککردن قیمت به هدف از تغییر عرضه، مشوقهای آربیتراژ یا توکن مکمل استفاده میکنند. بعضی ساختارهای کسری ترکیبی از وثیقه و الگوریتم دارند. اتکای شدید به اعتماد بازار میتواند هنگام شوک فروش به چرخهای از عرضه بیشتر توکن مکمل و کاهش بیشتر قیمت منجر شود. گزارشی که صرفاً نام «الگوریتمی» یا «غیرمتمرکز» را میآورد، برای سنجش خطر کافی نیست.
مثال دقیق: اگر وثیقه یک استیبلکوین سقوط کند چه اتفاقی میافتد؟
فرض کنید کاربری، داراییای به ارزش ۱۵۰۰ دلار را در قرارداد قفل و ۱۰۰۰ واحد استیبلکوین یکدلاری ایجاد میکند. نسبت اولیه وثیقه به بدهی برابر ۱۵۰ درصد است. اگر قیمت وثیقه ۳۰ درصد کاهش یابد و مقدار بدهی بدون تغییر بماند، ارزش وثیقه ۱۰۵۰ دلار و نسبت آن ۱۰۵ درصد میشود. این محاسبه از هزینهها، بهره، اوراکل و لیکوییدشدن صرفنظر میکند و **کاملاً فرضی است، نه داده فعلی بازار**.
وضعیت مثال فرضی
وثیقه دلاری
بدهی دلاری
نسبت پوشش
پیش از افت
۱٬۵۰۰
۱٬۰۰۰
۱۵۰٪
پس از افت ۳۰٪
۱٬۰۵۰
۱٬۰۰۰
۱۰۵٪
اگر حد لیکوییدشدن یک قرارداد، برای مثال، ۱۲۰ درصد باشد، رسیدن به نسبت ۱۰۵ درصد میتواند موقعیت را در معرض لیکویید قرار دهد؛ اما حد واقعی و نحوه اجرای آن در هر پروتکل متفاوت است. در هنگام بحران، تغییر سریع قیمت و کمبود خریدار میتواند هزینه خروج را بیشتر کند. ارزیابی نسبت وثیقه، بدون بررسی بازار فروش آن، ناقص است.
مثال دوم: فاصله قیمت با یک دلار و هزینه تبدیل
اگر یک استیبلکوین فرضی با هدف یک دلار، در بازار ۰٫۹۷ دلار قیمت داشته باشد، دارنده ۱۰۰۰ واحد در فروش فوری پیش از کارمزد ۹۷۰ دلار دریافت میکند؛ یعنی ۳۰ دلار کمتر از ارزش اسمی. اگر کارمزد مجموع معامله و برداشت نیز فرضاً ۳ دلار باشد، مبلغ خالص ۹۶۷ دلار خواهد بود. حق بازخرید قراردادی ممکن است نتیجه متفاوتی داشته باشد؛ بازار ثانویه و حق مطالبه مستقیم را یکسان ندانید.
چرا برخی استیبلکوینها شکست میخورند؟ دو تجربه تاریخی
TerraUSD در سال ۲۰۲۲؛ هشدار درباره مدل بدون وثیقه مستقل
بانک تسویه حسابهای بینالمللی در گزارش رسمی فروپاشی TerraUSD توضیح میدهد که سازوکار آربیتراژ UST و LUNA در مه ۲۰۲۲ زیر فشار فروش و از بین رفتن اعتماد شکست خورد. افزایش عرضه دارایی مکمل نتوانست قیمت دلارگونه را حفظ کند. این واقعه نشان میدهد الگوریتمِ تنظیم عرضه بهتنهایی جای دارایی پشتوانه نقدشونده و اعتماد پایدار را نمیگیرد. ذکر این رویداد، حکم شکستخوردن همه استیبلکوینهای الگوریتمی در هر شرایط نیست.
BUSD؛ پایان صدور لزوماً به معنی صفرشدن فوری توکن نیست
در شرایط رسمی Paxos در ژوئن ۲۰۲۶ آمده که صدور جدید BUSD از فوریه ۲۰۲۳ متوقف شده ولی امکان بازخرید برای مشتریان واجد شرایط طبق ضوابط باقی مانده است. بنابراین BUSD نباید مانند یک گزینه در حال توسعه و انتشار جدید معرفی شود. سرنوشت عملی هر توکن قدیمی را از امکان بازخرید، شبکه، نقدشوندگی و اطلاعیه جاری باید سنجید؛ نه از شهرت تاریخی آن.
بررسی دقیق هزینه خروج و نسبت آن با ریسک پشتوانه
حتی یک توکن با ذخایر گزارششده مناسب میتواند در یک بازار محلی با قیمت نامطلوب معامله شود. فاصله میان بهترین قیمت خرید و فروش را اسپرد مینامند. وقتی سفارش بزرگتر از عمق موجود در دفتر سفارش باشد، فروش ممکن است در چند قیمت انجام شود و میانگین دریافتی پایین بیاید. هزینه برداشت روی شبکه، هزینه تبدیل از یک شبکه به شبکه دیگر، و تفاوت قیمت توکن بومی با نسخه پلزده را نیز باید جدا از کارمزد معامله محاسبه کرد. مقایسهای که فقط کارمزد ثابت را نگاه میکند، حتی در یک بازار عادی ممکن است نتیجه نادرست بدهد.
از سوی دیگر، انتشار گزارش ذخایر الزاماً به معنی حق فروش مستقیم به قیمت اسمی نیست. ممکن است صادرکننده فقط به حسابهای نهادی خدمات بازخرید ارائه دهد، ساعت تسویه مشخصی داشته باشد یا به دستور قانون، انتقال یک آدرس را متوقف کند. در پروتکل وثیقهای نیز شاید قرارداد بازخرید داشته باشد، ولی دارنده به جای دلار بانکی، دارایی پرنوسانی مانند اتر دریافت کند و برای تبدیل آن دوباره در بازار هزینه بپردازد. بنابراین سه سؤال جدا مطرح کنید: «پشتوانه چیست؟»، «چه کسی و با چه شرایطی آن را تحویل میدهد؟» و «پس از تحویل چه مقدار وجه نقد واقعاً نصیب من خواهد شد؟».
چرا نسخه پلزده استیبلکوین با نسخه اصلی همریسک نیست؟
روی برخی شبکهها توکنی با نام مشابه دارایی اصلی عرضه میشود که نماینده قفلشدن دارایی در یک پل یا نگهداری توسط واسط است. در این وضعیت، علاوه بر ریسک صادرکننده توکن اصلی، خطر قرارداد پل، حساب متولی و نقدینگی شبکه مقصد هم وجود دارد. قبل از انتقال، شبکه، آدرس قرارداد، قرارداد بازخرید و منبع رسمی نسخه توکن را تطبیق دهید. داشتن نام یکسان یا نشان گرافیکی شبیه توکن اصلی برای اثبات یکسانبودن حقوق و پشتوانه کافی نیست.
برای کاربران ایرانی کدام محدودیتها مهمترند؟
متمرکز یا غیرمتمرکزبودن، جایگزین بررسی مقررات محل زندگی، صادرکننده، قرارداد و پلتفرم ارائهدهنده خدمات نمیشود. در شروط کنونی Circle ایران در فهرست حوزههای محدودشده است. شرایط حقوقی رسمی تتر نیز ایران را جزء حوزههای ممنوع خدمات مستقیم ناشر میشمارد. این محدودیتهای قراردادی را باید از امکان فنی مشاهده یا انتقال توکن روی بلاکچین جدا دانست.
برخی سامانههای بهظاهر غیرمتمرکز ممکن است بخشهای متمرکزی مانند رابط وب، اوراکل، متولی دارایی وثیقه یا داراییهای مسدودشدنی داشته باشند. همچنین مالکیت کلید خصوصی مانع از اجرای محدودیت در سطح خود قرارداد توکن نمیشود. هرگونه وعده «غیرقابل مسدودسازی برای کاربران ایرانی» باید بهصورت موردی، با تحلیل کد و ترکیب وثیقه، اثبات شود و در این مقاله چنین تضمینی داده نمیشود.
هنگام تصمیمگیری درباره نگهداری یا تبدیل، علاوه بر نوسان خود توکن، قیمت تبدیل به تومان، اختلاف نرخ خریدوفروش، شبکه انتقال و خدمات قابلاستفاده را بررسی کنید. برای آشنایی با خدمات عمومی خرید، بخش خرید ارز دیجیتال و برای شناخت خدمات مجموعه صفحه صرافی ارز دیجیتال در دسترس است؛ موجودبودن هر نماد و امکان معامله جاری باید در همان زمان بررسی شود.
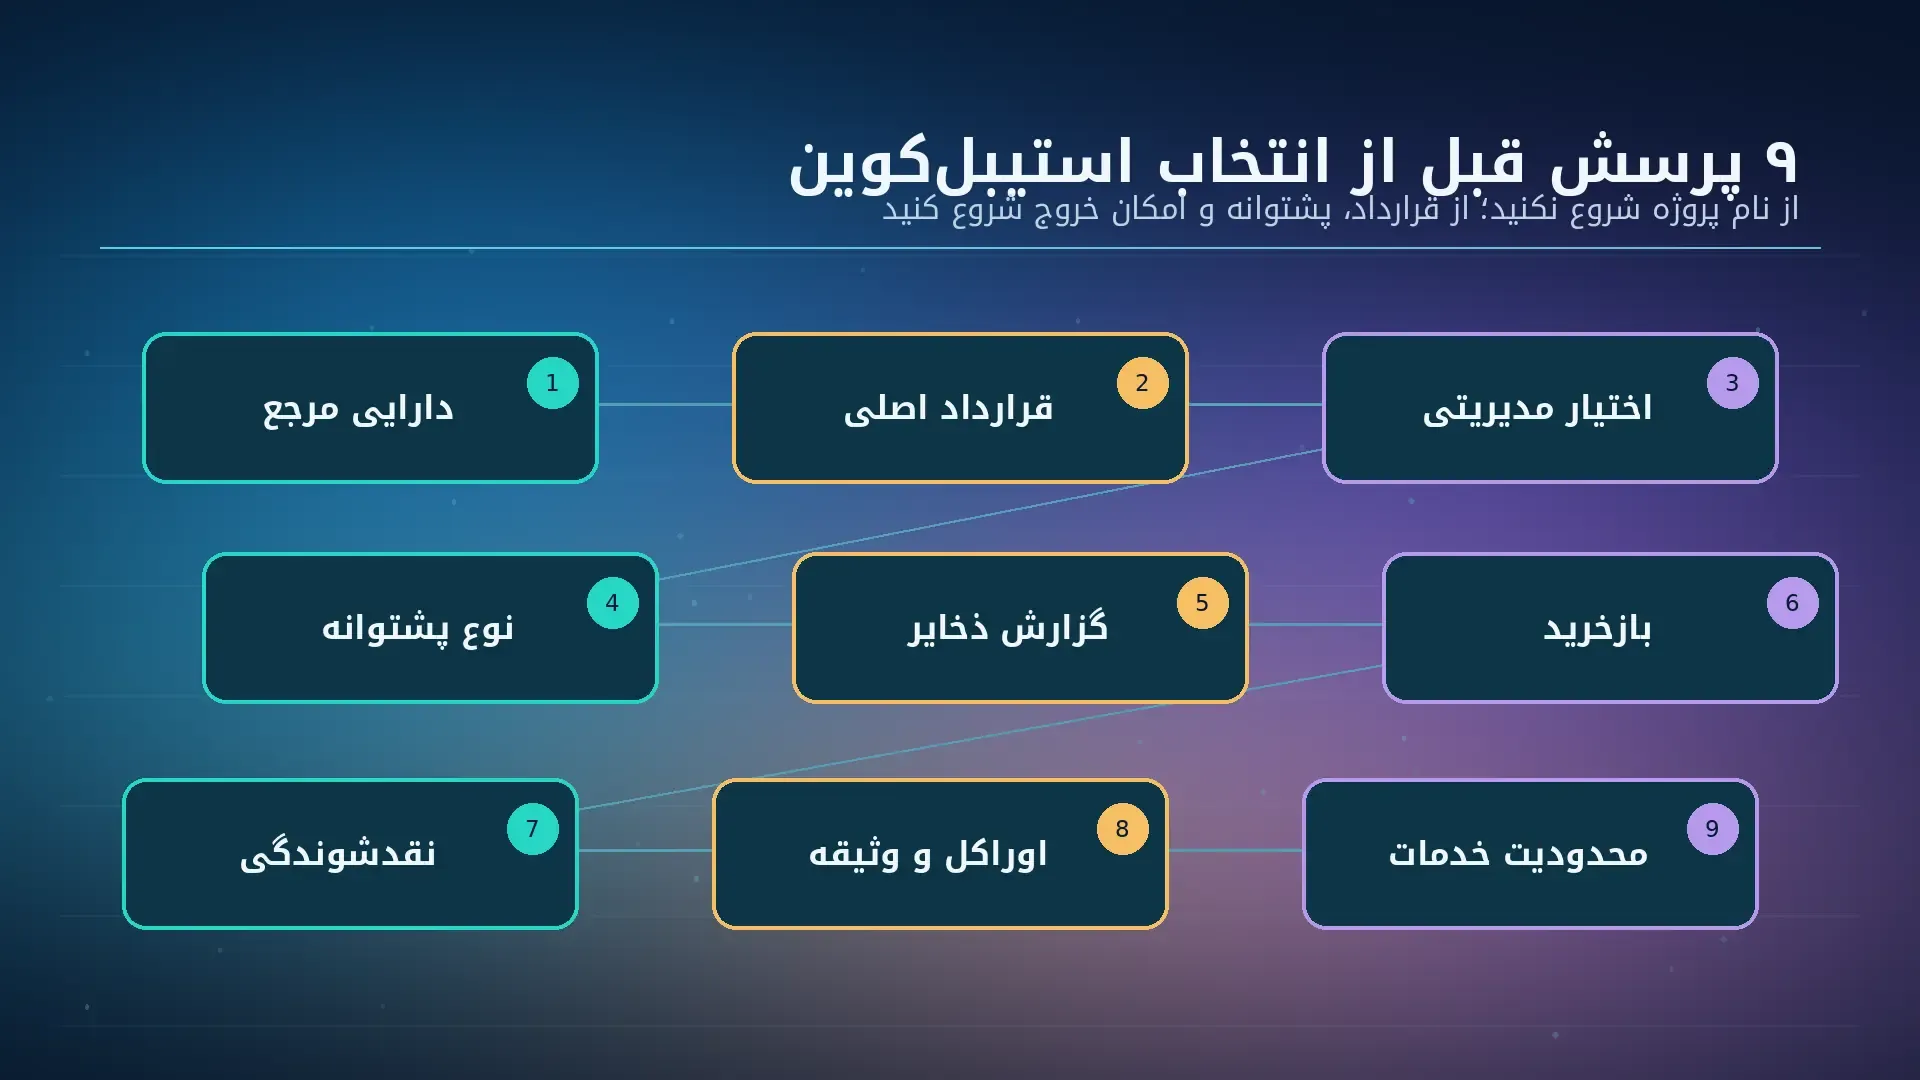
چکلیست ۹ مرحلهای انتخاب و ارزیابی استیبلکوین
۱. دارایی مرجع را مشخص کنید: دلار، یورو یا طلا؟ قیمت پایدار نسبت به کدام واحد سنجیده میشود؟
۲. قرارداد دقیق، شبکه و آدرس توکن را فقط از منابع رسمی تطبیق دهید؛ توکن همنام میتواند جعلی باشد.
۳. ببینید چه کسی امکان ضرب، سوزاندن، توقف انتقال و ارتقای قرارداد را دارد؛ واژه «غیرمتمرکز» کافی نیست.
۴. نوع وثیقه و مکان آن را بسنجید؛ وثیقه نقدی، اوراق، رمزدارایی یا ترکیبی است؟ کدام بخش خارجاززنجیره است؟
۵. زمان و دامنه گزارش پشتوانه را بخوانید؛ تأیید یک تاریخ را به همه آینده تعمیم ندهید.
۶. حق بازخرید، حداقل مبلغ، هزینه و شروط احراز صلاحیت را از سند حقوقی یا قرارداد پیدا کنید.
۷. عمق سفارشها، حجم معتبر، اسپرد و هزینه خروج واقعی را در بازار مورد استفاده کنترل کنید.
۸. برای پروژه وثیقهای، اوراکل، نسبت پوشش، لیکوییدشدن، محدودیت گس و شرایط بحران را بررسی کنید.
۹. محدودیتهای مکانی و قوانین قابلاعمال را کنترل کنید؛ هیچ مدل توکنی مصونیت حقوقی تضمینشده ندارد.
جمعبندی: تمرکز را در هر لایه بسنجید، نه فقط در نام توکن
ارزش آموزشی این تفکیک آن است که کاربر بداند پشتوانه و مدیریت، دو محور مستقلاند. شرکت صادرکننده میتواند گزارش ذخایر قابل بررسی داشته باشد ولی اجازه انتقال را محدود کند؛ پروتکل قراردادمحور میتواند وثیقه شفاف درونزنجیرهای داشته باشد ولی در بحران با لیکویید و افت قیمت روبهرو شود. پیش از خرید، مشخصات واقعی همان دارایی و قرارداد را بررسی کنید و استیبلکوین را بهمعنای دارایی فاقد ریسک در نظر نگیرید.
سوالات متداول
آیا هر استیبلکوین غیرمتمرکز از مسدودسازی مصون است؟
خیر. باید قابلیتهای قرارداد، نقشهای مدیریتی، نوع وثیقه و زیرساخت واسط را جدا بررسی کرد. اگر بخشی از وثیقه یک دارایی متمرکز قابلمسدودسازی باشد، خطر از همان مسیر میتواند به پروتکل منتقل شود.
آیا USDT و USDC همیشه دقیقاً یک دلار ارزش دارند؟
هدف این دو دارایی نزدیکی به یک دلار است، نه تثبیت قطعی هر معامله در آن نرخ. اختلاف بازار، هزینه نقدکردن، محدودیت بازخرید و شوک اعتماد میتوانند قیمت و مبلغ خالص دریافتی را تغییر دهند.
آیا DAI و USDS کاملاً یکساناند؟
خیر. هرچند هر دو در اکوسیستم Sky بررسی میشوند، توکن، ویژگی قراردادی و مسیر استفاده ممکن است متفاوت باشد. برای تصمیم عملی باید مستندات و شرایط همان توکن و شبکه را در تاریخ استفاده بررسی کرد.
برای ساخت استیبلکوین وثیقهای باید حتماً اتر بخریم؟
خیر. دارنده میتواند توکن را در بازار ثانویه تهیه کند، درحالیکه ضرب در قرارداد نیازمند وثیقههای پذیرفتهشده همان پروتکل است. اگر درباره وثیقه اتر مطالعه میکنید، صفحات خرید اتریوم و قیمت اتریوم اطلاعات عمومی دارایی را ارائه میکنند؛ استفاده در پروتکل مسئولیت و ریسک مستقل دارد.
کدام استیبلکوین برای همه افراد بهترین است؟
گزینهای که برای تمام کاربران، تمام کشورها و تمام کاربردها کمریسکترین باشد وجود ندارد. پرداخت، نگهداری کوتاهمدت، وامدهی و استفاده از قرارداد هوشمند، هرکدام معیار متفاوتی دارند. اگر سازوکار بازخرید، محدودیت دسترسی و هزینه خروج را نمیفهمید، انتخاب صرفاً بر اساس نام یا تبلیغات منطقی نیست.