اگر قصد دارید دارایی خود را برای مدتی به یک استیبلکوین دلاری تبدیل کنید، انتخاب میان تتر (USDT) و دای (DAI) فقط مقایسه دو قیمت نزدیک به یک دلار نیست. باید بدانید چه کسی یا چه سازوکاری پشت دارایی ایستاده، در صورت بحران چه اتفاقی میافتد، چگونه میتوانید آن را جابهجا یا تبدیل کنید و برای کاربران ایرانی چه محدودیتهایی وجود دارد. هر دو توکن برای دنبالکردن ارزش دلار طراحی شدهاند، اما برابری هدفگذاریشده با دلار با تضمین دائمی قیمت یک دلار فرق دارد.
در این راهنما، تفاوت USDT و DAI را با وضعیت مستندات تا اکتبر ۲۰۲۶ بررسی میکنیم؛ از ذخایر شرکتی تتر و وثیقههای پروتکل Sky تا نقدشوندگی، مسدودی، مهاجرت اختیاری DAI به USDS و هزینه جابهجایی. هدف، معرفی یک برنده قطعی نیست، بلکه کمک به تشخیص ریسکی است که در شرایط واقعی برای شما اهمیت بیشتری دارد.
مقایسه سریع تتر و دای در یک نگاه
معیار
تتر (USDT)
دای (DAI)
هدف قیمتی
حدود یک دلار آمریکا
حدود یک دلار آمریکا
مدل اصلی پشتوانه
داراییهای ذخیره تحت مدیریت ناشر
وثیقهها، ماژولهای نقدینگی و کنترل ریسک پروتکل Sky
مرجع ادارهکننده
شرکت و ساختار حقوقی صادرکننده
قراردادهای پروتکل و تصمیمهای حاکمیتی؛ همراه با وابستگیهای بیرونی
قابلیت مسدودسازی
در قراردادهای مشخص، امکان اعمال محدودیت توسط ناشر وجود دارد
با USDT یکسان نیست؛ اما خطر قرارداد، وثیقه و اجزای متمرکز همچنان وجود دارد
معمولاً بازارهای متعدد؛ عمق واقعی باید در لحظه بررسی شود
وابسته به شبکه، استخر و مسیر معاملاتی
نکته ۲۰۲۶
بررسی ذخایر، حسابرسی و محدودیتهای خدمات
رابطه DAI با USDS و تغییرات مدل Sky
این جدول مدلها را خلاصه میکند؛ «غیرمتمرکز» و «متمرکز» برچسبهای کافی برای تعیین امنیت نیستند. برای مثال ممکن است بازار یک توکن عمیق باشد، اما ریسک مسدودی داشته باشد؛ یا دسترسی قرارداد باز باشد، ولی وثیقه و اوراکل آن در زمان بحران دچار مشکل شوند.
تتر (USDT) چیست و چگونه ارزش خود را حفظ میکند؟
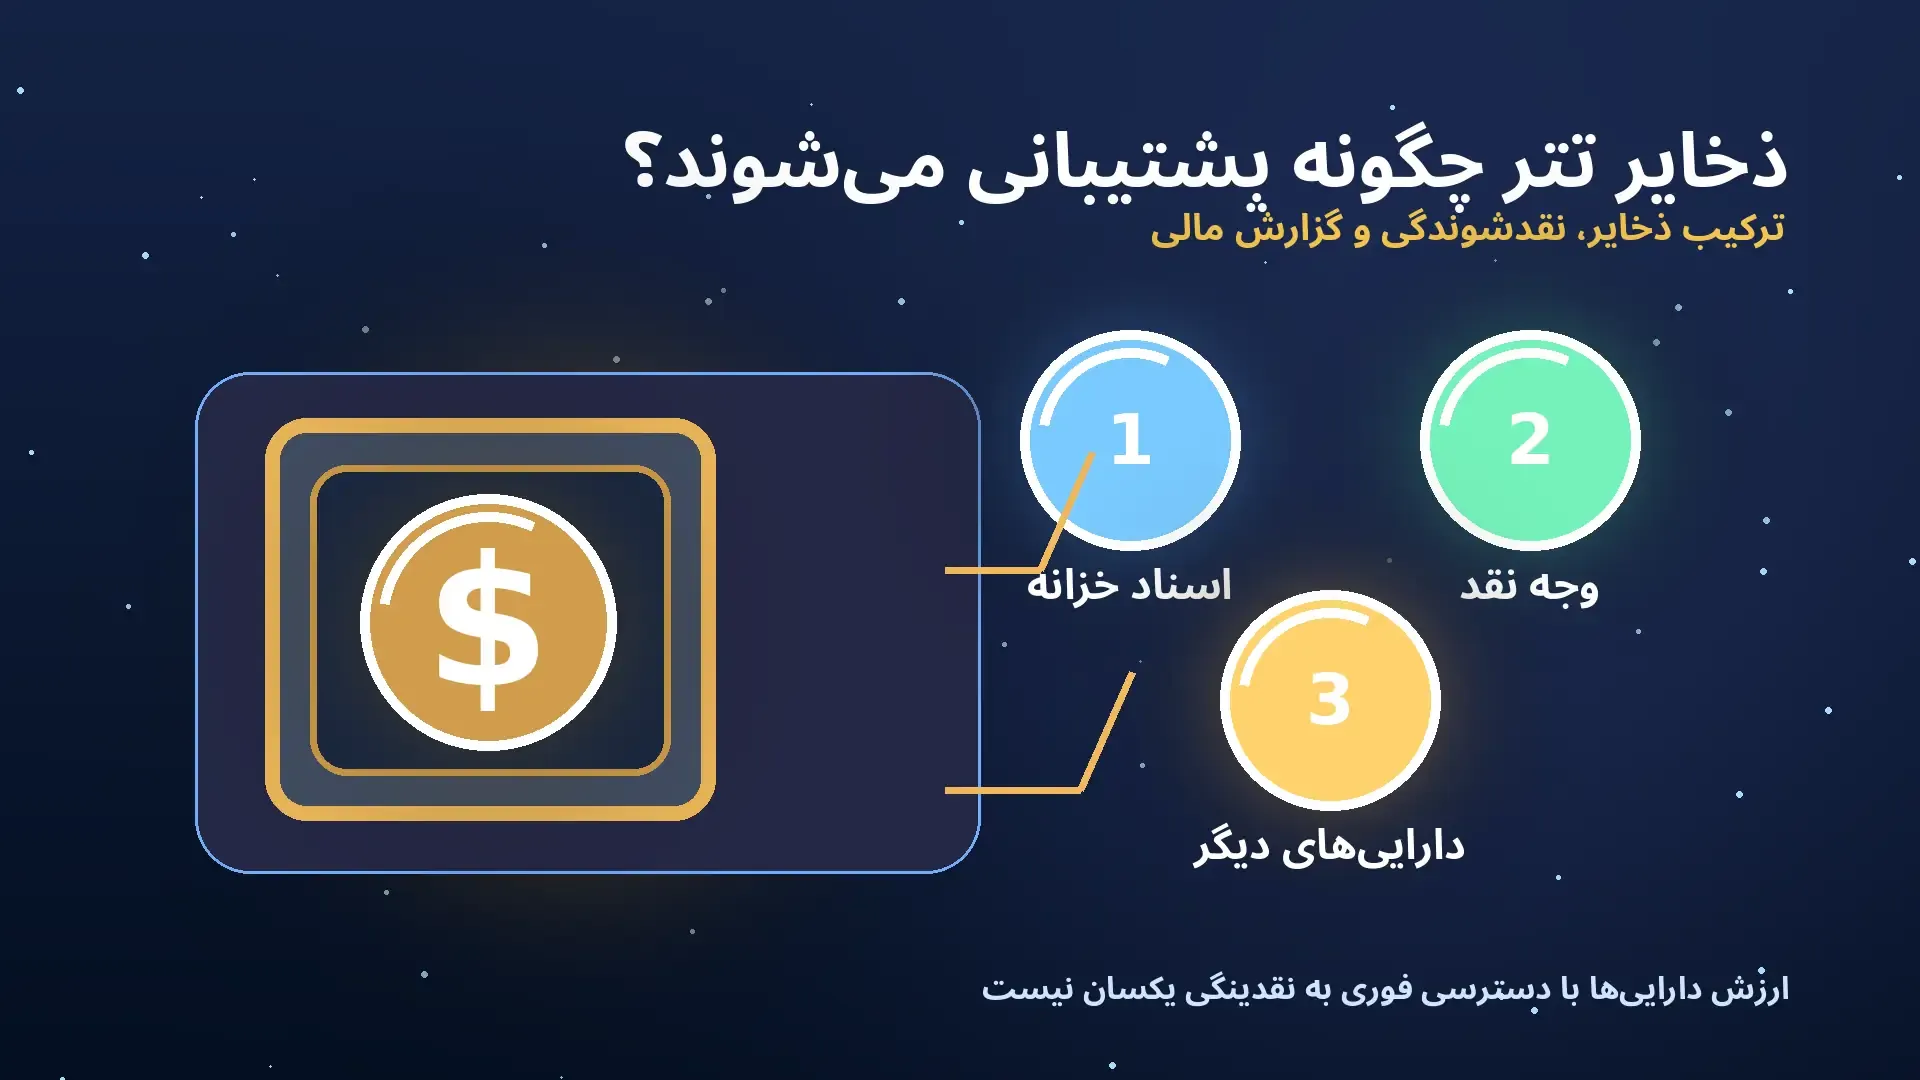
USDT یک استیبلکوین دلاری است که توکنهای آن توسط نهاد صادرکننده مدیریت میشوند و با مجموعهای از داراییهای ذخیره پشتیبانی میشوند. این داراییها فقط اسکناس یا سپرده بانکی نیستند؛ در گزارشهای رسمی میتوان از اسناد خزانه کوتاهمدت آمریکا، ابزارهای نقدشونده دیگر و دستههایی مانند طلا یا بیتکوین نام برد. بنابراین عبارت «به ازای هر تتر، دقیقاً یک اسکناس دلار در بانک است» تصویر درستی از سازوکار ذخایر ارائه نمیدهد.
هنگامی که مشتری واجد شرایط از مسیر ناشر توکن ایجاد یا بازخرید میکند، ورود و خروج دارایی از چرخه عرضه میتواند به تعادل بازار کمک کند. اما این دسترسی برای تمام دارندگان کیف پول، در هر کشور و هر مبلغ، یکسان نیست. بسیاری از معاملهگران خرد عملاً توکن را در بازار ثانویه میخرند یا میفروشند؛ قیمت دریافتی آنها به عمق سفارشها، اسپرد و کارمزد وابسته است.
چه چیزی در گزارش ذخایر تتر باید بررسی شود؟
نخست تاریخ گزارش و دامنه آن را بخوانید: صورتهای مالی حسابرسیشده، گزارش ذخایر فصلی و اظهار مدیران یکی نیستند. دوم نسبت ارزش داراییها به تعهدات توکنی را بررسی کنید. سوم به ترکیب ذخایر و نقدشوندگی آنها نگاه کنید؛ وجود دارایی باارزش، لزوماً به معنی امکان تبدیل فوری و بدون کاهش قیمت در هر بحران نیست.
تتر در ۳۱ ژوئیه ۲۰۲۶ گزارش تأیید ذخایر سهماهه دوم را منتشر کرد و در ۱۳ اوت همان سال از حسابرسی مستقل صورتهای مالی ۲۰۲۵ خبر داد. این دو سند سطحی از بررسی مالی ارائه میکنند، اما هرکدام دوره زمانی و موضوع متفاوتی دارند. گزارش مالی قدیمی جای کنترل آخرین اطلاعات ذخایر، وضعیت قرارداد توکن و شرایط حقوقی روز را نمیگیرد.
دای (DAI) چیست و پشتوانه آن چگونه تأمین میشود؟
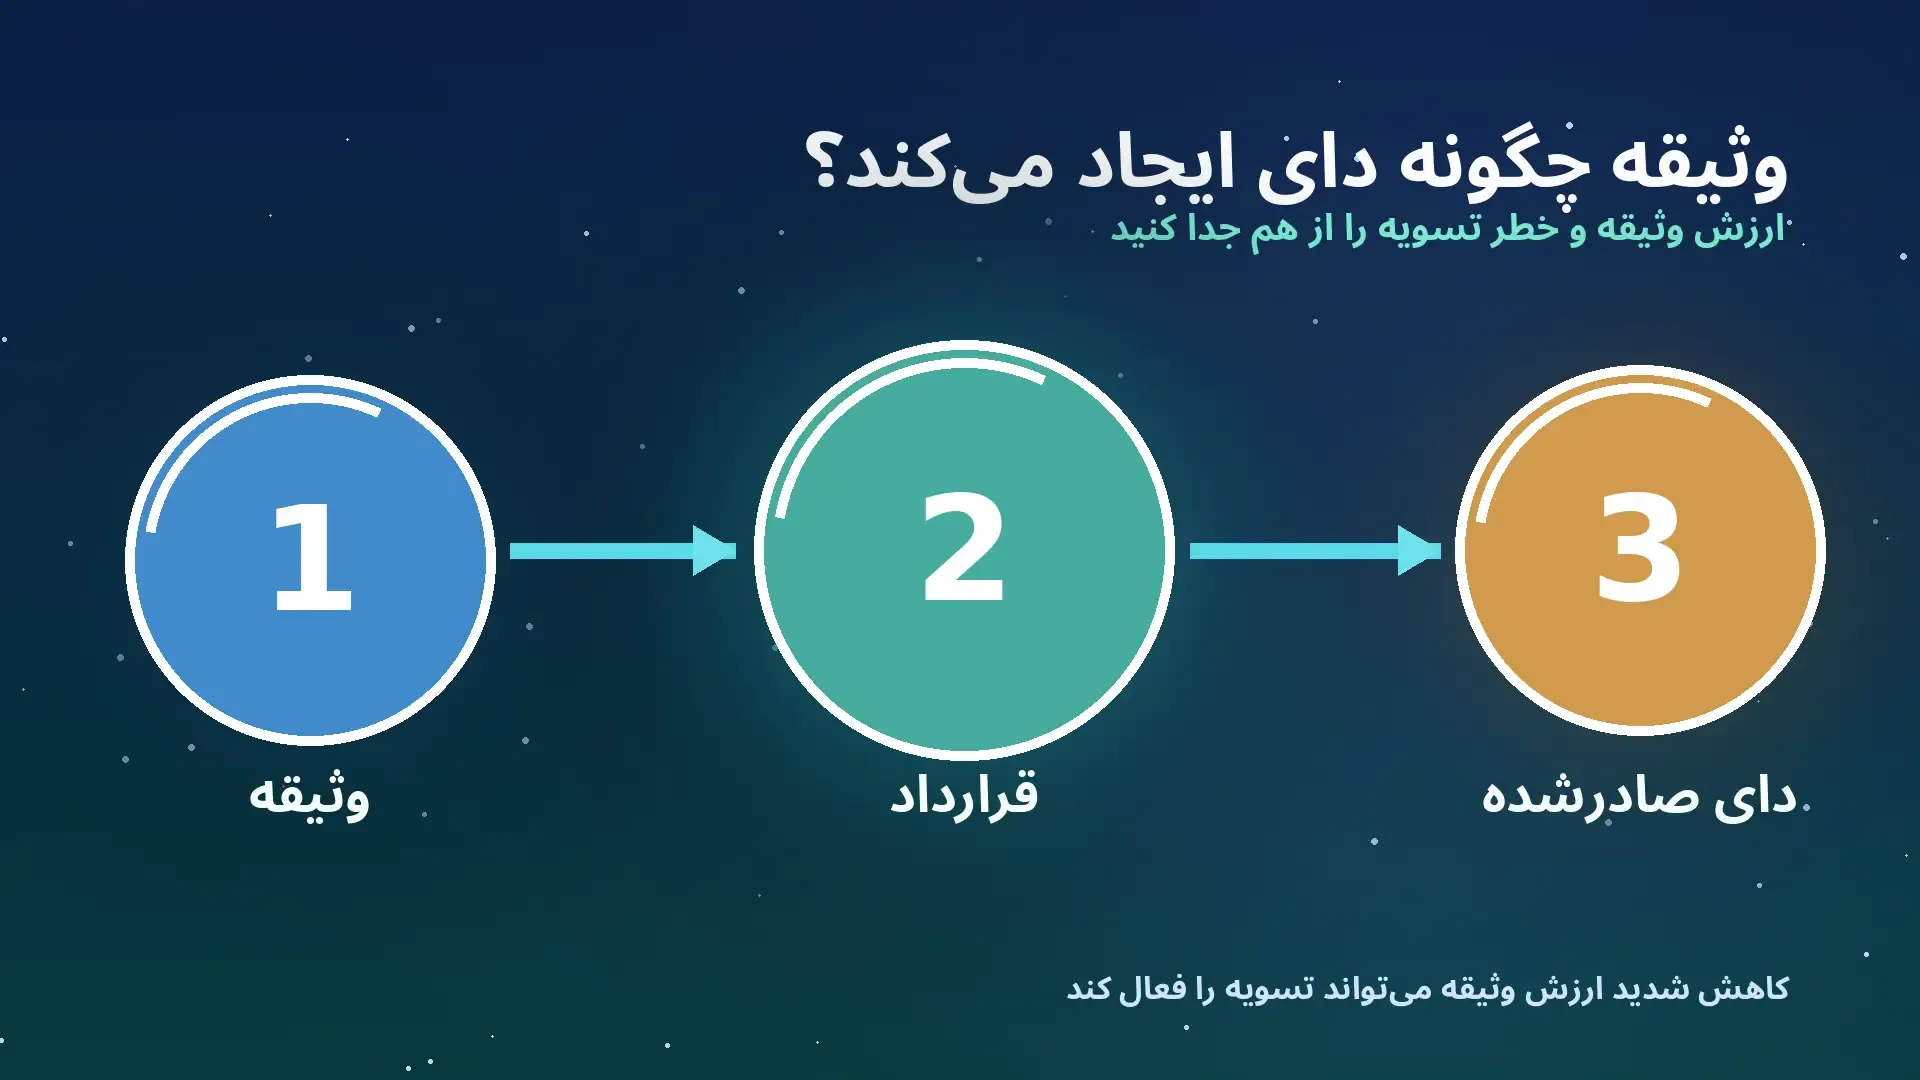
DAI استیبلکوینی است که از سازوکار وثیقهگذاری و مدیریت بدهی در مجموعه قراردادهای Maker سابق، یا Sky فعلی، پشتیبانی میشود. در مدل وامدهی وثیقهای، کاربر دارایی مجاز را در یک Vault قرار میدهد و تا سقف تعیینشده، بدهی دلاری در قالب DAI یا دارایی متناظر پروتکل ایجاد میکند. اگر ارزش وثیقه کاهش پیدا کند و نسبت وثیقه از حد مجاز پایینتر رود، سازوکار تسویه و حراج میتواند وارد عمل شود.
این فقط بخشی از تصویر امروز است. مدل پشتوانه اکوسیستم Sky به وامهای وثیقهدار رمزارزی محدود نمیشود؛ ماژولهای تثبیت پیوند و داراییهای مرتبط با جهان مالی سنتی نیز میتوانند در چرخه ریسک آن نقش داشته باشند. پس جمله «DAI هیچ وابستگی به دارایی متمرکز ندارد» قابل دفاع نیست. نوع وثیقه، سهم داراییهای بیرونی و پارامترهای حاکمیتی باید در تاریخ بررسی دیده شوند.
یک مثال فرضی از نسبت وثیقه
فرض کنید برای تولید ۱۰۰۰ واحد بدهی دلاری، وثیقهای با ارزش ۱۵۰۰ دلار قرار داده شده است؛ در این مثال نسبت وثیقه ۱۵۰ درصد است. اگر ارزش وثیقه به ۱۲۰۰ دلار برسد، نسبت به ۱۲۰ درصد کاهش پیدا میکند. اینکه در عمل تسویه رخ میدهد یا خیر، به نوع Vault، حد مجاز، قیمت اوراکل، بدهی انباشته و پارامترهای همان زمان بستگی دارد. این اعداد فقط برای آموزش مفهوماند، نه اعلام حد وثیقه یا نرخ فعلی یک Vault واقعی.
ریسک اوراکل و حراج چیست؟
قرارداد برای تشخیص قیمت وثیقه از سازوکارهای قیمتگذاری استفاده میکند. اگر قیمت مرجع با تأخیر برسد، بازار با جهش شدید مواجه شود یا نقدشوندگی حراج کافی نباشد، اجرای تسویه میتواند پیچیدهتر شود. در اسناد Sky، ماژولهای حراج و پارامترهای محدودکننده حجم تسویه توضیح داده شدهاند؛ بنابراین «وثیقه بیش از بدهی» نباید به معنی حذف همه خطرها تلقی شود.
تفاوت پشتوانه USDT و DAI دقیقاً چیست؟
برای USDT نقطه شروع تحلیل، صورت داراییها و تعهدات ناشر، حق بازخرید و توان مدیریت ذخایر است. در DAI باید علاوه بر موجودی وثیقه، معماری قراردادها، اوراکل، تصمیمهای حاکمیتی، نسبت بدهی به وثیقه و وابستگی به ماژولهای تبدیل را دید. یک مدل به مدیریت شرکتی و حقوقی وابستهتر است و مدل دیگر به اجرای فنی قراردادها و اقتصاد وثیقهها؛ هیچکدام از ریسکهای طرف مقابل کاملاً مستقل نیستند.
تفاوت بعدی در شفافیت قابل مشاهده است. فعالیتهای بسیاری از قراردادهای DAI روی زنجیره قابل مشاهده است، اما مشاهده تراکنشها بهتنهایی جای ارزیابی کیفیت حقوقی یا ریسک داراییهای خارج از زنجیره را نمیگیرد. از سوی دیگر، انتشار اسناد حسابرسیشده در USDT میتواند به درک ذخایر کمک کند، اما دارنده خرد نمیتواند صرفاً با مشاهده قرارداد، تمام داراییهای خارج از زنجیره را تأیید کند.
DAI و USDS چه ارتباطی دارند و آیا DAI حذف شده است؟
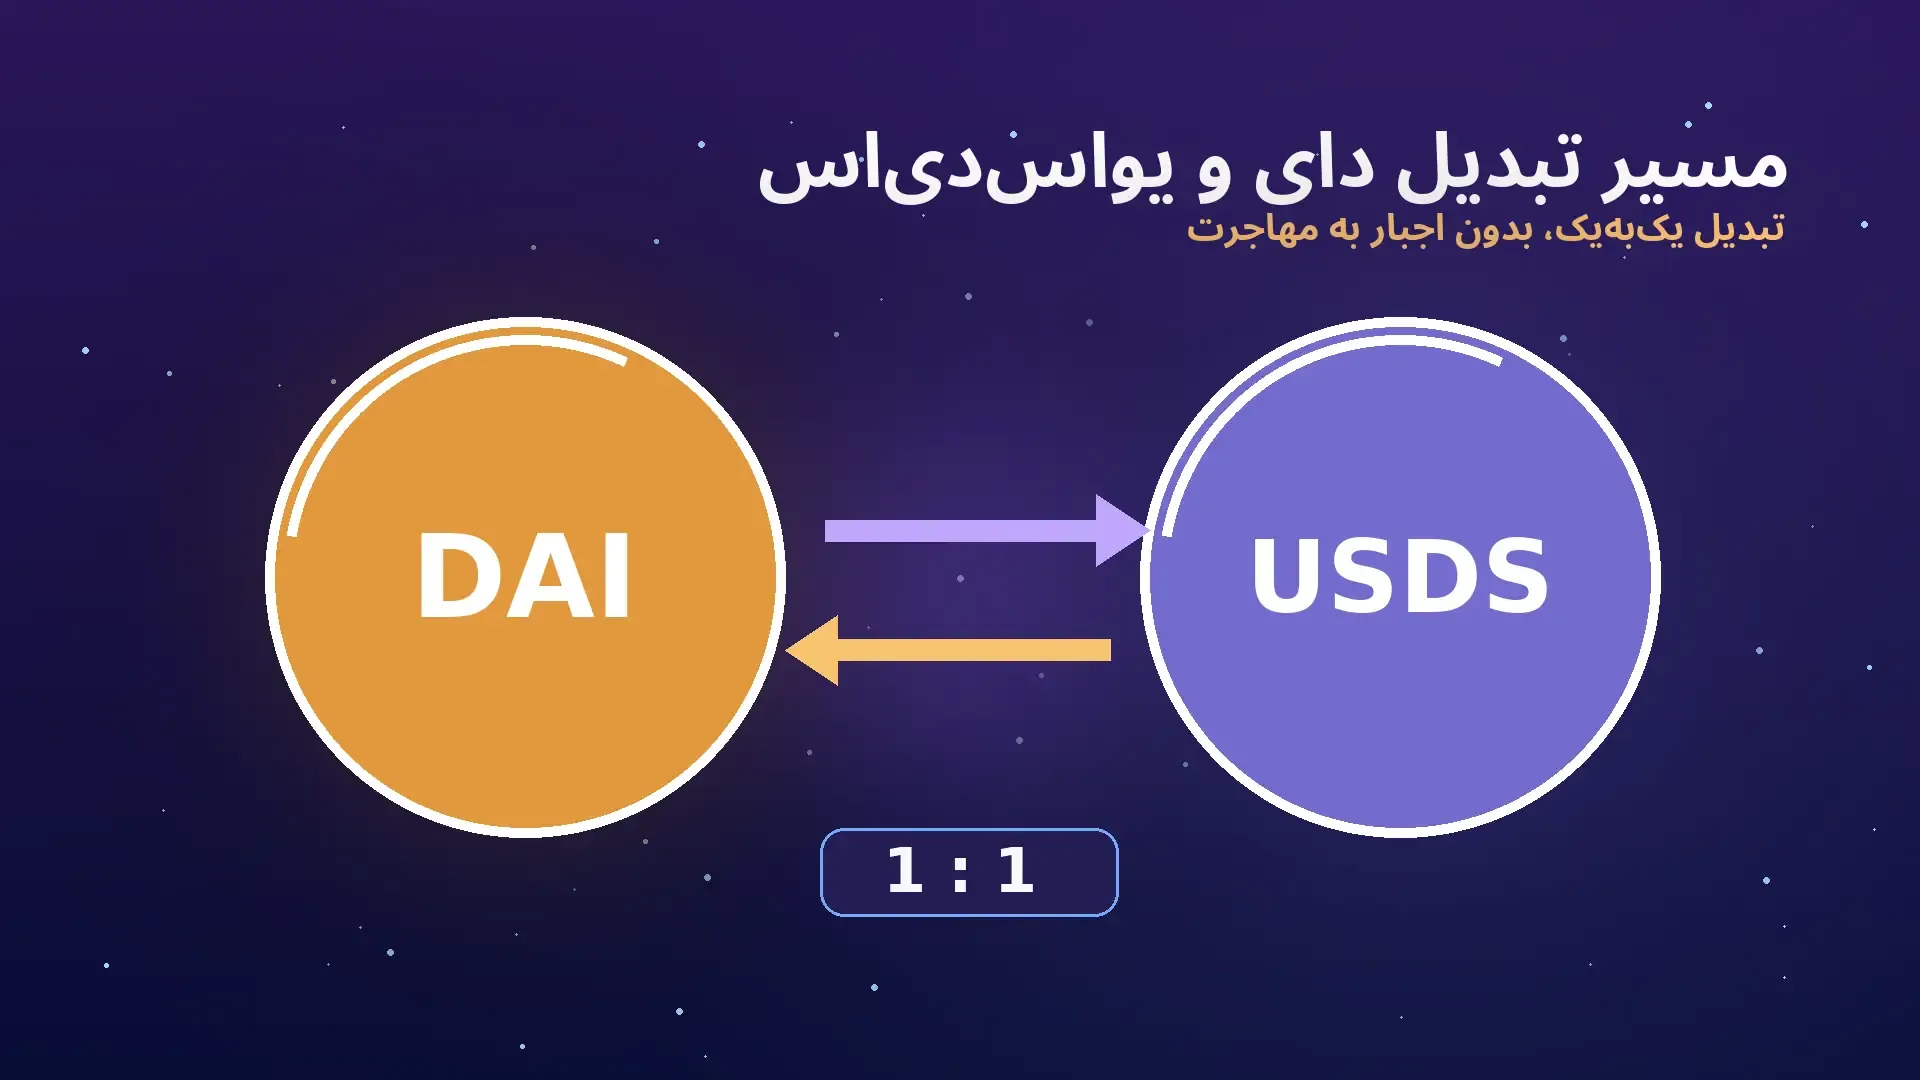
در تغییر برند اکوسیستم Maker به Sky، استیبلکوین USDS بهعنوان دارایی اصلی جدید معرفی شد. طبق مستندات توسعهدهندگان Sky، قرارداد تبدیل DAI و USDS روی اتریوم مبادله دوطرفه یکبهیک را پشتیبانی میکند و در مسیر اعلامشده، کارمزد تبدیل توسط قرارداد دریافت نمیشود. البته انجام تراکنش روی شبکه ممکن است هزینه گس داشته باشد.
برای دارندگان DAI، تبدیل به USDS اجباری نیست. اسناد Sky تأکید دارند DAI همچنان قابل نگهداری است؛ با اینحال بعضی قابلیتهای جدید اکوسیستم و دسترسی به خدمات در مناطق مختلف، تابع قوانین و شرایط جداگانه هستند. هنگام دیدن تبلیغ «درآمد ثابت USDS» باید دقت کرد که خود USDS الزاماً بهره تولید نمیکند و محصولات پساندازی، مانند sUSDS، قرارداد و ریسک مستقل دارند.
این تغییر برند همچنین یادآور میشود که مقایسه DAI با USDT در ۲۰۲۶ نمیتواند به توضیح سال ۲۰۱۹ محدود بماند. نام توکن، مسیر تبدیل، ساختار حاکمیت و وابستگی به وثیقههای متنوع باید با اسناد جدید دیده شوند.
آیا قیمت تتر و دای همیشه دقیقاً یک دلار است؟
خیر. هر دو توکن برای نزدیکماندن به دلار طراحی شدهاند، اما قیمت بازار ممکن است زیر یا بالای یک دلار معامله شود. میزان و مدت انحراف به عرضه و تقاضا، اعتماد بازار، ظرفیت تبدیل، محدودیتهای برداشت و شرایط شبکه وابسته است. گاهی اختلاف چنددهم درصدی برای معاملهگر خرد کماهمیت به نظر میرسد، اما روی مبلغ بزرگ اثر مالی محسوسی دارد.
مثال عددی: اثر شکست پیوند دلاری
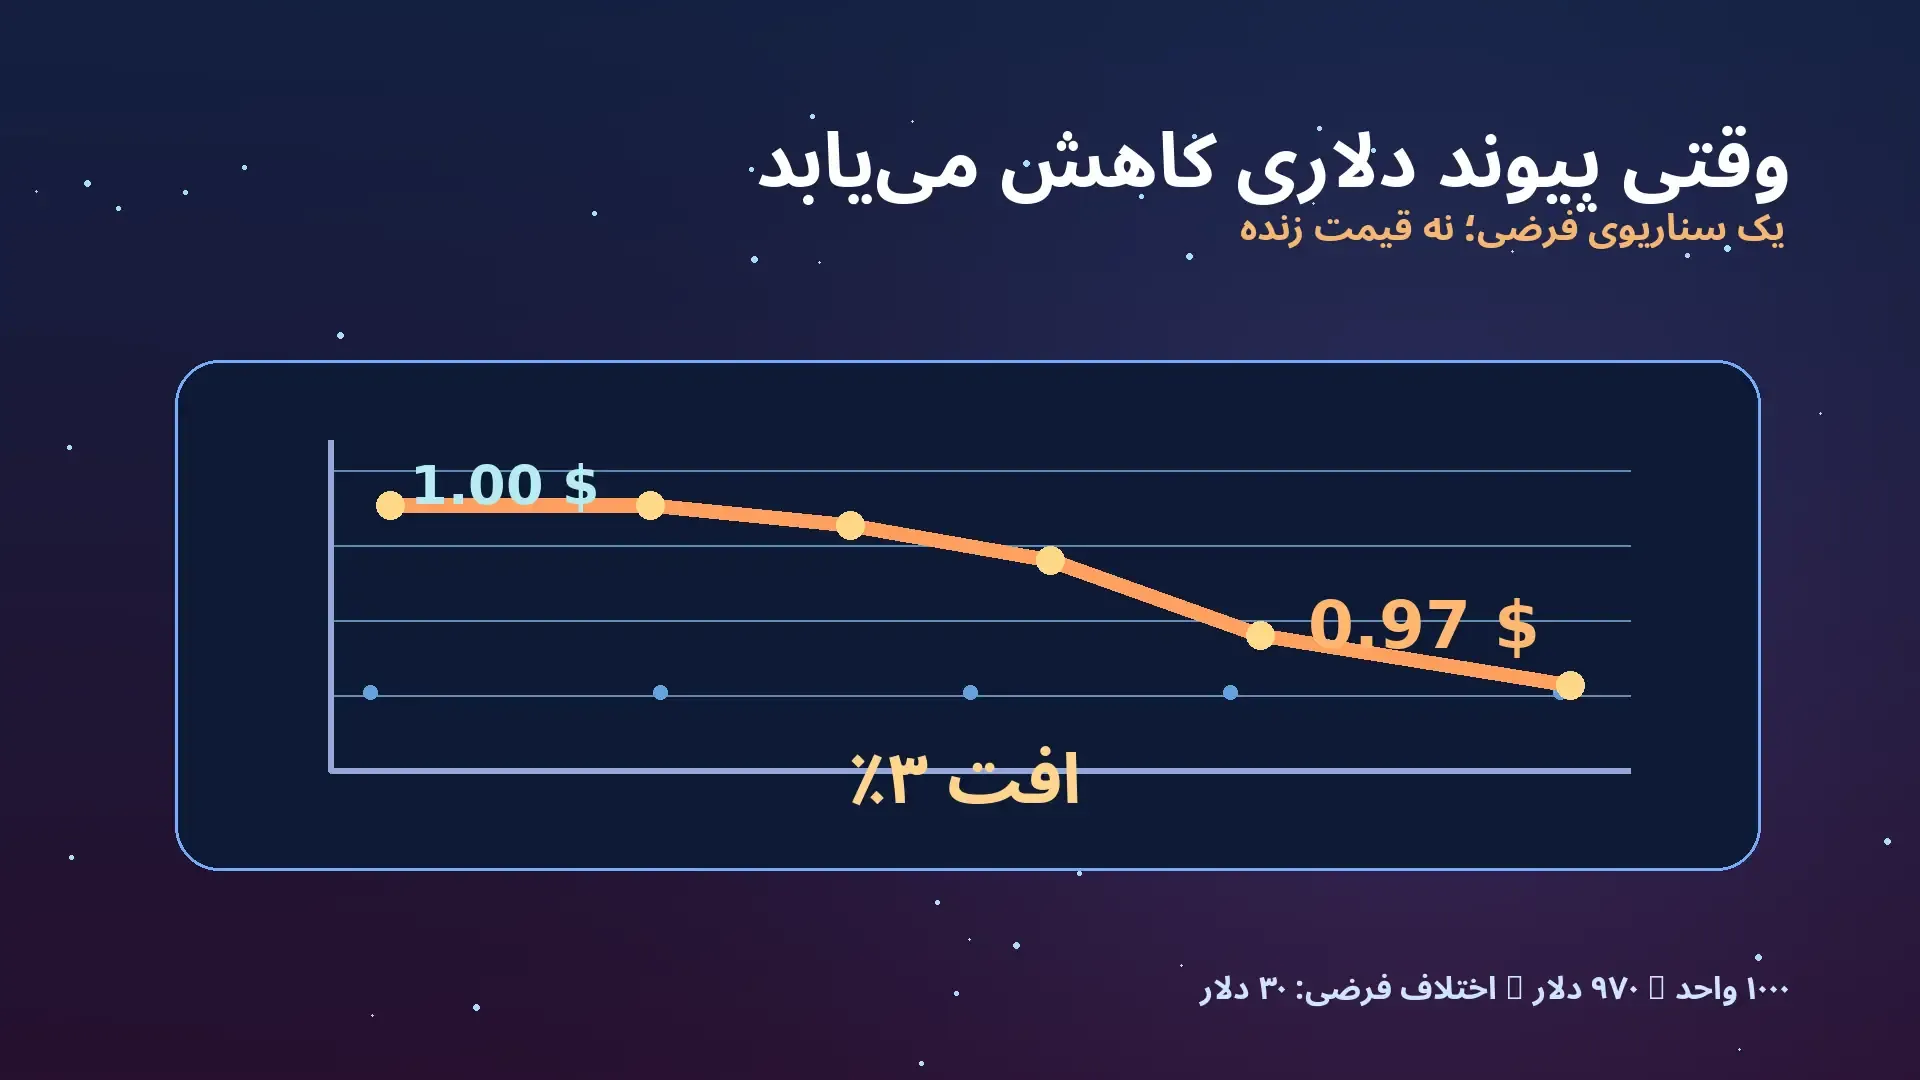
فرض کنید ۱۰۰۰ واحد از یک استیبلکوین را در قیمت ۱ دلار خریدهاید. اگر قیمت قابلفروش به ۰٫۹۷ دلار برسد، ارزش دلاری دارایی شما ۹۷۰ دلار و زیان تحققنیافته نسبت به قیمت خرید ۳۰ دلار، معادل ۳ درصد خواهد بود. کارمزد معامله، اسپرد، هزینه برداشت و تغییر نرخ ارز داخلی در این مثال لحاظ نشدهاند. این اعداد فرضیاند و نشانه قیمت واقعی USDT یا DAI نیستند.
اشتباه رایج این است که ثبات هدفگذاریشده با تضمین ارزش در همه بازارها یکی دانسته میشود. حتی اگر نرخ دلاری نزدیک یک بماند، قیمت تومانی میتواند به دلیل تغییر نرخ ارز و عرضه و تقاضای بازار داخلی تغییر کند.
نقدشوندگی USDT و DAI؛ برای خرید و فروش چه تفاوتی دارد؟
وجود نماد در فهرست یک بازار به معنی فروش فوری با قیمت دلخواه نیست. برای تصمیم عملی باید بهترین پیشنهاد خرید و فروش، مقدار سفارشهای نزدیک قیمت، حجم قابل معامله در شبکه مورد استفاده و هزینه انتقال بررسی شود. USDT معمولاً در مسیرهای معاملاتی بیشتری یافت میشود، اما برای DAI هم ممکن است در استخر یا بازار خاصی عمق مناسبی وجود داشته باشد. قضاوت باید بر اساس بازار و زمان مشخص باشد.
مثال محاسبه اسپرد
اگر بهترین قیمت فروش ۱٫۰۰۱ دلار و بهترین قیمت خرید ۰٫۹۹۷ دلار باشد، اختلاف آنها ۰٫۰۰۴ دلار در هر واحد است. برای تبدیل رفتوبرگشتی ۱۰۰۰ واحد، پیش از کارمزدهای دیگر حدود ۴ دلار اختلاف خام قیمت ایجاد میشود؛ اگر کل حجم سفارش در این قیمتها موجود نباشد، لغزش قیمت هم اضافه خواهد شد. این صرفاً مثال آموزشی است و نرخ زنده هیچ بازار مشخصی نیست.
در صورت قصد معامله USDT، بهتر است نرخها و هزینههای واقعی را در صفحه قیمت تتر بررسی کنید و تنها بعد از بررسی شبکه و ریسک، شرایط خرید تتر را بسنجید. برای DAI، مسیر خرید و قیمت اختصاصی در دادههای موجود پروژه هنوز تأیید نشده است؛ بنابراین لینک ساختگی درج نمیشود.
مسدودسازی، تحریم و محدودیت کاربران ایرانی
ریسک فریز در USDT یک احتمال نظری صرف نیست. ناشر در شرایط خدمات خود امکان محدودسازی نشانیهای مشخص را بیان میکند و در اطلاعیههای رسمی ۲۰۲۶ موارد مسدودسازی را گزارش کرده است. خدمات مستقیم پلتفرم صادرکننده نیز برای ساکنان ایران محدود است. این موارد را باید از انتقال فنی توکن روی یک شبکه عمومی تفکیک کرد: امکان مشاهده توکن در کیف پول، به معنی تضمین دسترسی به همه خدمات یا امکان نقدکردن آن نیست.
DAI از نظر معماری توکن با USDT تفاوت دارد؛ اما نتیجهگیری «DAI برای هر ایرانی بدون ریسک حقوقی یا فنی است» نیز خطاست. خطر قرارداد هوشمند، وابستگی برخی ماژولها به داراییهای متمرکز، تغییر شرایط خدمات رابطها، و محدودیت دسترسی در محصولات جدید Sky همچنان مهماند. قرار نیست کاربران برای دسترسی به خدمات محدودشده راهکار دورزدن تحریم یا احراز هویت دریافت کنند.
برای کاربران ایرانی، پیش از هر تصمیم باید مجازبودن استفاده از خدمت، محل نگهداری دارایی، قابلیت انتقال و خطر مسدودشدن خدمات بررسی شود. نگهداری در کیف پول شخصی بهتنهایی همه ریسکهای قرارداد یا ناشر را از بین نمیبرد.
کارمزد و انتخاب شبکه انتقال
USDT روی چند شبکه با قراردادها و قواعد متفاوت عرضه شده است. DAI و USDS هم بسته به شبکه و پل مورد استفاده، آدرس و مسیر مخصوص دارند. همیشه نماد دارایی، شبکه انتخابشده، آدرس قرارداد معتبر، آدرس مقصد و پشتیبانی گیرنده را با هم تطبیق دهید. یک نام مشابه یا لوگوی آشنا برای اطمینان از اصالت دارایی کافی نیست.
کارمزد شبکه، کارمزد برداشت پلتفرم و اسپرد معامله سه هزینه متفاوتاند. کمبودن کارمزد در یک شبکه تضمین نمیکند مسیر مقصد از همان شبکه پشتیبانی کند. برای مبالغ حساس، انتقال آزمایشی با مبلغ اندک و بررسی رسید تراکنش میتواند احتمال اشتباه عملی را کاهش دهد، البته خود آن هم هزینه و ریسک دارد.
تفاوت امنیت فنی با امنیت مالی
امنیت فنی یعنی قرارداد، شبکه، کیف پول و مجوزهای دسترسی چگونه محافظت میشوند. امنیت مالی یعنی در شرایط بحران، ارزش وثیقه و ذخایر چه وضعی پیدا میکند، چه کسی میتواند بازخرید کند و دارنده دارایی با چه قیمتی میتواند بفروشد. ممکن است توکنی از نظر حمله مستقیم به قرارداد آسیبپذیری شناختهشدهای نداشته باشد، اما در همان زمان پیوند دلاری خود را از دست بدهد.
در USDT باید خطر ناشر، نگهداری ذخایر و مسدودی را بررسی کرد. در DAI باید به قراردادها، اوراکل، نسبت وثیقه، حراجهای تسویه و تصمیمهای حاکمیتی نگاه کرد. هر دو همچنین در معرض خطر فیشینگ، خطای شبکه، آدرس جعلی و نگهداری ناامن کلید خصوصی هستند. هیچ رتبهبندی سادهای که فقط یکی از این مؤلفهها را اندازه بگیرد، جای ارزیابی کامل را نمیگیرد.
کدامیک برای انتقال یا نگهداری کوتاهمدت مناسبتر است؟
پاسخ به هدف و شرایط بستگی دارد. برای کسی که لازم است با بازار یا شخص مشخصی تسویه کند، نخست باید دید طرف مقابل کدام دارایی و شبکه را میپذیرد و اجرای معامله چقدر هزینه خواهد داشت. برای کسی که نگران ریسک ناشر است، تفاوت کنترل متمرکز و معماری قرارداد اهمیت بیشتری پیدا میکند. برای فردی که از قراردادهای مالی غیرمتمرکز استفاده میکند، سازگاری دارایی با قرارداد مقصد و ریسک آن اکوسیستم مهم است.
بهجای اینکه بپرسید «کدام همیشه امنتر است؟»، سناریو را مشخص کنید: چه مدت نگهداری، چه حجمی، روی کدام شبکه، با چه نیاز نقدشوندگی و چه محدودیت حقوقی. سپس چند ریسک نامرتبط را همزمان مقایسه کنید. بهتر است تصمیم با توجه به کارکرد دارایی گرفته شود، نه تبلیغ نرخ سود، رتبه محبوبیت یا تصور دلارِ بدون ریسک.
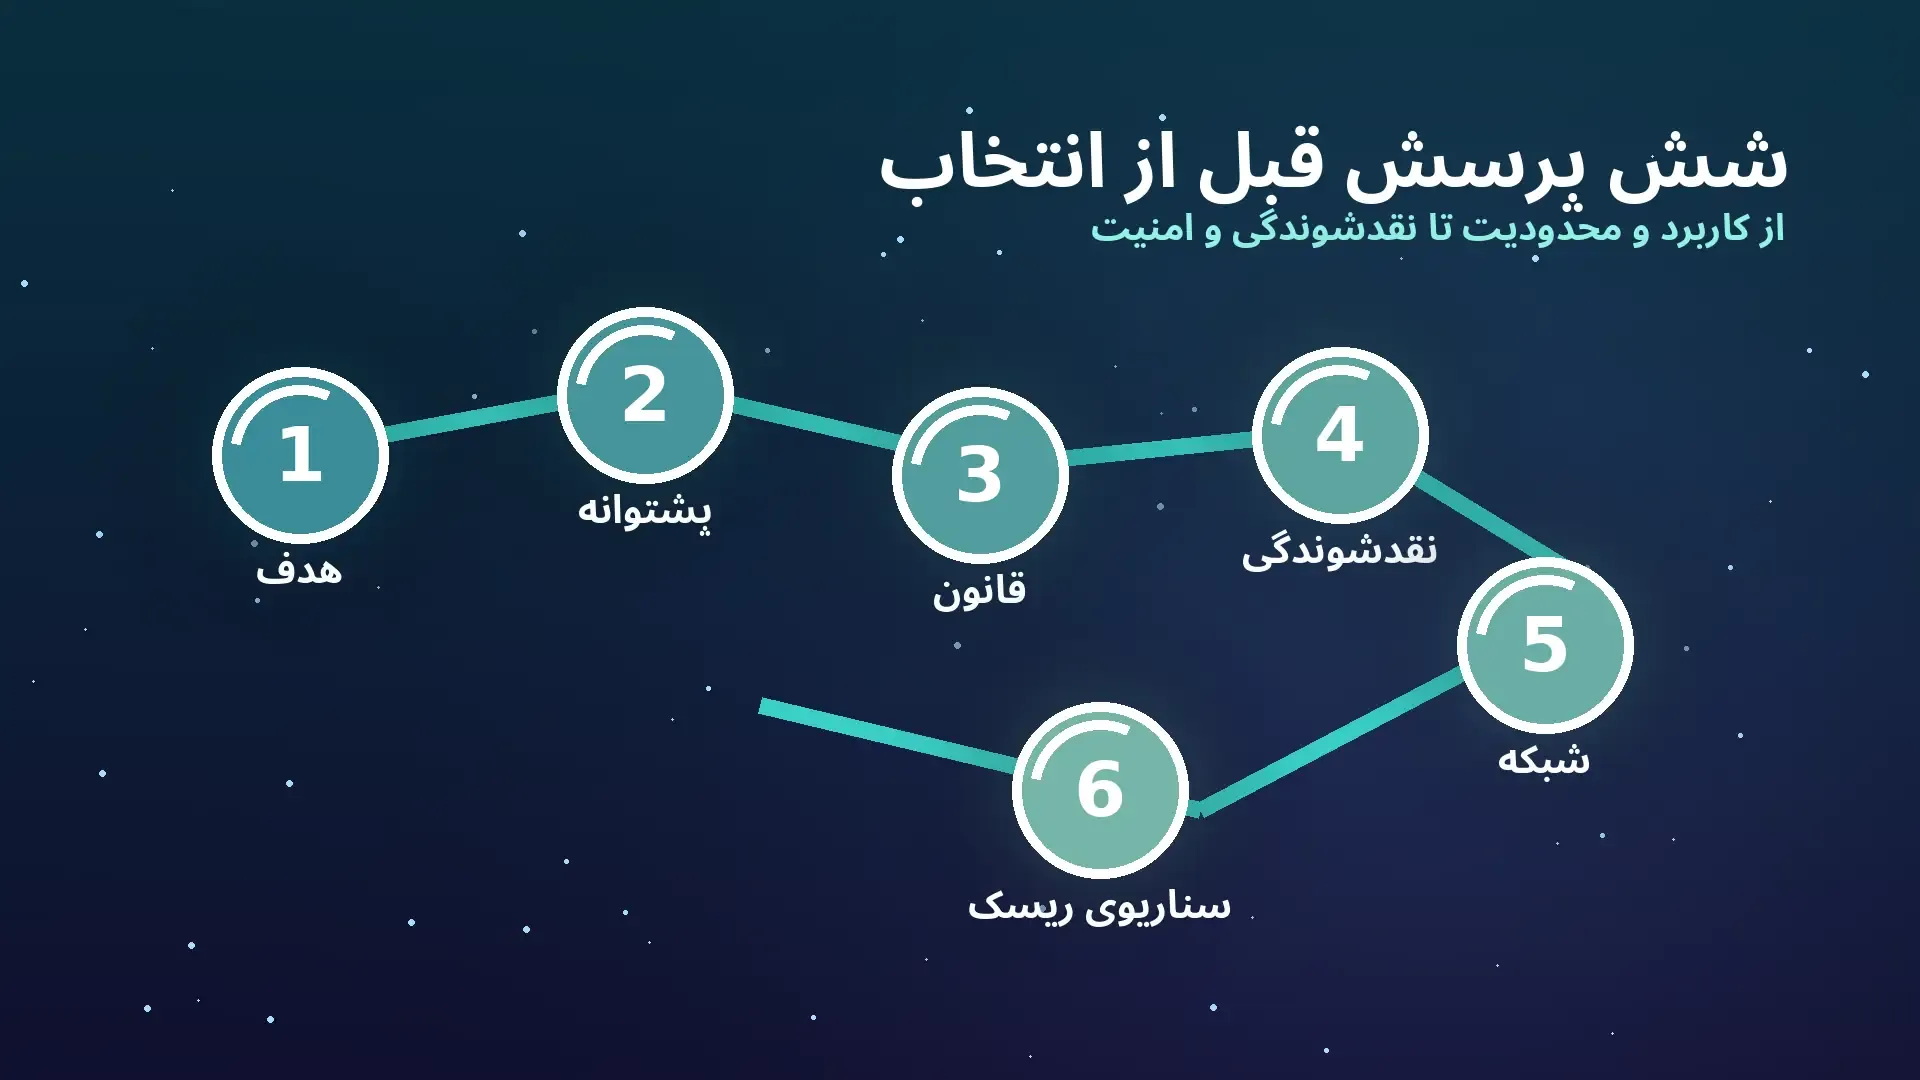
چک لیست شش مرحله ای پیش از انتخاب USDT یا DAI
هدف استفاده: پرداخت، معامله، نگهداری کوتاهمدت یا تعامل با قرارداد مالی؟
منبع اعتبار: آخرین گزارش ذخایر USDT یا مستند وثیقه و حاکمیت DAI را با تاریخ بخوانید.
محدودیتها: شرایط دسترسی و قواعد حقوقی خود را بررسی کنید، بهویژه در ایران.
نقدشوندگی: اسپرد و عمق واقعی بازار مورد نظر را با حجم معامله مقایسه کنید.
شبکه و قرارداد: شبکه مبدأ و مقصد، قرارداد معتبر، کارمزد و پشتیبانی گیرنده را تطبیق دهید.
سناریوی بدبینانه: اگر قیمت ۳ درصد افت کند، فروش متوقف شود یا انتقال به تأخیر بیفتد، برنامه شما چیست؟
اگر در همان گام سوم یا پنجم پاسخی قطعی ندارید، بهتر است پیش از انتقال دارایی، اطلاعات لازم را کامل کنید. انتخاب استیبلکوین بخش کوچکی از مدیریت ریسک است؛ تنظیم مجوزهای کیف پول، امنبودن دستگاه و نگهداری نسخه پشتیبان نیز اهمیت دارد.
جمع بندی
USDT و DAI برای دنبالکردن ارزش دلار طراحی شدهاند، اما پشت آنها دو مدل متفاوت قرار دارد. تتر بر مدیریت ذخایر و تعهد ناشر متکی است؛ دای بر قراردادهای Sky، وثیقه، نقدینگی و تصمیمهای حاکمیتی. USDS نیز از سال ۲۰۲۴ به این مقایسه بُعد تازهای اضافه کرده است. نه ذخایر شرکتی به معنی حذف ریسک است و نه قرارداد روی زنجیره به معنی مصونیت از بحران.
برای شناخت کلی انواع داراییها میتوانید راهنمای خرید ارز دیجیتال و صفحه قیمت ارز دیجیتال را ببینید. این مطالب در بلاگ صرافی ارز دیجیتال ایران اکسچنج جنبه آموزشی دارند و نباید جای بررسی حقوقی، امنیتی و مالی متناسب با شرایط شخصی را بگیرند.
منابع رسمی و زمان بررسی
منابع زیر برای راستیآزمایی ادعاهای فنی و حقوقی استفاده شدهاند. اطلاعات مالی، خدمات و حاکمیت ممکن است پس از ۲۷ اکتبر ۲۰۲۶ تغییر کنند.
DAI در معماری صدور و اداره بر قراردادها و حاکمیت پروتکلی متکی است، درحالیکه USDT ناشر شرکتی دارد. بااینحال DAI نیز از وابستگی به برخی داراییها یا زیرساختهای متمرکز کاملاً جدا نیست. بهتر است به جای پاسخ صفر و یکی، لایههای مختلف ریسک را بررسی کنید.
آیا DAI در ۲۰۲۶ به USDS تبدیل شده و دیگر وجود ندارد؟
خیر. طبق مستندات Sky، تبدیل DAI و USDS یکبهیک پشتیبانی میشود، اما نگهداری DAI همچنان امکانپذیر است و تبدیل اجباری نیست.
آیا نگهداری USDT یا DAI سود ثابت ایجاد میکند؟
خیر. خودِ این توکنها نرخ سود قطعی ندارند. محصولات سپردهگذاری یا وامدهی ممکن است نرخ متغیر ارائه کنند، اما قرارداد، طرف مقابل، ریسک از دست دادن دارایی و شرایط دسترسی متفاوتی دارند.
آیا انتقال تتر همیشه سریعتر و ارزانتر است؟
خیر. سرعت و هزینه به شبکه، ازدحام، سیاست برداشت پلتفرم و مقصد بستگی دارد؛ نام توکن بهتنهایی سرعت انتقال را تعیین نمیکند.
آیا قیمت تومانی تتر و دای ثابت میماند؟
خیر. حتی اگر هر دو نزدیک یک دلار معامله شوند، نرخ تبدیل داخلی میتواند بر اثر تغییر قیمت دلار، اسپرد و نقدشوندگی بازار تغییر کند.