تتر در چه سالی عرضه شد؟
تتر در چه سالی عرضه شد؟
پروژه در سال ۲۰۱۴ شکل گرفت و طبق روایت رسمی تتر، عرضه USD₮ در ۶ اکتبر ۲۰۱۴ آغاز شد. نام اولیه Realcoin بود و بعد به Tether تغییر کرد.
تتر (USDT) امروز یکی از پرکاربردترین ابزارهای تسویه در بازار رمزارزهاست، اما برای شناخت آن دانستن اینکه «قیمتش نزدیک یک دلار است» کافی نیست. تاریخچه این توکن نشان میدهد چرا طراحی اولیه روی شبکه بیتکوین به انتشار در چند بلاکچین رسید، چرا پشتوانه آن زیر ذرهبین نهادهای نظارتی قرار گرفت و چگونه مفهوم شفافیت مالی ناشر در طول زمان تغییر کرد. در این راهنما از ایران اکسچنج، رویدادهای مستند از ۲۰۱۴ تا اکتبر ۲۰۲۶ را بهترتیب مرور میکنیم؛ بدون پیشبینی قیمت یا مساویدانستن ادعای صادرکننده با تضمین بیخطر بودن دارایی.
تتر یک استیبلکوین با هدف حفظ ارزش نزدیک به دلار آمریکا است؛ نماد رایج آن USDT یا در ادبیات جدید ناشر USD₮ نوشته میشود. برخلاف بیتکوین که دارایی بومی شبکه خودش است، واحدهای تتر بهوسیله شرکتی متمرکز صادر و روی شبکههای مختلف منتقل میشوند. در یک توصیف ساده، کاربر میتواند ارزش دلاری را در قالب توکن منتقل کند، بیآنکه برای هر جابهجایی از فرایند نقلوانتقال بانکی سنتی استفاده کند؛ البته این راحتی مشروط به شبکه، پشتیبانی مقصد، قوانین و نقدشوندگی است.
مسئله اولیه بازار در سال ۲۰۱۴، انتقال ارزش میان حسابها و بسترهای معاملاتی بدون وابستگی دائمی به ورود و خروج دلار بانکی بود. سازندگان ایده کردند که یک واحد حساب نسبتاً باثبات میتواند فاصله میان ارزهای پرنوسان و تسویه دلاری را کاهش دهد. این ایده بعدها فراتر از معاملات کوتاهمدت رفت و در انتقال ارزش و پرداختهای بینمرزی نیز مطرح شد. هدف ثبات، تضمین یکدلاریبودن قیمت در تمام ثانیهها نیست؛ قیمت بازار ثانویه میتواند با یک دلار اختلاف پیدا کند.
پروژه در سال ۲۰۱۴ ابتدا با عنوان Realcoin معرفی شد و همان سال نام Tether را اختیار کرد. در منابع تاریخی پروژه نام بروک پیرس، ریو کالینز و کریگ سلارس در کنار مرحله آغازین آمده است. برای فهم تاریخچه، مهمتر از زندگینامه افراد، زمان راهاندازی، مدل انتشار و تغییرات بعدی حقوق دارندگان است. طبق روایت رسمی ناشر، تاریخ آغاز عرضه USD₮ ششم اکتبر ۲۰۱۴ بوده است. درباره جزییات نامگذاری، «معرفی اولیه»، «تغییر نام» و «عرضه عملی توکن» را نباید بهعنوان یک رویداد واحد با یک تاریخ یکسان ارائه کرد.
عرضه اولیه تتر با استفاده از Omni Layer روی شبکه بیتکوین انجام شد. این به معنای آن نیست که USDT همان بیتکوین یا دارایی بومی بیتکوین بود؛ Omni برای ثبت و انتقال داراییهای دیگری روی بستر بیتکوین استفاده میشد. در سالهای بعد گسترش کاربردها و تفاوت هزینه و ظرفیت شبکهها، انگیزه پشتیبانی از شبکههای دیگر شد. بنابراین عبارت «تتر یک بلاکچین مستقل دارد» از نظر فنی صحیح نیست.
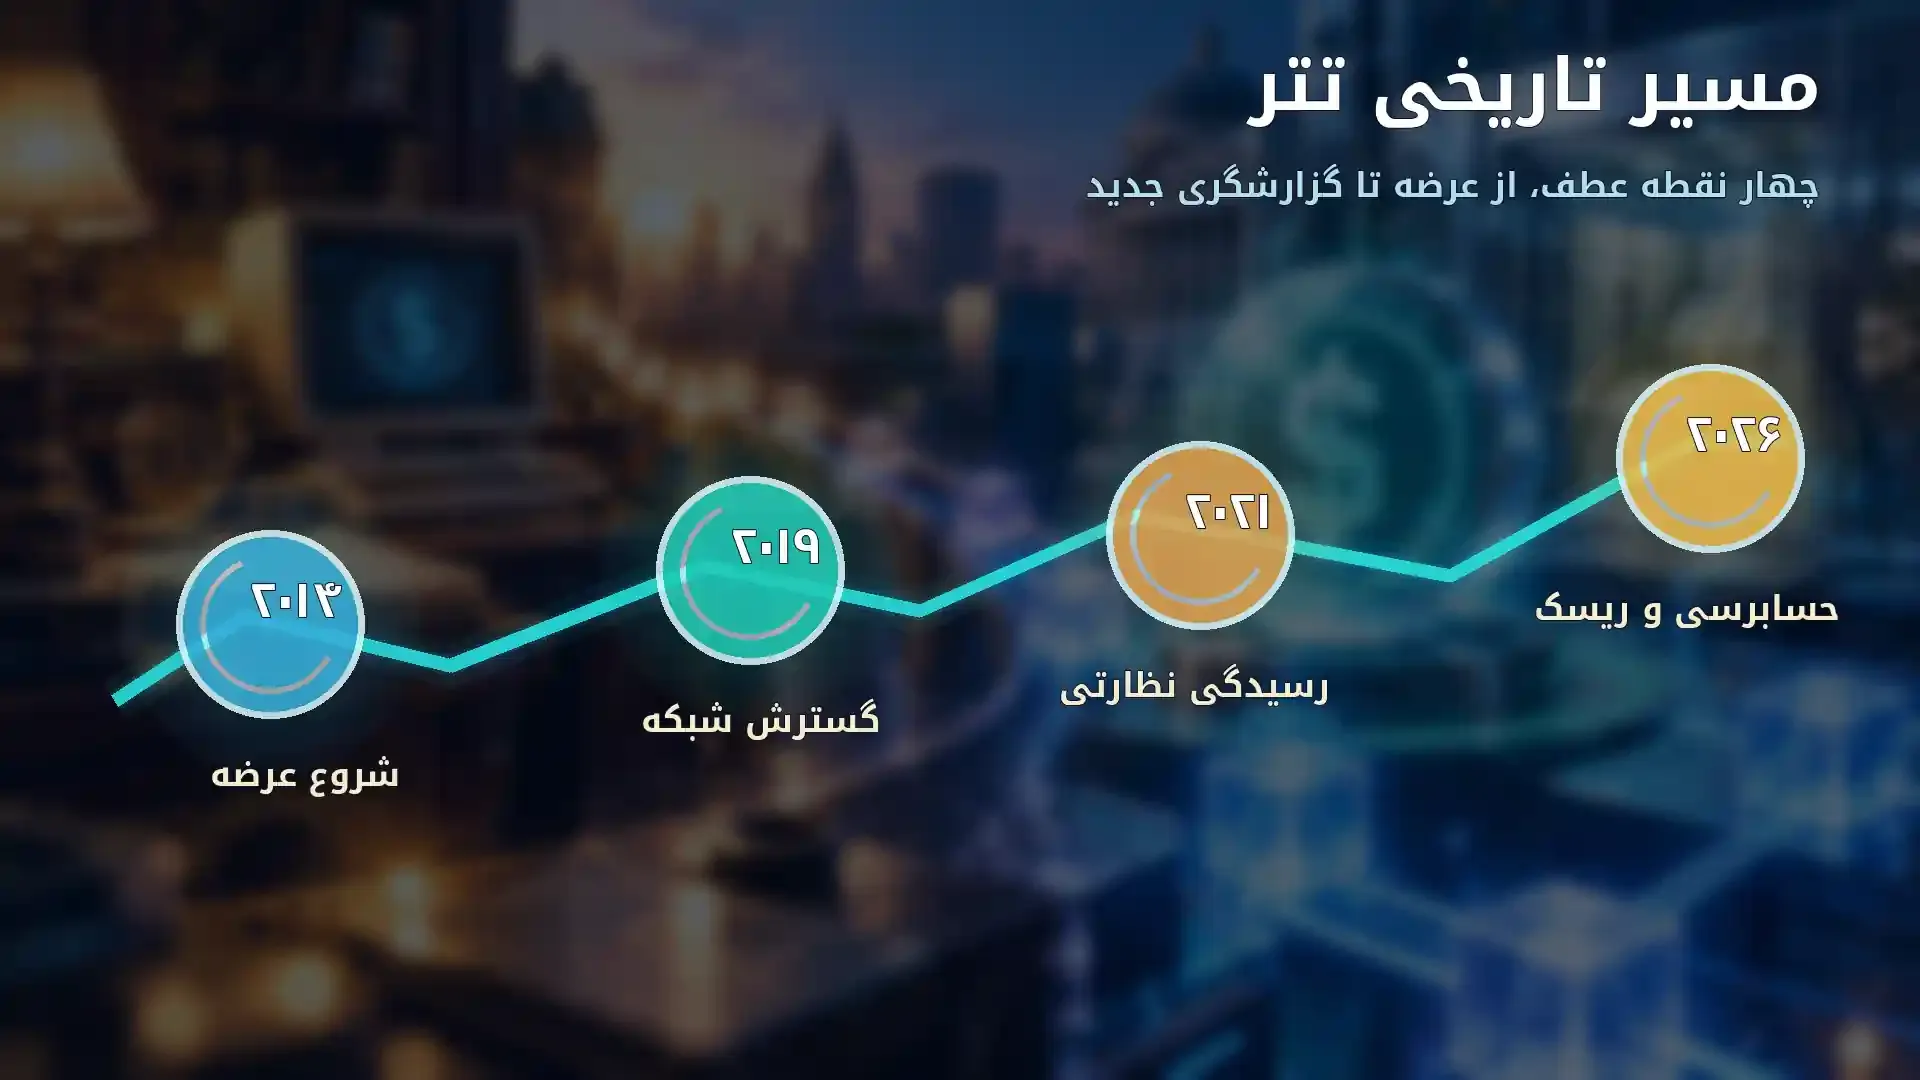
تاریخ تتر را بهتر است بر اساس تغییر محصول، تغییر شبکه، تصمیم نهاد ناظر و وضعیت گزارشهای مالی بخوانیم، نه فقط افزایش ارزش بازار. برخی عددهای درجشده در مقاله قدیمی، مانند ارزش بازار ۹۶ میلیارد دلار، به یک مقطع مشخص تعلق دارند و برای سال ۲۰۲۶ داده زنده محسوب نمیشوند.
| سال | رویداد مستند | اهمیت برای کاربر |
|---|---|---|
| ۲۰۱۴ | معرفی Realcoin، نام Tether و صدور اولیه روی Omni | آغاز ایده دلار توکنی در بازار رمزارز |
| ۲۰۱۷ | عبور ارزش بازار تتر از یک میلیارد دلار طبق روایت رسمی ناشر | افزایش مقیاس و اهمیت نقدشوندگی |
| ۲۰۱۹ | انتشار نسخه USDT روی ترون؛ تشدید پرسشها درباره پشتوانه | تغییر شبکه انتقال و افزایش نظارت |
| ۲۰۲۱ | توافق نظارتی نیویورک و رأی جریمه CFTC | مستندشدن مشکلات تاریخی افشای ذخایر |
| ۲۰۲۲ | فشار نقدشوندگی بازار و توجه بیشتر به ذخایر | برجستهشدن نقش بازخرید و مدیریت دارایی |
| ۲۰۲۴ | عبور ارزش بازار از ۱۰۰ میلیارد دلار طبق تاریخچه رسمی | گسترش مقیاس استفاده، نه حذف ریسک |
| ۲۰۲۶ | تأییدیه ذخایر سهماهه دوم، اعلام حسابرسی صورتهای مالی ۲۰۲۵، اطلاعیه مسدودی داراییهای مرتبط با ایران | نیاز به تفکیک حسابرسی، ریسک ناشر و محدودیت جغرافیایی |
در سالهای اولیه، توکن بهتدریج در معاملات بازار جا افتاد و استفاده از آن برای انتقال ارزش میان کیفپولها افزایش یافت. اما پرسش اساسی وجود داشت: «داراییهایی که در برابر توکنهای منتشرشده نگهداری میشوند دقیقاً چه هستند؟» این پرسش فقط مربوط به تعداد توکنها نیست؛ کیفیت، نقدشوندگی، متولی، زمان گزارش و نوع تعهد حقوقی نیز اهمیت دارند. برخی اختلافهای تاریخی بعدها موضوع رسیدگی رسمی نهاد ناظر شدند.
در مارس ۲۰۱۹، تتر راهاندازی نسخه TRC-20 روی شبکه ترون را اعلام کرد؛ نسخه سازگار با اتریوم نیز پیشتر معرفی شده بود. در همین بازه، انتقاد از بیان عمومی درباره پشتوانه و نقلوانتقال منابع مالی مرتبط با ناشر شدت گرفت. رخدادهای این دوره را نباید با نتیجه حقوقی سال ۲۰۲۱ یکی دانست. تاریخ شکلگیری اختلاف، تاریخ انتشار اتهام و تاریخ توافق یا جریمه سه مقطع متفاوتاند.
در فوریه ۲۰۲۱، مقام دادستانی ایالت نیویورک از توافقی شامل پرداخت ۱۸٫۵ میلیون دلار و الزاماتی درباره شفافیت و محدودیت فعالیت خبر داد. در اکتبر ۲۰۲۱ نیز کمیسیون معاملات آتی کالای آمریکا (CFTC) بابت اظهارهای گمراهکننده درباره ذخایر تاریخی تتر جریمه ۴۱ میلیون دلاری را در دستور تسویه خود ثبت کرد. رقمها، نهادها و موضوعات این دو رویداد متفاوتاند. در گزارش CFTC آمده که شرکت در دوره مورد بررسی، در بسیاری از روزها ذخایر دلاری نقدی مطابق ادعای مطرحشده نداشته است؛ این یافته تاریخی را نباید بدون شواهد جدید به ادعای وضعیت امروز تعمیم داد.
در دورهای که بازار رمزارزها تنشهای شدیدی را تجربه کرد، بحث درباره توان بازخرید و نقدشوندگی داراییهای پشتوانه اهمیت بیشتری پیدا کرد. ناشر به انتشار دورهای گزارشهای ذخایر ادامه داد و ترکیب داراییها بهتدریج بیشتر با اوراق خزانه کوتاهمدت آمریکا و ابزارهای نقدشونده معرفی شد. در تاریخچه رسمی، عبور ارزش بازار USD₮ از ۱۰۰ میلیارد دلار در ۲۰۲۴ بهعنوان نقطه عطف ثبت شده است. بزرگشدن عرضه بهخودیخود دلیل افزایش ایمنی یا تضمین ثبات نیست.
در گزارش منتشرشده ۳۱ ژوئیه ۲۰۲۶، شرکت اعلام کرد در پایان ژوئن حدود ۱۸۳٫۶۲ میلیارد دلار بدهی مربوط به توکنهای منتشرشده و حدود ۴٫۱۱ میلیارد دلار مازاد دارایی بر بدهی کل داشته است. اینها اعداد تاریخیِ مربوط به ۳۰ ژوئن ۲۰۲۶ هستند، نه موجودی لحظهای امروز. گزارش سهماهه دوم با تأییدیه مؤسسه حسابرسی همراه بود. در ۱۳ اوت نیز شرکت از دریافت نظر حسابرسی بدون بند شرط برای صورتهای مالی سال پایانیافته در ۳۱ دسامبر ۲۰۲۵ خبر داد. این خبر، عبارت قدیمی «تتر هیچوقت حسابرسی صورت مالی نداشته» را نامعتبر میکند، اما به معنای انتشار عمومی تمام جزییات گزارش حسابرسی یا تضمین بازخرید هر دارنده نیست.
مدل پشتوانه در طول عمر تتر در بیان عمومی، ترکیب و گزارشدهی تغییر کرده است. ذخایر میتواند شامل وجه نقد، معادلهای نقد، اوراق خزانه، قراردادهای بازخرید و اقلام دیگر باشد؛ وجود یک دلار اسکناس جدا برای هر توکن شرط تعریف این مدل نیست. در بررسی تاریخی باید سه مسئله را از هم جدا کرد: ارزش اسمی داراییها، امکان تبدیل سریع آنها به نقد، و حقوق کاربر در برابر ناشر. دو ذخیره با ارزش اسمی برابر لزوماً از نظر نقدشوندگی و ریسک اعتباری یکسان نیستند.
گزارش ذخایر فهرستی تاریخدار از داراییها و بدهیهای تعریفشده است. تأییدیه مستقل نظر حرفهای درباره اطلاعات گزارششده در دامنه و تاریخ تعیینشده ارائه میکند. حسابرسی صورتهای مالی دامنه متفاوتی دارد و ممکن است سیستمها، ثبت حسابداری، ارزشگذاری و معاملات شرکت را بر اساس استاندارد حسابرسی بررسی کند. هیچیک بهصورت خودکار ضمانت بیمه سپرده، قیمت ثابت بازار یا امکان استفاده از خدمات مستقیم در همه کشورها ایجاد نمیکند.
برای مقایسه گزارشها باید ابتدا تاریخ دوره، واحد گزارشدهنده، دامنه شرکتهای پوششدادهشده، اقلام ذخایر، بدهی مرتبط با توکن و مازاد دارایی را بخوانید. سپس نوع نظر حرفهای و محدودیت دسترسی عمومی به اسناد را بررسی کنید. گفتن «تمام ذخایر نقدیاند» یا «هیچ گزارش مستقلی وجود ندارد» هر دو با شواهد تاریخدار ناسازگارند.
در آغاز، مسیر Omni روی بیتکوین نقش بستر ثبت توکن را داشت؛ سپس نسخههایی روی اتریوم و ترون و شبکههای دیگر عرضه شدند. تفاوت اصلی این نسخهها در دفترکل میزبان، آدرس، کارمزد، زمان نهاییشدن، پشتیبانی کیفپول و برنامههای مقصد است؛ هویت اقتصاد توکن بهصرف جابهجایی شبکه عوض نمیشود، اما ارسال اشتباه میتواند خسارت جدی ایجاد کند.
USDT روی یک شبکه به این معنا نیست که آن شبکه شرکت تتر را اداره میکند. ناشر در سطح قرارداد هوشمند و قواعد صدور و بازخرید نقش دارد و شبکه میزبان وظیفه ثبت و تأیید تراکنش را انجام میدهد. ممکن است کیفپولی از یک نسخه USDT پشتیبانی کند ولی مقصد همان شبکه را نپذیرد؛ در این حالت اشتباهگرفتن نماد یکسان با مسیر یکسان خطرناک است.
پیش از انتقال باید نام دارایی، شبکه مبدأ و مقصد، فرمت آدرس و کارمزد نهایی را بررسی کرد. برای انتقال از کیف پول شخصی، معمولاً به ارز بومی همان شبکه برای پرداخت کارمزد نیاز است. در آموزش کلیکبهکلیک باید از اسکرینشات واقعی و تاریخدار همان کیفپول یا خدمت استفاده شود؛ این مقاله فقط منطق عمومی را توضیح میدهد و تصویرهای شماتیک آن جای دستورالعمل رابط کاربری را نمیگیرند.
هدف تتر حفظ پیوند نزدیک به یک دلار است، اما قیمت معاملهشده در بازار ثانویه میتواند گاهی بالاتر یا پایینتر باشد. در دورههای فشار نقدشوندگی، تفاوت عرضه و تقاضا، هزینه تبدیل و نگرانی از ریسک ناشر ممکن است فاصله ایجاد شود. صرف اینکه نمودار دوباره به یک دلار نزدیک شده، ضمانتی برای آینده نیست. برای دیدن نرخ جاری و اختلاف قیمت خرید و فروش، به صفحه اختصاصی قیمت تتر مراجعه کنید؛ این مقاله قرار نیست نرخ لحظهای را تکرار کند.
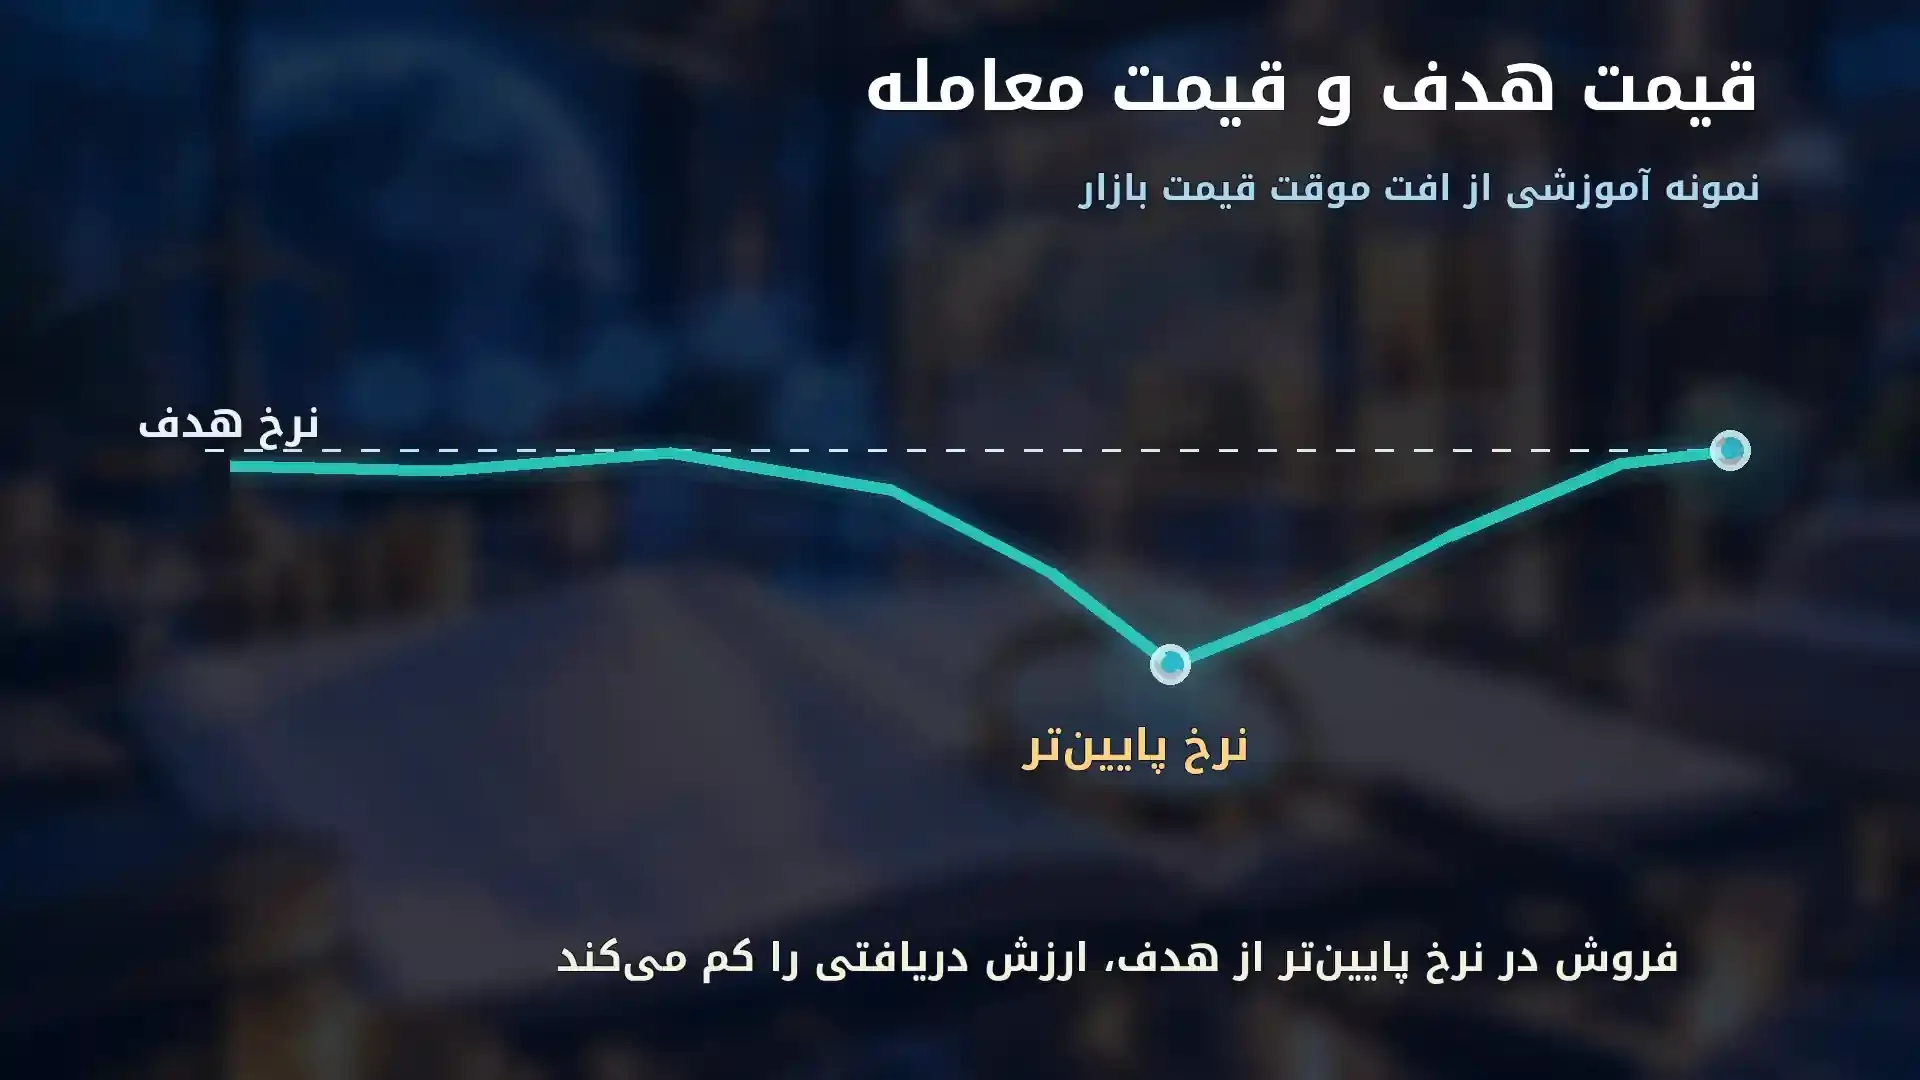
فرض کنید ۱٬۰۰۰ USDT دارید و در یک بازار فرضی نرخ بهترین سفارش خرید ۰٫۹۸ دلار است. ارزش ناخالص فروش در همان نرخ ۹۸۰ دلار میشود، نه ۱٬۰۰۰ دلار؛ اختلاف ۲۰ دلار است و هنوز کارمزد و لغزش احتمالی سفارش بزرگ در آن لحاظ نشده است. این مثال فرضی است و به قیمت واقعی تتر در اکتبر ۲۰۲۶ اشاره ندارد. نتیجه آموزشی این است که برچسب «استیبلکوین» خطر فاصله گرفتن قیمت بازار از هدف را صفر نمیکند.
استفاده از USDT در بازار ایران تا حدی به تقاضا برای یک واحد حساب دلاری و امکان معامله داراییهای رمزارزی وابسته است. اما کاربر باید دو سطح متفاوت را از هم جدا کند: دسترسی به توکن در بازار ثانویه و حق استفاده از خدمات مستقیم صادرکننده. شرایط خدمات تتر با آخرین بهروزرسانی ۲۶ فوریه ۲۰۲۶، ایران را جزو حوزههای ممنوع ذکر کرده است؛ بنابراین ادعای «هر ایرانی میتواند مستقیماً از ناشر بازخرید کند» صحیح نیست.
تتر دارای سازوکارهایی برای محدودکردن دارایی برخی آدرسهاست. در اطلاعیه ۲۸ سپتامبر ۲۰۲۶ شرکت از همکاری در مسدودسازی حدود ۵۵۰ میلیون دلار USDT مرتبط با شبکههای تحریمی ایران در مجموعه اقدامات خود سخن گفت. این رقم به معنای مسدودشدن موجودی همه کاربران ایرانی نیست، اما نشان میدهد ریسک ناشر، نظارت و سابقه طرف مقابل در ارزیابی دارایی مهم است. هر کاربر باید قوانین قابلاعمال، منبع دارایی، نگهداری امن و خطرات انتقال اشتباه را جدی بگیرد.
در بازار ایران نرخ خرید و فروش تتر به تومان علاوه بر نسبت جهانی USDT/USD به شرایط نقدینگی، عرضه و تقاضای محلی و فاصله قیمت خرید و فروش بستگی دارد. به همین دلیل مقایسه لحظهای تتر با اسکناس دلار بهتنهایی معیار مناسبی برای قضاوت درباره کارمزد یا ارزش واقعی نیست. در صورت تصمیم به معامله، صفحه خرید تتر برای بررسی نرخ قابل اجرا و جزئیات سفارش مناسبتر از این مقاله تاریخی است.
نخست اینکه مقیاس و قدمت، جای بررسی حقوقی و مالی را نمیگیرد؛ یک ابزار پرکاربرد هم میتواند ریسک نهادی داشته باشد. دوم اینکه واژههای مالی باید دقیق خوانده شوند: ذخایر با وجه نقد یکسان نیست، تأییدیه دورهای با حسابرسی صورتهای مالی یکی نیست، و قیمت هدف با قیمت معامله برابر نیست. سوم اینکه موضوع شبکه و موضوع ناشر دو مسئله جدا هستند؛ ممکن است شبکه انتقال فعال باشد ولی صادرکننده برای یک کاربر یا قلمرو خدماتی ارائه نکند.
چهارم اینکه اطلاعات تاریخدار عمر مشخص دارند. رقم عرضه در پایان یک فصل، نرخ امروز نیست. برای تصمیم فعلی، به گزارشهای رسمی تازهتر و شرایط حقوقی جاری مراجعه کنید و درباره امنیت، نقدشوندگی و امکان بازخرید نتیجه مطلق نگیرید. اگر تازه وارد بازار شدهاید، ابتدا چارچوب کلی خرید ارز دیجیتال و تفاوت داراییها در فهرست قیمت رمزارزها را بشناسید و سپس انتخاب کنید که آیا اصولاً نیاز به نگهداری USDT دارید یا نه.
تتر از یک ایده تسویه دلاری در سال ۲۰۱۴ به ابزاری با حضور چندشبکهای و مقیاس بزرگ تبدیل شده است. تاریخ آن همزمان داستان رشد یک زیرساخت مالی و افزایش حساسیت به پشتوانه، نظارت، گزارشدهی و محدودیت دسترسی است. شناخت این مسیر به کاربر کمک میکند تتر را نه «دلار کاملاً بدون ریسک» بداند و نه صرفاً از روی رویدادهای قدیمی درباره وضعیت امروز آن قضاوت کند. تاریخچه، ابزار فهم ریسک و ساختار است؛ نه سیگنال خرید یا ضمانت حفظ سرمایه.
پروژه در سال ۲۰۱۴ شکل گرفت و طبق روایت رسمی تتر، عرضه USD₮ در ۶ اکتبر ۲۰۱۴ آغاز شد. نام اولیه Realcoin بود و بعد به Tether تغییر کرد.
Omni Layer بر بستر بیتکوین میزبان اولیه بود. نسخههای شبکههای دیگر بعداً عرضه شدند و بررسی سازگاری شبکه برای انتقال ضروری است.
بله. در ۲۰۲۱ دو رویداد متمایز شامل توافق ۱۸٫۵ میلیوندلاری در نیویورک و جریمه ۴۱ میلیوندلاری CFTC ثبت شد. نباید تاریخ اتهام، توافق و موضوع جریمه را بهجای هم نوشت.
در اوت ۲۰۲۶ شرکت از تکمیل حسابرسی صورتهای مالی سال ۲۰۲۵ خبر داد. گزارشهای فصلی ذخایر نیز فرآیندی مجزا با دامنه متفاوت دارند. اصل گزارش و میزان انتشار عمومی اسناد باید جداگانه سنجیده شود.
خیر. شرایط مستقیم ناشر برای ایران محدودیت دارد و سابقه مسدودسازی داراییهای مرتبط با شبکههای تحریمی نیز وجود دارد. داشتن توکن در بازار ثانویه، حق دریافت خدمات مستقیم از ناشر را تضمین نمیکند.