فرمول مارکت کپ چیست؟
فرمول مارکت کپ چیست؟
قیمت فعلی هر واحد در عرضه در گردش همان دارایی ضرب میشود. برای محاسبه باید قیمت و عرضه مربوط به یک زمان و یک روش داده باشند.
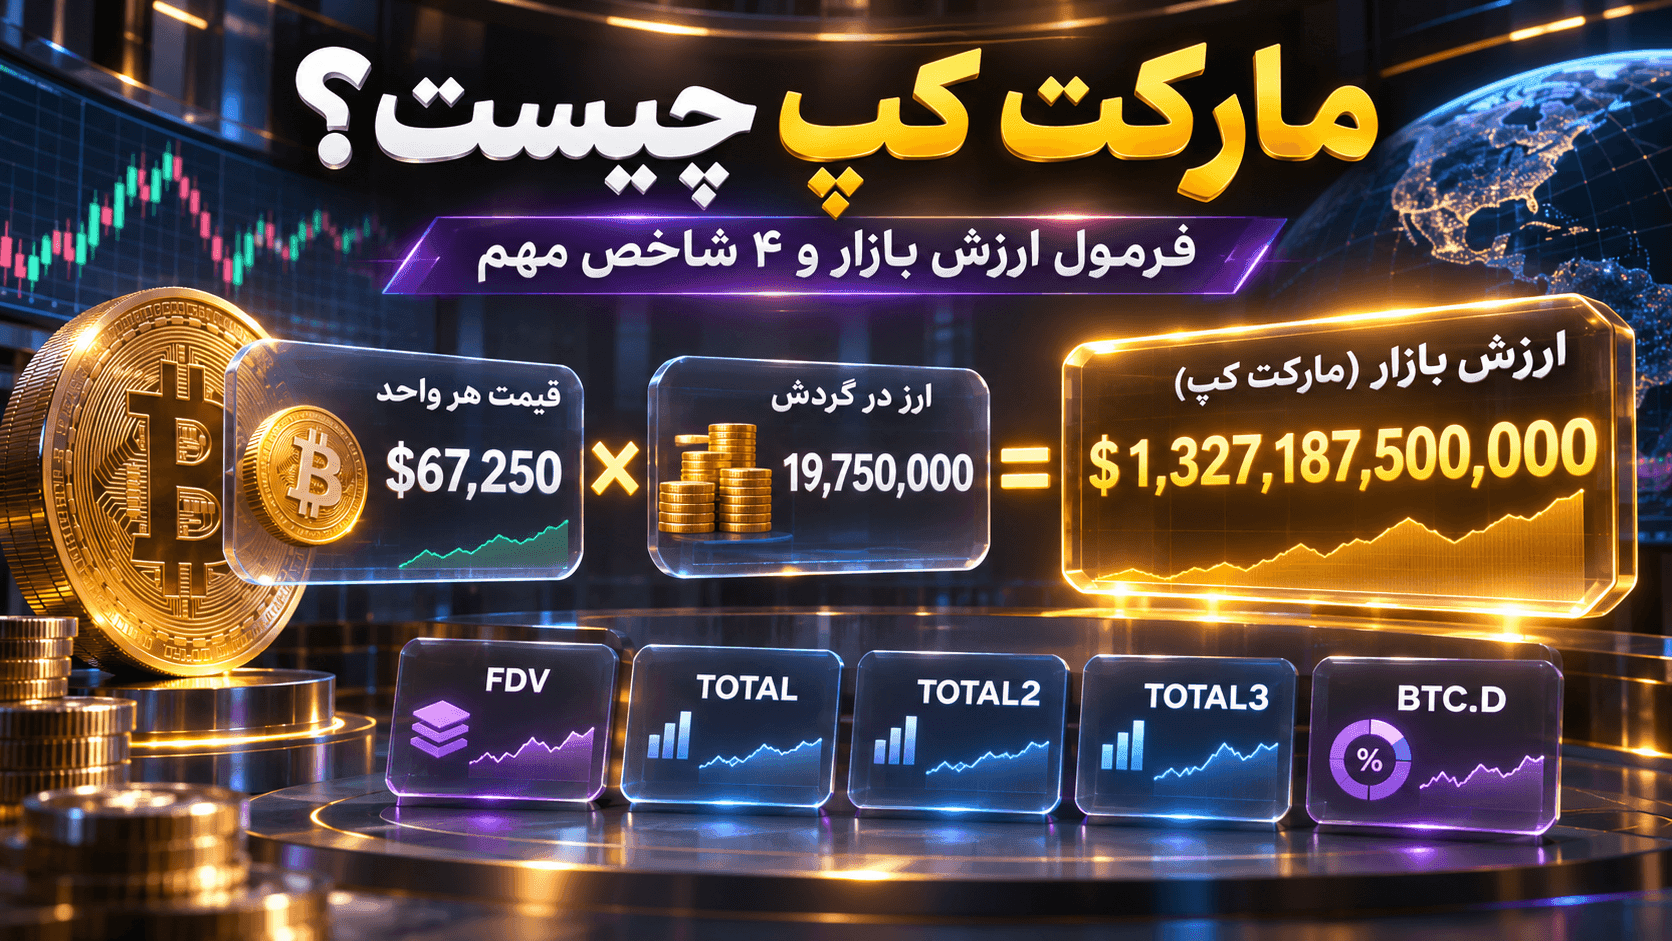
مارکت کپ یا ارزش بازار، تخمینی از ارزش کل واحدهای در گردش یک رمزارز بر اساس قیمت فعلی آن است؛ نه موجودی پول در یک صندوق و نه مقدار سرمایهای که واقعاً به آن وارد شده است. فرض کنید برای مقایسه اندازه بیتکوین با داراییهای دیگر به دنبال قیمت بیتکوین هستید یا میخواهید هزینه خرید بیتکوین را با ارزش بازار آن بسنجید. قیمت هر واحد بهتنهایی برای این مقایسه کافی نیست: تعداد واحدهای در گردش نیز باید مشخص باشد.
همین مسئله درباره اتریوم هم وجود دارد. هنگام بررسی قیمت اتریوم و تصمیم درباره خرید اتریوم، بهتر است علاوه بر نمودار قیمت، عرضه در گردش، تغییر آن در طول زمان و حجم معاملات را نیز ببینید. بزرگتر بودن ارزش بازار به معنای کمریسک بودن قطعی نیست و کوچکتر بودن آن هم سود آینده را تضمین نمیکند.
در یک صرافی رمز ارز، کاربر ممکن است بین خرید ارز دیجیتال و انتظار برای تغییر روند بازار مردد باشد. خواندن درست شاخصهای ارزش بازار و صفحه قیمت ارز دیجیتال میتواند به مقایسه کمک کند؛ اما این شاخصها جایگزین تحقیق درباره پروژه، نقدینگی و مدیریت ریسک نیستند. در ادامه فرمول مارکت کپ، تفاوت آن با FDV و نقدینگی و چهار شاخص اصلی بازار را با نمونههای آموزشی مرور میکنیم.
مارکت کپ (Market Capitalization) حاصل ضرب قیمت مرجع فعلی یک رمزارز در تعداد واحدهایی است که طبق روش محاسبه منبع داده در گردش عمومی محسوب میشوند. این عدد یک «ارزشگذاری در لحظه» است: اگر قیمت یا عرضه در گردش تغییر کند، مارکت کپ نیز تغییر میکند؛ حتی اگر در آن لحظه مقدار متناظری پول تازه وارد بازار نشده باشد.
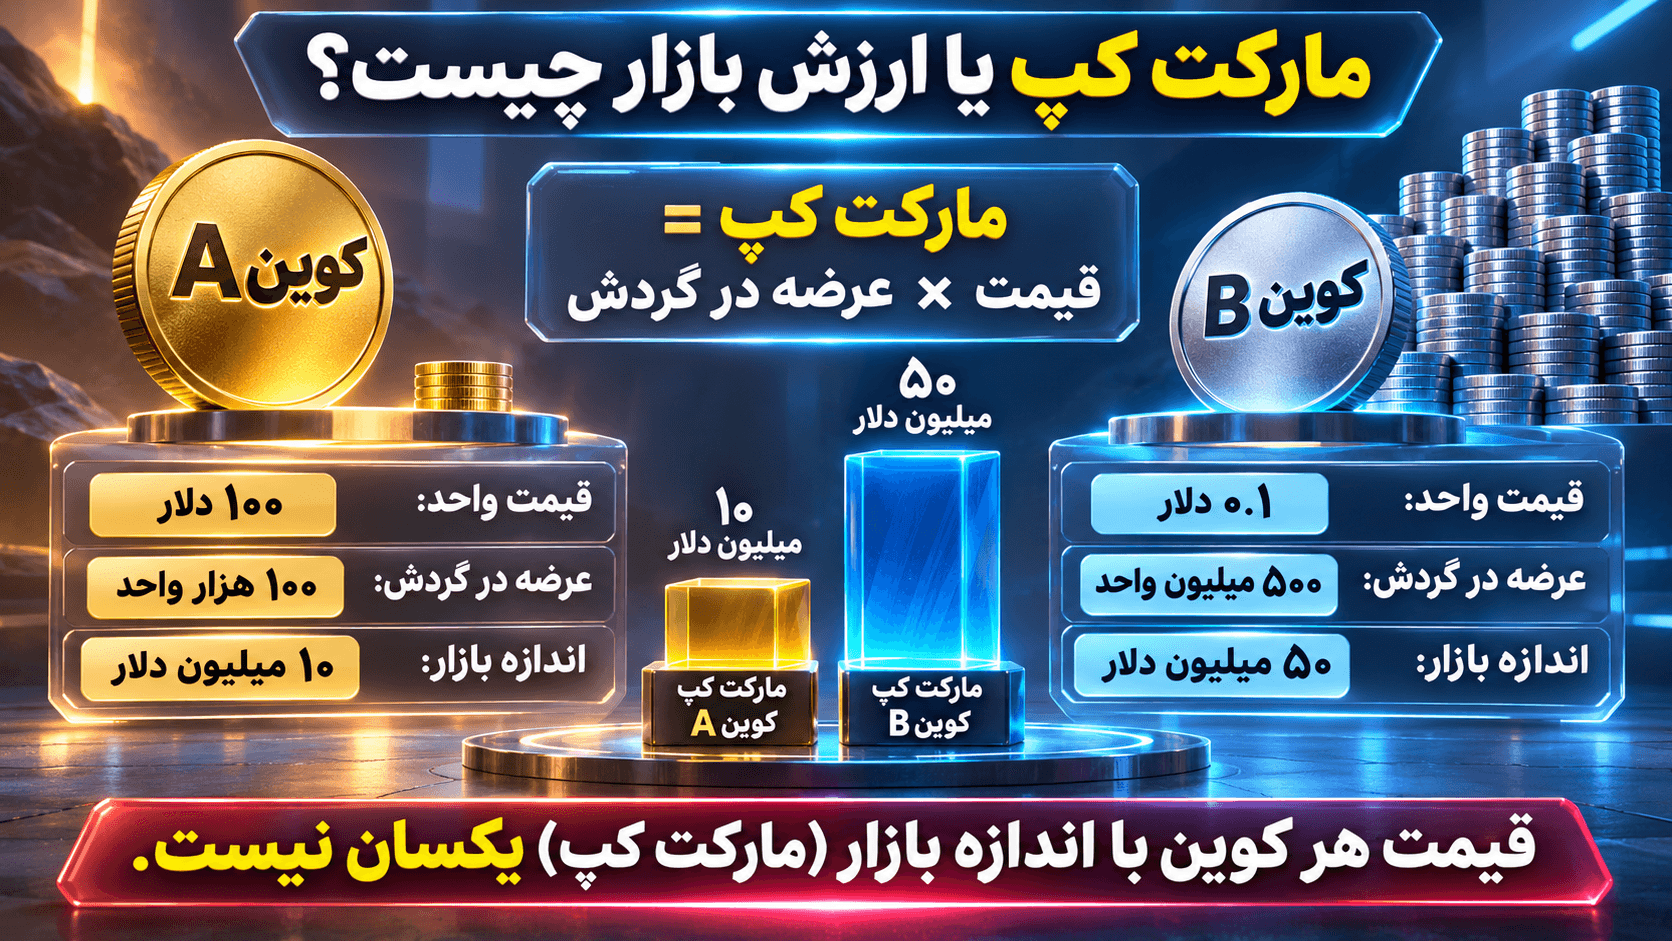
ارزی که هر واحد آن ۱۰۰ دلار قیمت دارد، لزوماً از ارزی با قیمت ۰٫۱ دلار بزرگتر نیست. برای نمونه، رمزارز فرضی الف با قیمت ۱۰۰ دلار و ۱۰۰ هزار واحد در گردش، ارزش بازاری برابر ۱۰ میلیون دلار دارد. رمزارز فرضی ب با قیمت ۰٫۱ دلار و ۵۰۰ میلیون واحد در گردش، مارکت کپی برابر ۵۰ میلیون دلار خواهد داشت. قیمت کمتر، بهخودیخود به معنای «ارزانتر بودن از نظر ارزشگذاری» نیست.
خیر. در یک بازار کمعمق ممکن است معامله چند واحد با قیمت بالاتر، قیمت مرجع آخرین معاملات را جابهجا کند؛ سپس همان قیمت در تمام عرضه در گردش ضرب میشود. بنابراین تغییر ۱۰۰ میلیون دلاری مارکت کپ لزوماً به معنی ورود ۱۰۰ میلیون دلار وجه نقد نیست. این تفاوت هنگام ارزیابی توکنهای کممعامله بسیار مهم است.
خیر. رتبه بالاتر معمولاً به معنی ارزشگذاری بازار بزرگتر در دامنه داده همان منبع است، نه تضمین شفافیت تیم، امنیت قرارداد هوشمند یا کیفیت محصول. حتی داراییهای بزرگ میتوانند نوسان شدید، ریسک مقرراتی یا مشکلات عملیاتی داشته باشند. برای سنجش اعتماد، علاوه بر مارکت کپ باید مالکیت توکنها، امکان فروش با حجم مناسب و اطلاعات قابلراستیآزمایی پروژه بررسی شود.
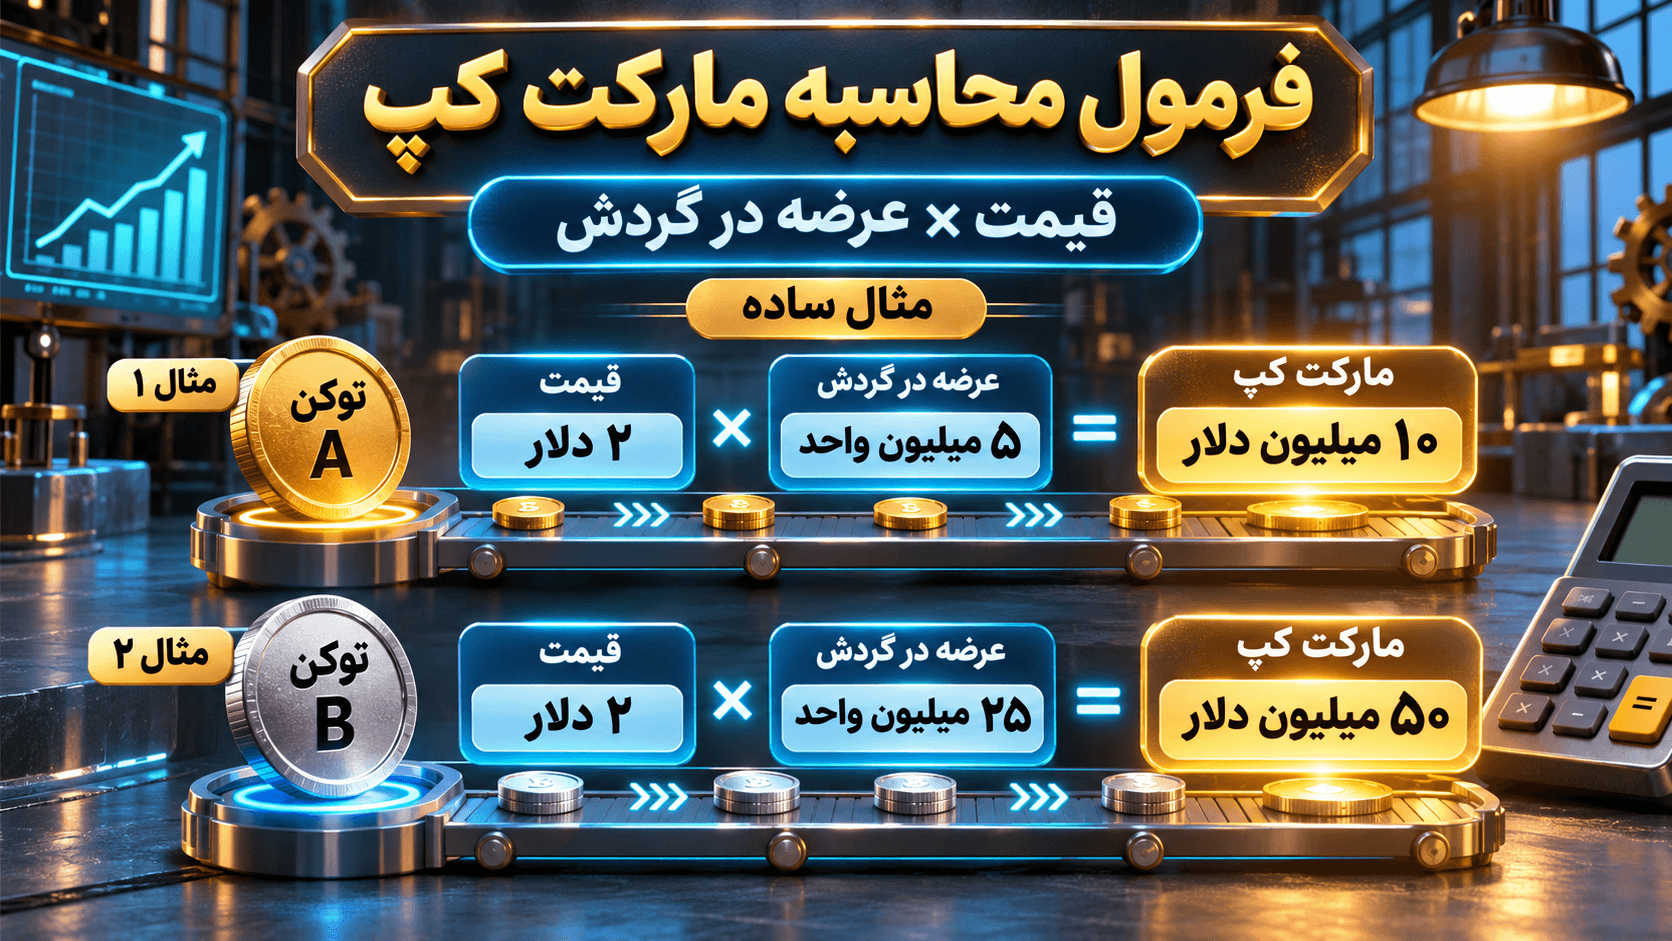
فرمول پایه چنین است: مارکت کپ = قیمت فعلی هر واحد × عرضه در گردش. قیمت و عرضه باید به یک زمان و یک تعریف آماری تعلق داشته باشند؛ ترکیب قیمت امروز با عرضه متعلق به ماه گذشته نتیجه دقیقی نمیدهد. واحد رایج نمایش، دلار است، اما همان محاسبه را میتوان با ارز مرجع دیگری نیز انجام داد.
فرض کنید قیمت یک توکن فرضی ۲ دلار و عرضه در گردش آن ۲۵ میلیون واحد باشد. مارکت کپ برابر ۵۰ میلیون دلار میشود. اگر قیمت به ۲٫۴ دلار برسد و عرضه ثابت بماند، مارکت کپ به ۶۰ میلیون دلار افزایش پیدا میکند. این رشد ۱۰ میلیون دلاری، اثبات ورود ۱۰ میلیون دلار نقدینگی جدید نیست؛ فقط تغییر ارزشگذاری حاصل از فرمول است.
در مثال قبل، اگر قیمت ۲ دلار ثابت بماند اما یک میلیون توکن جدید وارد عرضه در گردش شود، مارکت کپ به ۵۲ میلیون دلار میرسد. در عمل، آزادسازی توکنها ممکن است روی قیمت هم اثر بگذارد و هیچیک از دو متغیر لزوماً ثابت نمیمانند. بنابراین بررسی نمودار ارزش بازار بدون تاریخچه عرضه، ممکن است تصویر ناقصی از روند بدهد.
این سه اصطلاح پایه محاسبه را روشن میکنند. همه داراییها عرضه حداکثری مشخص ندارند؛ همچنین بخشی از توکنهای ایجادشده ممکن است قفل، خزانهداریشده یا برای تیم و سرمایهگذاران اولیه کنار گذاشته شده باشد. اختلاف روش شمارش توکنهای قفل یا پلزده باعث میشود دو ارائهدهنده داده گاهی ارزش بازار متفاوتی نشان دهند.
برآورد تعداد واحدهایی است که طبق تعریف مرجع داده برای عموم بازار در دسترس به شمار میروند. الزاماً تمام توکنهای ایجادشده یا تمام موجودی کیف پولها را شامل نمیشود. برای بررسی دقت عدد باید سیاست منبع درباره توکنهای قفلشده، تخصیصهای تیم و توکنهای نماینده در شبکههای مختلف را خواند.
معمولاً تعداد واحدهای ایجادشده پس از کسر واحدهای نابودشده طبق روش همان پروژه یا منبع داده است؛ ممکن است بخش بزرگی از آن هنوز آزاد یا قابلمعامله نباشد. به همین دلیل ضرب مستقیم عرضه کل در قیمت، لزوماً مارکت کپ رایج رتبهبندی را به دست نمیدهد.
سقف برنامهریزیشده یا پروتکلی برای کل واحدهایی است که امکان ایجادشان وجود دارد، در صورت تعریف چنین سقفی. برخی پروژهها سقف قطعی ندارند و توکنومیک آنها میتواند شامل تورم، سوزاندن یا تغییر سیاست انتشار باشد. اگر برای یک دارایی حداکثر عرضه معتبر تعریف نشده، نباید عدد دلخواه جایگزین آن کرد.
FDV یا Fully Diluted Valuation ارزشگذاری فرضی در حالتی است که عرضه مبنای «رقیقشده» با قیمت امروز سنجیده شود. بسته به ارائهدهنده داده، مبنا میتواند حداکثر عرضه یا عرضه کل باشد؛ قبل از نقل عدد، باید تعریف آن منبع را مشخص کنید. FDV پیشبینی قیمت آینده یا درآمدی که پروژه دریافت خواهد کرد نیست.
فرض کنیم یک دارایی ۲۰ میلیون واحد در گردش، حداکثر عرضه ۱۰۰ میلیون واحد و قیمت ۰٫۵ دلار داشته باشد. مارکت کپ فعلی ۱۰ میلیون دلار و FDV بر مبنای حداکثر عرضه ۵۰ میلیون دلار است. نسبت FDV به مارکت کپ، پنج برابر میشود. این اختلاف نشان میدهد عرضه فعلی بخش کوچکی از سقف فرضی است، ولی نمیگوید تمام واحدهای باقیمانده چه زمانی وارد بازار میشوند.
| معیار | مبنای محاسبه | مثال فرضی | کاربرد اصلی |
|---|---|---|---|
| مارکت کپ | قیمت × عرضه در گردش | ۱۰ میلیون دلار | مقایسه اندازه فعلی بازار |
| ارزش کل عرضه ایجادشده | قیمت × عرضه کلِ تعریفشده | وابسته به تعداد توکن ایجادشده | بررسی فاصله عرضه موجود و آزاد |
| FDV با حداکثر عرضه | قیمت × حداکثر عرضه | ۵۰ میلیون دلار | بررسی سناریوی رقیقشدن در فرض قیمت ثابت |
اگر مقدار زیادی توکن هنوز قفل باشد، آزادسازی تدریجی آنها میتواند فشار عرضه ایجاد کند. بااینحال، تنها نسبت FDV به مارکت کپ برای نتیجهگیری کافی نیست: زمانبندی آزادسازی، سهم تیم، نقدینگی، تقاضا و کاربرد واقعی توکن را نیز باید بررسی کرد. رقیقشدن عرضه الزاماً افت فوری قیمت نیست، همانطور که بیاهمیت هم نیست.
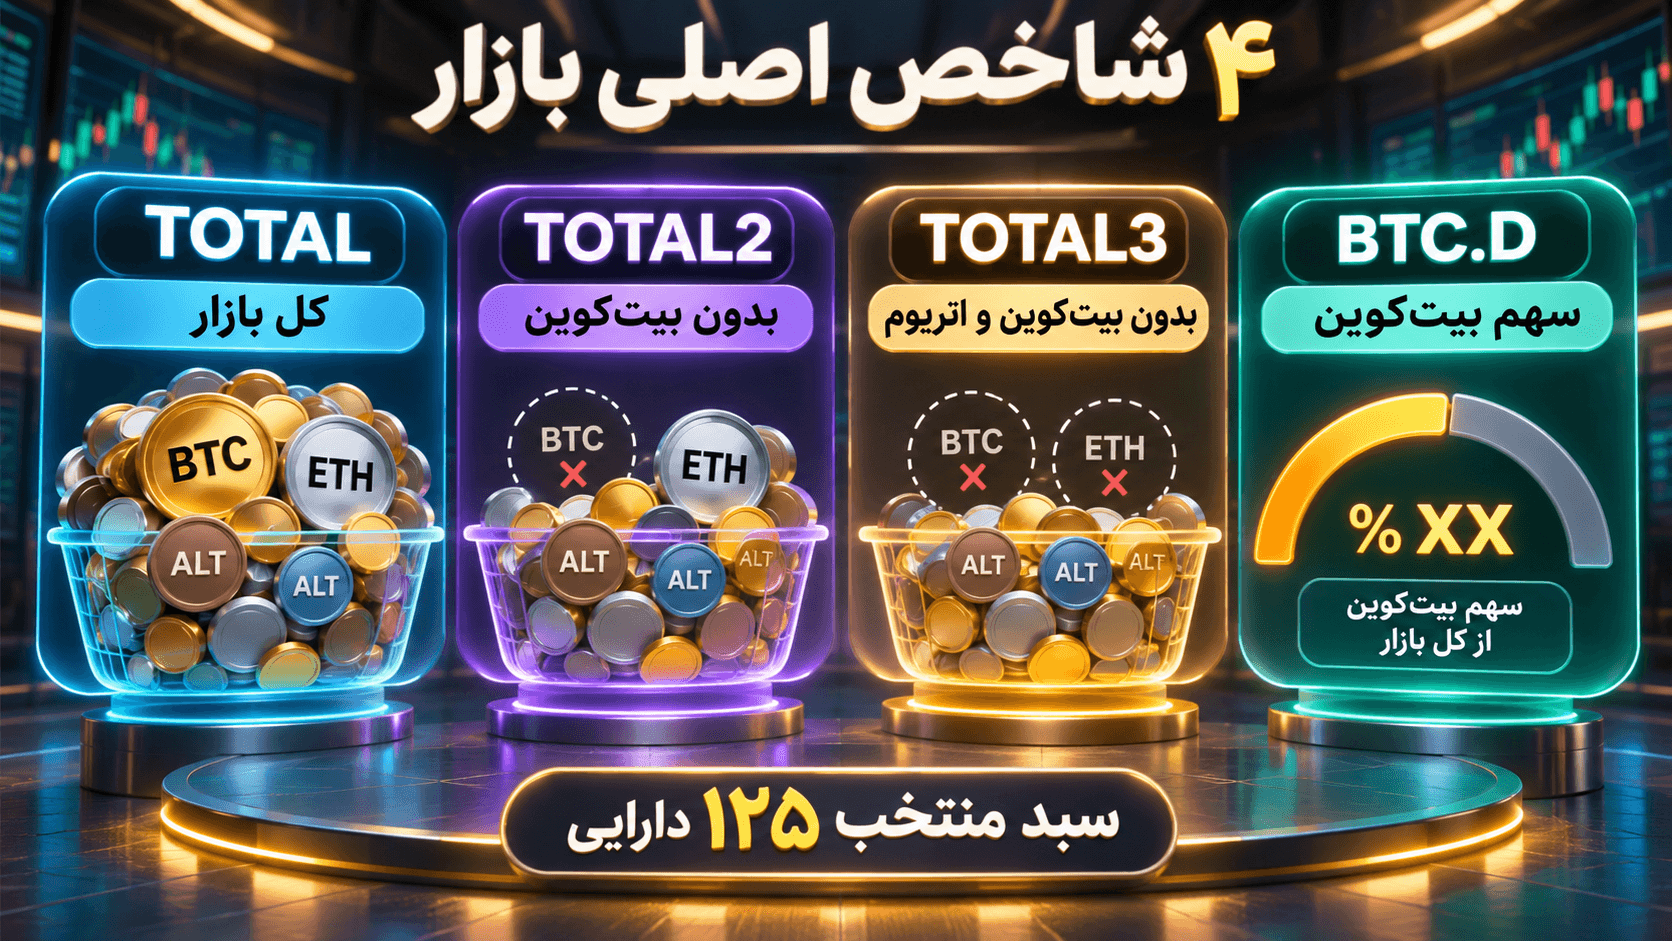
این چهار نمایش برای پاسخ به پرسشهای متفاوت ساخته شدهاند. در نمودارهای CRYPTOCAP، شاخصهای TOTAL و مشتقات آن بر پایه مجموعه منتخب رمزارزهای همان ارائهدهنده محاسبه میشوند؛ برای مثال مستندات TradingView از مجموعه ۱۲۵ دارایی برتر در این نمادها سخن میگوید. پس عدد نمودار یک سایت را بدون بررسی روش پوشش داده، «کل تمام توکنهای جهان» ننامید.
TOTAL مجموع مارکت کپ داراییهای مشمول شاخص است. افزایش آن نشان میدهد ارزشگذاری مجموع آن سبد بالا رفته، اما مشخص نمیکند همه ارزها رشد کردهاند یا چه مقدار پول تازه وارد شده است. گاهی رشد چند دارایی بزرگ میتواند تغییر شاخص را توضیح دهد، حتی زمانی که بسیاری از توکنهای کوچک در حال افت هستند.
TOTAL2 ارزش بازار سبد منتخب را با حذف بیتکوین نشان میدهد، نه نسبت بازار بیتکوین به کل و نه نرخ رشد یک ارز خاص. این شاخص برای دنبالکردن ارزشگذاری مجموع دیگر رمزارزها استفاده میشود. بهتر است همزمان قیمت و جهت خود بیتکوین و تغییر ترکیب داراییهای مشمول شاخص بررسی شود.
TOTAL3 در همان چارچوب، ارزش بازار داراییهای منتخب بهجز بیتکوین و اتریوم را نمایش میدهد. افت یا رشد آن نشانه تغییر ارزشگذاری جمعی این بخش است، نه تأیید قطعی «فصل آلتکوینها». شاخصهای تازهتری با پسوند ES نیز وجود دارند که استیبلکوینها را حذف میکنند؛ TOTAL3 عادی را با TOTAL3ES اشتباه نگیرید.
BTC.D درصد سهم مارکت کپ بیتکوین از TOTAL همان ارائهدهنده است. فرمول آن ۱۰۰ × مارکت کپ بیتکوین ÷ TOTAL است. اگر ارزش بازار بیتکوین در یک مثال فرضی ۶۰۰ میلیارد دلار و TOTAL یک تریلیون دلار باشد، دامیننس برابر ۶۰ درصد است. کاهش دامیننس ممکن است به دلیل رشد سریعتر سایر داراییها یا افت نسبی بیتکوین رخ دهد؛ بهتنهایی درباره صعود یا سقوط قیمت حکم نمیدهد.
| شاخص | چه چیزی را نشان میدهد؟ | برداشت اشتباه رایج |
|---|---|---|
| TOTAL | ارزش بازار مجموعه منتخب رمزارزها | پول نقدی که وارد همه بازار شده |
| TOTAL2 | ارزش بازار همان مجموعه بدون BTC | دامیننس یک آلتکوین یا نرخ رشد آن |
| TOTAL3 | ارزش بازار همان مجموعه بدون BTC و ETH | ارزش بازارِ فقط توکنهای کوچک یا الزاماً بدون استیبلکوین |
| BTC.D | سهم درصدی BTC از TOTAL | تضمین شروع آلتسیزن یا سیگنال قطعی خرید |
اشتباه گرفتن این سه مفهوم میتواند در معامله داراییهای کمعمق پرهزینه باشد. ارزش بازار، حاصل یک فرمول ارزشگذاری است؛ حجم معاملات تعداد یا ارزش معاملات انجامشده در یک بازه را میسنجد؛ نقدینگی به امکان انجام خرید یا فروش در اندازه مشخص با اثر قیمتی قابلقبول مربوط میشود.
اگر بخواهید مقدار قابلتوجهی از یک توکن را بفروشید، مهم است چه تعداد سفارش خرید با چه فاصلهای از قیمت مرجع وجود دارد. ممکن است توکن در یک سامانه آماری مارکت کپ بالایی داشته باشد اما با فروش نسبتاً کم، قیمت آن بهشدت پایین برود. برای ارزیابی باید عمق بازار، اختلاف قیمت خرید و فروش، کیفیت بازارهای فعال و تمرکز نقدینگی بررسی شود.
حجم ۲۴ساعته درباره فعالیت معاملاتی دوره اخیر اطلاع میدهد، نه اینکه چه مقدار پول برای همیشه وارد پروژه شده است. حجم گزارششده ممکن است بین بازارهای مختلف جمع زده شود و کیفیت دادهها متفاوت باشد. برای داراییهای کمعمق، تغییرات غیرمعمول حجم یا قیمت باید با داده چند منبع معتبر تطبیق داده شود.
برخی تحلیلگران برای مقایسه فعالیت نسبی داراییها، حجم ۲۴ساعته را بر مارکت کپ تقسیم میکنند. این نسبت فقط یک سرنخ است، نه آزمون قطعی سلامت بازار یا نشانه خرید. عدد بالا ممکن است حاصل فعالیت زیاد واقعی، نوسان شدید یا داده کمکیفیت باشد؛ عدد پایین نیز به معنی بیارزش بودن پروژه نیست.
اصطلاحهای بزرگ، متوسط، کوچک و بسیار کوچک برای مرتبسازی داراییها مفیدند؛ اما حد و مرز عددی جهانی و ثابت ندارند. با بزرگ یا کوچک شدن کل بازار و تفاوت روش ارائهدهنده، مرزهای عملی نیز عوض میشوند. بنابراین اگر یک منبع رمزارزی را «Large Cap» و منبع دیگر «Mid Cap» نامید، ابتدا تعریف هر دو را مقایسه کنید.
معمولاً شناختهشدهتر و در بازارهای بیشتری معامله میشوند؛ بااینحال هیچ ضمانتی برای نقدشوندگی کافی در همه ساعات، رشد قیمت یا امنیت سرمایه وجود ندارد. مقایسه تغییرات عرضه و کیفیت بازار همچنان لازم است.
ممکن است از نظر محصول یا جامعه کاربری در حال رشد باشند، اما نوسان، تمرکز مالکیت و فاصله قیمت سفارشها میتواند بیشتر باشد. تنها به امید اینکه «کوچک است و چند برابر میشود» نمیتوان تصمیم منطقی گرفت؛ قفل توکنها، موجودی کیف پولهای بزرگ و استفاده واقعی اهمیت دارند.
در بازاری که معامله کمی دارد، چند سفارش میتواند قیمت مرجع را تغییر دهد و مارکت کپ ظاهری بزرگی بسازد. پیش از هر تصمیم، باید بررسی کرد آیا واقعاً امکان فروش مقدار موردنظر وجود دارد، قرارداد توکن چه اختیاراتی دارد و داده عرضه چگونه تأیید شده است.
از نظر محاسباتی، قیمت و عرضه در گردش ورودیهای فرمول مارکت کپ هستند. در بحث رفتار بازار، معاملهگران ممکن است از اندازه ارزش بازار بهعنوان یکی از معیارهای مقایسه ریسک استفاده کنند؛ اما چنین استفادهای رابطه علت و معلولی ساده و دائمی ایجاد نمیکند. ادعای «اگر مارکت کپ دو برابر شود، حتماً همین میزان پول وارد شده» نادرست است.
اگر قیمت یک توکن ۲۰ درصد بالا برود و عرضه در گردش تغییری نکند، مارکت کپ آن هم ۲۰ درصد افزایش مییابد. اما اگر همزمان توکنهای جدیدی آزاد شوند، درصد تغییر مارکت کپ با درصد تغییر قیمت یکسان نخواهد بود. هنگام مقایسه دو تاریخ، هر دو متغیر را کنار هم ثبت کنید.
برای رشد یک دارایی تنها اندازه فعلی مهم نیست؛ تقاضای واقعی، نقدینگی، رقابت، شرایط کلان، مقررات، عرضه جدید و رفتار دارندگان عمده هم اثر دارند. حتی وقتی یک پروژه کوچک از نظر ریاضی ظرفیت رشد بیشتری به نظر برسد، احتمال زیان سنگین یا از دست رفتن امکان فروش میتواند بالا باشد.
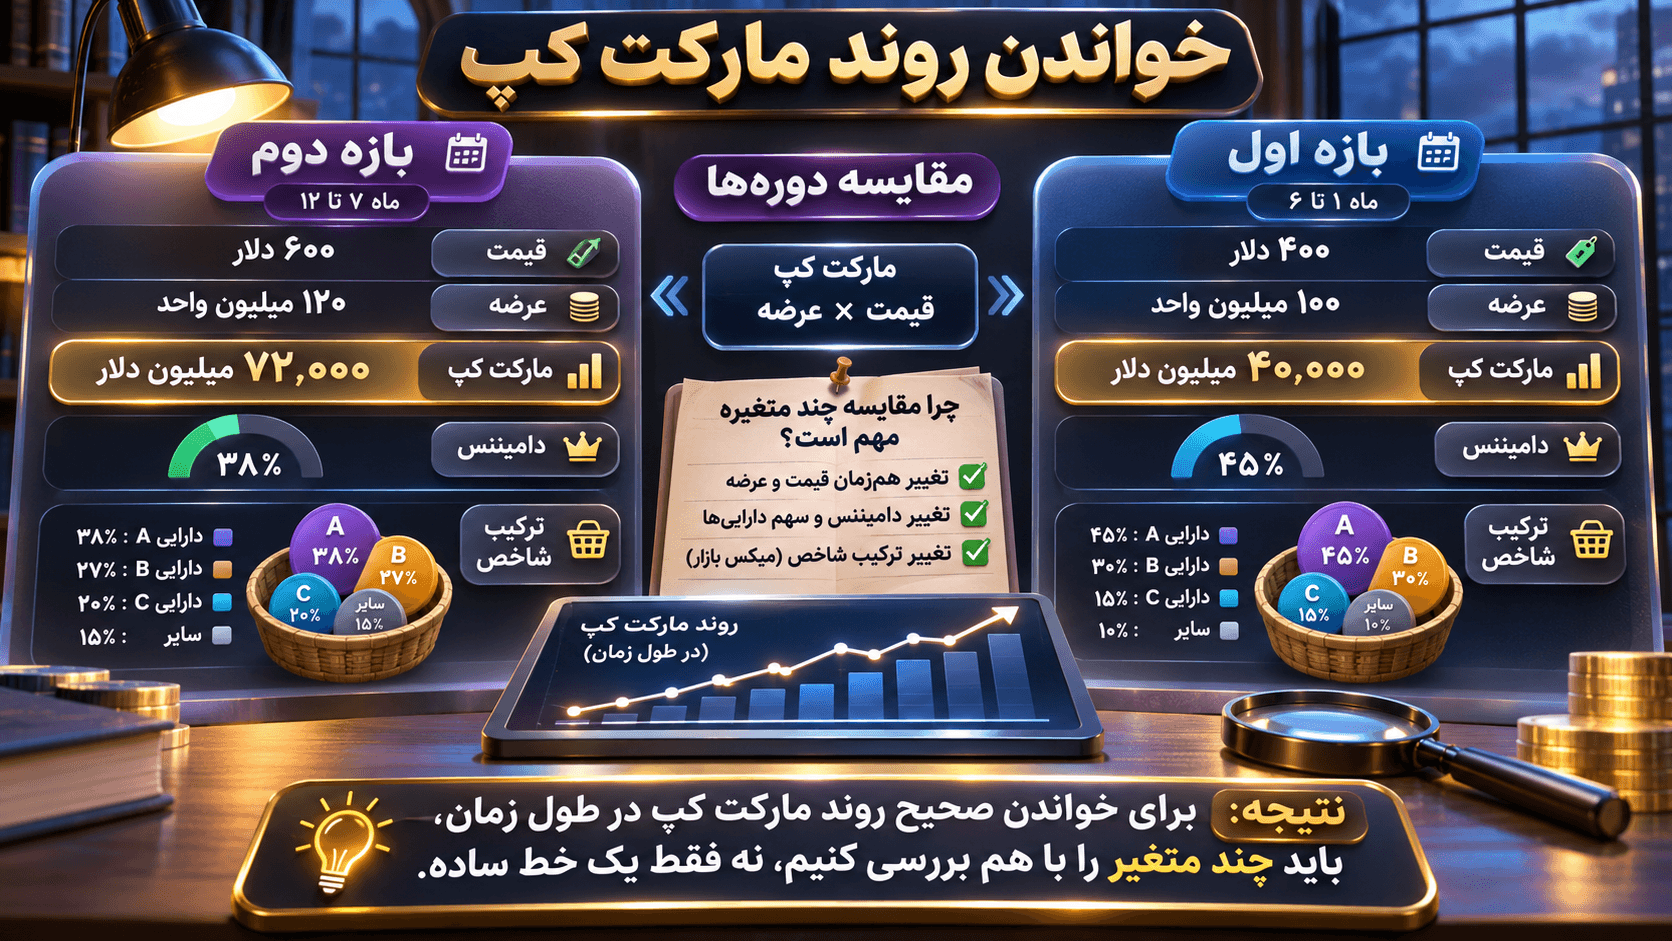
برای تحلیل روند، بازه زمانی، ارز مرجع، روش محاسبه عرضه و سبد داراییهای مشمول شاخص را ثابت نگه دارید. تغییر ناگهانی عدد یک نمودار لزوماً به معنی ورود سرمایه نیست: بازبینی عرضه در گردش یک توکن بزرگ یا تغییر ترکیب فهرست داراییها هم میتواند موجب جهش آماری شود.
برای هر تاریخ، قیمت، عرضه در گردش و مارکت کپ را ثبت کنید؛ سپس مشخص کنید تغییر ارزش بازار عمدتاً از قیمت آمده یا عرضه. اگر از TOTAL یا TOTAL2 استفاده میکنید، نام نماد و روش محاسبه سبد را هم یادداشت کنید. اعداد تاریخی بدون تاریخ ثبت و منبع، برای بهروزرسانی مقاله در سالهای بعد قابل اتکا نیستند.
خیر. دامیننس نسبت دو عدد متغیر است؛ ممکن است با افت بیتکوین و افت کمتر سایر داراییها هم پایین بیاید. برای تفسیر بهتر، TOTAL2، TOTAL3، تغییرات قیمت نسبی و حجم معاملات را کنار هم ببینید. تنها یک نمودار درصدی برای تشخیص پایان یک چرخه بازار کافی نیست.
مرجع مناسب باید قیمت مرجع، عرضه در گردش، تاریخ بهروزرسانی و سیاست شمارش توکنها را مشخص کند. برای نمودار شاخصهای کلی نیز تعریف دقیق نماد و تعداد داراییهای مشمول ضروری است. گاهی اختلاف داده دو سایت ناشی از خطا نیست و از تعریف متفاوت عرضه یا بازه نمونهگیری ناشی میشود.
اول قیمت هر واحد و ارز مرجع را بررسی کنید. دوم مطمئن شوید ارزش بازار با عرضه در گردش محاسبه شده، نه کل یا حداکثر عرضه. سوم سهم توکنهای قفلشده، زمانبندی آزادسازی و تراکنشپذیری واقعی را بررسی کنید. چهارم حجم و عمق معاملات را ببینید. پنجم ارقام غیرعادی را با منبع دوم و توضیحات روششناسی مقایسه کنید.
فرض کنید دو توکن مارکت کپ یکسان دارند. توکن اول عرضه نسبتاً گسترده و حجم معاملات عادی دارد؛ توکن دوم سهم بزرگی از عرضه را در چند آدرس و آزادسازی نزدیک متمرکز کرده است. عدد مارکت کپ به تنهایی این تفاوت را نشان نمیدهد. تصمیم محتاطانه با بررسی توکنومیک، نقدینگی و اسناد معتبر آغاز میشود، نه با انتخاب خودکار توکنی که رتبه پایینتری دارد.
مارکت کپ برای مقایسه اندازه ارزشگذاری رمزارزها مفید است، اما عددی از جنس «قیمت × عرضه در گردش» باقی میماند. برای قضاوت درباره یک دارایی، آن را کنار FDV، برنامه آزادسازی توکنها، عمق بازار، حجم معاملات و وضعیت پروژه بخوانید. در سطح بازار نیز TOTAL، TOTAL2، TOTAL3 و BTC.D به چهار پرسش متفاوت پاسخ میدهند؛ هیچکدام بهتنهایی زمان خرید یا فروش را تعیین نمیکنند.
قیمت فعلی هر واحد در عرضه در گردش همان دارایی ضرب میشود. برای محاسبه باید قیمت و عرضه مربوط به یک زمان و یک روش داده باشند.
خیر. مارکت کپ ارزشگذاری محاسباتی است؛ نقدینگی نشان میدهد چه حجمی را میتوان با اثر قیمتی محدود خرید یا فروخت.
اختلاف قیمت مرجع، زمان بهروزرسانی یا سیاست شمارش عرضه در گردش، توکنهای قفل و داراییهای پلزده میتواند باعث تفاوت شود.
مارکت کپ بر عرضه در گردش تکیه دارد. FDV ارزشگذاری فرضی با عرضه کل یا حداکثر عرضه طبق روش ارائهدهنده داده است، با فرض ثابت بودن قیمت فعلی.
در نمودارهای متداول CRYPTOCAP، ارزش بازار مجموعه منتخب رمزارزها بهجز بیتکوین است؛ شاخص رشد یک کوین خاص نیست.
TOTAL3 علاوه بر بیتکوین، اتریوم را نیز از مجموعه منتخب کنار میگذارد. برای حذف استیبلکوینها باید شاخصهای مخصوص این کار را بررسی کرد.
خیر. دامیننس یک نسبت است و ممکن است حتی در بازاری نزولی کاهش یابد. باید تغییرات قیمت و شاخصهای ارزش بازار را هم دید.
نه لزوماً. ارزش بازار پایین میتواند با ریسک نقدشوندگی، تمرکز مالکیت و نوسان بیشتر همراه باشد. هیچ طبقهبندی ارزش بازاری بهتنهایی توصیه سرمایهگذاری نیست.