تحلیل فاندامنتال یا تحلیل بنیادی ارز دیجیتال روشی برای سنجش کیفیت، دوام و ارزشگذاری یک شبکه یا پروژه است؛ روشی که میپرسد دارایی دقیقاً چه مشکلی را حل میکند، چه کسانی از آن استفاده میکنند، چه هزینهای برای حفظ امنیت دارد، عرضه توکن چگونه تغییر میکند و آیا قیمت بازار با شواهد موجود سازگار است. در این روش بهجای تکیه بر ظاهر نمودار، فرضیهای درباره آینده پروژه میسازیم و آن را با دادههای قابل بررسی میآزماییم. در مسیر یادگیری میتوانید از مطالب آموزشی یک صرافی رمز ارز شروع کنید؛ اما قبل از هر خرید ارز دیجیتال، مقایسه دادهها با قیمت ارز دیجیتال فقط یک بخش از تصمیم است، نه تمام آن.
برای روشنشدن موضوع، بیتکوین را در نظر بگیرید: قواعد عرضه و امنیت شبکه را میتوان از منابع فنی بررسی کرد، اما هیچیک قیمت فردای آن را تضمین نمیکند. بنابراین مشاهده قیمت بیتکوین و بررسی شرایط خرید بیتکوین باید پس از شناخت فرضیه سرمایهگذاری، نقدشوندگی و ریسک انجام شود. در اتریوم نیز صرف رشد استفاده از شبکه معادل رشد قطعی ارزش دارایی نیست؛ برای مقایسه قیمت اتریوم یا ارزیابی خرید اتریوم باید نقش اتر در کارمزد، سازوکار عرضه و ریسکهای فنی را هم دید.
دوجکوین مثال دیگری است: نمیتوان صرفاً به دلیل نداشتن ساختار یک شرکت سهامی، آن را «فاقد هرگونه ارزش» دانست؛ از طرف دیگر محبوبیت اجتماعی هم مدل ارزشگذاری قابل اتکا نمیسازد. بررسی قیمت دوجکوین و تصمیم درباره خرید دوجکوین باید استفاده واقعی، عمق بازار، انتشار واحدهای جدید و ریسک تمرکز را هم لحاظ کند. قیمت هدف قطعی یا عبارتهایی مانند «در این عدد قطعاً ارزان است» جایگاهی در ارزیابی بنیادی ندارند.
تحلیل فاندامنتال ارز دیجیتال چیست؟
تحلیل بنیادی مجموعهای از پرسشهای منظم درباره ارزش اقتصادی، کیفیت اجرایی و پایداری یک دارایی است. خروجی آن معمولاً یک گزارش فرضیهمحور است، نه یک عدد جادویی به نام «ارزش ذاتی». برای برخی پروتکلهای دارای درآمد و سازوکار روشن انتقال ارزش به دارنده توکن، میتوان سناریوهای مالی مدلسازی کرد؛ برای داراییهای پولی یا توکنهای فاقد حق جریان نقدی، چنین مدلی بسیار نامطمئنتر است. دو تحلیلگر میتوانند بر دادههای یکسان توافق کنند و بهدلیل فرض متفاوت درباره نرخ پذیرش یا ریسک، به نتیجه متفاوت برسند.
تحلیل بنیادی با «ارزش ذاتی قطعی» تفاوت دارد
در سهام، گاهی از جریان نقدی تنزیلشده استفاده میشود؛ اما دارنده بسیاری از رمزارزها مالک سهم شرکت، سود تقسیمی یا ادعای حقوقی بر درآمد پروژه نیست. باید جداگانه مشخص شود ارزش ایجادشده برای کاربران چگونه ــ یا اصلاً آیا ــ به ارزش اقتصادی خود توکن منتقل میشود. شبکهای پرکاربر ممکن است توکنی با تقاضای ضعیف، انتشار بالا یا حقوق اقتصادی محدود داشته باشد. به همین دلیل حتی برآوردهای دقیق ظاهری نیز باید با سناریو، مفروضات و دامنه خطا همراه باشند.
چرا در بازار رمزارز مهم است؟
تاریخچه کوتاه بسیاری از پروژهها، تغییر سریع فناوری، نقدشوندگی ناپایدار و خطرهای قرارداد هوشمند باعث میشود فقط قیمت یا تبلیغات برای تصمیم کافی نباشد. تحلیل بنیادی جلوی همه زیانها را نمیگیرد؛ ارزش آن در این است که پیش از ورود سرمایه، سؤالهای مهم و نقاط ابطال فرضیه را روشن میکند. اگر دادهای دردسترس نیست یا قابل تأیید نیست، باید آن را در گزارش «نامشخص» ثبت کرد، نه اینکه با حدس جای خالی را پر کرد.
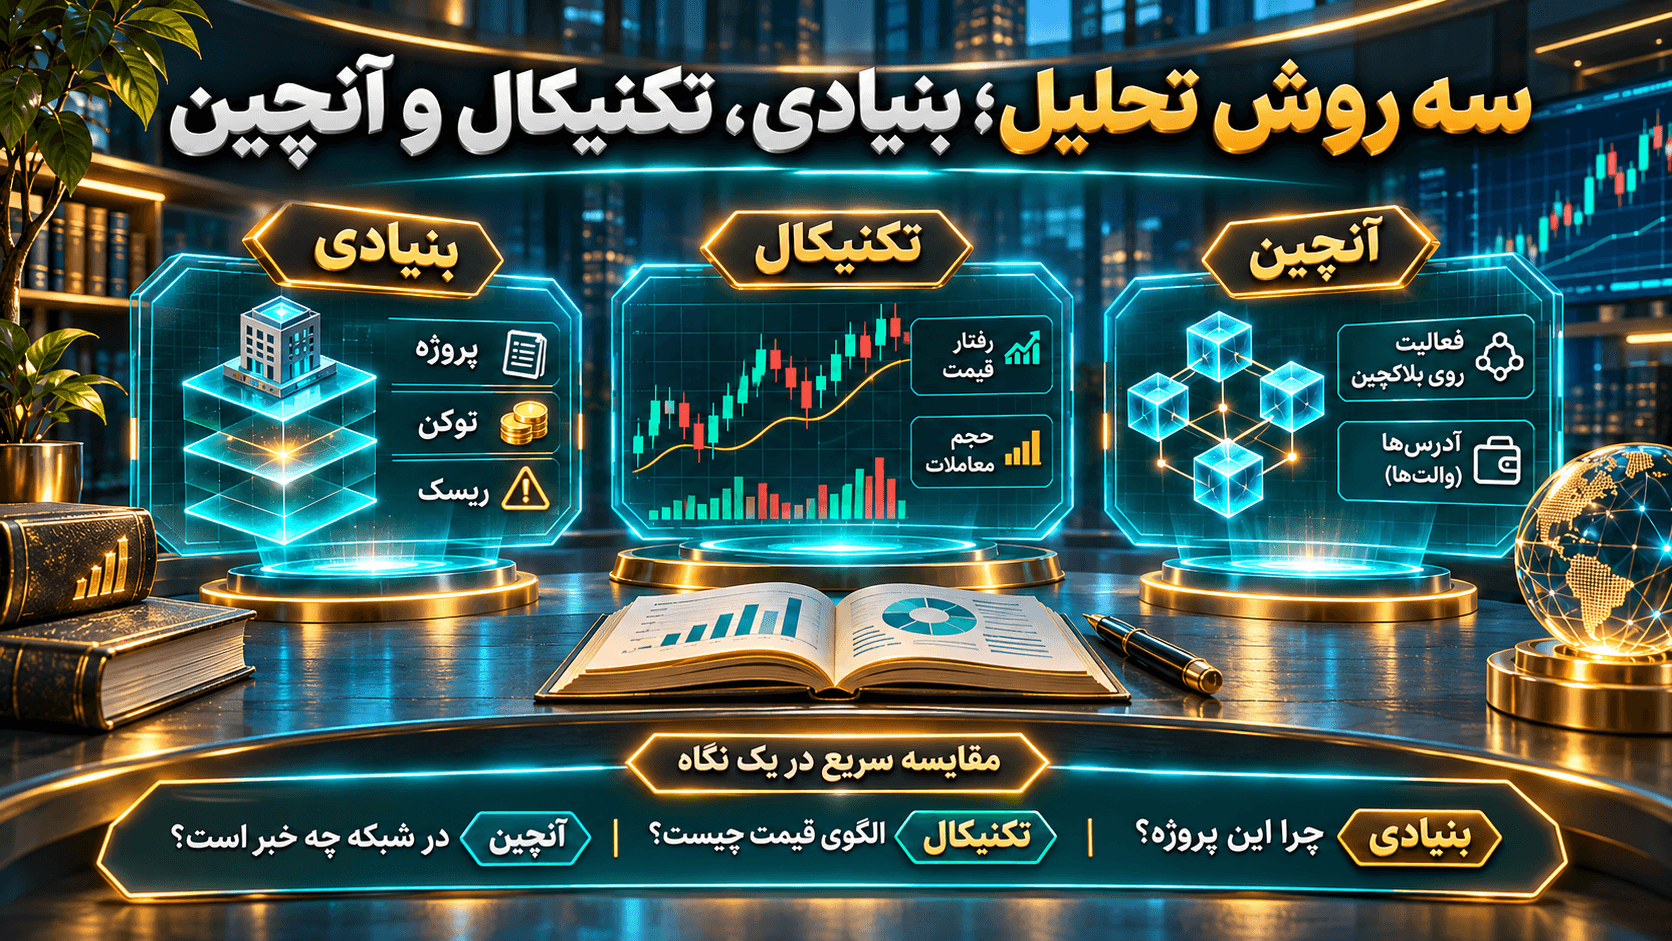
سه روش تحلیل؛ بنیادی، تکنیکال و آنچین
این روشها رقیب انحصاری یکدیگر نیستند و به پرسشهای متفاوت پاسخ میدهند. تحلیل بنیادی میپرسد «آیا این دارایی از نظر اقتصادی و فنی قابل دفاع است؟»؛ تحلیل تکنیکال رفتار قیمت و حجم معامله را در نمودار مطالعه میکند؛ تحلیل آنچین دادههای ثبتشده در شبکه، مانند تراکنشها یا فعالیت آدرسها، را میسنجد. هیچکدام بهتنهایی نتیجه قطعی تولید نمیکنند.
| رویکرد | سؤال مرکزی | داده نمونه | محدودیت |
|---|
| بنیادی | پروژه و توکن چقدر دوام و توجیه اقتصادی دارند؟ | محصول، هزینه امنیت، عرضه، کاربران، درآمد | مفروضات و مدل ارزشگذاری نامطمئن |
| تکنیکال | رفتار قیمت و نقدشوندگی چه الگویی نشان میدهند؟ | کندل، حجم، روند، نوسان | تکیه بر تاریخچه و خطای سیگنال |
| آنچین | در خود شبکه چه فعالیتی ثبت شده است؟ | آدرس فعال، انتقال، کارمزد، عرضه | آدرس معادل فرد نیست؛ طبقهبندی داده خطا دارد |
تحلیل آنچین میتواند یکی از ورودیهای تحلیل بنیادی باشد؛ اما گزارش مستقلی از رفتار شبکه است و نباید با بررسی محصول، مدل کسبوکار یا توکنومیکس یکسان گرفته شود. به همین ترتیب، یافتن نقطه ورود در نمودار جایگزین پاسخ به سؤال «چرا این دارایی؟» نیست.
مرحله اول: مسئله، محصول و تقاضای واقعی را بشناسید
پیش از نگاهکردن به مارکتکپ، در یک جمله بنویسید پروژه چه مسئلهای را برای چه گروهی حل میکند. اگر توضیح فقط شامل واژههای کلی مانند «انقلاب»، «نوآوری» و «آینده مالی» باشد، هنوز موضوع روشن نشده است. سپس بررسی کنید آیا محصول قابل استفاده است یا تنها یک نقشه راه منتشر شده؛ کاربران واقعی چه عملی انجام میدهند و برای استفاده چه هزینهای میپردازند.
استفاده واقعی با تعداد دنبالکننده متفاوت است
تعداد اعضای شبکه اجتماعی یا نصب برنامه میتواند نشانه اولیه آگاهی از برند باشد، اما بهتنهایی کیفیت استفاده را اثبات نمیکند. برای خدمات مالی غیرمتمرکز باید میان سپردهگذاری با مشوق موقت، کاربر تکرارشونده و فعالیت اقتصادی ارگانیک تفاوت گذاشت. برای شبکههای زیرساختی، توسعهدهندگان فعال، پایداری ابزارها و هزینه استفاده مهماند؛ برای شبکه پرداخت، پذیرش و قابلیت تسویه نیز اهمیت دارند.
درآمد پروتکل و درآمد دارنده توکن یک چیز نیست
پروتکلی ممکن است کارمزد زیادی دریافت کند، ولی آن مبلغ برای تأمینکنندگان نقدینگی، اپراتورها یا خزانه مصرف شود و حقی به دارنده توکن نرسد. باید مسیر پول را ترسیم کرد: «کاربر چه میپردازد؟ چه کسی دریافت میکند؟ هزینهها چیست؟ آیا توکن نقشی در دریافت یا کاهش عرضه دارد؟» حتی سازوکار سوزاندن توکن نیز افزایش قیمت را تضمین نمیکند؛ تغییر تقاضا میتواند اثر آن را خنثی کند.
مرحله دوم: وایتپیپر، کد و توان اجرای پروژه را ارزیابی کنید
سند فنی برای شناخت هدف و معماری مفید است، اما وعده یا ادعای خود پروژه را نباید بهعنوان نتیجه تأییدشده پذیرفت. نسخه سند، تغییرات بعدی، مخزن کد و قابلیت استفاده محصول را با هم تطبیق دهید. گاهی پروژهای از ابتدا راهبرد خود را عوض کرده است؛ در چنین موردی استناد بدون تاریخ به وایتپیپر نخست گمراهکننده خواهد بود.
نقشه راه؛ وعده را از تحویل جدا کنید
بهجای شمردن تعداد بندهای نقشه راه، سه مورد را بررسی کنید: چه تحویلهایی واقعاً قابل مشاهدهاند؛ چه ویژگیهایی صرفاً در مرحله آزمایشاند؛ و در صورت تأخیر چه پیامدی برای کاربران یا مدل اقتصادی ایجاد میشود. «بهروزرسانی اعلامشده» معادل «راهاندازی موفق» نیست. نتیجه را با تاریخ مشاهده و لینک سند ثبت کنید.
تیم ناشناس لزوماً کلاهبرداری نیست؛ تیم شناختهشده هم تضمین نیست
هویت تیم میتواند امکان پاسخگویی را بیشتر کند، اما معیار یگانه نیست. سابقه توسعه، مشارکت مستقل، شفافیت تصمیمگیری، کنترل چندامضایی و توان رفع رخداد امنیتی گاهی اطلاعات مفیدتری میدهند. در پروژههای متنباز، وجود کد عمومی مزیت است اما بهمعنای ممیزی امنیتی کامل نیست؛ اندازه جامعه توسعه هم بدون کیفیت مشارکت قابل تفسیر نیست.
امنیت فنی و دسترسیهای مدیریتی
بپرسید چه کسی میتواند قرارداد را ارتقا دهد، توکن جدید ایجاد کند، انتقال را متوقف کند یا دارایی را جابهجا کند. مستندات امنیتی اتریوم نشان میدهند نقش مالک و قابلیت ارتقای قرارداد میتوانند نقاط تمرکز و شکست باشند. گزارش ممیزی امنیتی باید از نظر تاریخ، نسخه قرارداد، محدوده بررسی و رفع ایرادها خوانده شود؛ عبارت «Audit شده» بهتنهایی ضمانت ایمنی نیست.
مرحله سوم: توکنومیکس و عرضه را موشکافانه بخوانید
توکنومیکس فقط «تعداد کل سکهها» نیست. باید عرضه در گردش، عرضه کل، عرضه حداکثری در صورت وجود، نرخ ایجاد واحدهای جدید، برنامه آزادسازی، توزیع اولیه و کاربرد واقعی توکن را کنار هم دید. قفلبودن توکن به معنای نابودی آن نیست؛ آزادسازی میتواند عرضه قابل معامله را تغییر دهد و فشار فروش بالقوه بسازد، اما افت قیمت در روز آزادسازی قطعی نیست.
عرضه در گردش، کل و حداکثر چه فرقی دارند؟
«عرضه در گردش» برآورد واحدهای قابل دسترسی در بازار طبق روششناسی منبع داده است؛ «عرضه کل» تعداد واحدهای موجود طبق تعریف همان پروژه یا منبع؛ و «حداکثر عرضه» سقف پروتکلی در صورت تعریفشدن است. روش محاسبه ممکن است میان ارائهدهندگان داده متفاوت باشد. برای بیتکوین سقف عرضه در قواعد پروتکل تعریف شده است؛ در اتر، انتشار و سوزاندن هر دو بر تغییر عرضه اثر میگذارند. این تفاوتها را نباید با یک برچسب واحد «عرضه ثابت» حذف کرد.
تورم، آزادسازی و تمرکز مالکیت
حتی اگر عرضه نهایی از ابتدا مشخص باشد، توزیع زمانبندیشده توکنهای قفلشده ممکن است سهم دارنده فعلی از عرضه در گردش را کاهش دهد. سهم تیم و سرمایهگذاران اولیه، تاریخهای آزادسازی، کیفپولهای خزانه و وجود مجوز ایجاد توکن از نقاط ضروری ممیزی هستند. تمرکز چند آدرس لزوماً تمرکز چند فرد نیست؛ برخی آدرسها متعلق به قرارداد یا امانتدارند و انتساب آنها نیازمند مدرک است.
آیا توکن واقعاً برای استفاده از محصول لازم است؟
وجود یک توکن در کنار محصول به معنای ضروریبودن آن نیست. ممکن است استفادهکننده بتواند خدمت را بدون تقاضای قابل توجه برای توکن دریافت کند؛ یا توکن تنها نقش حاکمیتی محدودی داشته باشد. برعکس در برخی شبکهها دارایی بومی برای پرداخت هزینه اجرای تراکنش لازم است. بهجای شعار «کاربرد فراوان»، مسیر مشخص تقاضا، رقیبهای جایگزین و پایداری مشوقها را بررسی کنید.
مرحله چهارم: ارزش بازار، FDV و نقدینگی را با هم ببینید
ارزش بازار یا مارکتکپ از ضرب قیمت واحد در عرضه در گردش بهدست میآید؛ این عدد «کل پول واردشده» نیست. ارزشگذاری کاملاً رقیقشده یا FDV با فرض وجود یک عرضه گستردهتر ــ مطابق تعریف منبع ــ محاسبه میشود. نسبت بسیار زیاد FDV به مارکتکپ میتواند توجه را به آزادسازیهای آتی جلب کند، اما بهتنهایی ارزشگذاری ارزان یا گران را اثبات نمیکند.
مثال عددی فرضی؛ چرا قیمت واحد گمراهکننده است؟
فرض کنید یک توکن فرضی قیمت ۰٫۲۰ دلار، عرضه در گردش ۲۰۰ میلیون واحد و عرضه مبنای FDV برابر با یک میلیارد واحد دارد. مارکتکپ آن ۴۰ میلیون دلار و FDV فرضی آن ۲۰۰ میلیون دلار میشود. این مقادیر نمونه آموزشی، نه داده یک رمزارز واقعی هستند. اگر آزادسازیهای پیشرو بزرگ باشند و تقاضا ثابت بماند، ریسک رقیقشدن توجه بیشتری میطلبد؛ ولی از همین مثال نمیتوان افت قیمت مشخص یا زمان فروش استخراج کرد.
حجم معاملات با عمق بازار یکسان نیست
حجم روزانه میگوید در دورهای چه مقدار دادوستد گزارش شده؛ نقدشوندگی به امکان معامله با اختلاف قیمت و لغزش قابلقبول مربوط است. یک دارایی میتواند حجم گزارششده زیاد اما عمق سفارش ضعیف یا معاملات مشکوک داشته باشد. اختلاف قیمت خرید و فروش، عمق سفارش در چند فاصله قیمتی، تمرکز بازارها و رفتار بازار هنگام نوسان را کنار حجم مقایسه کنید.
مرحله پنجم: شاخصهای فعالیت و اقتصاد شبکه را بررسی کنید
در شبکههای عمومی میتوان بخشی از فعالیت را از داده زنجیرهای دید. اما تبدیل داده به نتیجه نیازمند تعریف دقیق است: «آدرس فعال» معادل «کاربر یکتا» نیست و تراکنش خودکار، انتقال داخلی یا فعالیت ناشی از مشوق ممکن است ارقام را بالا ببرد. دادههای آنچین در این مقاله فقط بهعنوان شاهد مکمل وارد میشوند؛ شرح روش محاسبه آنها موضوع مستقلی است.
کارمزد، درآمد و هزینه امنیت
تعداد تراکنش بدون هزینه، کیفیت و تقاضای پرداختشده ناقص است. شبکهای با حجم زیاد ولی درآمد اقتصادی اندک ممکن است از نظر مدل امنیت یا پایداری مشوقها مسئله داشته باشد؛ برعکس، بالا بودن کارمزد نیز الزاماً مزیت کاربران نیست. میان کارمزد پرداختی کاربران، درآمد خود پروتکل، پاداش اپراتورها و درآمد احتمالی دارنده توکن تفاوت بگذارید.
TVL و استفاده واقعی از سرمایه
ارزش کل قفلشده یا TVL میتواند برای ارزیابی بخشی از پروتکلهای مالی غیرمتمرکز مفید باشد، اما افزایش آن ممکن است از رشد قیمت داراییهای وثیقه ناشی شود، نه ورود سرمایه تازه. وثیقههای بازاستفادهشده و موقعیتهای چرخهای میتوانند عدد تجمیعی را گمراه کنند. TVL را با کاربر واقعی، درآمد، ترکیب وثیقه و قواعد روششناسی منبع بخوانید؛ این شاخص برای هر پروژهای هم مناسب نیست.
توسعه، تمرکز و تابآوری
نقشه توزیع اعتبارسنجها یا نودها، تمرکز اپراتورهای زیرساختی، وابستگی به یک کلاینت و سابقه قطعیها به ارزیابی کمک میکند. تعداد خام نودها یا تعداد مشارکتکنندگان بدون توجه به استقلال کنترلکنندگان آنها، اندازه کل ریسک را نشان نمیدهد. برای پروژههای مبتنی بر قرارداد هوشمند، وابستگی به اوراکل، پل میانزنجیرهای و کلیدهای مدیریت نیز در نظر گرفته شود.
مرحله ششم: رقبا و محیط بیرونی را مقایسه کنید
در تحلیل بنیادی نباید هر پروژه را در خلأ دید. ممکن است محصولی فنی و فعال باشد، اما کاربران برای همان خدمت گزینههای کمهزینهتر یا سادهتر داشته باشند. بهجای تکرار ادعاهای تبلیغاتی، چند معیار همسنخ مانند هزینه نهایی استفاده، زمان تسویه، محدودیت امنیتی، سهم واقعی کاربران و پایداری درآمد را مقایسه کنید. تفاوت مدل کسبوکار و چرخه عمر پروژهها باعث میشود مقایسه مستقیم مارکتکپ دو دارایی گاهی بیمعنا باشد.
مقررات، محدودیت دسترسی و شرایط اقتصاد کلان
تغییر مقررات، وضعیت دسترسی کاربران در حوزههای قضایی مختلف، ریسک نگهداری دارایی، نقدینگی جهانی و نرخهای بهره ممکن است بر تقاضا اثر بگذارد. این عوامل زمانمند و وابسته به محلاند؛ درباره امکان استفاده کاربران داخل ایران یا الزامات حقوقی هر سرویس نباید بدون منبع و تاریخ اظهار قطعی کرد. تحلیل بنیادی بهجای پیشبینی خودکار رفتار بازار باید حساسیت سناریو را نسبت به این متغیرها نشان دهد.
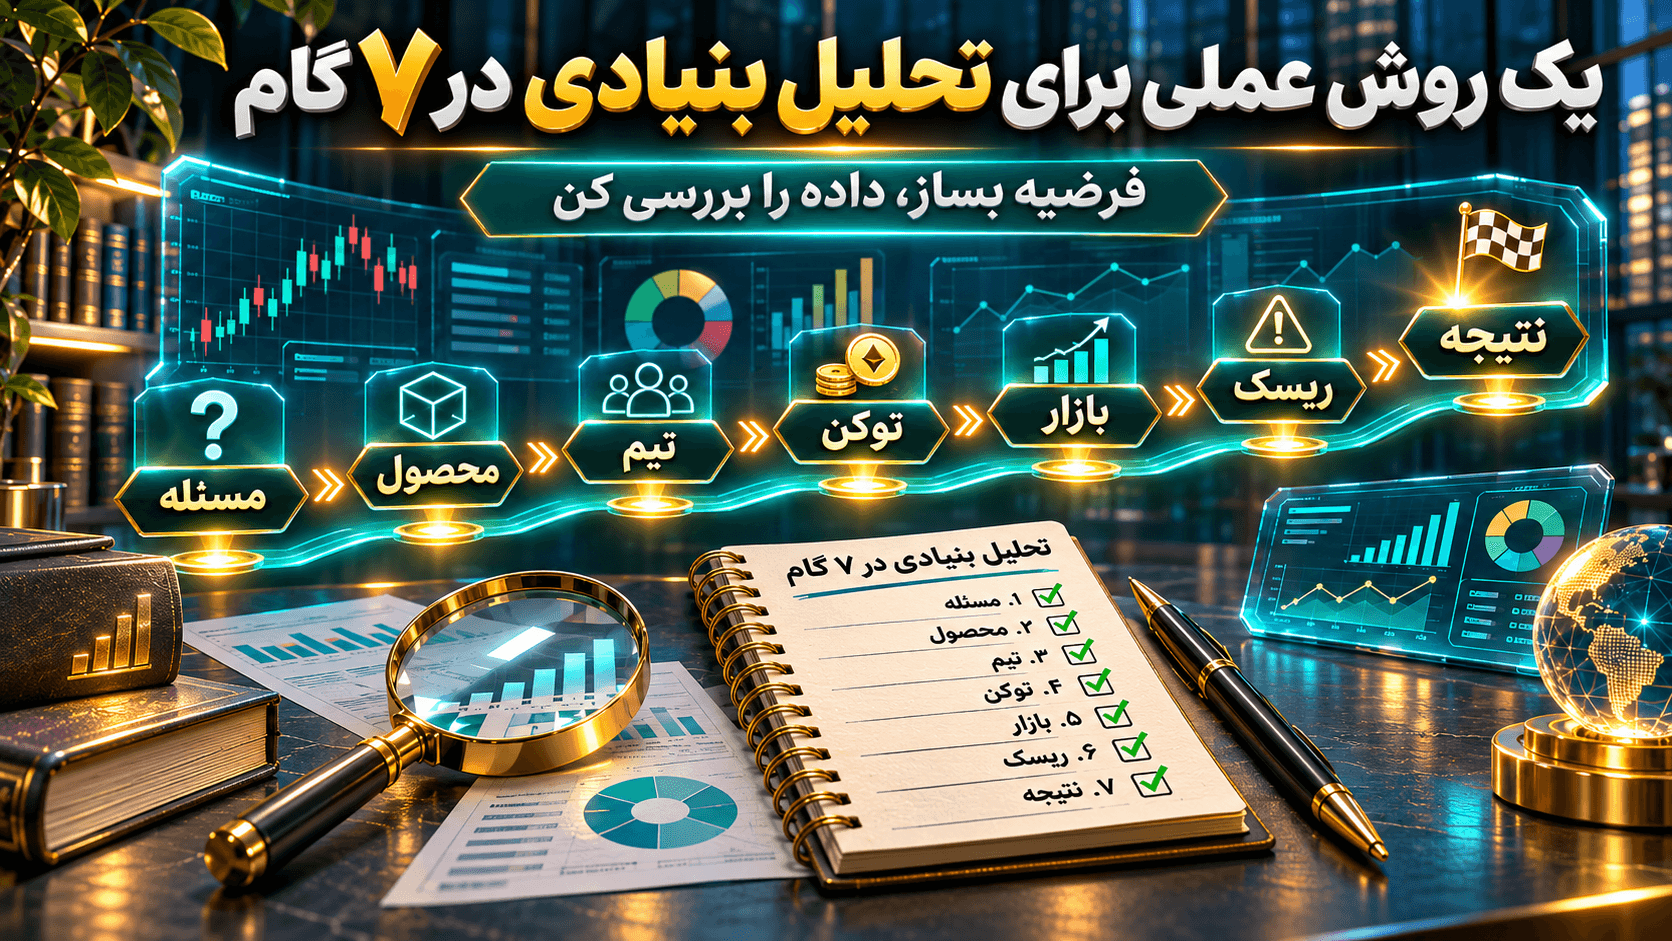
یک روش عملی برای تحلیل بنیادی در هفت گام
برای اینکه تحقیق به جمعآوری بیپایان داده تبدیل نشود، از یک پرونده کوتاه و قابلتجدید استفاده کنید. هدف، ایجاد تصمیم قابل توضیح است؛ نه تولید نمرهای که با جمعزدن چند شاخص ظاهراً ریسک را حذف کند.
- پرسش و افق زمانی: مشخص کنید چه چیزی درباره پروژه میخواهید بفهمید و چه زمانی باید فرضیه را دوباره بررسی کنید.
- محصول و تقاضا: مورد استفاده مشخص، گروه کاربر، وضعیت تحویل و هزینه واقعی استفاده را بنویسید.
- امنیت و حاکمیت: کنترلهای مدیریتی، گزارش رخدادها، تمرکز و وابستگی فنی را بررسی کنید.
- عرضه و توکنومیکس: عرضه در گردش، آزادسازیها، انتشار، تخصیص و ارزش اقتصادی توکن را ثبت کنید.
- ارزشگذاری و بازار: مارکتکپ، FDV، نقدینگی، عمق بازار و سناریوی استفاده را کنار هم بگذارید.
- چالش فرضیه: حداقل دو دلیل برای اشتباهبودن نتیجه خود و دادهای که آن را ابطال میکند بنویسید.
- نتیجه مشروط و زمان بازبینی: نتیجه را همراه با دادههای نامشخص، محدودیت دسترسی و تاریخ ارزیابی ثبت کنید.
نمونه گزارش کوتاه و کاملاً فرضی
یک پروتکل فرضی با محصول فعال و رشد استفاده روبهروست، اما بخش عمده توکنهای آن تا شش ماه آینده آزاد میشود و اداره قرارداد در اختیار یک کلید مدیریتی است. در گزارش باید نقطه قوت (وجود استفاده)، ریسک (عرضه و مدیریت)، داده لازم (تقویم دقیق آزادسازی و شرایط کلید مدیریت) و شرط تجدیدنظر (رفع تمرکز و تغییر روند درآمد) جدا نوشته شود. برچسب «ارزان» یا «گران» بدون مدل ارزشگذاری مستند برای چنین موردی کافی نیست.
تحلیل بنیادی برای معامله کوتاهمدت هم کاربرد دارد؟
بله، اما نقش آن با نقطهیابی معامله فرق میکند. یک خبر درباره تغییر عرضه یا اختلال فنی ممکن است اثر کوتاهمدت داشته باشد، ولی جهت و اندازه واکنش بازار از آن خبر قابل تضمین نیست. تحلیلگر کوتاهمدت میتواند از بررسی بنیادی برای شناسایی رویدادهای پرریسک، تغییر مفروضات و انتخاب فهرست داراییهای تحت نظر استفاده کند؛ زمان ورود و خروج همچنان به برنامه ریسک، نقدشوندگی و روش معاملاتی او وابسته است.
چه زمانی تحلیل قبلی را بهروزرسانی کنیم؟
وقتی عرضه یا اختیار مدیریتی تغییر کرد، ارتقای فنی مؤثر انجام شد، رخداد امنیتی رخ داد، مدل درآمد عوض شد، دادههای استفاده از روند قبلی فاصله گرفت یا محدودیت قانونی جدیدی اعلام شد، مفروضات قبلی دیگر کافی نیستند. برای شاخصهای نوسانی، تاریخ مشاهده و بازه زمانی را ثبت کنید؛ برای مشخصات پروتکلی، نسخه سند و تاریخ اجرای تغییر مهم است.
خطاهای رایج در تحلیل فاندامنتال ارز دیجیتال
۱. یکی گرفتن قیمت کم با ارزندگی
قیمت ۰٫۰۱ دلار برای یک واحد هیچ اطلاعاتی درباره ارزندگی نمیدهد مگر عرضه و ساختار اقتصادی را بدانیم. برای مقایسه ابتدا مقیاس عرضه و ارزش بازار را مشخص کنید و بعد به نقدینگی و ریسک آزادسازی برسید.
۲. تبدیل محبوبیت به اثبات تقاضا
رشد اعضای جامعه یا خبر همکاری ممکن است توجه ایجاد کند؛ اما باید اثر واقعی آن بر کاربران، درآمد، هزینه یا نقش توکن بررسی شود. وعده همکاری بدون محصول عملیاتی، داده استفاده و قرارداد قابل مشاهده را نباید درآمد بالفعل فرض کرد.
۳. استفاده از یک شاخص برای حکم قطعی
مارکتکپ بالا به معنای امنیت کامل نیست؛ TVL بالا به معنای درآمد بیشتر نیست؛ فعالیت آدرسها نیز معادل تعداد کاربران نیست. قدرت تحلیل بنیادی از ترکیب شواهد مستقل و پذیرش عدم قطعیت میآید، نه برجستهکردن یک عدد.
۴. فراموشکردن این پرسش که چه کسی منتفع میشود
ممکن است شبکهای درآمدزا باشد اما توکن، حق اقتصادی مستقیمی در آن درآمد نداشته باشد. در هر مدل ارزشگذاری، ارتباط درآمد یا تقاضای محصول با دارایی مورد نظر باید روشن و مستند باشد.
۵. اعتماد بیش از حد به ارزیابی امنیتی یا وعده تیم
ممیزی امنیتی تاریخی، کد متنباز و رزومه تیم، هیچکدام ریسک هک، ارتقای زیانبار، خطای کاربر یا توقف خدمات را به صفر نمیرسانند. ارزیابی خوب حتی برای پروژه معتبر نیز نقاط شکست را بهصورت صریح ثبت میکند.
مزایا و محدودیتهای تحلیل فاندامنتال
مزیت اصلی این رویکرد، نظم در تحقیق و امکان مقایسه فرضیههاست: میتوان از تصمیم احساسی فاصله گرفت، دلیل انتخاب دارایی را نوشت و بعداً دید کدام فرض درست یا نادرست بوده است. این روش بهخصوص برای بررسی دوام پروژه و شناسایی ریسکهایی که در نمودار قیمت دیده نمیشوند مفید است.
محدودیت اصلی، دسترسی ناقص به داده، سرعت تغییر فناوری، دشواری نسبتدادن درآمد شبکه به توکن و اثر روانشناسی بازار است. حتی تحلیل درست درباره کیفیت پروژه ممکن است در یک افق زمانی به بازده مطلوب منجر نشود؛ پروژه باکیفیت میتواند بیشارزشگذاری شده باشد و پروژه ضعیف ممکن است مدتی رشد قیمت داشته باشد. نتیجه بنیادی باید با مدیریت ریسک مستقل همراه باشد.
جمعبندی؛ از روایت جذاب به فرضیه قابلآزمون
تحلیل فاندامنتال زمانی ارزشمند است که بتوان آن را برای یک شخص دیگر توضیح داد: پروژه چه مسئلهای حل میکند، تقاضای واقعی از کجا میآید، توکن چه نقش اقتصادی دارد، بزرگترین ریسکها کداماند و با چه دادهای نظرمان تغییر میکند. حاصل این فرایند لزوماً فرمان «بخر» یا «بفروش» نیست؛ ممکن است نتیجه حرفهای این باشد که اطلاعات فعلاً کافی نیست. هیچ تحلیل بنیادی، تکنیکال یا آنچینی امکان زیان یا از دسترفتن بخش بزرگی از سرمایه را از بین نمیبرد.
منابع فنی و روششناسی