آیا همه صرافیهای غیرمتمرکز بدون واسطهاند؟
آیا همه صرافیهای غیرمتمرکز بدون واسطهاند؟
نه کاملاً. بخش اجرای قرارداد ممکن است غیرامانی باشد، اما رابط وب، اوراکل، توسعهدهنده و سایر اجزا میتوانند نقاط تمرکز یا وابستگی ایجاد کنند.
یک خریدار میخواهد بیتکوین دریافت کند؛ دیگری قصد دارد تتر را در کیف پول شخصی به دارایی دیگری تبدیل کند و نفر سوم میخواهد با پرداخت بانکی، از فروشندهای در بازار همتابههمتا رمزارز بخرد. هر سه از واژه «صرافی» استفاده میکنند، اما دارایی در هر مرحله در اختیار یک طرف نیست و قیمت نیز با یک سازوکار یکسان ساخته نمیشود.
در صرافی متمرکز، موجودی و سفارش غالباً در سامانه شرکت نگهداری و پردازش میشود. در مبادله غیرامانی، کاربر قرارداد را از کیف پول امضا میکند و اجرای آن به شبکه وابسته است. در P2P نیز وصول واقعی وجه و سازوکار حل اختلاف نقشی تعیینکننده دارد. بهجای رتبهبندی تبلیغاتی، این مقاله با مثال دفتر سفارش، استخر نقدینگی و محاسبه هزینه به انتخاب آگاهانه کمک میکند.
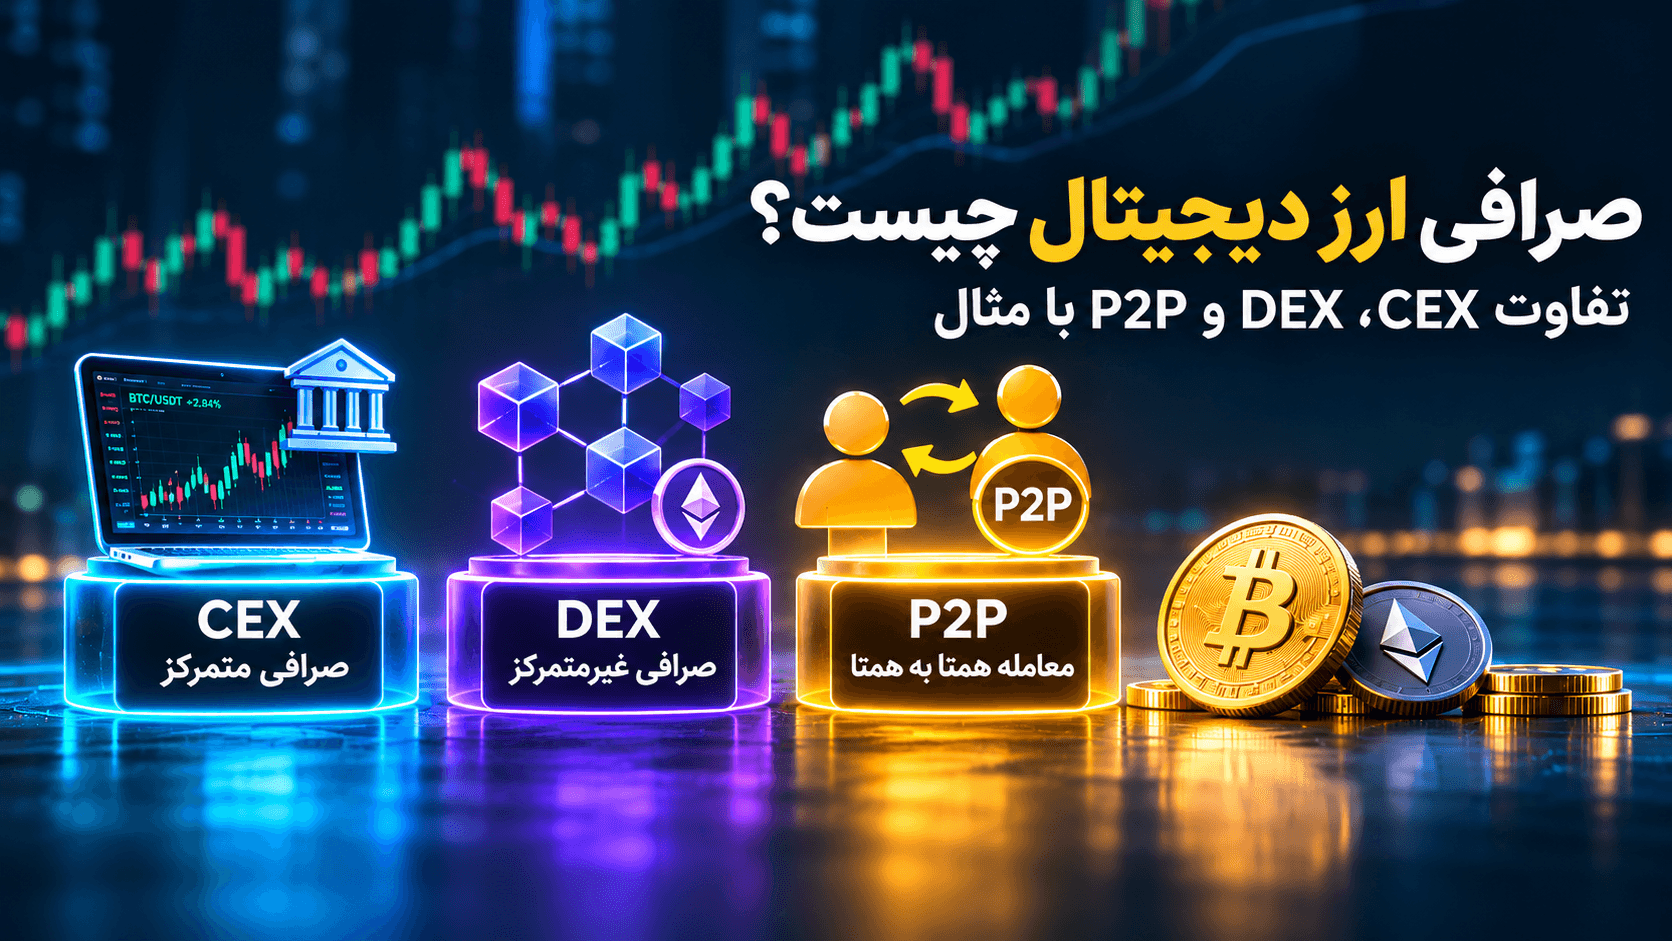
پاسخ کوتاه: صرافی رمزارز بستری برای یافتن طرف معامله یا اجرای مبادله است؛ اما «صرافی» الزاماً به معنی نگهداری دارایی کاربران نیست. در مدل متمرکز، معامله معمولاً در دفتر حساب شرکت ثبت میشود؛ در برخی DEXها، قرارداد هوشمند ذخایر استخر را بهروز میکند؛ در P2P نیز تأیید وصول واقعی وجه و روش حل اختلاف نقش اصلی دارند. تفاوت این مدلها را باید پیش از مقایسه نرخ، کارمزد و ظاهر اپلیکیشن شناخت.
بازار رمزارزها به خریدار و فروشنده، موجودی قابلتسویه، اطلاعات قیمت و سازوکاری برای ثبت نتیجه معامله نیاز دارد. صرافی این اجزا را کنار هم قرار میدهد؛ ولی ممکن است مالک دارایی نشود یا برعکس، برای مدتی متولی نگهداری آن باشد. وقتی در صفحه قیمت عددی میبینید، آن عدد معمولاً آخرین معامله، بهترین سفارش یا محاسبه تجمیعی از بازار است؛ نه قولی که هر مقدار دارایی را دقیقاً با همان رقم بخرید.
برای شروع شناخت بازار داخلی، صرافی ارز دیجیتال و صفحه قیمت ارزهای دیجیتال مفیدند. اما یک صفحه نمایشی قیمت با ثبت سفارش تفاوت دارد. در راهنمای خرید ارز دیجیتال نیز باید تفاوت انتخاب دارایی، تعیین مبلغ، روش پرداخت و تأیید نهایی را بدانید. حتی اگر فرایند خرید ساده باشد، مسئولیت بررسی قیمت و مقصد دارایی از بین نمیرود.
| معیار | CEX متمرکز | DEX غیرمتمرکز | P2P همتابههمتا |
|---|---|---|---|
| شیوه اجرا | دفتر سفارش و سامانه تطبیق شرکت | قرارداد هوشمند یا دفتر سفارش غیرمتمرکز | توافق مستقیم و احتمالاً سازوکار امانی |
| کنترل کلید در زمان معامله | اغلب متولی حساب | اغلب کیف پول کاربر | بسته به شیوه امانت و انتقال |
| پرداخت ریالی/بانکی | بسته به مقررات و امکانات خدمت | معمولاً به ورودی یا خروجی جداگانه نیاز دارد | ممکن است میان طرفین انجام شود |
| مرجع حل اختلاف | قوانین و پشتیبانی شرکت | قواعد قرارداد؛ پشتیبانی محدود | پلتفرم واسط یا مسیر حقوقی توافقشده |
| هزینه اصلی | معامله، اسپرد و برداشت | کارمزد شبکه، استخر و لغزش | اختلاف نرخ، انتقال، زمان و ریسک طرف مقابل |
| ریسک شاخص | امانی و توقف برداشت | قرارداد هوشمند و امضای اشتباه | رسید جعلی و اختلاف پرداخت |
در CEX، کاربر معمولاً دارایی را به حسابی تحت مدیریت پلتفرم واریز میکند. سفارشهای خریدوفروش در دفتر سفارش ثبت و توسط موتور تطبیق اجرا میشوند. تغییر مانده پس از معامله غالباً در دفتر داخلی است و بهخودیخود تراکنش جداگانه روی بلاکچین نیست. این مدل میتواند نقدشوندگی و رابط کاربری مناسبی داشته باشد؛ در عوض کاربر به توان فنی، سیاستهای برداشت، امنیت حساب و چارچوب قانونی متولی وابسته است.
احراز هویت ممکن است برای رعایت مقررات، کاهش کلاهبرداری و بازیابی حساب ضروری باشد، اما فرایند KYC بهتنهایی نشاندهنده امنیت فنی یا توان پرداخت بدهی نیست. مجوز ثبت شرکت نیز نباید با مجوز ارائه همه محصولات به همه کشورها اشتباه شود. نمونه بررسی تاریخی ساختار این مدل در مقاله معرفی فنی بایننس آورده شده است، نه بهعنوان توصیه استفاده از آن برای کاربران ایرانی.
در بسیاری از DEXها، کیف پول شخصی به قرارداد هوشمند متصل میشود و معامله بدون انتقال اولیه دارایی به حساب متمرکز انجام میگیرد. دارایی و مجوز امضا معمولاً تحت کنترل کلید کاربر است؛ ولی این کنترل با خطرهای تازه همراه میشود: باگ قرارداد، مجوز خرجکردن نامحدود، توکن جعلی، رابط فیشینگ، حملات نقدشوندگی و اشتباه در شبکه. «غیرمتمرکز» بودن، مترادف بیخطر یا بینیاز از تحقیق نیست.
بعضی DEXها دفتر سفارش زنجیرهای یا خارج از زنجیره دارند و بعضی از سازوکار استخر نقدینگی استفاده میکنند. بنابراین «همه DEXها با AMM کار میکنند» حکم صحیحی نیست. برای فهم خدمات مالی غیرمتمرکز، راهنمای اتریوم درباره DeFi توضیح میدهد چرا کنترل کیف پول بهجای سپردن دارایی به متولی اهمیت دارد؛ البته این توضیح جای ارزیابی مستقل قرارداد هر برنامه را نمیگیرد.
در P2P، خریدار و فروشنده بر سر قیمت، مقدار، شیوه پرداخت و مهلت توافق میکنند. یک پلتفرم ممکن است رمزارز فروشنده را موقتاً در امانت نگه دارد تا پس از تأیید وصول واقعی وجه به خریدار آزاد شود. این سازوکار به کاهش بخشی از ریسک کمک میکند اما وصول پول در بانک، تطبیق هویت پرداختکننده و کیفیت فرایند اختلاف را تضمین نمیکند. P2P الزاماً بدون واسطه فنی، بدون احراز هویت یا بدون کارمزد نیست.
در آموزش دقیق فرایند معامله P2P ترتیب منطقی پرداخت، راستیآزمایی رسید، ثبت اختلاف و کنترل هزینه شرح داده شده است. اشتباه کلاسیک آن است که فروشنده با دیدن عکس رسید، دارایی را آزاد کند درحالیکه دریافت واقعی وجه در حساب بانکی او هنوز تأیید نشده است.
| پرسش | CEX | DEX غیرامانی | P2P دارای امانتداری |
|---|---|---|---|
| پول یا رمزارز پیش از اجرا کجاست؟ | در حسابِ تحت مدیریت خدمت | در کیف پول کاربر تا امضای تراکنش | دارایی فروشنده ممکن است در امانت پلتفرم قفل باشد |
| تطبیق چگونه رخ میدهد؟ | موتور سفارش یا خدمات تبدیل | قرارداد هوشمند، AMM یا دفتر سفارش زنجیرهای | آگهی و توافق دو طرف با مقررات پلتفرم |
| اختلاف یا خطا را چه کسی بررسی میکند؟ | پشتیبانی و سازوکار داخلی | وابسته به کد، شبکه و ساختار حکمرانی | در بستر دارای امانتداری، داوری پلتفرم ممکن است وجود داشته باشد |
| چه ریسکی پررنگ است؟ | ریسک متولی و برداشت | اشتباه امضا و قرارداد مخرب | وصولنشدن پول یا اختلاف طرفین |
این جدول سه مدل انتزاعی را مقایسه میکند؛ وجود کلمه DEX روی یک وبسایت یا P2P در نام یک سرویس بهتنهایی ثابت نمیکند سازوکار عملی آن دقیقاً با ستون مربوط مطابقت دارد. سازوکار نگهداری و تسویه باید در شرایط واقعی همان خدمت بررسی شود.
در دفتر سفارش، سفارش خرید (Bid) قیمتی است که خریدار حاضر به پرداخت آن است و سفارش فروش (Ask) قیمتی است که فروشنده درخواست میکند. فاصله بهترین قیمت خرید و فروش، اسپرد نام دارد. وقتی بازار عمیق و فعال است، این فاصله ممکن است محدود باشد؛ در بازار کمعمق حتی سفارش کوچک میتواند چند سطح قیمت را مصرف کند. آخرین قیمت معامله لزوماً همان قیمتی نیست که سفارش بعدی با آن اجرا خواهد شد.
سفارش محدود به شما امکان تعیین بیشترین قیمت خرید یا کمترین قیمت فروش را میدهد؛ اما اجرای آن تضمین نمیشود. سفارش بازار برای اجرا از نقدینگی موجود استفاده میکند، ولی قیمت نهایی ممکن است با لحظه ثبت سفارش فرق کند. هنگام نوسان شدید، قیمت نمایشی و قیمت اجرا میتواند فاصله معناداری پیدا کند. این تفاوت «لغزش قیمت» نام دارد و باید در هزینه مؤثر محاسبه شود.
مثال کاملاً فرضی: میخواهید ۰٫۰۲ بیتکوین بخرید. در سمت فروش دفتر سفارش، ۰٫۰۰۵ BTC با نرخ ۱۰۰٬۰۰۰ USDT بهازای هر BTC و ۰٫۰۱۵ BTC با نرخ ۱۰۰٬۲۰۰ USDT موجود است. یک سفارش بازار برای ۰٫۰۲ BTC بهترتیب ۵۰۰ و ۱۵۰۳ تتر مصرف میکند. بهای کل پیش از کارمزد ۲۰۰۳ USDT و میانگین نرخ اجرا ۱۰۰٬۱۵۰ USDT/BTC است؛ نه ۱۰۰٬۰۰۰ تتر که در ردیف نخست دیده بودید.
اگر سفارش محدود با سقف نرخ ۱۰۰٬۰۰۰ ثبت میکردید، احتمالاً فقط ۰٫۰۰۵ BTC پر میشد و باقی سفارش منتظر فروشنده جدید میماند یا اجرا نمیشد. انتخاب میان «قطعیت قیمت» و «سرعت اجرا» به عمق بازار و نیاز شما بستگی دارد. برای فهم تفاوت اطلاعات قیمت و ثبت سفارش، میتوانید قیمت بیتکوین را با خرید بیتکوین مقایسه کنید؛ این دو صفحه کارکرد یکسانی ندارند.
اگر کاربر بخواهد نیم بیتکوین را «با قیمت بازار» بخرد، باید اندازه سفارشهای فروش را ببیند. فرض کنید در این مثال آموزشی فقط ۰٫۱ BTC با نرخ ۶۰٬۰۰۰ تتر و ۰٫۴ BTC با نرخ ۶۰٬۵۰۰ تتر موجود است. خرید کل ۰٫۵ BTC در دو سطح پر میشود: بخش اول ۶۰۰۰ تتر و بخش دوم ۲۴٬۲۰۰ تتر؛ مجموع ۳۰٬۲۰۰ تتر. پس قیمت میانگین اجرا ۶۰٬۴۰۰ تتر برای هر BTC است، نه نرخ نخستِ ۶۰٬۰۰۰. این رقم پیش از کسر یا افزودن کارمزد معامله است.
اگر همین سفارش بهصورت محدود با سقف ۶۰٬۰۰۰ تتر ثبت میشد، در این دفتر سفارش فرضی فقط بخش اول امکان اجرای فوری داشت و بقیه ممکن بود اجرا نشود. تفاوت سفارش محدود و بازار، انتخاب بین «قطعیت قیمت» و «قطعیت اجرای کامل» است؛ هیچکدام بدون بررسی عمق بازار تضمین قطعی نمیدهند.
در یکی از مدلهای رایج بازارساز خودکار، بهجای انتظار برای سفارش فروشنده، معاملهگر با ذخایر یک قرارداد هوشمند مبادله میکند. اگر ذخیره دو دارایی را x و y بنامیم، مدل ساده «ضرب ثابت» رابطه x × y = k را نگه میدارد. این فقط یک مدل آموزشی است؛ برخی پروتکلها از منحنیهای دیگر، کارمزد پویا یا دامنههای متمرکز نقدینگی استفاده میکنند.
فرض کنید استخری ۱۰۰ ETH و ۲۰۰٬۰۰۰ USDT دارد؛ بنابراین k برابر ۲۰٬۰۰۰٬۰۰۰ است و قیمت لحظهای نسبت ذخایر، ۲۰۰۰ تتر برای هر ETH خواهد بود. خریدار میخواهد دقیقاً ۱ ETH از استخر بردارد. ذخیره ETH به ۹۹ میرسد؛ برای ثابتماندن حاصلضرب، ذخیره تتر باید ۲۰٬۰۰۰٬۰۰۰ ÷ ۹۹ یعنی حدود ۲۰۲٬۰۲۰٫۲۰۲ تتر شود. پس خریدار تقریباً ۲۰۲۰٫۲۰۲ تتر وارد میکند؛ میانگین پرداخت از نرخ لحظهای آغاز معامله بیشتر است.
این اختلاف حدود ۲۰٫۲۰۲ تتر، پیش از احتساب کارمزد استخر، کارمزد شبکه و هر هزینه اضافی دیگر به وجود میآید. نام آن را نباید با «کارمزد صرافی» اشتباه گرفت؛ این اثر اندازه سفارش بر قیمت است. در استخر کمعمقتر همین سفارش میتواند اثر بیشتری داشته باشد. مثال بالا هیچ نرخ زنده بازار یا قیمت واقعی ETH را بازنمایی نمیکند.
فراهمکننده نقدینگی ممکن است بخشی از کارمزد معاملات را دریافت کند، اما در معرض تغییر نسبت ذخایر و زیان نسبت به نگهداری ساده داراییها قرار میگیرد. دریافت کارمزد به معنی سود خالص تضمینی نیست و خطر قرارداد هوشمند یا اختلال اوراکل نیز وجود دارد. اگر درباره «درآمد ثابت بدون ریسک از استخر» ادعایی دیدید، ابتدا توضیح دقیق منبع بازده، شرایط برداشت و زیان احتمالی را بخواهید.
فرض کنیم استخر سادهای در ابتدا ۱۰۰ ETH و ۲۰۰٬۰۰۰ USDT دارد و کارمزد صفر است؛ حاصلضرب ذخایر ۲۰٬۰۰۰٬۰۰۰ است و نسبت آغازین ۲٬۰۰۰ USDT برای هر ETH دیده میشود. اگر کاربر ۵ ETH به استخر بفروشد، ذخیره ETH به ۱۰۵ میرسد و برای ثابتماندن حاصلضرب، ذخیره USDT باید حدود ۱۹۰٬۴۷۶٫۱۹ باشد. بنابراین معاملهگر حدود ۹٬۵۲۳٫۸۱ USDT دریافت میکند؛ متوسط هر ETH حدود ۱٬۹۰۴٫۷۶ USDT است، نه ۲٬۰۰۰. اختلاف ۴٫۷۶ درصدی با قیمت آغازین ناشی از اثر معامله بر نسبت ذخایر است. این درصد را نباید بهعنوان کارمزد پروتکل ثبت کرد.
در نمونه واقعی، کارمزد استخر، هزینه شبکه، آستانه لغزش مجاز، ساختار نقدینگی متمرکز و تغییر ذخایر قبل از اجرای تراکنش نیز اثر دارند. برای همین نمایش نرخ اولیه بدون پیشنمایش خروجی، اطلاعات کافی برای تصمیم نیست. مدل آموزشی ضرب ثابت در همه نسخهها و تمام استخرهای DEX به یک صورت اجرا نمیشود.
| شاخص | صرافی متمرکز CEX | صرافی غیرمتمرکز DEX | بازار همتابههمتا P2P |
|---|---|---|---|
| کنترل دارایی | معمولاً امانی در حساب پلتفرم | غالباً کیف پول کاربر و قرارداد هوشمند | بسته به نوع امانتداری پلتفرم |
| کشف قیمت | دفتر سفارش یا قیمت اعلامی | AMM یا دفتر سفارش | آگهی، مذاکره و توافق طرفین |
| هزینههای پنهان | اسپرد، لغزش، برداشت | اثر قیمت و هزینه شبکه | نرخ آگهی، پرداخت و زمان |
| ریسک برجسته | متولی دارایی، توقف خدمات | خطای کلید، قرارداد یا مجوز | پرداخت جعلی و اختلاف با طرف مقابل |
| مستند لازم | شرایط خدمات، گزارش برداشت | قرارداد، نقدینگی، نوع مجوز | مقررات وجه امانی و حل اختلاف |
این جدول رتبهبندی نیست. حتی در یک مدل مشخص، کیفیت اجرای دو پلتفرم میتواند بسیار متفاوت باشد. تصمیم معنادار از جنس «برای انتقال کمهزینه تتر به کیف پول شخصی کدام شبکه پشتیبانی میشود؟» است؛ نه «کدام نوع صرافی همیشه بهتر است؟».
در کیف پول امانی، پلتفرم معمولاً عملیات امضای تراکنش را مدیریت میکند و کاربر از طریق حساب و سیاستهای خدمت به دارایی دسترسی دارد. در کیف پول غیرامانی، دارنده کلید خصوصی مسئول حفاظت از دسترسی است. گمکردن عبارت بازیابی در مدل غیرامانی ممکن است غیرقابلجبران باشد؛ در مدل امانی هم محدودشدن حساب، هک شدن متولی یا ورشکستگی میتواند دسترسی را مختل کند. هیچکدام از این مدلها بهخودیخود برای همه شرایط «امنترین» نیست.
یک آزمون ساده: آیا برای انتقال به آدرس دلخواه باید صرافی درخواست را تأیید کند، یا خودتان با کیف پول تراکنش را امضا میکنید؟ پاسخ، نوع کنترل را روشن میکند؛ البته در هر دو حالت باید شبکه، قرارداد توکن، آدرس مقصد و کارمزد را دقیق بررسی کرد.
| جزء هزینه | در کدام مدل بیشتر دیده میشود؟ | راه بررسی |
|---|---|---|
| کارمزد سفارش | CEX | جدول کارمزد بهروز و سطح حساب |
| اسپرد و لغزش | همه مدلها | شبیهسازی حجم سفارش و نرخ خروجی |
| کارمزد شبکه | DEX و برداشت از CEX | شبکه انتخابی و ازدحام آن |
| کارمزد یا اختلاف نرخ آگهی | P2P | مقایسه مبلغ نهایی پرداخت و مقدار دریافتی |
| هزینه تبدیل چندمرحلهای | همه مدلها | شمار تبدیلها و هزینه هر مرحله |
| هزینه خطای فنی یا زمان | همه مدلها | مستندسازی ریسک و مهلت تسویه |
در مسیر اول، خرید معادل ۱۰۰۰ واحد تتر ممکن است ۲ واحد کارمزد معامله، ۳ واحد لغزش و ۱ واحد هزینه برداشت داشته باشد؛ جمع ۶ واحد. در مسیر دوم، نرخ اولیه بهتر بهنظر میرسد اما اختلاف قیمت آگهی ۸ واحد و هزینه شبکه ۲ واحد است؛ جمع ۱۰ واحد. این ارقام فرضیاند و برای نشاندادن روش مقایسه به کار رفتهاند؛ ارزانترین نرخ روی تابلو الزاماً ارزانترین معامله نهایی نیست.
اگر هدف خرید دقیقاً ۱٬۰۰۰ تتر باشد، «مبلغ پرداخت» و «مقدار تتر دریافتی» را با هم قاطی نکنید. برای مثال، مسیر اول ممکن است در ازای پرداخت ۱٬۰۰۷ واحد ارزش معادل، ۱٬۰۰۰ USDT تحویل بدهد؛ در مسیر دوم پرداخت ۱٬۰۰۳ واحد باشد اما تنها ۹۹۴ USDT تحویل شود. با یکسانکردن مقدار خروجی میبینیم مسیر دوم الزاماً ارزانتر نیست. نرخ تبدیل ارز ملی، اسپرد، کارمزد برداشت و زمان نهاییشدن وجه باید در مقایسه همسان شوند.
در P2P افزون بر تفاوت نرخ آگهی، احتمال تأخیر پرداخت، هزینه انتقال بانکی و موضوع منشأ وجه مطرح است. در DEX کارمزد شبکه ممکن است به رمزارز بومی شبکه پرداخت شود. در CEX نیز هزینه معامله با هزینه برداشت فرق دارد. نوشتن صرف یک درصد کارمزد کنار نام صرافی به خواننده امکان مقایسه اقتصادی منصفانه نمیدهد.
نقدشوندگی یعنی بتوان دارایی را در زمان معقول و با تأثیر قیمتی قابلقبول مبادله کرد. حجم معاملات اعلامشده بهتنهایی کافی نیست؛ باید عمق واقعی سفارشها، فاصله خریدوفروش، امکان برداشت دارایی، تمرکز نقدینگی در چند بازار و نوسان لحظهای را نیز دید. یک رمزارز ممکن است در یک جفتارز نقدشونده و در جفتارز دیگر بسیار کمعمق باشد.
برای مثال، بازار قیمت بیتکوین را باید همراه با مقدار قابلمعامله و اختلاف سفارشها بررسی کرد؛ صفحه خرید بیتکوین مرحله ثبت سفارش را توضیح میدهد. نمایش هر دو صفحه در متن بهمعنای تأیید زمان مناسب ورود نیست؛ هدف، جداکردن اطلاعات بازار از عملیات معامله است.
به جای آنکه فقط به عدد «حجم ۲۴ ساعته» تکیه کنید، بررسی کنید برای مقدار معاملاتی شما تا چند سطح قیمت سفارش وجود دارد. اگر برای خرید ۲٬۰۰۰ تتر از دارایی، فقط ۲۰۰ تتر پیشنهاد فروش نزدیک به نرخ نمایشدادهشده دیده شود، مابقی سفارش احتمالاً با قیمتهای دیگر یا اصلاً اجرا نمیشود. در استخر نقدینگی نیز اندازه معامله را در برابر ذخایر مؤثر همان استخر بسنجید. حجم بالا در بازار دیگری الزاماً به معنی عمق خوب در مسیر انتخابشده شما نیست.
در اتریوم، ETH علاوه بر دارایی قابلمعامله، برای پرداخت هزینه اجرای تراکنش روی شبکه اصلی به کار میرود. کارمزد انتقال با کارمزد معامله در صرافی یکی نیست. پیش از تبدیل یا انتقال، از صفحه قیمت اتریوم برای مطالعه بازار و از صفحه خرید اتریوم برای فهم فرایند تهیه این دارایی استفاده کنید.
USDT اغلب نقش واحد مظنه را دارد و ممکن است روی شبکههای مختلف منتشر شود. اشتراک نماد توکن در چند شبکه به معنی قابلیت ارسال خودکار میان آنها نیست. خطر صادرکننده و محدودیت دسترسی نیز باید جداگانه ارزیابی شود. صفحات قیمت تتر و خرید تتر دو موضوع متفاوتاند: مشاهده نرخ و اجرای خرید.
XRP و TRX نیز نمونههاییاند که انتقال آنها بدون شناخت شبکه و اطلاعات موردنیاز مقصد میتواند مسئلهساز شود. برخی مقصدها برای XRP شناسه تکمیلی یا Destination Tag میخواهند؛ در شبکه ترون نیز نوع توکن و وضعیت کارمزد شبکه اهمیت دارد. اگر این داراییها موضوع انتخاب شما هستند، قیمت ریپل و خرید ریپل را جدا از قیمت ترون و خرید ترون بررسی کنید؛ هرکدام سازوکار انتقال و خطرهای خود را دارند.
تتر ممکن است در چند شبکه مختلف نمایش داده شود؛ نام یکسان دارایی به معنی سازگاری خودکار همه شبکهها نیست. برای انتقال به مقصد مشخص، ابتدا باید دید پلتفرم یا کیف پول گیرنده دقیقاً کدام شبکه و کدام قالب توکن را پشتیبانی میکند. سپس نشانی، احتمال نیاز به Memo/Tag، حداقل واریز و هزینه برداشت باید با اطلاعات همان مقصد بررسی شوند. هزینه پایین یک شبکه در صورتی ارزش دارد که دریافتکننده آن شبکه را پشتیبانی کند؛ در غیر این صورت مسئله صرفهجویی نیست، بلکه احتمال از دسترس خارجشدن دارایی است.
بعضی انتقالها علاوه بر کارمزد شبکه، به تأییدهای متعدد یا کنترلهای حساب نیاز دارند. به همین علت، زمان ثبت درخواست با زمان افزایش موجودی مقصد یکی نیست. برای مبالغ حساس، استفاده از مسیر رسمی، راستیآزمایی نشانی و یک انتقال آزمایشی کوچک ــ فقط در صورت مجازبودن و اقتصادیبودن ــ میتواند بخشی از خطر خطای آدرس یا شبکه را کاهش دهد، اما ضمانت بازیابی ندارد.
کسی که میخواهد رمزارز را برای مدتی در کیف پول شخصی نگه دارد، در درجه نخست به تحویل واقعی دارایی، شبکه انتقال سازگار و توان محافظت از کلید خصوصی نیاز دارد. پایینبودن کارمزد ثبت سفارش برای او مزیتی کوچک است اگر هزینه برداشت بالا یا فرایند تحویل مبهم باشد. در بررسی انتقال اتریوم، قیمت ETH و روش خرید اتریوم دو پاسخ متفاوت به او میدهند: یکی درباره ارزش، دیگری درباره فرایند تهیه دارایی.
فردی که مقدار مشخصی USDT دارد، باید پیش از معامله ببیند آیا توکن روی شبکه مورد پشتیبانی مقصد نگهداری میشود و آیا کارمزد ثابت انتقال بخش نامتناسبی از مبلغ را میبلعد. مطالعه نرخ تتر و صفحه خرید تتر کمک میکند قیمت را از مراحل اجرا جدا کند؛ اما هیچکدام برای تشخیص سازگاری شبکه بهتنهایی کافی نیستند.
اگر مقصد مشخصاً XRP یا TRX را میپذیرد، خواندن مشخصات شبکه از بررسی نام نماد مهمتر است. در انتقال XRP ممکن است مقصد به تگ نیاز داشته باشد و در انتقال TRX نیز هزینهها و الزامات حساب بسته به شرایط شبکه متفاوت است. قیمت ریپل و خرید ریپل، همچنین قیمت ترون و خرید ترون باید همراه با اطلاعات واقعی مقصد خوانده شوند؛ نمایش یک قیمت جای آزمایش سازگاری شبکه را نمیگیرد.
امنیت ترکیبی از کنترل دسترسی، حفاظت از دارایی مشتری، گزارش رخداد، توان پاسخگویی و شفافیت مقررات است. «داشتن 2FA» بهتنهایی کافی نیست: کد پیامکی ممکن است در برابر برخی حملات فیشینگ یا سیمسواپ آسیبپذیر باشد و سازوکار برداشت نیز باید کنترل شود. اگر صرافی از اثبات ذخایر استفاده میکند، تاریخ گزارش، پوشش داراییها و بدهیها، امکان راستیآزمایی مستقل و محدودیتهای روش را بخوانید.
در راهنمای ارزیابی امنیت صرافیها معیارهای قابلممیزی بهجای یک رتبهبندی تبلیغاتی طرح شدهاند. همچنین ثبت مجوز یا عنوان تجاری، نباید بهعنوان تضمین امنیت شبکه یا بیخطر بودن تمام محصولات تلقی شود.
مطالعه یک مورد تاریخی هم کمک میکند ریسک فراتر از هک را بشناسید: پرونده تعطیلی کوینکس در سال ۲۰۲۶ نشان میدهد چطور توقف خدمات معاملاتی، تبدیل داراییها و مهلت برداشت میتواند بر کاربران اثر بگذارد. این درس به معنای تعمیم سرنوشت یک شرکت به همه صرافیها نیست؛ صرفاً اهمیت برنامه خروج و مدیریت ریسک طرف مقابل را روشن میکند.
یک خدمت ممکن است از نظر فناوری سریع باشد اما شرایط اقامت و احراز هویت آن اجازه استفاده به فرد مشخص را ندهد. در این وضعیت مقایسه درصد کارمزد یا فهرست توکنها مسئله اصلی را حل نمیکند. برای کاربران ایرانی باید وضعیت مجوزهای فعالیت، مقررات داخل کشور، مدارک لازم، امکان واریز و برداشت مطابق شرایط خدمت، سازوکار حل اختلاف و حفاظت از دادههای هویتی بررسی شود. پیشنهاد تغییر هویت، حساب واسطه یا جعل محل اقامت، معیار انتخاب نیست و با رویکرد این راهنما سازگار نیست.
یک چکلیست کوتاه برای ثبت تصمیم بسازید: «دارایی موردنیاز چیست؟»، «در چه شبکهای باید تحویل بگیرم؟»، «چه میزان میخواهم معامله کنم؟»، «هزینه نهایی چقدر میشود؟»، «اگر انتقال یا پرداخت معلق شد چه مرجع پاسخگوست؟» و «آیا استفاده از سرویس برای من مجاز است؟». پاسخ مکتوب این سؤالها از توصیه کلی «این صرافی بهترین است» قابل دفاعتر است.
خیر. در زبان روزمره ممکن است واژه کارگزاری برای خدمات متفاوت به کار برود، اما مالکیت دارایی، قرارداد CFD، خدمات واسطهگری و ثبت معامله اسپات از نظر حقوقی و ریسک یکسان نیستند. قبل از انتخاب خدمت باید مشخص کنید واقعاً رمزارز تحویل میگیرید یا تنها قراردادِ مبتنی بر تغییر قیمت میبندید. در راهنمای تفاوت بروکر و صرافی این تمایز با جزئیات بیشتری بررسی میشود.
این سه انتخاب را نمیتوان فقط با «درصد کارمزد» رتبهبندی کرد. کاربر باید سناریوی خود را از نظر نوع دارایی، حجم، سرعت موردنیاز، مهارت حفاظت از کلید، ملاحظات قانونی و امکان پیگیری اختلاف توصیف کند؛ سپس مدل متناسب را انتخاب کند. اگر یک شرط اساسی مثل مجازبودن خدمت برای کشور محل اقامت برآورده نیست، پایینبودن کارمزد آن مشکل را جبران نمیکند.
| پرسش | آنچه باید از منبع معتبر ببینیم | اگر پاسخ روشن نبود |
|---|---|---|
| آیا مجاز به استفاده از این خدمت هستم؟ | شرایط خدمات، حوزه قضایی و وضعیت احراز هویت | قبل از ارسال دارایی یا ساخت حساب متوقف شوید |
| دارایی در مسیر معامله تحت کنترل چه کسی است؟ | متولی کلید، نقش قرارداد و رویه برداشت یا وجه امانی | مدل نگهداری و راه پیگیری را روشن کنید |
| هزینه دریافت مقدار هدف چقدر است؟ | عمق بازار، نرخ اجرا، کارمزد، شبکه و حداقل برداشت | از نرخ نمایشی بهتنهایی نتیجه نگیرید |
این چارچوب نام پلتفرمی را برتر اعلام نمیکند. ممکن است مسیر ارزانتر با محدودیت برداشت روبهرو باشد یا مسیر ظاهراً سادهتر مسئولیت نگهداری کلید را بر عهده کاربر بگذارد. تصمیم معقول از پاسخ به همین پرسشها و شرایط واقعی فرد شکل میگیرد.
CEX، DEX و P2P سه پاسخ متفاوت به مسئله مبادله هستند؛ هیچکدام در همه شرایط برتر نیست. در معامله متمرکز، ریسک متولی و حساب را میپذیرید؛ در غیرمتمرکز، مسئولیت کلید و قرارداد هوشمند برجسته میشود؛ در P2P، اعتماد به وصول پرداخت و حل اختلاف حیاتی است. معیار انتخاب، ترکیب نیاز، هزینه نهایی، نقدشوندگی، وضعیت حقوقی، امنیت و توان شما در کنترل خطر است. این مقاله جنبه آموزشی دارد و توصیه سرمایهگذاری یا راهنمای عبور از محدودیتهای قانونی نیست.
این مقاله با تکیه بر مفاهیم مستند و مثالهای فرضی نوشته شده است. اعداد مثال دفتر سفارش و AMM برای آموزشاند، نه داده بازار زنده.
نه کاملاً. بخش اجرای قرارداد ممکن است غیرامانی باشد، اما رابط وب، اوراکل، توسعهدهنده و سایر اجزا میتوانند نقاط تمرکز یا وابستگی ایجاد کنند.
نه لزوماً. حتی اگر کارمزد صریح پلتفرم صفر باشد، اختلاف نرخ آگهی، انتقال وجه، شبکه و هزینه زمان معامله اثر دارد.
در مدل امانی، صرافی مسئول نگهداری و امضای برداشت است؛ در کیف پول غیرامانی، کنترل کلید و مسئولیت امنیت آن با دارنده است.
بله. باید شبکه پشتیبانیشده در مبدأ و مقصد یکسان و سازگار باشد. اشتباه در شبکه ممکن است قابل بازیابی نباشد.
خیر. دامنه گزارش، تاریخ نمونهبرداری و بدهیهای احتمالی خارج از زنجیره باید جداگانه بررسی شوند.
نه. اعتبار حقوقی، امکان برداشت، امنیت، هزینه واقعی، نیاز کاربر و محدودیت منطقهای میتوانند از حجم معامله مهمتر باشند.