تحلیل آنچین چیست؟
تحلیل آنچین چیست؟
روش مطالعه تراکنشها و اطلاعات ثبتشده در بلاکچین و استخراج شاخص از آنهاست؛ تفسیر حرکت قیمت مرحلهای جدا و غیرقطعی است.
تحلیل آنچین روشی برای خواندن و تفسیر دادههایی است که در بلاکچین ثبت میشوند؛ از جابهجایی دارایی و فعالیت آدرسها تا وضعیت خروجیهای خرجنشده. برای نمونه، هنگام بررسی قیمت بیتکوین ممکن است بخواهید بدانید جابهجایی واحدهای قدیمی شبکه بیشتر شده یا نه. این بررسی با تصمیم درباره خرید بیتکوین فرق دارد: شاخص آنچین یک سرنخ است، نه فرمان خرید یا پیشبینی قطعی قیمت.
در اتریوم نیز میتوان داده تراکنشها، رویدادهای قراردادهای هوشمند و کارمزد شبکه را بررسی کرد. کسی که قیمت اتریوم را دنبال میکند، ممکن است در کنار آن تغییر فعالیت قراردادهای هوشمند را بسنجد؛ اما هیچیک بهتنهایی زمان مناسب خرید اتریوم را مشخص نمیکنند. حتی یک انتقال بزرگ میتواند انتقال داخلی بین کیف پولهای یک مالک باشد، نه ورود پول تازه به بازار.
در یک صرافی رمز ارز، مسیر خرید ارز دیجیتال با مطالعه دادههای زنجیرهای دو اقدام متفاوت است. تغییر قیمت ارز دیجیتال از معاملات بازار اثر میپذیرد، ولی تحلیل آنچین میکوشد بخشی از رفتار قابلمشاهده در شبکه را توضیح دهد. در این راهنما ابتدا داده خام و شاخص را از هم جدا میکنیم، سپس روش خواندن معیارهای مهم، مثال آموزشی بیتکوین، محدودیتها و مراحل بررسی یک ادعا را توضیح میدهیم.
تحلیل آنچین یا تحلیل درونزنجیرهای (On-Chain Analysis)، بررسی دادههای ثبتشده در دفترکل و استخراج الگو از آنهاست. در یک شبکه عمومی میتوان تراکنشهای تأییدشده، زمان بلاک، آدرسهای درگیر و جزئیاتی از انتقال دارایی را مشاهده کرد. اما معنای اقتصادی این اطلاعات معمولاً باید استنباط شود: خود بلاکچین دلیل انتقال، هویت قطعی صاحب آدرس یا قصد معاملهگر را اعلام نمیکند.
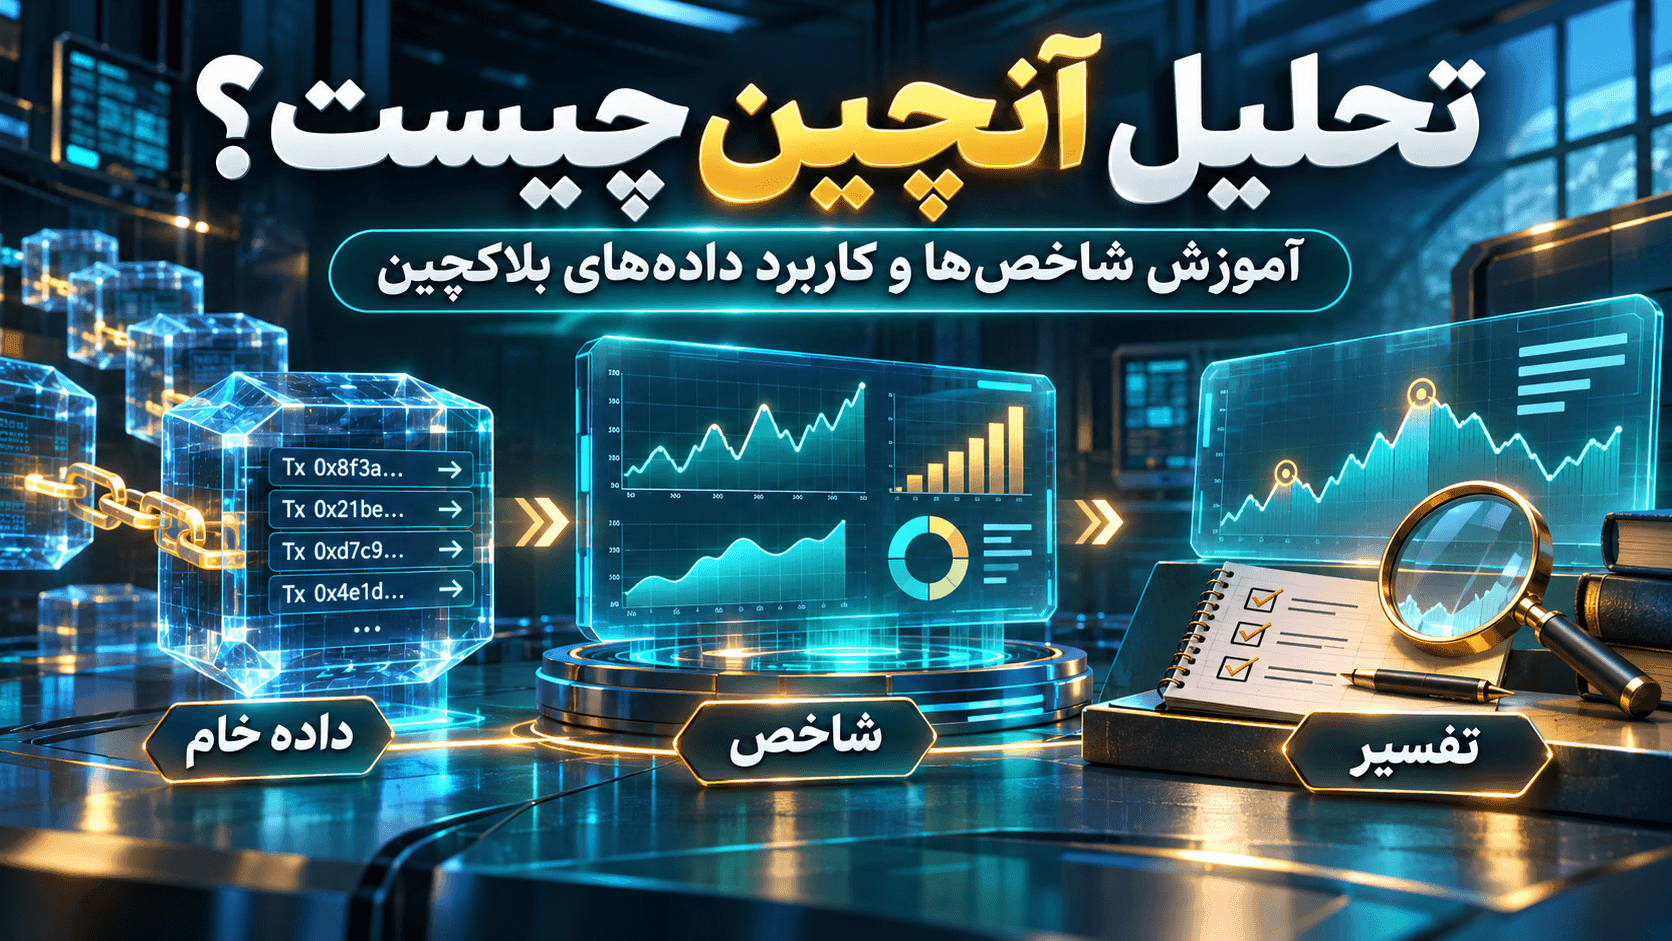
داده خام، رویدادی است که مستقیماً از شبکه خوانده میشود؛ مثلاً تراکنشی در یک بلاک مشخص با شناسه قابلراستیآزمایی ثبت شده است. شاخص محاسبهشده حاصل پردازش چند داده خام است؛ مثل تعداد آدرسهای فعال روزانه یا میانگین سن واحدهای جابهجاشده. «فشار فروش افزایش مییابد» مرحله سوم، یعنی تفسیر است؛ ادعایی که به فرضها و شواهد دیگری نیاز دارد. مخلوط کردن این سه مرحله، مهمترین منشأ برداشت اشتباه در تحلیل آنچین است.
خیر. یک نفر میتواند دهها آدرس داشته باشد و یک صرافی امانی ممکن است دارایی هزاران نفر را در چند آدرس تجمیع کند. قراردادهای هوشمند هم آدرس دارند، بیآنکه یک «کاربر انسانی» باشند. به همین دلیل رشد تعداد آدرسهای فعال لزوماً به معنی رشد همانقدرِ تعداد کاربران حقیقی نیست. تحلیلهای مبتنی بر «موجودیت» تلاش میکنند آدرسهای متعلق به یک کنترلکننده را گروهبندی کنند؛ این گروهبندی تخمینی است و ممکن است بعداً اصلاح شود.
معاملات در دفتر سفارش داخلی یک پلتفرم متمرکز ممکن است بدون ثبت تکتک تطبیقهای خرید و فروش روی بلاکچین انجام شوند؛ معمولاً جابهجایی هنگام واریز یا برداشت قابل مشاهده است. بخشی از فعالیت راهکارهای لایه دوم نیز به شکل فشرده یا با ساختاری متفاوت روی لایه پایه ظاهر میشود. بنابراین داده زنجیره اصلی، تصویر کامل تمام معاملات، کاربران و جریان پول نیست.
فرایند معمول چهار مرحله دارد: تعیین سؤال، دریافت داده، محاسبه شاخص و آزمودن تفسیر. برای مثال، ابتدا میپرسیم «آیا تعداد انتقالهای بزرگ در این هفته بالا رفته است؟»؛ سپس شبکه و بازه زمانی را تعیین میکنیم، تراکنشها را میخوانیم، انتقالهای داخلی احتمالی را جدا میکنیم و نتیجه را با روند قبلی میسنجیم. اگر داده مناسب در دسترس نباشد، باید نتیجه را نامطمئن ثبت کنیم، نه اینکه با حدس جای خالی را پر کنیم.
کاوشگر بلاکچین اطلاعات یک تراکنش، بلاک یا آدرس را نشان میدهد. ابزار تحلیلی، مجموعه بزرگی از این رکوردها را به سری زمانی، دستهبندی آدرسها یا شاخصهای پیچیده تبدیل میکند. داده خام معمولاً بازتولیدپذیرتر است، اما شاخصهای پیشرفته ممکن است برچسبگذاری اختصاصی، پاکسازی و الگوریتم آماری داشته باشند. هنگام استفاده باید هم تعریف شاخص و هم منبع داده را بررسی کرد.
افزایش حجم انتقال ممکن است ناشی از پرداخت واقعی، جابهجایی بین کیف پولهای یک نهاد، عملیات فنی قرارداد یا تسویه مجموعهای باشد. همچنین یک شاخص روزانه میتواند با تغییر روش محاسبه، تأخیر داده یا تغییر پوشش شبکه جابهجا شود. هر نتیجه باید در کنار قیمت، نقدینگی، خبرهای مؤثر، تغییرات شبکه و شاخصهای مکمل ارزیابی شود؛ حتی در این صورت خطا ممکن است.
برخلاف ظاهر مشابه نمودارها، همه شبکهها داده را به یک شکل ذخیره نمیکنند. انتخاب شاخص بدون شناخت ساختار تراکنش میتواند باعث دوبارهشماری جریان و نسبت دادن جابهجایی اشتباه به کاربر شود.
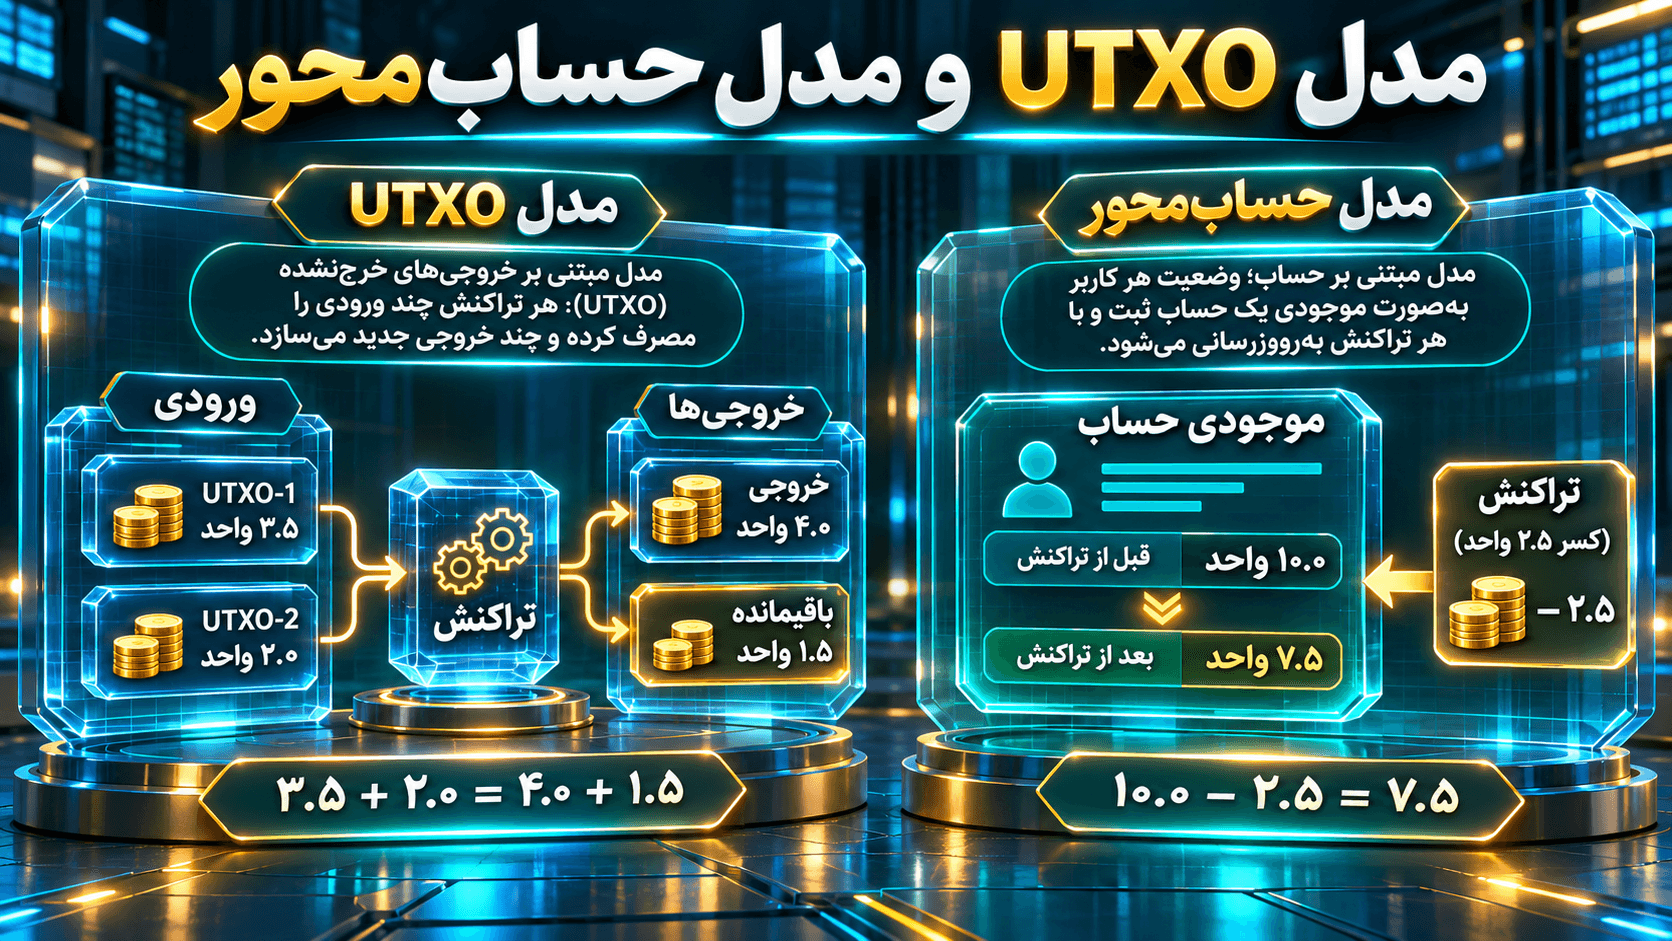
در بیتکوین، موجودی کیف پول از خروجیهای خرجنشده تراکنشها (UTXO) تشکیل میشود. فرض کنید دو خروجی ۰٫۸ و ۰٫۴ بیتکوینی برای خرج کردن در اختیار یک کیف پول باشد. انتقال ۰٫۷ واحد میتواند هر دو خروجی را مصرف کند و یک خروجیِ باقیمانده به خود فرستنده بازگرداند؛ مثلاً ۰٫۴۹۹ واحد با کارمزد فرضی ۰٫۰۰۱، جمع کل ۱٫۲ واحد را متعادل میکند. بنابراین «حجم کل خروجیهای تراکنش» الزاماً برابر پولی که واقعاً به شخص دیگری منتقل شده نیست. این مثال صرفاً برای توضیح سازوکار است، نه نمایش تراکنش واقعی.
اتریوم وضعیت حسابها را نگه میدارد و تراکنشها با تغییر این وضعیت، موجودی، شمارنده تراکنش یا اجرای قرارداد را تحت تأثیر قرار میدهند. علاوه بر انتقال ساده، یک فراخوانی قرارداد ممکن است چند رویداد و جابهجایی توکن ایجاد کند. برای تحلیل دقیق باید میان تراکنش اصلی، رویداد قرارداد، انتقال توکن و اثر اقتصادی تفاوت گذاشت. شمارش همه رویدادها بهعنوان معاملات مستقل میتواند نتیجه را مخدوش کند.
شاخصها را میتوان به فعالیت شبکه، جابهجایی سرمایه، وضعیت دارندگان و کاربرد قراردادها تقسیم کرد. هیچیک از این گروهها بهتنهایی «ارزش واقعی» یا مسیر قطعی قیمت را نشان نمیدهد. برای هر شاخص باید واحد، تناوب زمانی، شبکه تحت پوشش، روش تعدیل و محدودیتهای تعریف را خواند.
این معیار بسته به ارائهدهنده، آدرسهای منحصربهفرد درگیر در ارسال یا دریافت را در یک بازه میشمارد. افزایش آن میتواند نشانه رشد فعالیت باشد، اما با تعداد کاربران حقیقی یا کیف پولهای دارای موجودی برابر نیست. تغییر رفتار نرمافزارها، ایجاد آدرس جدید و فعالیت خودکار نیز روی آن اثر میگذارد. مقایسه روزانه را با میانگین چندروزه و نوع شبکه تکمیل کنید.
تعداد تراکنش، شمار عملیات ثبتشده در شبکه است؛ حجم انتقال، مقدار دارایی جابهجاشده را میسنجد. این دو را نباید با «حجم معاملات بازار» یکی دانست. در شبکههای خروجیمحور، خروجیِ تغییر یا انتقال درون یک موجودیت میتواند حجم خام را بالا ببرد. نسخههای تعدیلشده بعضی ارائهدهندگان چنین جابهجاییهایی را تا حدی حذف میکنند، ولی این اصلاح کامل و بیخطا نیست.
در این شاخص، آدرسهایی که به صرافیها نسبت داده شدهاند پایش میشوند. ورود دارایی به این آدرسها ممکن است با آمادگی برای فروش سازگار باشد، اما میتواند انتقال داخلی، وثیقه یا مدیریت خزانه نیز باشد. خروج دارایی نیز لزوماً خرید جدید یا قصد نگهداری بلندمدت نیست. محدودیت اصلی آن است که فهرست آدرسهای شناختهشده کامل و ثابت نیست و ارائهدهنده ممکن است داده تاریخی را بازنگری کند.
شاخص NUPL برای بررسی نسبت سود و زیان تحققنیافته از تفاوت ارزش بازار و ارزش تحققیافته استفاده میکند؛ در تعریف رایج، NUPL برابر نسبت این تفاوت به ارزش بازار است. مقدار مثبت بهطور کلی به غالب بودن سود تحققنیافته و مقدار منفی به غالب بودن زیان اشاره دارد. این شاخص نمیگوید چه کسی واقعاً فروش خواهد کرد یا بازار در روز بعد صعود میکند.
MVRV نسبت ارزش بازار به ارزش تحققیافته است و برای مقایسه ارزشگذاری جاری با مبنای هزینه برآوردیِ واحدها به کار میرود. SOPR نسبت ارزش زمان خرجشدن خروجی به ارزش زمان ایجاد همان خروجی را محاسبه میکند؛ در یک تعریف ساده، عدد بالاتر از ۱ به خرجشدن با سود برآوردی و پایینتر از ۱ به خرجشدن با زیان اشاره دارد. «خرجشدن» الزاماً فروش در بازار نقدی نیست. برای گروه دارندگان کوتاهمدت نیز باید تعریف دقیق بازه زمانی ارائهدهنده را دید؛ برخی مجموعهها از مرز ۱۵۵ روز استفاده میکنند، نه هر عدد دلخواه.
Coin Days Destroyed از مقدار واحدهای خرجشده و مدت زمانی که از آخرین جابهجایی آنها گذشته استفاده میکند. به زبان ساده، حرکت یک واحد قدیمی اثر بیشتری از حرکت همان مقدار واحد تازهجابهجاشده دارد. Binary CDD در بعضی روشها شاخص را نسبت به میانگین یا آستانه به صورت حالت دودویی نمایش میدهد. بالا بودن آن میتواند نشاندهنده فعالیت واحدهای قدیمی باشد، نه اینکه لزوماً «دارندگان بلندمدت همه فروختهاند».
ارزش کل قفلشده (TVL) در دیفای، ارزش دلاری داراییهایی است که طبق روش اندازهگیری یک ارائهدهنده در قراردادهای مشخص نگهداری میشوند. تغییر TVL هم میتواند از ورود و خروج دارایی و هم از تغییر قیمت همان داراییها ناشی شود. کارمزد تراکنش، درآمد پروتکل و مبلغ معاملات نیز معیارهای یکسانی نیستند. در مقایسه شبکهها باید روش جلوگیری از دوبارهشماری، پوشش قراردادها و منبع قیمت را در نظر گرفت.
| شاخص | سؤال اصلی | برداشت نادرست رایج | کنترل مکمل |
|---|---|---|---|
| آدرسهای فعال | چند آدرس در بازه فعالیت داشتهاند؟ | تعداد قطعی کاربران | موجودیتها، باتها و روند چندروزه |
| تعداد تراکنش | چند عملیات ثبت شده است؟ | شمار معاملات خرید و فروش | نوع تراکنش و قرارداد |
| حجم انتقال | چه مقدار دارایی روی زنجیره حرکت کرده؟ | حجم خرید بازار | خروجی تغییر و تعدیل انتقال داخلی |
| جریان صرافی | به آدرسهای برچسبخورده چه وارد یا خارج شده؟ | فروش یا خرید قطعی | دقت برچسبها و تغییر موجودی |
| NUPL / MVRV | وضعیت سود و ارزشگذاری نسبی چیست؟ | سقف و کف دقیق بازار | بازه تاریخی و روش ارزش تحققیافته |
| SOPR / CDD | واحدهای خرجشده چه وضعیت سود یا قدمتی دارند؟ | فروش قطعی دارندگان | تفکیک جابهجایی و فروش واقعی |
| TVL | ارزش داراییهای مشمول قراردادها چقدر است؟ | ورود نقدینگی خالص و درآمد | تغییر قیمت، واریز خالص و روش محاسبه |
برای تمرین، یک سناریوی کاملاً فرضی و غیرزنده در نظر بگیرید: تعداد آدرسهای فعال در هفت روز ۱۲ درصد افزایش یافته، موجودی آدرسهای برچسبخورده صرافیها اندکی بالا رفته، SOPR برابر ۰٫۹۸ است و CDD نیز در یک روز جهش کرده است. این اعداد نه از بازار امروز آمدهاند و نه پیشنهاد معاملاتیاند. آیا از چنین ترکیبی باید نتیجه گرفت قیمت حتماً افت میکند؟ خیر.
رشد آدرس فعال تنها افزایش فعالیت آدرسها را نشان میدهد؛ بدون بررسی تعداد موجودیتها و ماهیت تراکنشها نمیتوان رشد کاربر را قطعی دانست. افزایش موجودی یک مجموعه برچسبخورده ممکن است جریان ورودی باشد، اما خطای شناسایی یا انتقال داخلی را نیز باید بررسی کرد. SOPR زیر یک، خرجشدن خروجیها با زیان برآوردی را نشان میدهد و CDD بالاتر از معمول به تحرک خروجیهای قدیمی اشاره میکند؛ هیچکدام بهتنهایی دستور فروش نیست.
فرض کنید همان روز یک نهاد، دارایی را بین کیف پول سرد و گرم خود منتقل کرده باشد. در این حالت هم حجم انتقال بالا میرود، هم برآورد جریان برخی آدرسها ممکن است تغییر کند، بدون اینکه معاملهای در دفتر سفارش رخ داده باشد. اگر هم زمانبندی ثبت شاخص با زمان قیمت متفاوت باشد، همبستگی ظاهری ایجاد میشود. بنابراین باید با داده چند منبع، تغییر تراز واقعی و خبرهای فنی شبکه تطبیق داد.
به جای «نهنگها فروختند، بازار سقوط میکند» بنویسید: «در بازه فرضی، تحرک واحدهای قدیمی بیشتر شده، ولی دلیل انتقال و اثر آن بر بازار روشن نیست؛ اگر افزایش انتقال با رشد عرضه قابلفروش و افت عمق خرید همراه شود، ریسک فشار فروش میتواند بیشتر شود.» سپس تعیین کنید چه دادهای این فرضیه را رد میکند. چنین گزارشی برای تصمیمگیری ارزشمندتر از تبدیل یک عدد به سیگنال قطعی است.
برای شروع لازم نیست سرویس پولی بخرید. مناسبترین مسیر به سؤال شما بستگی دارد: اگر وضعیت یک تراکنش را میخواهید، کاوشگر همان شبکه کافی است؛ اگر الگوی یک شاخص در چند سال را دنبال میکنید، به داده تاریخی و روش محاسبه نیاز دارید؛ و اگر مقایسه قراردادها را میخواهید، باید پوشش شبکه و پروتکل را بررسی کنید. مقایسه جامع ابزارها موضوع مقاله مستقل ID530 است؛ اینجا بر روش انتخاب داده تمرکز میکنیم.
برای یک انتقال مشخص، شناسه تراکنش، شبکه، وضعیت تأیید، شماره بلاک، زمان، مبلغ، کارمزد و آدرسهای دخیل را مشاهده کنید. در شبکههای قرارداد هوشمند ممکن است لازم باشد رویدادها و انتقال توکن را هم جدا بخوانید. حتماً شبکه درست را انتخاب کنید و عدد روی صفحه را معادل قطعیت هویت صاحب آدرس ندانید.
در داشبورد، علاوه بر تصویر نمودار، صفحه تعریف شاخص را باز کنید: آیا داده تعدیلشده است؟ بازه زمانی چیست؟ داده با تأخیر منتشر میشود؟ آیا آخرین نقطه ممکن است اصلاح شود؟ بعضی ارائهدهندگان شاخص «آدرس فعال» یا «جریان صرافی» را به شکل متفاوتی میسازند. اختلاف دو نمودار لزوماً نشانه خطای یکی از آنها نیست، اما نیازمند توضیح است.
اگر هدف مقایسه آماری است، تاریخ و ساعت دریافت داده، نام شاخص، نسخه روش محاسبه، واحد و فیلترها را همراه فایل ذخیره کنید. برای کاربر معمولی نیازی نیست کل بلاکچین را دانلود کند. دسترسی به داده عمومی با دادن عبارت بازیابی کیف پول تفاوت دارد؛ هر سایتی برای «فعالسازی تحلیل» عبارت بازیابی یا کلید خصوصی میخواهد، خطرناک است.
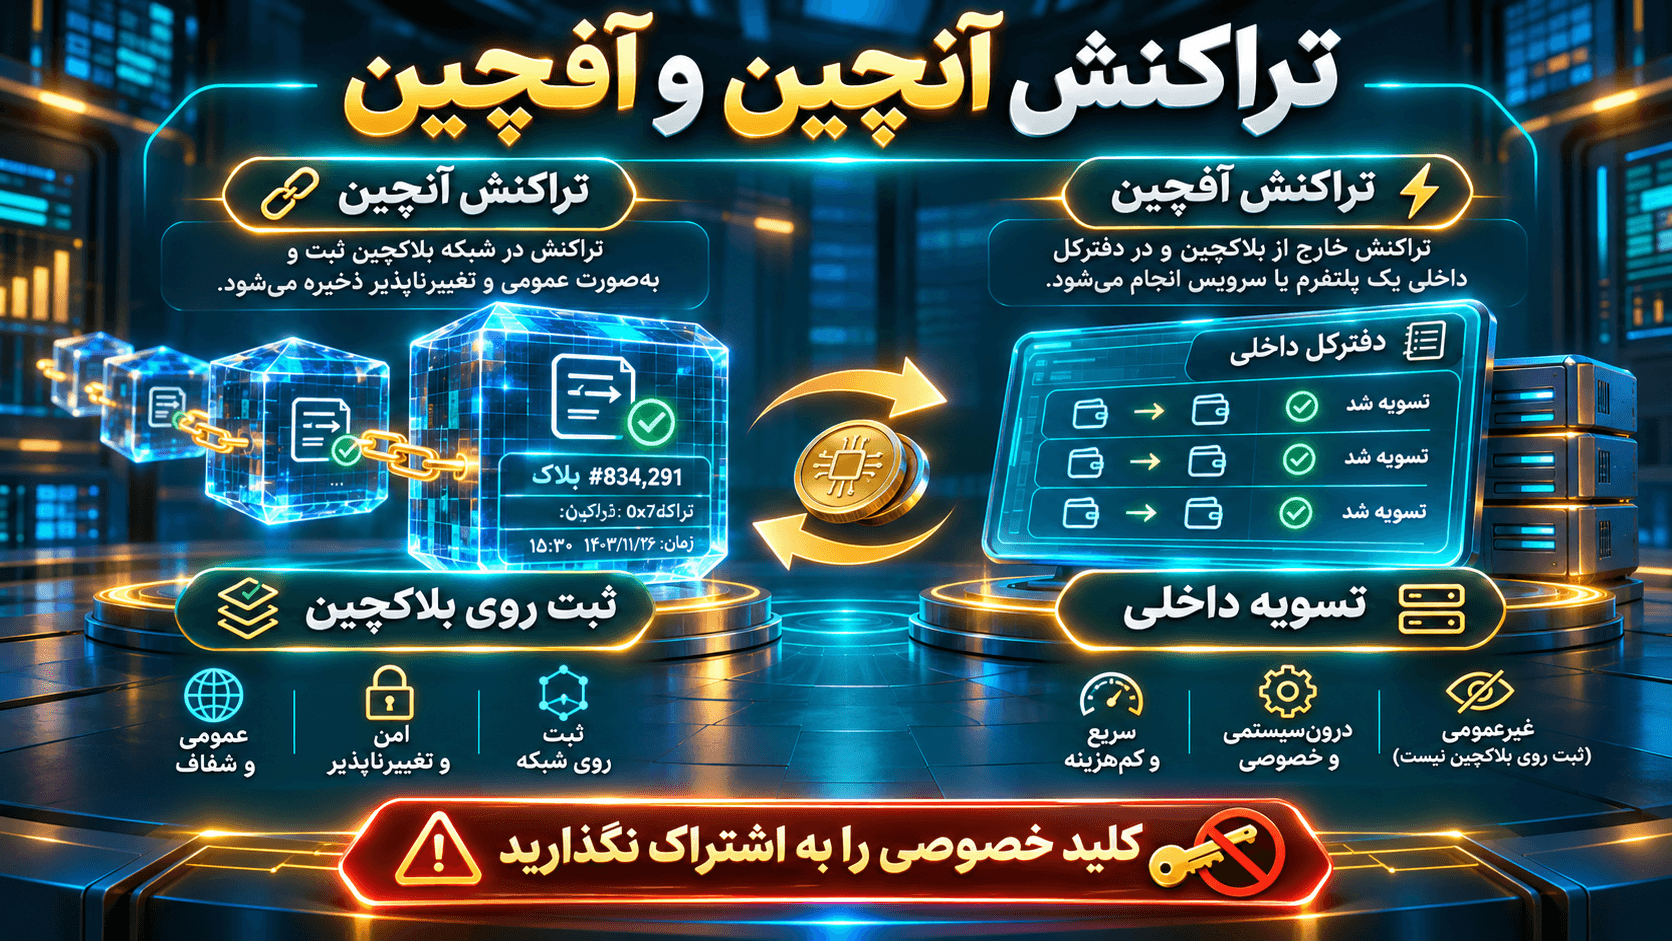
تراکنش آنچین در یک شبکه بلاکچینی ثبت یا تسویه میشود و قابلیت بررسی با داده همان زنجیره را دارد. تراکنش آفچین ممکن است در سامانه حسابداری امانی یا سازوکار دیگری پردازش شود و همه جزئیات آن به شکل یک تراکنش مستقل در زنجیره پایه دیده نشود. این دو دسته از نظر هزینه، زمان تسویه، اعتماد به طرف مقابل و امکان مشاهده عمومی یکسان نیستند.
ممکن است کاربران در سامانه متمرکز بارها دارایی را معامله کنند، اما تا زمان واریز یا برداشت، انتقال جدیدی روی زنجیره ثبت نشود. برعکس، جابهجایی دارایی بین دو آدرس روی بلاکچین میتواند بدون معامله اقتصادی باشد. در نتیجه «حجم انتقال آنچین» و «حجم معاملات صرافی» نباید در مقاله یا نمودار جای یکدیگر قرار گیرند.
در متن قدیمی، انتقال کلید خصوصی بهعنوان روشی برای تسویه آفچین مثال زده شده بود؛ این توصیه ناامن و حذفشده است. دریافت کلید خصوصی به معنای داشتن امکان خرجکردن دارایی است و ممکن است مالکیت یا کنترل مشترکِ خطرناک ایجاد کند. برای انتقال امن از روشهای پشتیبانیشده و مستند استفاده کنید، نه ارسال رمز عبور، عبارت بازیابی یا کلید خصوصی به طرف مقابل.
این روشها رقیب انحصاری یکدیگر نیستند. تحلیل تکنیکال عمدتاً رفتار قیمت و حجم معاملات بازار را بررسی میکند؛ تحلیل بنیادی به فناوری، تیم، اقتصاد توکن، کاربرد و ریسکهای پروژه میپردازد؛ و تحلیل آنچین دادههای فعالیت ثبتشده در شبکه را میسنجد. ممکن است هر سه درباره یک دارایی اطلاعات متفاوتی بدهند و نتیجه هیچکدام تضمین آینده نیست.
| روش | ورودی اصلی | پرسش متداول | محدودیت کلیدی |
|---|---|---|---|
| تکنیکال | قیمت، حجم و ساختار بازار | روند و سطحهای احتمالی کجاست؟ | گذشته نمودار آینده را تضمین نمیکند |
| بنیادی | محصول، اقتصاد توکن، تیم، ریسک و کاربرد | ارزش و پایداری پروژه چگونه است؟ | کیفیت برخی دادهها قابلراستیآزمایی کامل نیست |
| آنچین | تراکنش، آدرس، قرارداد و شاخص مشتقشده | چه فعالیتی در شبکه دیده میشود؟ | نیت و هویت اشخاص غالباً نامعلوم است |
دقت ظاهری یک عدد، به معنای دقت نتیجهگیری نیست. هرچه ادعا به رفتار انسانی نزدیکتر شود، فاصله میان داده خام و تعبیر آن بیشتر میشود. تحلیل خوب این فاصله را پنهان نمیکند.
بزرگی انتقال لزوماً به معنای فروش نهنگ نیست. تغییر ساختار نگهداری، انتقال بین کیف پولهای داخلی و فعالیت قرارداد هم میتواند اعداد بزرگ بسازد. درباره هویت طرف معامله یا هدف انتقال، بدون شواهد قابلاتکا حکم قطعی ندهید.
برچسب آدرسها ممکن است بعداً اصلاح شود، بعضی شاخصها تأخیر انتشار دارند و مجموعه آدرسهای پوششدادهشده تغییر میکند. بنابراین ممکن است مقدار شاخص امروز با تصویری که ماه قبل از همان تاریخ ذخیره شده تفاوت داشته باشد. ثبت زمان دریافت، نسخه و منبع داده برای پژوهش لازم است.
افزایش فعالیت در لایه دوم ممکن است در شمارش ساده تراکنشهای لایه پایه بازتاب کامل نداشته باشد. همینطور معاملات داخل سامانههای امانی الزاماً بهصورت تکبهتک آنچین نیستند. برای نتیجهگیری درباره پذیرش شبکه، محدوده پوشش داده را بنویسید.
بعضی معیارهای مبتنی بر سن واحدهای بیتکوین یا ارزش تحققیافته، برای مطالعه چرخه و روندهای چندماهه مفیدترند. تبدیل آنها به سیگنال ورود یا خروج دقیقهای بدون آزمون آماری و توجه به تأخیر داده، اطمینان کاذب ایجاد میکند.
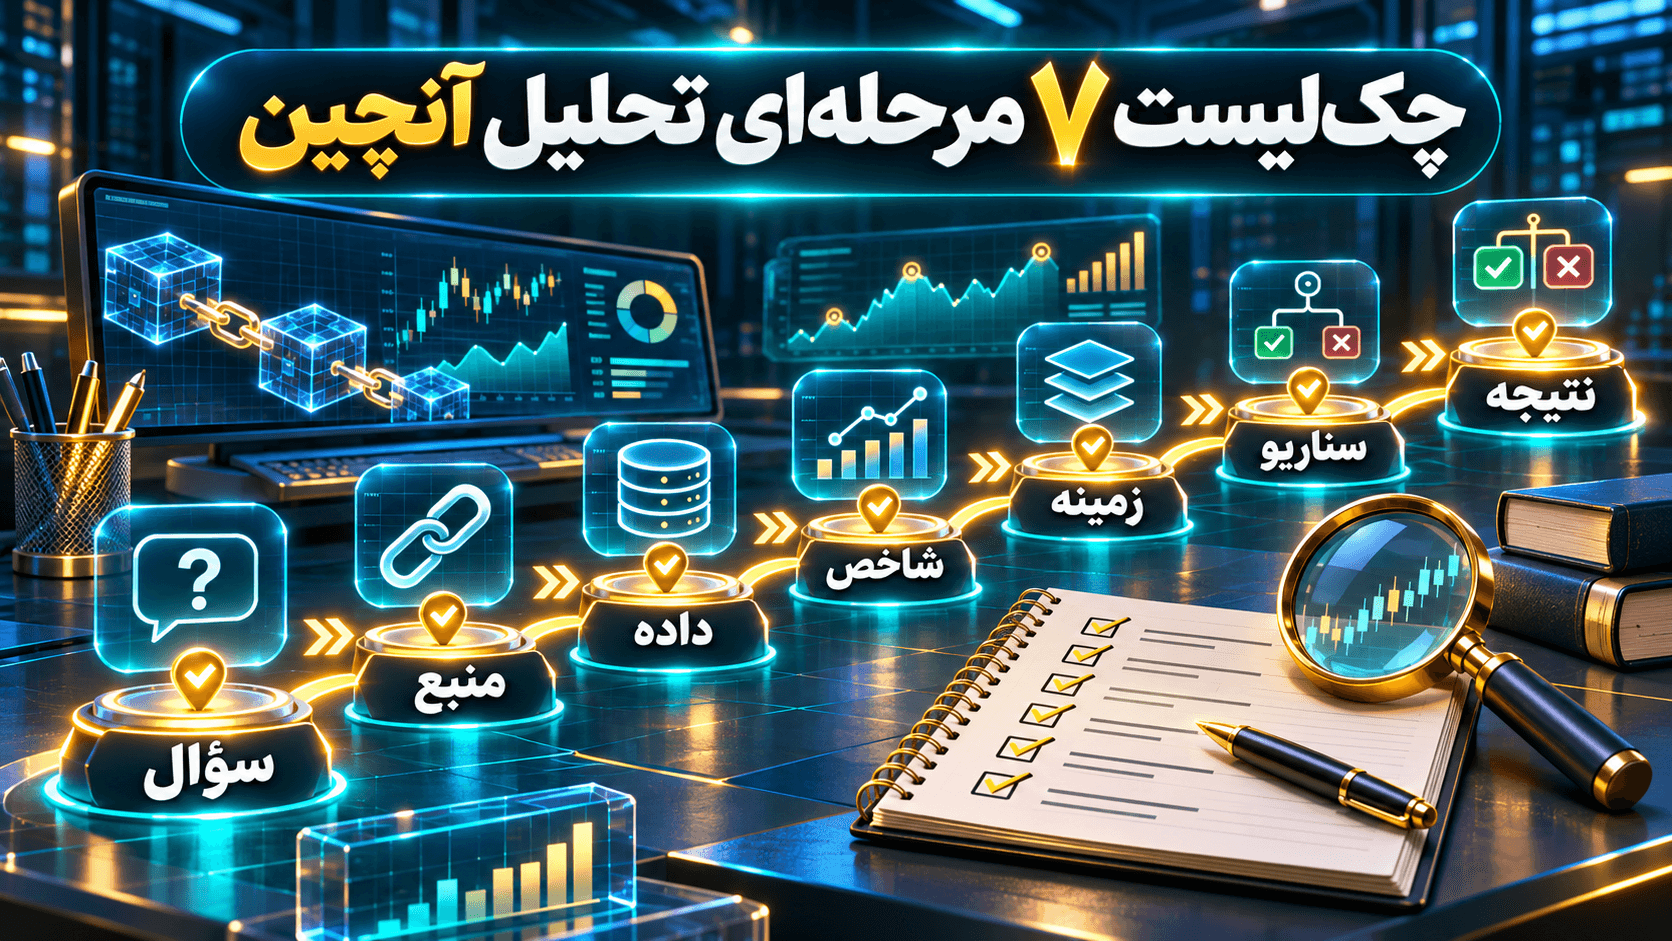
این چکلیست جانشین مدیریت ریسک، بررسی قیمت و سنجش نقدینگی نیست. در صورت کمبود داده، عبارت «نمیدانیم» از نتیجه قطعی بیمنبع دقیقتر است.
بله، برای تحقیق درباره وضعیت تراکنش، مشاهده فعالیت قراردادهای هوشمند و بررسی بعضی روندهای شبکه میتواند مفید باشد. بااینحال دسترسی به سرویسهای داده یا اشتراک آنها ممکن است بر اساس کشور، مقررات یا شرایط ارائهدهنده محدود شود. پیش از پرداخت هزینه، شرایط خدمات و امکان استفاده قانونی را بررسی کنید؛ برای مشاهده داده عمومی هرگز اطلاعات محرمانه کیف پول را وارد نکنید. دسترسی به داده، سود یا قابلیت معامله را تضمین نمیکند.
تحلیل آنچین از دادههای واقعی شبکه شروع میشود، اما بخش بزرگی از برداشت اقتصادی آن حاصل تعریف شاخص و تفسیر انسانی است. مدل UTXO، حسابهای اتریوم، آدرسهای فعال، جریان صرافی، NUPL، MVRV، SOPR، CDD و TVL هرکدام سؤال متفاوتی را پاسخ میدهند. ارزش این روش در آزمودن فرضیهها و شناخت محدودیتهاست، نه تبدیل یک نمودار به وعده سود. برای انتخاب پلتفرم تحلیل نیز باید به مقایسه ابزارها در مقاله مستقل ID530 رجوع کرد؛ هدف این مقاله یادگیری روش تحلیل است.
منابع زیر برای تعریف شاخصها و ساختار تراکنشها استفاده شدهاند؛ اعداد مثال مقاله همگی فرضی هستند.
روش مطالعه تراکنشها و اطلاعات ثبتشده در بلاکچین و استخراج شاخص از آنهاست؛ تفسیر حرکت قیمت مرحلهای جدا و غیرقطعی است.
خیر. دادهها میتوانند به ساخت فرضیه درباره رفتار شبکه کمک کنند، اما مسیر آینده قیمت تضمینشده نیست.
نه. یک کاربر ممکن است چند آدرس و یک آدرس امانی ممکن است چندین کاربر داشته باشد؛ بعضی آدرسها نیز متعلق به قراردادها هستند.
UTXO بر خروجیهای خرجنشده تکیه میکند، ولی مدل حسابمحور با تغییر وضعیت حسابها و قراردادها کار میکند؛ روش اندازهگیری فعالیت در آنها متفاوت است.
نه. این عدد به سود برآوردیِ خروجیهای خرجشده اشاره میکند و خرجشدن لزوماً با فروش در بازار برابر نیست.
نه لزوماً. احتمال انتقال داخلی، وثیقه یا خطای برچسبگذاری وجود دارد؛ باید شواهد تکمیلی را بررسی کرد.
برای مشاهده تراکنشها، بلاکها و برخی شاخصهای عمومی بله؛ دسترسی به تاریخچه گسترده یا شاخصهای اختصاصی ممکن است محدود باشد.
برای مشاهده داده عمومی معمولاً خیر. هیچ ابزار تحلیل معتبری برای خواندن داده عمومی به عبارت بازیابی یا کلید خصوصی شما نیاز ندارد.