آیا صرافی همتابههمتا کارمزد صفر دارد؟
آیا صرافی همتابههمتا کارمزد صفر دارد؟
نه لزوماً. کارمزد پلتفرم، اختلاف نرخ، هزینه بانکی و کارمزد شبکه ممکن است جداگانه اعمال شوند. ملاک درست، مقدار خالص دارایی دریافتی در برابر مبلغ کل پرداختی است.
فرض کنید میخواهید ۲۰۰ تتر بفروشید. خریدار تصویر رسید را میفرستد و میگوید عجله دارد؛ اما در حساب بانکی شما هنوز خبری از پول نیست. در معامله همتابههمتا، تصمیم درست در همین لحظه گرفته میشود: آیا به پیام طرف مقابل اعتماد میکنید یا تا مشاهده دریافت وجه در مسیر معتبر بانکی منتظر میمانید؟
معامله P2P به خریدار و فروشنده اجازه میدهد بر سر نرخ و شیوه تسویه توافق کنند. بااینحال، «معامله مستقیم» لزوماً به معنی «بدون پلتفرم»، «بدون احراز هویت» یا «بدون کارمزد» نیست. در ادامه، هم سازوکار وجه امانی و اختلافهای احتمالی را توضیح میدهیم، هم با دو مثال عددی نشان میدهیم چه زمانی یک آگهی ظاهراً ارزانتر، در نهایت هزینه بیشتری دارد.
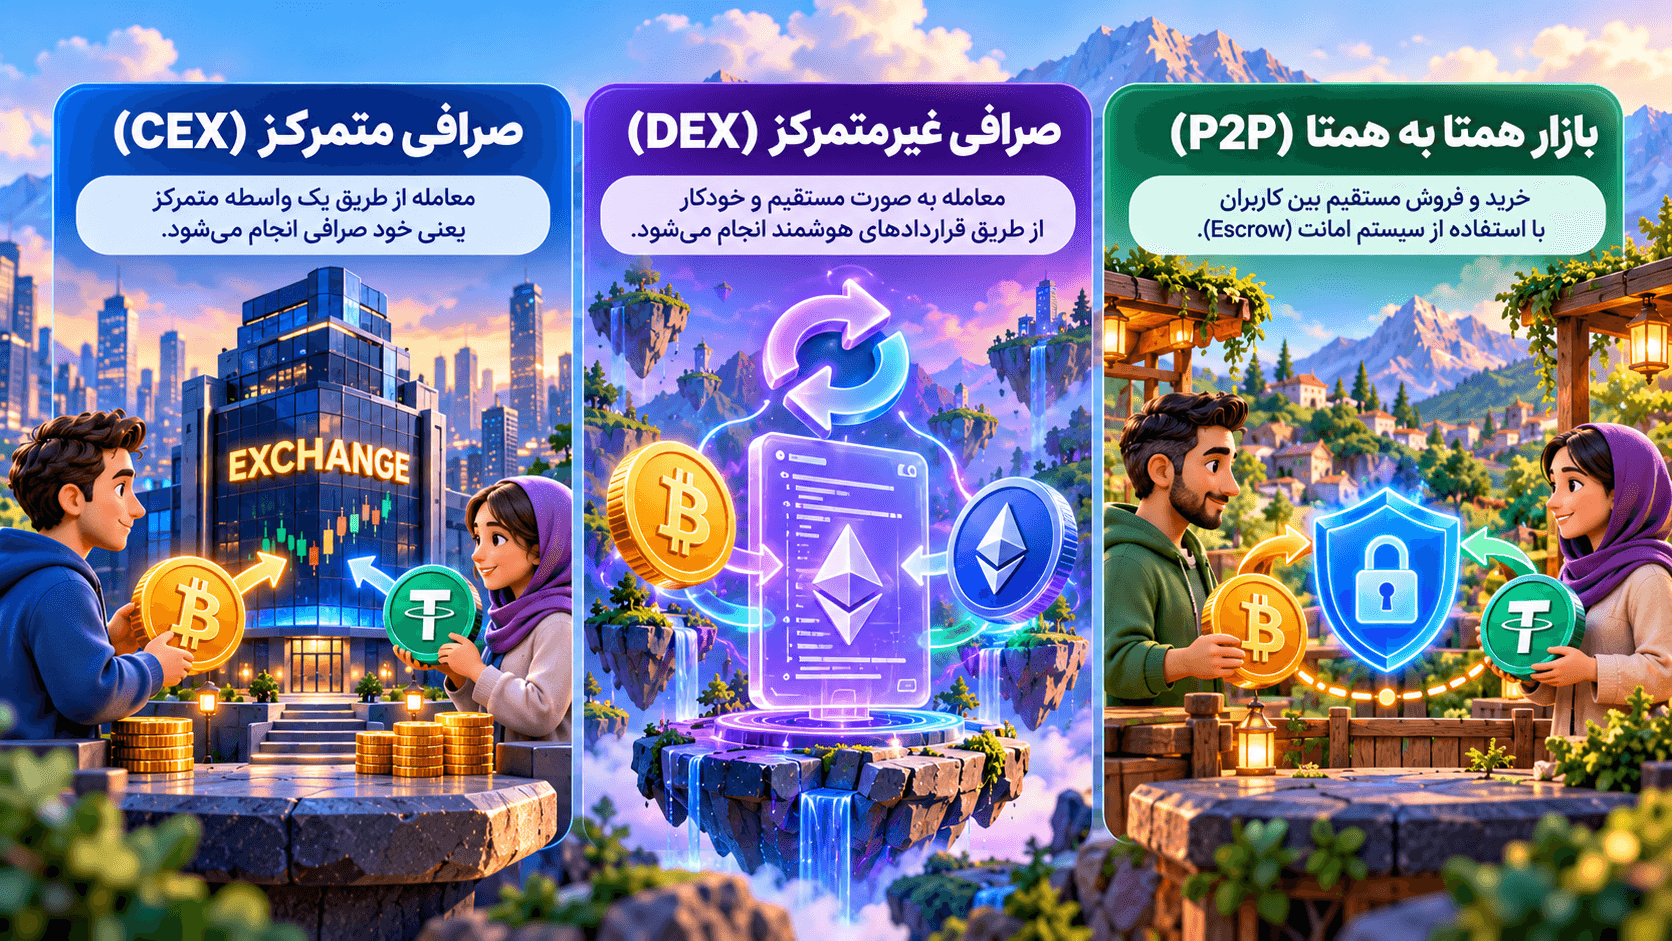
در بازارهای آگهیمحور P2P، خریدار و فروشنده طرف یکدیگر قرار میگیرند: یکی مقدار و نرخ فروش را اعلام میکند و دیگری سفارش را میپذیرد. پلتفرم ممکن است فقط آگهیها را نمایش دهد یا، افزون بر آن، رمزارز فروشنده را تا پایان معامله در حساب امانی نگه دارد و برای اختلافها داوری کند. نقش واسطه در هر سرویس باید از شرایط رسمی همان سرویس خوانده شود؛ هیچ شکل واحدی برای همه بازارها وجود ندارد.
این مدل را نباید با انتقال رمزارز از یک کیف پول شخصی به کیف پول دیگر یکی دانست. انتقال کیف پول به کیف پول یک تراکنش شبکه است؛ اما معامله P2P ممکن است دو مسیر تسویه متفاوت داشته باشد: انتقال پول فیات در نظام بانکی و آزادسازی رمزارز در پلتفرم یا شبکه. هرکدام از این دو مسیر خطر و زمانبندی خودش را دارد. همچنین بازار آگهیمحور P2P با صرافی غیرمتمرکزی که مبادله را از طریق قرارداد هوشمند و استخر نقدینگی انجام میدهد یکسان نیست.
خیر. عبارت «معامله همتابههمتا» توصیف رابطه اقتصادی میان دو نفر است، نه الزاماً معماری مالکیت و اداره سامانه. اگر یک شرکت ثبت سفارش، احراز هویت، مسدودسازی حساب، نگهداری وجه امانی یا حل اختلاف را مدیریت کند، بخشی از فرایند متمرکز است؛ حتی اگر خریدار و فروشنده مستقیماً بر سر نرخ به توافق برسند. در مقابل، انتقال کیف پولهای شخصی بدون واسطه، مدل دیگری است و الزاماً امکانات حفاظت مصرفکننده یا داوری ندارد.
در مثال زیر «فروشنده تتر» و «خریدار تتر» را جداگانه دنبال کنید؛ چون خطای هر کدام متفاوت است. اعداد نمونه فرضیاند و به نرخ امروز بازار اشاره ندارند.
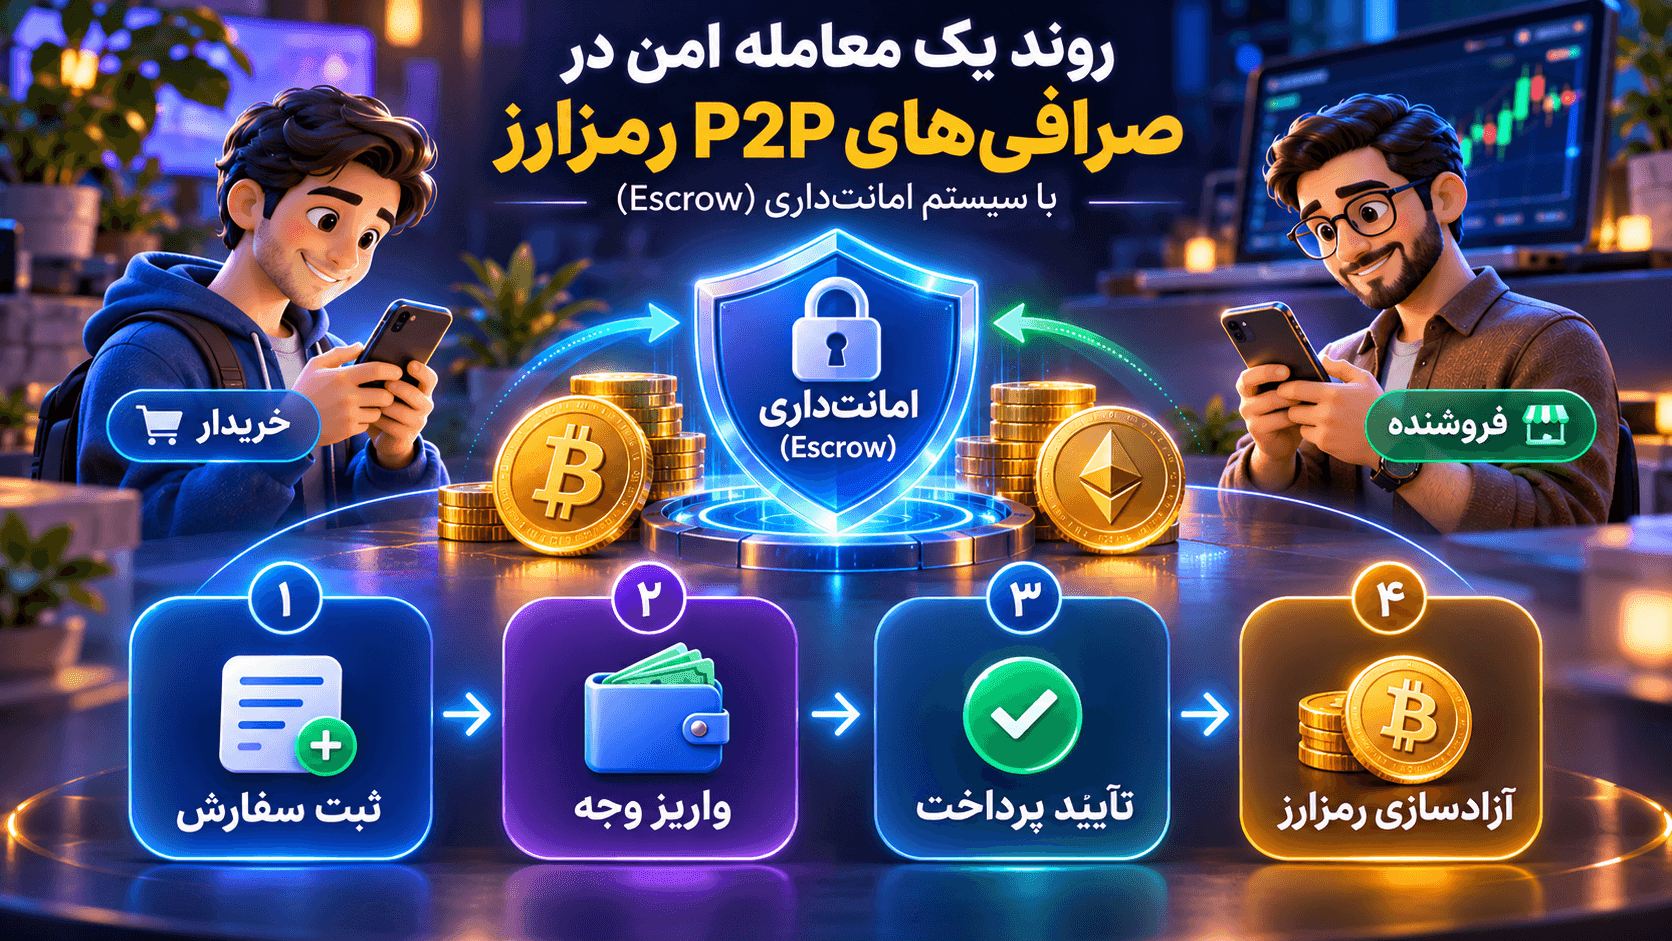
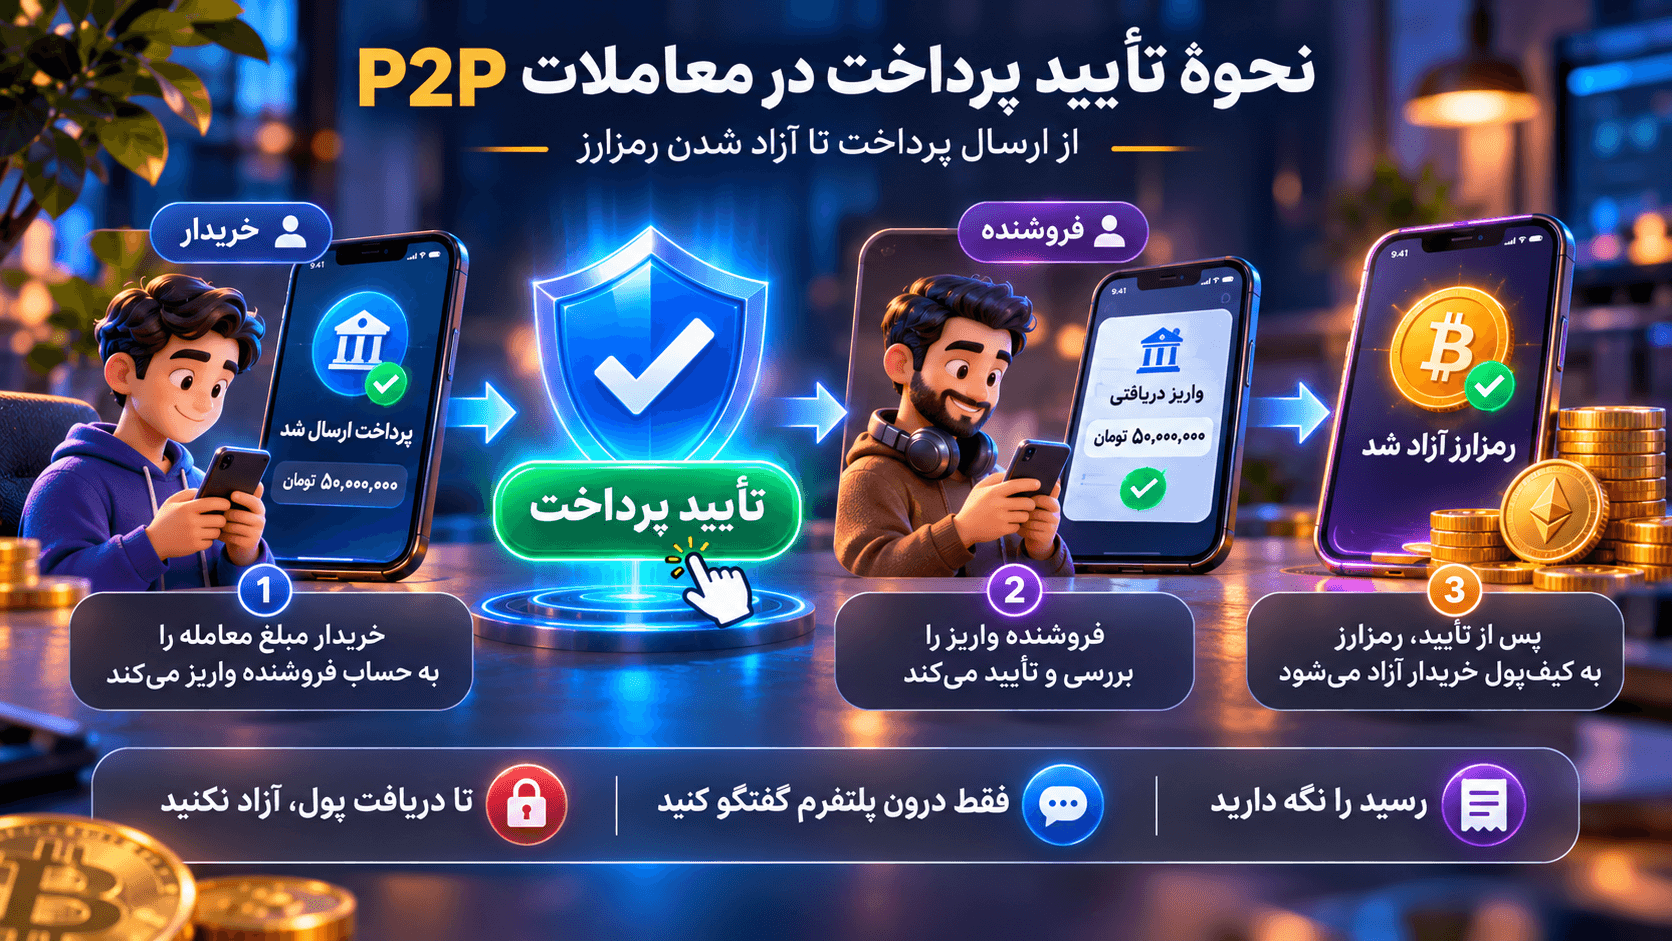
برای فهمیدن سازوکار، فروش مقداری تتر را بهعنوان مثال فرضی در نظر بگیرید. طرفین ابتدا آگهی و شرایط را بررسی میکنند؛ سپس در پلتفرمی که امکان وجه امانی دارد، فروشنده مقدار توافقشده رمزارز را در امانت میگذارد. خریدار وجه را به حساب تعیینشده میپردازد و پرداخت را در همان فرایند گزارش میکند. فروشنده تنها پس از مشاهده و تطبیق وصول واقعی وجه در حساب خود، آزادسازی رمزارز را تأیید میکند. اگر اختلافی رخ دهد، باید پیش از لغو یا آزادسازی، از روند رسمی حل اختلاف استفاده شود.
| لحظه معامله | خریدار باید چه چیزی را کنترل کند؟ | فروشنده باید چه چیزی را کنترل کند؟ |
|---|---|---|
| پیش از سفارش | نرخ مؤثر، سقف و کف، روش پرداخت مجاز و مهلت را بخواند | سابقه طرف مقابل و قواعد مسدودسازی دارایی را بررسی کند |
| بعد از قفلشدن رمزارز | از ثبت واقعی امانت در همان سفارش مطمئن شود | مقدار و دارایی قفلشده را با سفارش تطبیق دهد |
| پس از ادعای پرداخت | شماره سفارش و مدرک پرداخت واقعی را در مسیر مجاز ثبت کند | وصول قطعی وجه را مستقل در حساب خود بررسی کند |
| پایان یا اختلاف | آزادسازی دارایی یا پاسخ رسمی داوری را پیگیری کند | فقط پس از تأیید دریافت، آزادسازی کند؛ در اختلاف از مسیر رسمی استفاده کند |
این جدول «منطق معامله امانی» را نشان میدهد و راهنمای دکمههای هیچ پلتفرمی نیست. در یک معامله مستقیم کیفپول به کیفپول، ممکن است اساساً چنین سازوکار داوریای وجود نداشته باشد.
ترتیب و دکمهها بین پلتفرمها متفاوت است. این مراحل یک مدل مفهومی هستند و نباید بهجای راهنمای واقعیِ کلیکبهکلیک یک سرویس خاص به کار روند.
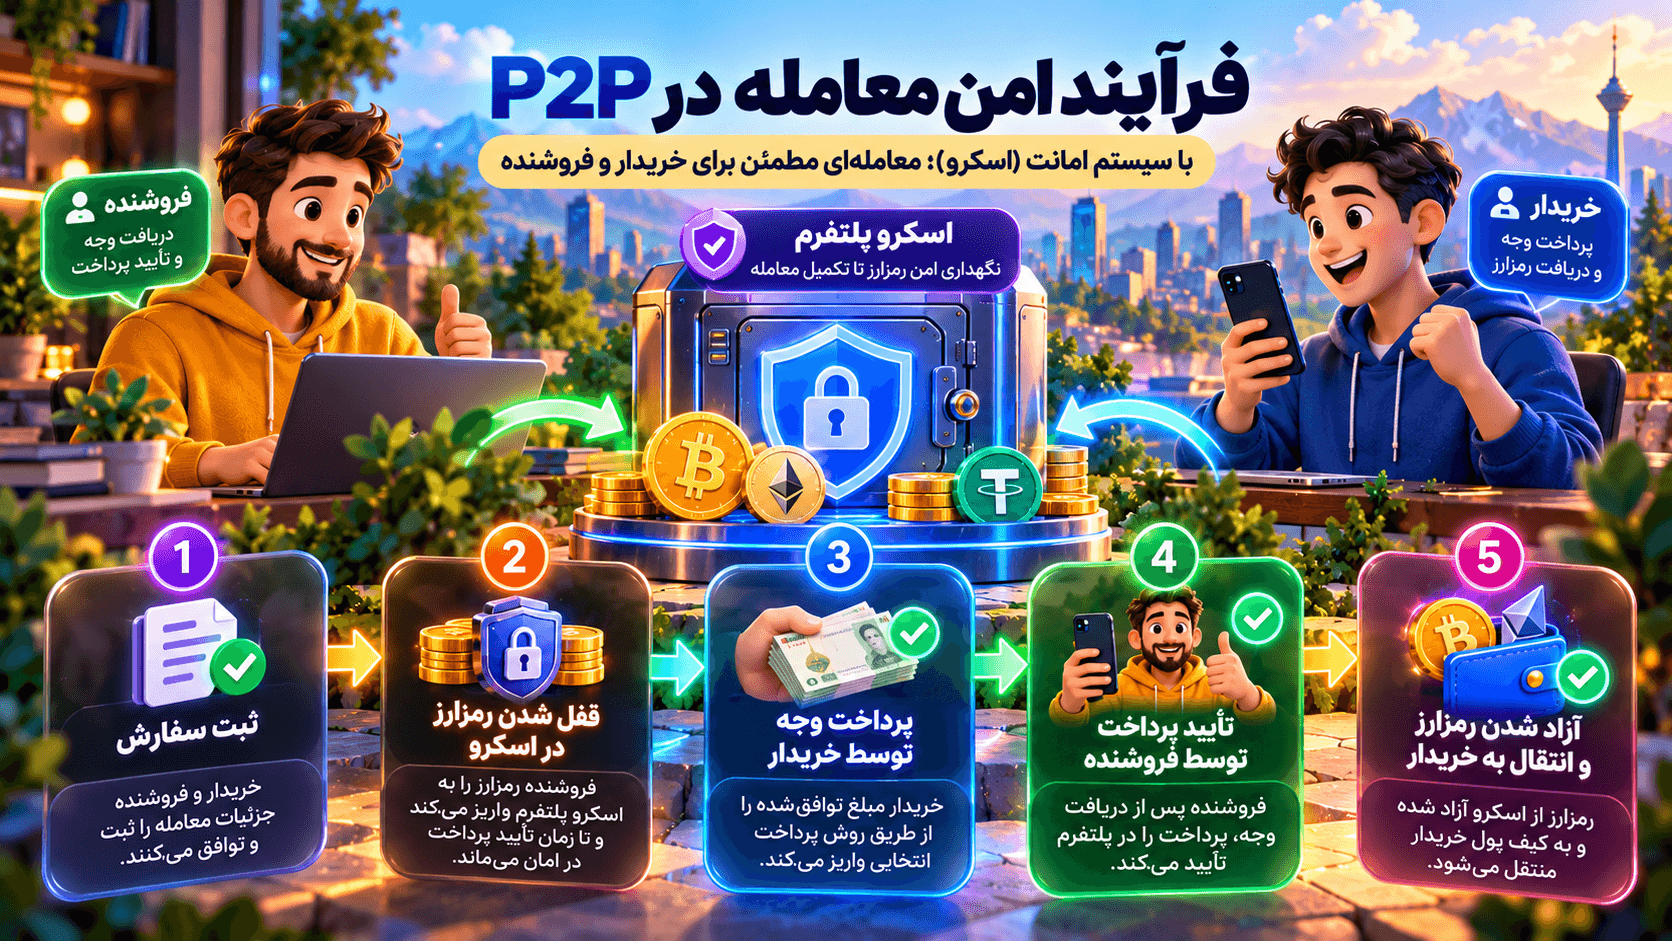
وجه امانی میتواند جلوی یک خطر مشخص را بگیرد: اینکه دارایی پیش از انجام شرایط توافق، در اختیار فروشنده باقی بماند و او بتواند همان دارایی را جای دیگری منتقل کند. اما وجه امانی به معنی تضمین سلامت پرداخت بانکی، صحت هویت، نبود تراکنش مشکوک، بازنگشتن وجه یا دسترسی بدون محدودیت به خدمات پلتفرم نیست. ارزش حفاظت آن به قواعد داوری، نحوه اجرای امانتداری، پشتیبانی و امکان اثبات انجام تعهدها وابسته است.
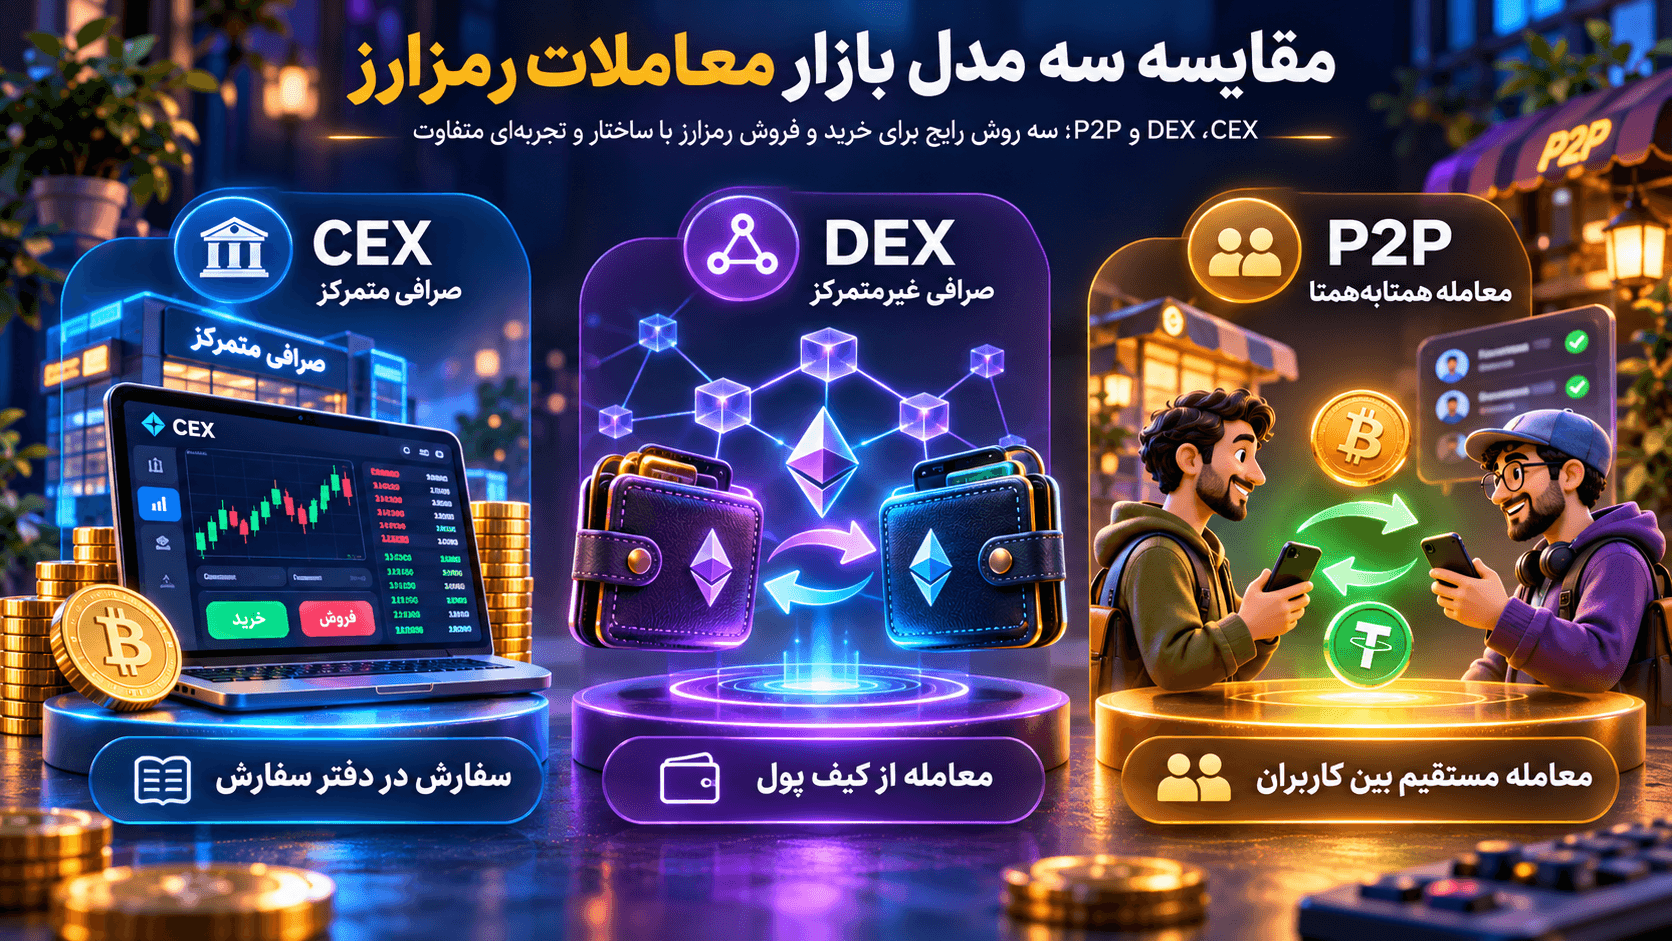
این اصطلاحات به جنبههای متفاوت معامله اشاره میکنند. در صرافی متمرکز (CEX)، یک نهاد زیرساخت بازار، حساب کاربری و گاهی نگهداری دارایی را اداره میکند. در صرافی غیرمتمرکز (DEX)، مبادله میتواند با قراردادهای هوشمند و کیف پول شخصی صورت گیرد. P2P بر معامله میان طرفین تأکید دارد؛ معامله OTC نیز بیشتر به شیوه انجام معامله خارج از دفتر سفارش عمومی اشاره میکند و ممکن است توسط یک میز معاملاتی یا بهصورت توافقی اجرا شود.
| ویژگی | بازار P2P آگهیمحور | صرافی متمرکز | صرافی غیرمتمرکز |
|---|---|---|---|
| طرف مقابل | شخص آگهیدهنده | طرف سفارش یا تأمینکننده نقدینگی طبق مدل بازار | استخر نقدینگی یا سازوکار قراردادی، بسته به سامانه |
| کشف نرخ | آگهی و توافق طرفین | دفتر سفارش یا نرخگذاری پلتفرم | قرارداد هوشمند و نقدینگی، یا دفتر سفارش غیرمتمرکز |
| شیوه تسویه | پرداخت فیات و انتقال رمزارز، گاهی در دو مسیر مستقل | تسویه در حساب پلتفرم یا شبکه | اغلب بر بستر بلاکچین |
| احراز هویت | بسته به مقررات و ارائهدهنده، ممکن است الزامی باشد | اغلب وابسته به مقررات و خدمات | متفاوت؛ اتصال کیف پول معادل تضمین دسترسی نیست |
| ریسک شاخص | تقلب در پرداخت و اختلاف میان طرفین | ریسک نگهداری دارایی و محدودیت حساب | ریسک قرارداد، نقدینگی و خطای شبکه |
برای آشنایی با انواع صرافی ارز دیجیتال باید همیشه دو پرسش را جداگانه مطرح کرد: «چه کسی معامله را مدیریت میکند؟» و «کلید دارایی در اختیار چه کسی است؟». پاسخ این دو پرسش لزوماً یکسان نیست.
برای مقایسه خدمات عمومی با خرید مستقیم یا آگهیمحور، صفحه خرید ارز دیجیتال یک نقطه مرجع درباره مسیر خرید عادی است؛ وجود آن به معنای یکسانبودن روشهای تسویه نیست.
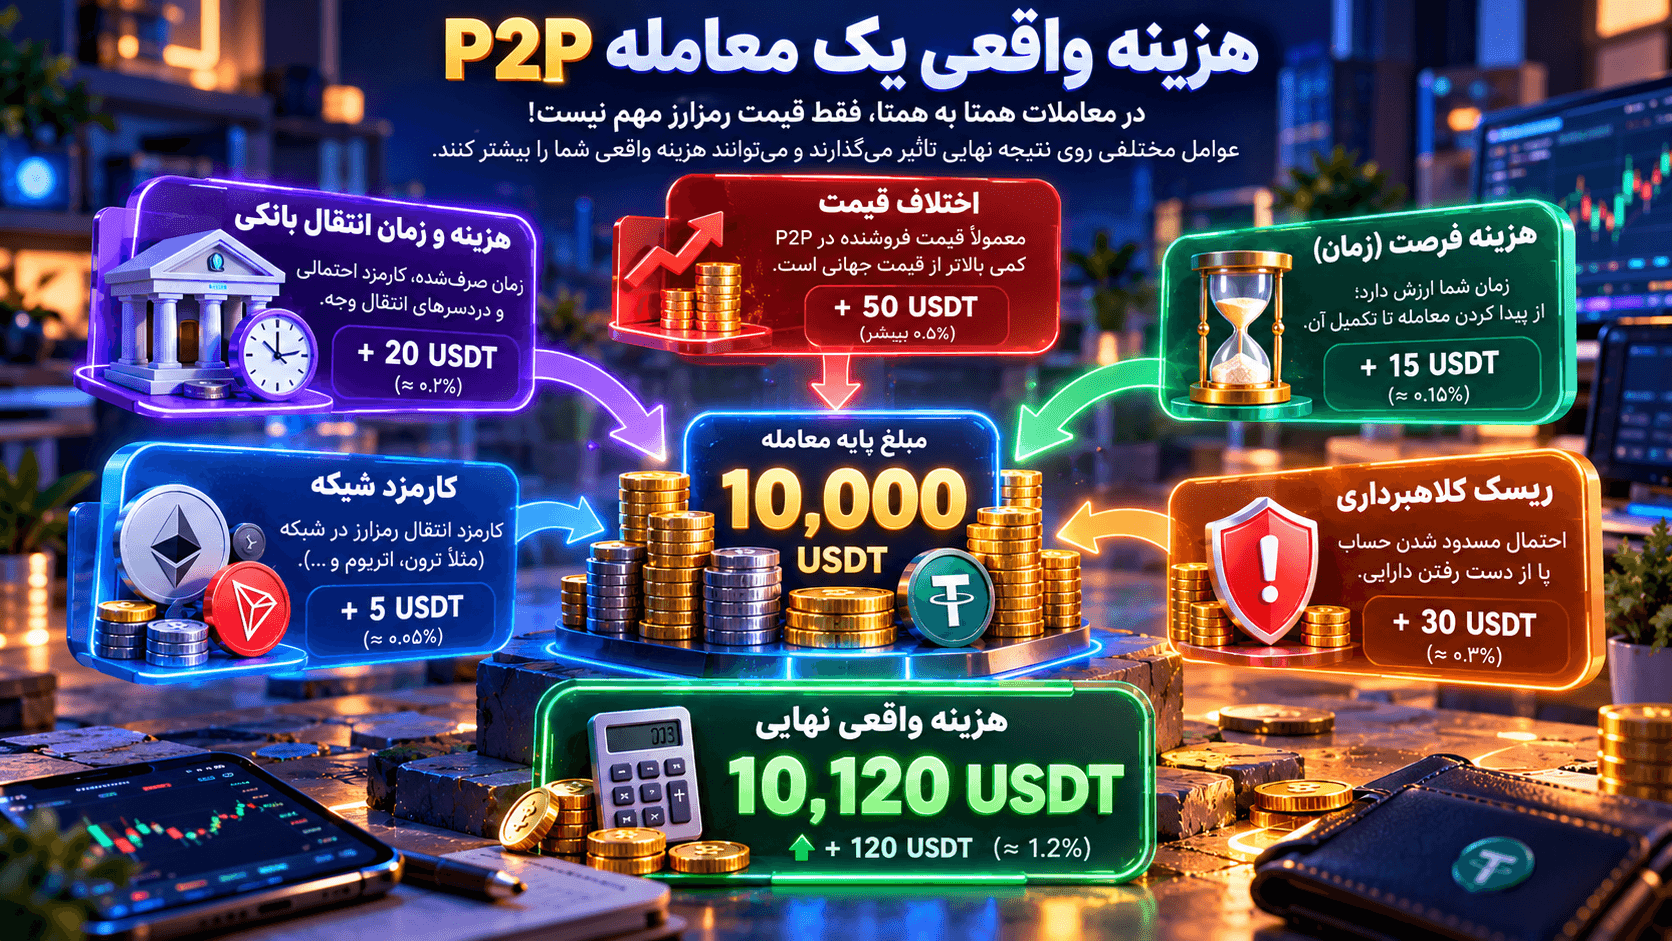
آگهیدهندگان میتوانند با توجه به حجم سفارش، روش پرداخت و شرایط بازار نرخهای متفاوتی ارائه کنند. این انعطاف برای بعضی کاربران مفید است، اما معامله بهتر الزاماً همان معامله با عدد ظاهراً ارزانتر نیست؛ زمان تسویه، امکان اختلاف، محدودیتهای حساب و هزینه برداشت نیز باید مقایسه شوند.
در برخی بازارها تعداد زیادی آگهیدهنده وجود دارد و کاربران میتوانند پیشنهادهای مختلف را بررسی کنند. این تنوع به معنی تضمین نقدشوندگی یا دسترسی در همه کشورها نیست. ممکن است برای سفارش بزرگ یا روش پرداخت خاص، طرف معامله مناسبی پیدا نشود.
برخلاف معامله خودکار دفتر سفارش، در بعضی بازارهای P2P فرصت گفتوگو درباره شرایط آگهی وجود دارد. همین ویژگی میتواند هم مزیت باشد و هم خطر: درخواست تغییر حساب مقصد، مذاکره خارج از محیط امن یا فشار برای آزادسازی زودهنگام باید علامت هشدار تلقی شود.
ریسک اصلی برای فروشنده «آزادسازی زودهنگام» و برای خریدار «پرداخت بدون پشتوانه روشنِ تحویل» است. این دو خطر شبیه هم نیستند و نباید با توصیه مبهم «احتیاط کنید» جمعبندی شوند.
یکی از سناریوهای مهم، ارسال تصویر رسید یا پیام جعلیِ واریز است. اگر فروشنده بر اساس عکس یا پیامک، رمزارز را آزاد کند و بعد متوجه شود پولی دریافت نکرده، بازگرداندن انتقال ممکن است دشوار یا ناممکن باشد. توصیه عمومی نهاد حمایت از مصرفکننده آمریکا نیز بر بررسی وصول واقعی پول در حساب، پیش از تحویل کالا یا دارایی، تأکید دارد. منبع: FTC.
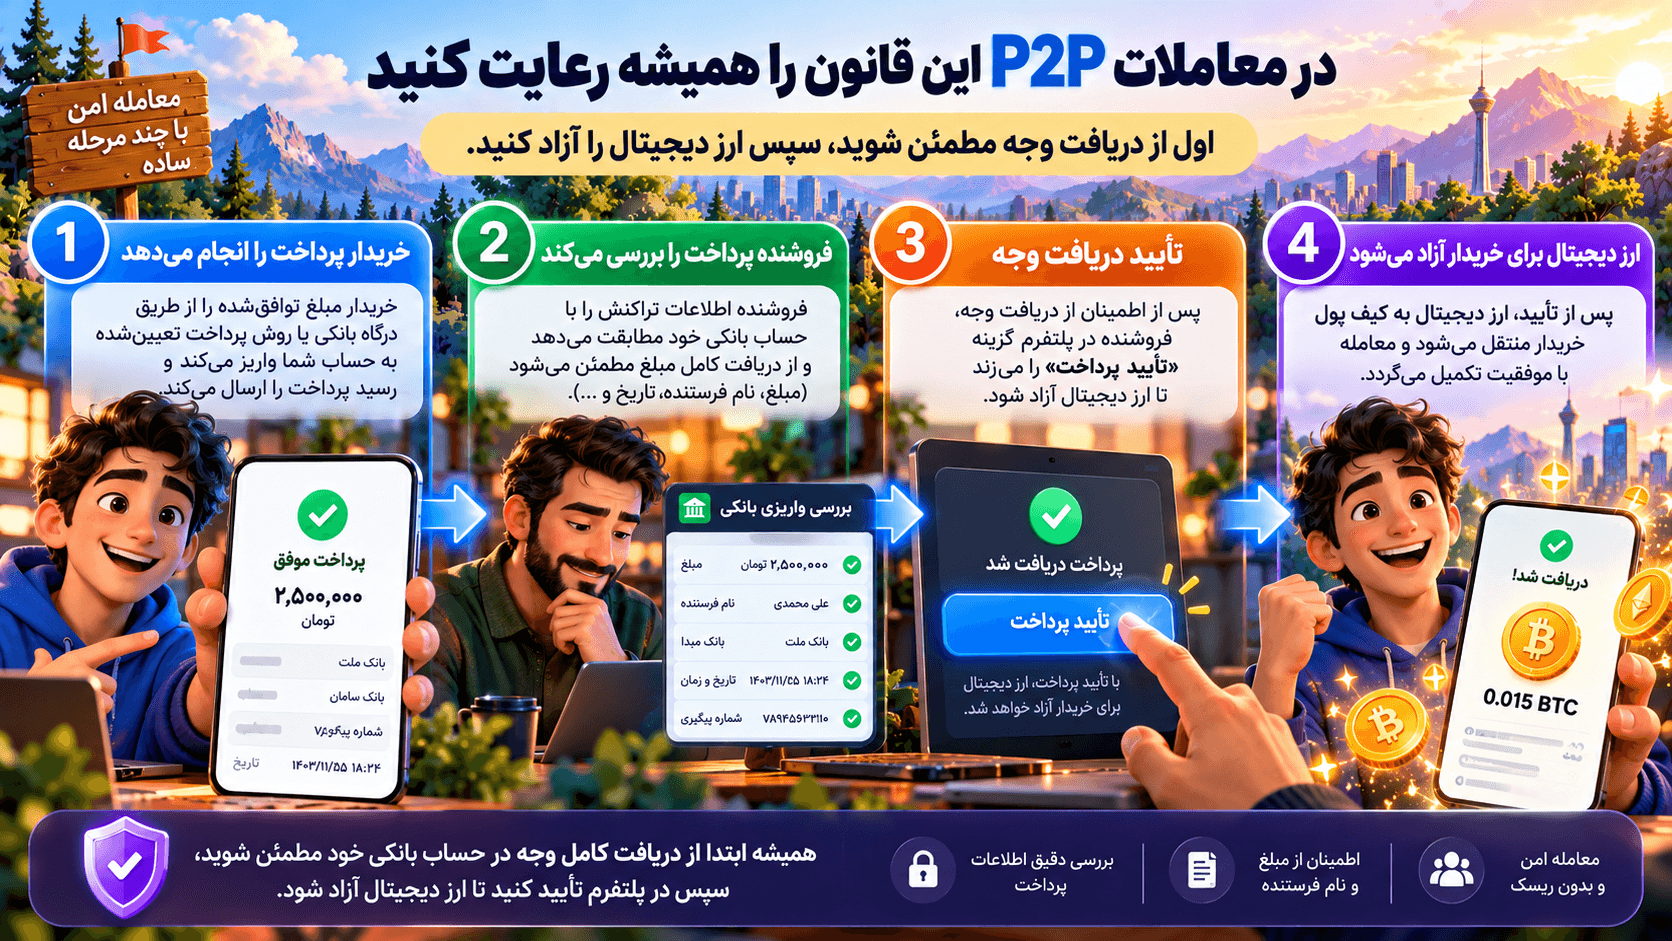
یک سناریوی مهم: در سفارش نام «الف» ثبت شده، اما وجه از حساب «ب» میرسد و طرف معامله از شما میخواهد رمزارز را فوراً آزاد کنید. حتی اگر مبلغ درست باشد، تطبیقنداشتن هویت پرداختکننده و طرف سفارش مسئله را حلنشده باقی میگذارد. بهتر است بهجای بازپرداخت خودسرانه یا انتقال دارایی، سوابق را نگه دارید و مطابق قواعد پلتفرم از پشتیبانی رسمی درخواست بررسی کنید.
زمان رسیدن پول، انجام کنترلهای بانکی، پاسخدادن طرف مقابل و حل اختلاف ممکن است طولانی شود. وجه امانی در چنین وضعیتی ممکن است دارایی را نگه دارد تا بررسی انجام شود؛ این اتفاق از دید خریدار یا فروشنده به معنای دسترسی فوری به دارایی نیست. هنگام انتخاب پیشنهاد، قواعد لغو، سقف زمان پاسخ، ساعات پشتیبانی و مستندات لازم را بخوانید.
قانونی بودن یک پلتفرم در یک کشور، به معنی مجاز بودن تمام خدمات آن در کشور دیگر نیست. الزامات احراز هویت، کنترل منشأ وجوه، محدودیتهای بانکی و سیاستهای بینالمللی میتوانند بر امکان افتتاح حساب یا برداشت اثر بگذارند. گزارش مارس ۲۰۲۶ FATF نیز خطر سوءاستفاده مالی از انتقال همتابههمتای داراییهای دیجیتال با کیفپولهای غیرامانی را بررسی کرده است؛ این گزارش نباید با حکم ممنوعیت یا مجوز عمومی برای همه معاملات P2P اشتباه گرفته شود. منبع: FATF، مارس ۲۰۲۶.
برای جداکردن نرخ عمومی بازار از نرخ اختصاصی هر آگهی، ابتدا قیمت ارزهای دیجیتال را ببینید و سپس هزینه و شرایط همان معامله P2P را مستقل محاسبه کنید.
ادعای «معامله بدون کارمزد» معمولاً همه واقعیت را نشان نمیدهد. حتی اگر خود بازار برای ثبت آگهی یا معامله کارمزدی نگیرد، ممکن است اختلاف نرخ خرید و فروش، هزینه انتقال شبکه، هزینه بانکی یا ریسک نوسان ارزش دارایی وجود داشته باشد. برای مقایسه دو آگهی، هزینه نهایی تحویلگرفتهشده را ملاک قرار دهید، نه فقط قیمت درجشده در بالای سفارش.
یک مثال کاملاً فرضی: اگر ۲۰۰ واحد تتر را با نرخ توافقی ۱۰۰ هزار تومان برای هر واحد تهیه کنید، ارزش پایه معامله ۲۰ میلیون تومان است. اگر هزینههای جانبی فرضاً ۸۰ هزار تومان باشد، هزینه مؤثر برای همان مقدار، ۲۰ میلیون و ۸۰ هزار تومان میشود. این ارقام قیمت بازار یا نرخ پیشنهادی امروز نیستند؛ فقط شیوه محاسبه را نشان میدهند. برای مشاهده داده زنده، صفحه قیمت تتر را جداگانه بررسی کنید.
چرا تنها نرخ آگهی را نباید مقایسه کرد؟ برای همان ۲۰۰ تتر، آگهی «الف» نرخ ۱۰۰ هزار تومان و ۸۰ هزار تومان هزینه جانبی دارد؛ در نتیجه مجموع پرداخت ۲۰ میلیون و ۸۰ هزار تومان و نرخ مؤثر ۱۰۰٬۴۰۰ تومان برای هر تتر است. آگهی «ب» نرخ ۱۰۰٬۲۰۰ تومان و هزینه جانبی صفر دارد؛ مبلغ نهایی آن ۲۰ میلیون و ۴۰ هزار تومان است. با وجود نرخ اسمی بالاتر، آگهی «ب» در این مثال ۴۰ هزار تومان ارزانتر تمام میشود.
| فاکتور فرضی خرید ۲۰۰ تتر | آگهی الف | آگهی ب |
|---|---|---|
| نرخ اعلامی هر تتر | ۱۰۰٬۰۰۰ تومان | ۱۰۰٬۲۰۰ تومان |
| هزینه جانبی | ۸۰٬۰۰۰ تومان | صفر |
| مبلغ کل | ۲۰٬۰۸۰٬۰۰۰ تومان | ۲۰٬۰۴۰٬۰۰۰ تومان |
| هزینه مؤثر هر تتر | ۱۰۰٬۴۰۰ تومان | ۱۰۰٬۲۰۰ تومان |
هر دو مثال آموزشیاند؛ برای تصمیم واقعی باید محدودیت سفارش، زمان تسویه، ریسک دریافت وجه، هزینه برداشت و اختلاف نرخ خرید و فروش را هم وارد محاسبه کنید. اگر در نقش فروشنده هستید، بهجای «هزینه خرید»، مبلغ خالصی را که پس از همه کسورات دریافت میکنید مقایسه کنید.
نام «Escrow» روی یک صفحه بهتنهایی کافی نیست. باید بدانید چه داراییای قفل میشود، مسئول نگهداری آن کیست، چه مدارکی در اختلاف پذیرفته میشوند، چه زمانی معامله لغو میشود و آیا فرایند اعتراض و پاسخگویی وجود دارد.
بهجای تکیه بر یک ستاره یا درصد موفقیت، تعداد معاملات، مدت فعالیت، شکایتهای حلنشده، سرعت پاسخ و سازگاری شرایط آگهی با مقررات را در کنار هم بررسی کنید. سابقه خوب احتمال ریسک را کاهش میدهد اما تضمین مطلق نیست؛ حساب معتبر هم ممکن است در اختیار فرد دیگری قرار گیرد.
اگر معامله با رمزارز تسویه میشود، نام شبکه، آدرس دریافت و حداقل مقدار را چند بار تطبیق دهید. اشتباه در شبکه یا آدرس میتواند زیان برگشتناپذیر ایجاد کند. برای مقایسه شیوه خرید معمول در یک پلتفرم داخلی میتوانید صفحه خرید تتر را بررسی کنید؛ این لینک به معنی وجود الزاماً بازار P2P آگهیمحور در آن سرویس نیست.
پیش از سپردن پول، باید شرایط ثبتنام، پذیرش کشور محل اقامت، الزامات احراز هویت، انتقال از حساب بانکی متعلق به خود و محدودیت برداشت را در منابع رسمی همان ارائهدهنده بررسی کنید. استفاده از اطلاعات نادرست برای عبور از محدودیتها ممکن است به مسدود شدن دارایی و ایجاد مشکل حقوقی منجر شود.
ممکن است طرفهای یک معامله، بیتکوین یا استیبلکوینی مانند تتر را انتخاب کنند، اما «P2P» درباره روش معامله است، نه ویژگی یک توکن خاص. در داراییهای نوسانی، تغییر نرخ طی زمان پرداخت و آزادسازی میتواند اهمیت زیادی داشته باشد؛ استیبلکوینها هم ریسک صادرکننده، شبکه، محدودیت انتقال و اختلاف نرخ تومانی دارند. برای شناخت محصول مستقل از روش معامله، صفحات خرید بیتکوین و قیمت بیتکوین به فهم تفاوت مقدار، نرخ و مبلغ کمک میکنند.
نمیتوان تنها از روی عنوان «P2P» درباره قانونیبودن یک معامله در ایران حکم داد. وضعیت ارائهدهنده خدمات، منشأ و مقصد وجوه، مقررات پرداخت و احراز هویت، نوع دارایی و محدودیتهای مربوط به طرف معامله در ارزیابی نقش دارند. در این ممیزی، متن مقررات جاری ایران و رویه همه بانکها بهصورت جامع احراز نشده است؛ بنابراین این بخش پاسخ حقوقی قطعی یا مجوز اقدام ارائه نمیکند. کاربر برای معامله واقعی باید آخرین اطلاعیههای رسمی مرتبط با روش پرداخت و شرایط سرویس را بخواند و در موارد حساس از مشاوره حقوقی معتبر استفاده کند.
اگر در معامله P2P فقط یک عدد را بررسی کنید، احتمالاً باید آن عدد «مبلغ نهایی» باشد، نه نرخ درشت آگهی. اگر فقط یک اقدام امنیتی انجام دهید، باید «تأیید مستقل وصول پول» باشد، نه اتکا به رسیدی که طرف مقابل فرستاده است. وجه امانی و داوری میتوانند بخشی از ریسک را مدیریت کنند، اما هیچکدام جای بررسی هویت، محدودیتهای پلتفرم و شرایط تسویه را نمیگیرند. معامله مناسب، معاملهای است که نرخ، فرایند تحویل و راه حل اختلاف آن برای هر دو طرف روشن باشد.
نه لزوماً. کارمزد پلتفرم، اختلاف نرخ، هزینه بانکی و کارمزد شبکه ممکن است جداگانه اعمال شوند. ملاک درست، مقدار خالص دارایی دریافتی در برابر مبلغ کل پرداختی است.
بسته به ارائهدهنده و مقررات ممکن است روشهای متفاوتی وجود داشته باشد؛ اما هیچ قاعدهای وجود ندارد که تمام بازارهای P2P را بدون KYC بداند. دسترسی حساب و برداشت میتواند محدود شود.
وجه امانی یک کنترل مهم است، اما صحت انتقال بانکی، هویت طرف و نتیجه اختلاف را بهتنهایی تضمین نمیکند. کنترل مستقل ورود وجه و پایبندی به قواعد پلتفرم ضروری است.
در P2P درباره مبادله و توافق دو طرف صحبت میکنیم؛ انتقال کیف پول به کیف پول فقط جابهجایی دارایی روی شبکه است و ممکن است مستقل از هر بازار، سفارش یا وجه امانی انجام شود.
اگر پلتفرم فرایند اختلاف رسمی دارد، مدارک حقیقی پرداخت و مشخصات سفارش را در همان مسیر ارائه دهید و از انتقال وجه مجدد یا مذاکره بیرون از پلتفرم خودداری کنید. نتیجه رسیدگی به شرایط سرویس و مستندات بستگی دارد. قبل از ثبت اختلاف، شماره سفارش، مبلغ، زمان و حساب مقصد را با اطلاعات ثبتشده تطبیق دهید. ارسال تصویر رسید، بهتنهایی اثبات قطعی رسیدن پول نزد فروشنده نیست؛ انتظار و داوری هم ممکن است زمانبر باشد و نتیجه از پیش تضمینشدهای ندارد.