آیا PDF سال ۲۰۱۴ هنوز ارزش خواندن دارد؟
آیا PDF سال ۲۰۱۴ هنوز ارزش خواندن دارد؟
بله، برای درک تاریخچه ایده و مسئله اولیه توافق توزیعشده مفید است. اما هشدار خود ناشر را جدی بگیرید و آن را نسخه نهایی پروتکل جاری ندانید.
وقتی عبارت «وایتپیپر ریپل» را جستوجو میکنید، معمولاً با یک PDF هشتصفحهای از سال ۲۰۱۴ مواجه میشوید؛ سندی که برخلاف تصور رایج، نقشه راه تجاری شرکت Ripple یا پیشبینی قیمت XRP نیست. موضوع آن یک پرسش فنی است: چند سرور مستقل چگونه بدون استخراج و بدون اعتماد کامل به همه اعضای شبکه، درباره تراکنشهای معتبر به توافق برسند؟ پاسخ این پرسش برای شناخت XRP Ledger اهمیت دارد، اما نباید همان پاسخ سال ۲۰۱۴ را بدون اصلاح به شبکه سال ۲۰۲۶ نسبت داد.
نکته مهم آن است که ناشر سند قدیمی در صفحه نخست PDF هشدار داده این مقاله وضعیت فعلی پروتکل اجماع را بازتاب نمیدهد و برای تحلیل دقیقتر باید به پژوهش سال ۲۰۱۸ مراجعه کرد. در این راهنما ابتدا نسخه اصلی را معرفی میکنیم، سپس مفهوم UNL، روند اجماع، محدودیتهای امنیتی و آنچه از سند درباره XRP نمیتوان نتیجه گرفت را توضیح میدهیم. هدف، خواندن انتقادی یک مقاله پژوهشی است؛ نه ارائه سیگنال خرید یا دفاع از یک پروژه.
اصطلاح «وایتپیپر XRP» در وب به چند نوشته مختلف اشاره میکند. سند شناختهشده نخست The Ripple Protocol Consensus Algorithm نام دارد و دیوید شوارتز، نوآ یانگز و آرتور بریتو آن را در سال ۲۰۱۴ منتشر کردهاند. موضوعش الگوریتم اجماع Ripple Protocol است و ساختار آن مانند یک مقاله علمی، شامل تعریف مسئله، مدل اعتماد، شیوه رسیدن به توافق و بررسی محدودیتهاست.
سند دوم، Analysis of the XRP Ledger Consensus Protocol، در ۲۰ فوریه ۲۰۱۸ در arXiv ثبت شده و نویسندگان آن برد چیس و ایتن مکبرو هستند. این تحلیل درباره شرایط «ایمنی» و «پیشروی شبکه» بحث دقیقتری ارائه میدهد. از آن مهمتر، راهنمای رسمی XRP Ledger توضیح میدهد سازوکار عملی امروز چگونه کار میکند. بنابراین مطالعه درست، خواندن این سه لایه در کنار یکدیگر است؛ نه نقلقول گزینشی از PDF اولیه.
فایل تاریخی ۲۰۱۴ در آرشیو رسمی ریپل قابل خواندن است. نسخه پژوهشی ۲۰۱۸ را میتوان از صفحه اصلی مقاله در arXiv دریافت کرد. برای وضعیت جاری نیز مستندات پروتکل اجماع XRPL مرجع عملیتری است. هشدار درجشده روی سند ۲۰۱۴ دلیل کنارگذاشتن آن از مطالعه تاریخی نیست؛ دلیل استفاده نکردن از آن بهعنوان راهنمای نهایی شبکه امروز است.
خیر. مقاله، مدل فنیِ توافق بر سر تراکنشها را توضیح میدهد. اطلاعاتی مانند قراردادهای تجاری یک شرکت، میزان استفاده مؤسسات از محصولات، عرضه در گردش بازار یا ارزشگذاری XRP موضوع اصلی آن نیستند. اگر صفحهای با استناد به این PDF از «رشد تضمینی XRP» یا «جایگزینی قطعی تمام بانکها» سخن میگوید، از متن پژوهش نتیجهای بیرون میکشد که در آن اثبات نشده است.
Ripple نام شرکت فناوری است؛ XRP Ledger یا XRPL دفترکل عمومی و متنباز به شمار میرود و XRP دارایی بومی این دفترکل است. این سه ارتباط تاریخی دارند، ولی یکی نیستند. شبکه در سال ۲۰۱۲ آغاز به کار کرد و توسعه اولیه آن به دیوید شوارتز، جد مککالب و آرتور بریتو برمیگردد. بعدتر شرکتِ موسوم به OpenCoin شکل گرفت و نامش به Ripple تغییر کرد. این توالی تاریخی، عبارت نادقیق «شرکت ریپل شبکه را در ۲۰۱۲ همراه با وایتپیپر ۲۰۱۴ ایجاد کرد» را اصلاح میکند.
در آغاز شبکه ۱۰۰ میلیارد XRP ایجاد شد و فرایند استخراج تدریجی آن مانند شبکههای اثبات کار وجود ندارد. بخشی از موجودی به شرکت منتقل و در دورههای بعد مقداری در قراردادهای امانی قرار داده شد. ولی این موضوع به معنی ثابتبودن «موجودی در گردش» یا بهدستآمدن قیمت از مقاله اجماع نیست. برای فهم عرضه، باید مستندات دارایی و گزارشهای شفافیت مربوط به تاریخ بررسی را جداگانه مطالعه کرد.
در سامانهای با چند نسخه از دفتر حساب، مشکل فقط معتبر بودن امضای یک تراکنش نیست. ممکن است دو تراکنش بهتنهایی از نظر رمزنگاری درست باشند، اما هر دو همزمان یک موجودی واحد را خرج کنند. اگر سرورها به ترتیب یکسانی از تراکنشها نرسند، دو گزارش ناسازگار از وضعیت حسابها شکل میگیرد. به همین دلیل مقاله سه خواسته را از هم جدا میکند: درستی تراکنش، توافق درباره وضعیت مشترک و کارآمدی سامانه از نظر زمان و منابع.
به بیان ساده، امضای معتبر پاسخ میدهد «این درخواست را صاحب کلید فرستاده؟»؛ اجماع پاسخ میدهد «کدام مجموعه تراکنشها در نسخه بعدی دفترکل ثبت میشود؟». چنین جداسازیای یک ارزش آموزشی مهم دارد: سرعت بالا بهتنهایی امنیت یا صحت تمامی پرداختها را تضمین نمیکند و برای جلوگیری از خرجکردن دوباره، همه شرکتکنندگان باید بر وضعیت یکسانی تکیه کنند.
در XRPL بهجای رقابت ماینرها برای یافتن پاسخ یک معمای محاسباتی، سرورهای شبکه درباره مجموعه تراکنشهای معتبر به تفاهم میرسند. هر سرور میتواند تراکنشها را دریافت و قوانین پروتکل را بررسی کند، اما برای تصمیم درباره تأیید نسخه نهایی دفترکل به پیامهای مجموعهای از اعتبارسنجها اتکا میکند که از نظر خود قابل اعتمادتر میداند.
این چهار مرحله، خلاصه آموزشی جریان پروتکلاند و بازنمایی دقیق تمام پیامهای داخلی سرورها نیستند. در شرایط عادی نسخههای دفترکل معمولاً ظرف چند ثانیه نهایی میشوند؛ اما «معمولاً» بهمعنای تضمین زمان برای هر تراکنش و هر شرایط شبکه نیست. مسیر کیف پول، محدودیت خدمات واسطه و صحت آدرس مقصد نیز بیرون از لایه اجماع اهمیت دارند.
UNL مخفف Unique Node List است؛ فهرست اعتبارسنجهایی که یک سرور برای رسیدن به اجماع، پیام اعتبارسنجی آنها را معتبر میشمارد. UNL، فهرست تمام سرورهای موجود در شبکه یا فهرست دارندگان XRP نیست. همچنین حضور در فهرست بهمعنای سهامگذاری توکن یا دریافت پاداش استخراج نیست. انتخاب فهرستهای قابل اعتماد، بخش مهمی از طراحی امنیت و حاکمیت عملی شبکه است.
آستانه رایج برای تأیید نسخه دفترکل دستکم ۸۰ درصد اعتبارسنجهای مورداعتماد است. برای درک نسبت، فرض کنید در یک مثال کاملاً فرضی سروری پنج اعتبارسنج را دنبال میکند: چهار رأی همسو میتوانند حد نصاب ۸۰ درصدی این مثال را بسازند. اما این محاسبه نمونهای آموزشی است، نه شرح اندازه UNL اصلی یا اثبات امنیت شبکه در دنیای واقعی. مجموعه واقعی، بهروزرسانیهای فهرست، خاموشی نودها و همپوشانی فهرست سرورهای مختلف اهمیت دارند.
در مدلی که هر رأی از هر شناسه ناشناس وزن یکسان بگیرد، ساخت هزاران شناسه میتواند خطرناک باشد. اتکا به UNL سبب میشود سرور فقط رأی مجموعه معینی از اعتبارسنجهای مورداعتماد خود را برای تصمیم نهایی لحاظ کند. این رویکرد مانع رأیگیری مستقیم با شناسههای ساختگی میشود؛ در مقابل، به کیفیت انتخاب و همپوشانی فهرستهای اعتماد وابستگی ایجاد میکند. بنابراین غیرمتمرکزبودن باید با توزیع عملیاتی اعتبارسنجها، تنوع ادارهکنندگان و سیاست انتخاب فهرستها ارزیابی شود، نه با یک شعار.
مقاله ۲۰۱۴ در مدل نظری خود درباره حداقل همپوشانی لازم میان فهرستهای مورداعتماد خوشبینانهتر بود. تحلیل ۲۰۱۸ نشان داد پاسخ به این پرسش به مدل خرابی و فرضهای ارتباطی وابسته است. نویسندگان توضیح دادند در مدل عمومیتری از خطاها، برای تضمینهای ایمنی، میزان همپوشانی مورد نیاز میتواند بسیار بیشتر از برداشت اولیه باشد؛ در بحث آنها حدی در حدود بیش از ۹۰ درصد مطرح شده است. این عدد را نباید با «حد نصاب ۸۰ درصد» اشتباه گرفت: یکی به میزان اشتراک فهرستهای اعتماد سرورهای متفاوت مربوط است و دیگری به تعداد رأی لازم در فهرست خودِ یک سرور.
فرض کنید دو گروه سرور، دو فهرست کاملاً متفاوت از اعتبارسنجهای مورداعتماد انتخاب کنند. حتی اگر هر گروه درون فهرست خودش به حد نصاب برسد، این موضوع بهتنهایی تضمین نمیکند هر دو گروه همیشه به دفترکل یکسان برسند. برعکس، اشتراک بالای فهرستهای معتمد احتمال شکلگیری دو دیدگاه ناسازگار را محدود میکند. این وابستگی، یکی از هزینههای طراحی اعتماد انتخابی است و موضوع پژوهشهای تکمیلی درباره ایمنی و تداوم اجماع بوده است.
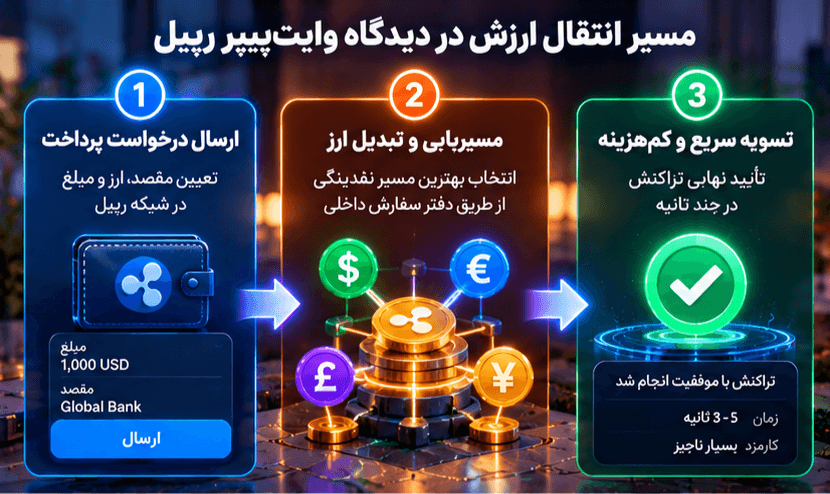
خیر. این عدد در بحث نظریِ مقاله و با فرضهای مشخص مطرح شده و معادل یک پارامتر ثابت همگانی در تمام شبکهها نیست. راهنمای عملی XRPL نیز درباره ضرورت همپوشانی بالای فهرستهای اعتماد هشدار میدهد. قضاوت فنی دقیق باید بین ادعای ریاضی یک مقاله، پیکربندی پیشنهادی فعلی و رفتار واقعی شبکه در یک تاریخ مشخص تفاوت بگذارد.
در ادبیات اجماع، Safety یعنی دو شرکتکننده درستکار، دفترکلهای نهایی ناسازگار را معتبر ندانند؛ Liveness یعنی شبکه بتواند در شرایط مناسب به ایجاد دفترکل جدید ادامه دهد. ممکن است سامانه برای پیشگیری از اختلاف، موقتاً پیشروی را متوقف کند. در این حالت عقبماندن از ثبت تراکنشهای جدید، همان تأیید یک تراکنش جعلی نیست. این تمایز برای تفسیر خبرهای خاموشی اعتبارسنجها یا تأخیر تأییدها ضروری است.
در نسخههای جدیدتر XRPL قابلیتی به نام Negative UNL برای بهبود تداوم فعالیت هنگام اختلال برخی اعتبارسنجهای مورداعتماد طراحی شده است. این سازوکار با قواعد و محدودیتهای خود، بعضی اعتبارسنجهای غیرفعال را بهطور موقت از محاسبه حد نصاب مؤثر کنار میگذارد؛ اما وعده ادامه فعالیت در هر سطح اختلال یا حذف لزوم اعتماد مشترک نیست. توضیح فنی آن را باید از راهنمای رسمی Negative UNL خواند.
خیر. XRPL برای انتخاب اعتبارسنج یا تأیید تراکنش به رقابت اثبات کار متکی نیست و استیکینگ توکن XRP نیز شرط رأی در اجماع آن نیست. اعتبارسنجها بهخاطر ساخت بلاک، پاداش استخراجِ XRP دریافت نمیکنند. ایجاد اولیه موجودی XRP با فرایند تدریجی ضرب توکن بهوسیله ماینرها تفاوت داشت. این موضوع مصرف انرژی و مدل انگیزشی خاص خود را دارد، اما به معنی بینیازی از تحلیل امنیت، اعتماد و سیاستهای اداره اعتبارسنجها نیست.
همچنین وایتپیپر اجماع ابزار پیشبینی مقدار XRP در گردش یا تقاضای آینده بازار نیست. کاربر ممکن است یک پروتکل را از نظر فنی مفید بداند و همچنان درباره نقدشوندگی، تمرکز عرضه، ریسک حقوقی یا قیمت دارایی بومی آن پرسش داشته باشد. این دو سطح تحلیل باید از هم جدا بمانند.
یکی از خطاهای متداول، انتقال مستقیم عددهای یک نوشته تاریخی به وضعیت امروز است. جدول زیر فقط مواردی را نشان میدهد که از مستندات رسمی قابل اتکا تا اکتبر ۲۰۲۶ به دست میآیند. اینها پارامترهای پروتکل یا شرایط معمولاند، نه نرخ قطعی خدمات صرافی یا ضمانت عملکرد همه کاربران.
| موضوع | شرح قابل استناد | آنچه نباید نتیجه گرفت |
|---|---|---|
| حداقل هزینه تراکنش معمول | ۱۰ drops برابر ۰٫۰۰۰۰۱ XRP؛ تحت بار شبکه ممکن است بیشتر شود. | هزینه برداشت از هر پلتفرم دقیقاً همین مقدار است. |
| ذخیره پایه حساب | ۱ XRP در Mainnet هنگام بازبینی؛ اشیای بیشتر ممکن است ذخیره اضافه بخواهند. | هر کاربر هر کیف پولی بدون ذخیره حساب مستقل دارد. |
| تأیید دفترکل | اغلب در حدود ۳ تا ۵ ثانیه در شرایط معمول. | هر برداشت یا واریز نزد ارائهدهنده خدمات در پنج ثانیه تسویه میشود. |
| عرضه اولیه | ۱۰۰ میلیارد XRP هنگام آغاز ایجاد شد. | همین تعداد در همه تاریخها آزادانه در بازار در گردش است. |
| اجماع | اعتبارسنجهای مورداعتماد و حد نصاب رایج ۸۰٪. | ۸۰٪ بدون بررسی همپوشانی UNL تضمین کامل هر وضعیت است. |
برای بررسی هزینه فعلی، میتوان به مستندات کارمزد تراکنش و برای ذخیره حساب به راهنمای ذخیره حساب XRPL مراجعه کرد. در متن اصلی مقاله ایراناکسچنج نیز اعدادی مانند ۵۰ هزار تراکنش در ثانیه بدون شاهد فنی و تاریخی معتبر آمده بود؛ تکرار چنین هدفی بهعنوان ظرفیت قطعی شبکه در ۲۰۲۶ صحیح نیست.
این مقاله یک چارچوب فنی را توضیح میدهد؛ نه قیمت منصفانه XRP و نه اینکه کاربران در چه زمانی وارد بازار شوند. میان «کارآمدی اجماع»، «پذیرش یک محصول مالی»، «استفاده واقعی از توکن» و «رشد قیمت دارایی» رابطه خودکار و تضمینشده وجود ندارد. افزایش استفاده از دفترکل عمومی لزوماً به همان نسبت موجب افزایش تقاضای سفتهبازانه نمیشود. برای تحلیل مالی، دادههای عرضه و قفلشدن توکنها، نقدشوندگی، هزینه مبادله، ریسک نهادی و مقررات را مستقل بررسی کنید.
اگر بهجای تحلیل پژوهشی به مراحل معامله نیاز دارید، راهنمای خرید XRP و صفحه قیمت ریپل در سایت قابل مراجعهاند. این دو صفحه نیت تراکنشی و پایش قیمت را پاسخ میدهند؛ درحالیکه مقاله حاضر درباره روش کار و حدود اعتبار وایتپیپر است. پیش از هر انتقال نیز شبکه انتخابشده، آدرس مقصد و شناسه لازم برای واریز به سرویسهای واسطه را بررسی کنید.
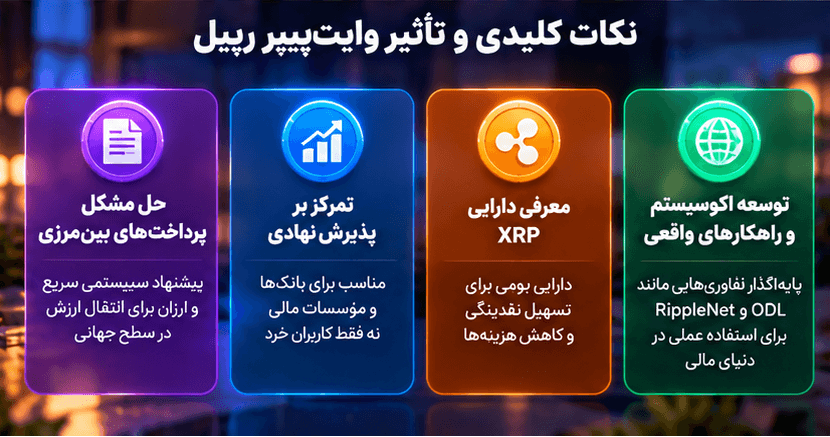
برای آنکه مطالعه صرفاً به آشنایی با اصطلاحات محدود نشود، پنج پرسش عملی را روی متن پیاده کنید:
این روش برای مطالعه مقالات دیگر نیز کاربرد دارد. برچسب «وایتپیپر» بهتنهایی مهر تأیید قانونی، ممیزی امنیتی، ضمانت سود یا نشانه اصالت پروژه نیست. برای تازهواردان، راهنمای عمومی خرید ارز دیجیتال و صفحه قیمت رمزارزها صرفاً ابزار آشنایی با بازارند و جای تحلیل منابع اولیه را نمیگیرند.
بهترین نتیجه مطالعه وایتپیپر این نیست که «پس XRP حتماً رشد میکند»، بلکه این است که میدانیم یک دفترکل عمومی چگونه برای توافق سریعتر طراحی شده و چه فرضهایی پشت امنیت آن قرار دارد. مقاله تاریخی ۲۰۱۴ نقطه شروع است، پژوهش ۲۰۱۸ بسیاری از برداشتها را دقیقتر میکند و مستندات جاری XRPL برای واقعیت عملی شبکه در ۲۰۲۶ ضرورت دارند. اگر قرار است درباره خرید، نگهداری یا انتقال XRP تصمیم بگیرید، این شناخت فنی را در کنار بررسی مستقل ریسک بازار و قوانین قابل اعمال قرار دهید.
این مطلب صرفاً جنبه آموزشی دارد و توصیه به خرید یا فروش دارایی دیجیتال محسوب نمیشود. ایراناکسچنج هیچ سود یا نتیجه مالی را تضمین نمیکند.
بله، برای درک تاریخچه ایده و مسئله اولیه توافق توزیعشده مفید است. اما هشدار خود ناشر را جدی بگیرید و آن را نسخه نهایی پروتکل جاری ندانید.
اولی الگوریتم اولیه را معرفی میکند؛ دومی شرایط ایمنی، تداوم فعالیت و همپوشانی فهرستهای اعتماد را با تحلیل دقیقتری بررسی میکند. هیچیک جای مراجعه به مستندات اجرایی فعلی را نمیگیرد.
خیر. رأی در اجماع به نگهداری یا سهامگذاری XRP وابسته نیست؛ اعتبارسنجها و فهرستهای اعتماد نقش اصلی را دارند.
خیر. حد نصاب تنها یکی از شرایط است و مفروضات مربوط به خطا، ارتباط شبکه و همپوشانی فهرستها نیز باید برقرار باشند.
خیر. مقدار اولیه ۱۰۰ میلیارد XRP بود و استخراج برای ایجاد واحد جدیدِ XRP وجود ندارد. این موضوع با عرضه در گردش و موجودی قابل معامله یکسان نیست.