اگر در پایان یک سال فهرست میمکوینها را از بیشترین رشد تا سنگینترین سقوط مرتب کنیم، احتمالاً دو داستان کاملاً متفاوت میبینیم: چند نام مشهور که چندصد درصد بالا رفتهاند و شمار زیادی توکن کوچک که دیگر خریداری برایشان پیدا نمیشود. مشکل از همینجا شروع میشود؛ نمودار قیمت نشان میدهد دارایی چقدر تغییر کرده، اما نمیگوید آیا معاملهگر واقعاً توانسته با آن قیمت خرید یا فروش کند.
در این راهنما، «پرسودترین و پرضررترین شتکوینها» را با تفکیک داده تاریخی از وضعیت فعلی بررسی میکنیم. بازه آماری قابل استناد این مقاله، اول ژانویه تا ۳۱ دسامبر ۲۰۲۴ است؛ بازبینی تحریریهای در ۳۰ اکتبر ۲۰۲۶ انجام شده و قرار نیست سود سال ۲۰۲۴ بهعنوان عملکرد ۲۰۲۵ یا پیشبینی ۲۰۲۶ معرفی شود. همچنین «شتکوین» یک برچسب غیررسمی و قضاوتی است؛ نام تمام میمکوینها را نمیتوان خودکار بیارزش یا متقلب دانست.
منظور از شتکوین و میمکوین چیست؟
میمکوین معمولاً دارایی دیجیتالیای است که هویت آن از شوخی اینترنتی، شخصیت یا جامعه کاربری شکل گرفته است. شتکوین اصطلاحی محاورهای با بار منفی است و میتواند به پروژههای ضعیف، کمشفافیت یا صرفاً سفتهبازانه اطلاق شود؛ تعریف قانونی و فنی واحدی برای آن وجود ندارد. برای مثال، یک میمکوین قدیمی ممکن است شبکه، جامعه و نقدشوندگی قابل مشاهدهای داشته باشد، اما توکنی با نام مشابه فقط با یک قرارداد تازه و تبلیغات شدید عرضه شده باشد.
بهجای اتکا به این برچسبها، باید نوع دارایی، شبکه، قرارداد، شیوه توزیع، حجم قابل معامله، دسترسی به بازار و احتمال تمرکز عرضه را سنجید. پایینبودن قیمت هر واحد نیز بهتنهایی نشانه «ارزان بودن» نیست: یک دارایی با عرضه بسیار بزرگ ممکن است قیمت کسری از سنت داشته باشد اما ارزش بازار قابل توجهی را نمایندگی کند.
چگونه بازده تاریخی را درست محاسبه کنیم؟
در سادهترین حالت، بازده قیمت برابر است با نسبت اختلاف قیمت پایان و آغاز دوره به قیمت آغاز دوره، ضربدر صد. اما برای مقایسه معتبر باید تاریخ و ساعت یکسان، منبع قیمت یکسان، نوع قیمت (بستهشدن یا میانگین)، وضعیت عرضه و دسترسی به بازار مشخص باشد. توکنی که وسط سال ایجاد شده را نمیتوان بدون توضیح با رمزارزی مقایسه کرد که از روز نخست سال معامله میشده است.
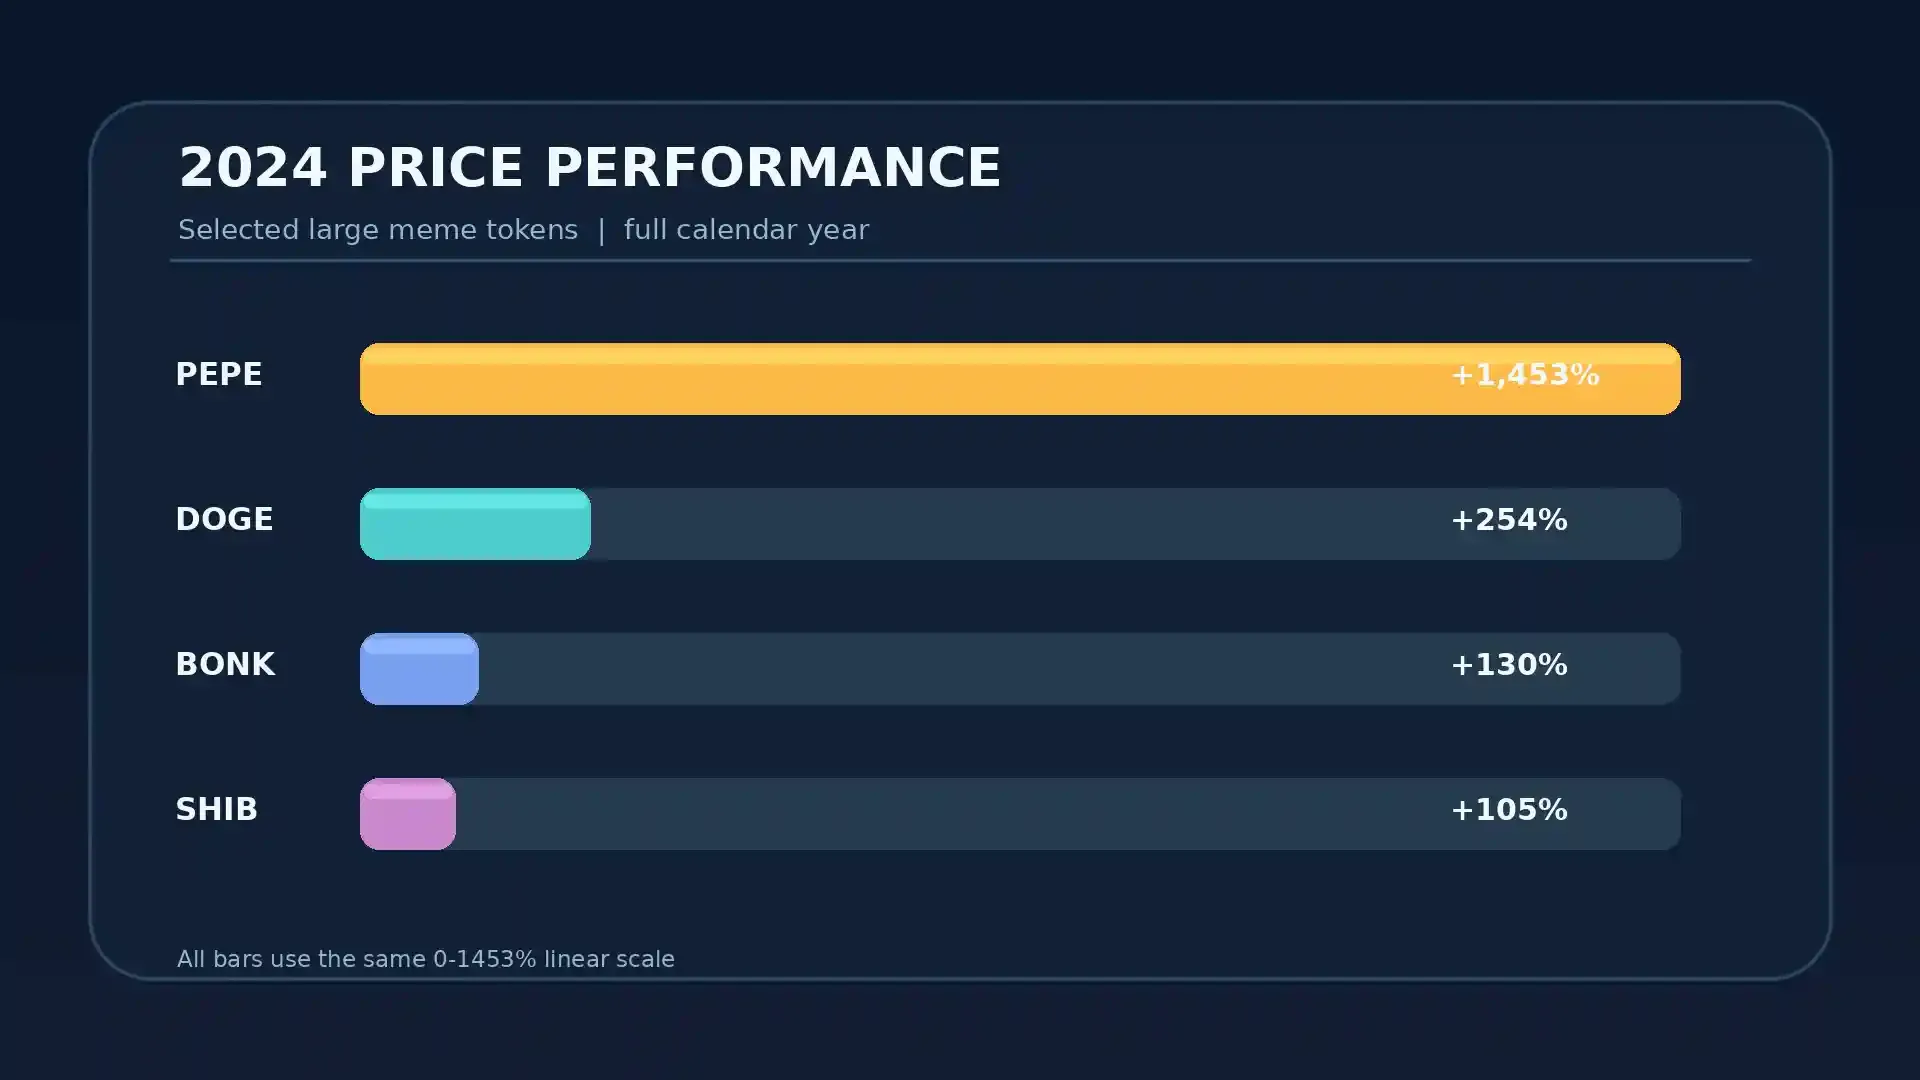
این گزارش از جدول «بازده سال کامل ۲۰۲۴» در گزارش سالانه CoinGecko برای چهار نمونه از میمکوینهای بزرگ استفاده میکند. مجموعه داده در همان گزارش «پنج میمکوین برتر» تعریف شده است؛ بنابراین عددهای زیر رتبهبندی قطعی تمام میمکوینها یا کل شتکوینهای جهان نیستند. منبع روششناسی و گزارش سالانه ۲۰۲۴.
چهار نمونه دارای داده سالانه قابل استناد
دارایی
بازده قیمت در کل ۲۰۲۴
برداشت درست
پپه (PEPE)
+۱۴۵۳٪
رشد تاریخی بسیار بزرگ؛ نه ضمانت تکرار
دوجکوین (DOGE)
+۲۵۴٪
رشد چشمگیر همراه با حساسیت بالا به تقاضای سفتهبازانه
بونک (BONK)
+۱۳۰٪
رشد مثبت اما کمتر از دو نمونه بالاتر در همین جدول
شیبا اینو (SHIB)
+۱۰۵٪
بازده مثبت در بازه ثابت، نه سود محققشده هر دارنده
در متن قدیمی مقاله، برای همین پروژهها درصدهایی متفاوت نوشته شده بود، بیآنکه تاریخ آغاز و پایان و روش محاسبه مشخص باشد. به همین دلیل، اعداد قدیمی حذف شدهاند. برای مقایسه با بازار بزرگتر نیز میتوان تاریخچه خرید بیتکوین و قیمت بیتکوین را جدا از دادههای فوق مشاهده کرد؛ مقایسه صرف درصد رشد بدون درنظرگرفتن ریسک و اندازه بازار کافی نیست.
پشت این نامها چه تفاوتهایی وجود دارد؟
پپه؛ رشد تاریخی استثنایی، همراه با خطر برگشت
PEPE نمونهای است که عملکرد چشمگیر آن در دادههای ۲۰۲۴ دیده میشود. بااینحال، رشد تاریخی یک میمکوین لزوماً نشاندهنده درآمد، مزیت فنی پایدار یا امکان فروش آسان در هر اندازه سفارش نیست. این توکن روی بستر اتریوم عرضه شده است؛ بنابراین علاوه بر کارمزد معامله، هنگام انتقال آن باید شبکه و کارمزد بومی انتقال را هم شناخت. برای مشاهده بازار داخلی، صفحه خرید و قیمت پپه در ایراناکسچنج قابل مراجعه است. برای شناخت شبکه میزبان، صفحههای خرید اتریوم و قیمت اتریوم نیز جداگانه در دسترساند.
دوجکوین؛ میمکوینی با شبکه مستقل
دوجکوین برخلاف بیشتر توکنهای تازه، یک شبکه مستقل دارد و صرفاً قرارداد توکنی روی یک بلاکچین دیگر نیست. این ویژگی آن را از نظر زیرساخت متفاوت میکند، نه اینکه نوسان یا خطر زیان آن را از بین ببرد. نمودار ۲۰۲۴ رشد ۲۵۴ درصدی را نشان میدهد، اما معاملهکنندهای که نزدیک اوج کوتاهمدت وارد شده باشد ممکن است نتیجه متفاوتی داشته باشد. برای بررسی بازار، خرید دوجکوین و قیمت دوجکوین دو مقصد مستقلاند.
شیبا اینو؛ فراتر از برچسب میمکوین
SHIB از جامعه میمکوینی آغاز شد، اما در طول زمان مجموعهای از توکنها و خدمات پیرامونی پیدا کرده است. ادعای توسعه اکوسیستم را باید از درآمد واقعی، تعداد کاربران و تقاضای بازار توکن تفکیک کرد. بازده ۱۰۵ درصدی سال ۲۰۲۴، تنها درباره قیمت در آن دوره است. جزئیات معاملاتی را میتوان در صفحه بازار شیبا اینو دید؛ اعداد نمایشدادهشده در سایت ممکن است با زمان مطالعه این مقاله متفاوت باشند.
بونک و داگویفهت؛ اهمیت بازار میزبان
BONK و WIF در موج توجه به میمکوینهای مبتنی بر سولانا شناخته شدند. برای BONK، بازده ۱۳۰ درصدی در جدول گزارش سال ۲۰۲۴ ثبت شده؛ اما درباره WIF در همین جدول جامع، رقم سالانه همتعریف نداریم و از نسبتدادن درصد حدسی خودداری میکنیم. صفحات بازار BONK و بازار WIF قابل بررسیاند. اگر موضوع کارمزد و انتقال روی شبکه میزبان مطرح است، خرید سولانا و قیمت سولانا را نیز جداگانه بررسی کنید.
فلوکی و نمونههای کمداده
FLOKI در فهرست قدیمی مقاله نام برده شده بود و در مرور تاریخی بازار میمکوینها نیز اهمیت دارد؛ اما درصد ذکرشده در متن قبلی برای تمام سال ۲۰۲۴ با منبع یکسان تأیید نشد. به همین دلیل نه برای آن رتبهای میسازیم و نه لینک بازار داخلی حدسی درج میکنیم. همین احتیاط درباره نامهای کمشناختهتری مانند PUPS و ROOST نیز لازم است؛ درصد زیان بدون قرارداد توکن، نقدشوندگی و تاریخسنجی دقیق، قابل استناد نیست.
چه تغییری پس از موج ۲۰۲۴ رخ داد؟
رشد سال ۲۰۲۴ را نباید تا سال ۲۰۲۶ امتداد داد. طبق گزارش پژوهشی وضعیت میمکوینها، ارزش بازار کل این گروه در دسامبر ۲۰۲۴ به اوجی نزدیک به ۱۵۰٫۶ میلیارد دلار رسید، اما در نوامبر ۲۰۲۵ تا حدود ۴۷٫۲ میلیارد دلار پایین آمد. این آمار تغییر ارزش کل یک بخش از بازار است و با افت قیمت یک توکن مشخص برابر نیست. همچنین از آن نمیتوان نتیجه گرفت که در اکتبر ۲۰۲۶ همین ارقام پابرجا هستند؛ گزارش پژوهشی وضعیت میمکوینها در ۲۰۲۵ فقط مرجع دوره خودش است.
این جابهجایی، یک خطای رایج در خواندن مقالات قدیمی را آشکار میکند: نویسنده در اوج بازار، نمونههای صعودی را انتخاب میکند، سپس همان فهرست را سالها بعد با عنوان «آیندهدار» منتشر میکند. ارزش آموزشی بررسی گذشته در این است که علاوه بر روزهای رشد، برگشت قیمت، حجم قابل فروش و دوام دارایی در بازار هم دیده شوند. وقتی دادههای روزآمد در دسترس نیست، نوشتن «اطلاعات در زمان نگارش تأیید نشده» دقیقتر از ساختن رتبه جدید است.
کدام عدد برای خواننده ایرانی مهمتر است؟
بازده دلاری یک دارایی با بازده تومانی آن یکسان نیست؛ تغییر نرخ تبدیل نیز بر ارزش تومانی اثر میگذارد. در مقابل، بازده تاریخی دلاری که در جدول آمده، برای مقایسه داراییها در یک دوره ثابت مناسبتر است، مشروط به یکسان بودن منبع و دوره. برای مشاهده مسیرهای عمومی معاملات میتوانید بخش خرید ارز دیجیتال و برای مرور نرخها صفحه قیمت ارزهای دیجیتال را بررسی کنید. صفحه اصلی ایراناکسچنج نیز راهنمای دسترسی به خدمات و اطلاعات عمومی سایت است؛ این پیوندها بهمعنای توصیه به خرید هیچیک از داراییهای نامبرده نیستند.
پرسودترین و پرضررترین دقیقاً به چه معناست؟
اگر فقط داراییهای باقیمانده در فهرستهای امروز را بررسی کنیم، بسیاری از توکنهایی را که ارزششان از بین رفته یا دیگر نقدشوندگی ندارند حذف کردهایم؛ این خطا «سوگیری بقا» نام دارد. از سوی دیگر، بیشترین رشد ثبتشده در روزهای اولیه یک توکن، لزوماً با سرمایه قابل توجه قابل خرید یا فروش نبوده است. پس عبارت «بیشترین سود» بدون تعریف دامنه بازار و روش محاسبه، اغلب گمراهکننده است.
در این نسخه، عنوان مقاله یک پرسش تحلیلی است، نه ادعای استخراج فهرست جامع بازندگان. برای معرفی پرضررترین پروژهها باید دادههای قیمت و حجم روزانه، قرارداد توکن، زمان آغاز معاملات، وضعیت توقف معامله و امکان فروش جمعآوری شود. چنین مجموعه داده کامل و همسنخی برای نامهای ذکرشده در متن اولیه در دسترس نبوده و از انتشار فهرست ظاهراً قطعی صرفنظر شده است.
چرا سود روی نمودار با سود واقعی فرق دارد؟
نقدشوندگی و اسلیپیج
فرض کنید قیمت اعلامشده یک توکن در سایت ۲۰ درصد رشد کرده است. اگر بازار عمق کافی نداشته باشد، سفارش فروش بزرگ میتواند قیمت اجرایی را پایین بیاورد؛ به اختلاف قیمت مورد انتظار و قیمت انجام معامله «اسلیپیج» میگویند. حجم معاملات گزارششده نیز معادل عمق نقدینگی قابل معامله در سمت مقابل سفارش نیست. در بازارهای کوچک، چند معامله محدود ممکن است آخرین قیمت را جابهجا کنند، بیآنکه امکان فروش یک موقعیت بزرگ در همان نرخ وجود داشته باشد.
کارمزد، اسپرد و انتقال
مثال فرضی: اگر ارزش معامله پیش از هزینهها ۱۰۰ واحد باشد و قیمت ۲۰ درصد رشد کند، ارزش نظری فروش ۱۲۰ واحد میشود. اما با کارمزد خرید یک درصد، اسلیپیج فروش چهار درصد و کارمزد فروش یک درصد، دریافتی فروش حدود ۱۱۴٫۰۵ واحد خواهد بود؛ در برابر هزینه اولیه ۱۰۱ واحد، سود خالص حدود ۱۳٫۰۵ واحد است، نه ۲۰ واحد. این مثال صرفاً برای نشاندادن اثر هزینههاست و نرخ کارمزد یا شرایط واقعی هیچ بازار معینی نیست.
ریسک تمرکز هولدرها؛ وقتی چند کیف پول بازار را تکان میدهند
در برخی توکنهای جدید، درصد بالایی از عرضه در چند آدرس جمع شده است. البته یک آدرس بزرگ همیشه مالک منفرد نیست؛ ممکن است متعلق به قرارداد قفل، استخر نقدینگی یا کیف پول تجمیعی باشد. برای نتیجهگیری درست باید هویت احتمالی آدرسها، زمانبندی آزادسازی و جریان ورود و خروج بررسی شود. بااینحال، تمرکزِ بدون توضیح یک ریسک مهم است؛ فروش هماهنگ یا ناگهانی میتواند در بازار کمعمق اثر بزرگی داشته باشد.
چکلیست بررسی یک میمکوین قبل از تصمیمگیری
هویت دارایی: نماد کافی نیست؛ قرارداد، شبکه و آدرس رسمی را از چند منبع مستقل تطبیق دهید.
دوره داده: تاریخ شروع و پایان بازده، ساعت مرجع، منبع و نوع قیمت را ثبت کنید؛ رشد یک هفته را با رشد سالانه مخلوط نکنید.
نقدشوندگی: عمق سفارش، شکاف خرید و فروش، حجم قابل اجرا و احتمال اسلیپیج را برای اندازه معامله خود بسنجید.
توزیع عرضه: درصد مالکیت کیف پولهای بزرگ و برنامه آزادسازی دارایی را بررسی کنید؛ آدرسهای متعلق به قرارداد را از افراد تفکیک کنید.
ریسک قرارداد: امکان ایجاد توکن جدید، مسدودکردن انتقال، تغییر کارمزد یا اختیارات مالک را با مستندات و ممیزی فنی بسنجید.
امکان خروج: فروش واقعی با حجم معقول و محدودیت برداشت را بررسی کنید؛ وجود قیمت در یک سایت به معنای نقدشوندگی کافی نیست.
مسائل حقوقی و دسترسی: شرایط قانونی و محدودیتهای مرتبط با کاربران ایران را جداگانه در نظر بگیرید؛ این متن هیچ روش دورزدن محدودیت یا تضمین دسترسی ارائه نمیکند.
جمعبندی
بازار میمکوینها در سال ۲۰۲۴ چند رشد تاریخی بزرگ ثبت کرد؛ ولی همان دوره نمونه مناسبی است برای دیدن فاصله میان نمودار و تجربه معامله واقعی. دادههای قابل استناد برای PEPE، DOGE، BONK و SHIB یک نقطه شروعاند، نه فهرست قطعی برندگان و بازندگان. تصمیمگیری بدون بررسی نقدشوندگی، تمرکز عرضه، قرارداد و تاریخ دقیق داده، میتواند تصویری کاملاً وارونه از ریسک بسازد.
یادآوری: این مقاله صرفاً محتوای آموزشی و تحلیلی است و توصیه سرمایهگذاری، پیشبینی قیمت یا سیگنال خرید و فروش نیست. قیمت و شرایط معاملات ممکن است تغییر کنند؛ مخاطب مسئول بررسی دادههای بهروز، مقررات قابل اعمال و ریسک از دستدادن سرمایه است.
سوالات متداول
آیا میمکوین پرسود ۲۰۲۴ در ۲۰۲۶ هم گزینه مناسبی است؟
بازده گذشته درباره آینده حکم قطعی نمیدهد. وضعیت نقدشوندگی، عرضه، قرارداد، مشارکت جامعه و شرایط بازار باید در زمان تصمیم دوباره بررسی شود. هدف این مقاله شناخت روش تحلیل است، نه معرفی گزینه خرید.
چرا فهرست قطعی پرضررترین توکنها منتشر نشده است؟
زیرا در نسخه اولیه، نامها و درصدهایی بدون تعریف ثابتِ دوره، بازار، قرارداد و منبع داده کنار هم آمده بودند. بدون پوشش توکنهای حذفشده از بازار نیز انتخاب «بدترین»ها مستعد سوگیری بقاست. برای جلوگیری از آمارسازی، آن بخش با روش تشخیص زیان و مخاطرات آن جایگزین شد.
ارزانبودن قیمت واحد میمکوین یعنی فرصت رشد بیشتر؟
ارزانبودن قیمت واحد میمکوین یعنی فرصت رشد بیشتر؟
بازده درصدی بالا لزوماً سود قابل برداشت است؟
خیر. کارمزد، اسپرد، اسلیپیج، تفاوت قیمت میان بازارها و محدودیت برداشت میتواند دریافتی واقعی را کاهش دهد؛ در موارد شدید، فروش دارایی ممکن است عملاً ممکن نباشد.