آیا معاملات فیوچرز در صرافی غیر متمرکز امکان پذیر است؟
آیا معاملات فیوچرز در صرافی غیر متمرکز امکان پذیر است؟
بله بسیاری از صرافیهای غیرمتمرکز امکان انجام معاملات فیوچرز را نیز راهم کردهاند. یکی از این صرافیها Dydx است.
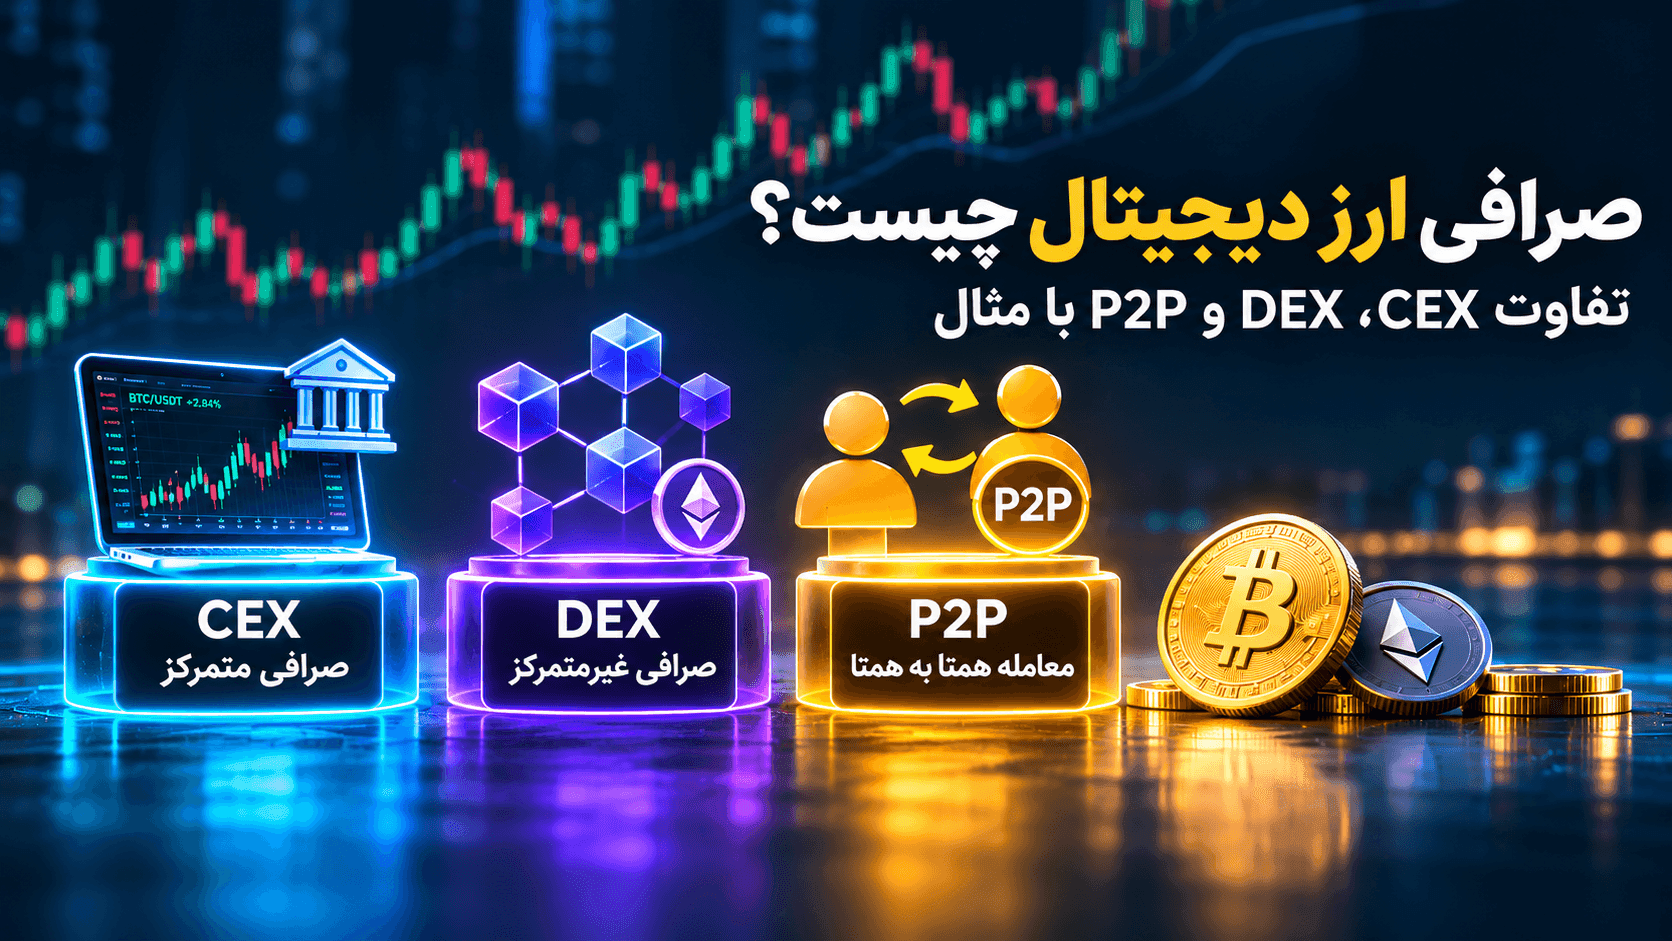
صرافی غیرمتمرکز یا DEX بستری برای معامله داراییهای دیجیتال است که بخش اصلی منطق معامله و تسویه آن بهجای یک حساب متمرکز، روی قراردادهای هوشمند یا زیرساختهای آنچین اجرا میشود. کاربر معمولاً کیف پول خود را مستقیماً به پروتکل متصل میکند و کنترل دارایی تا زمان انجام تراکنش در اختیار خودش باقی میماند.
اما «غیرمتمرکز» به معنی «بدون ریسک»، «بدون محدودیت» یا «کاملاً ناشناس» نیست. در سال ۲۰۲۶ باید میان خود پروتکل، رابط وب، قرارداد هوشمند، اوراکل، Bridge، Wallet و سرویسهای جانبی تفاوت قائل شد. ممکن است قراردادهای یک DEX روی بلاکچین عمومی قابل دسترس باشند، اما Front-end آن توسط یک شرکت اداره شود و برای بعضی مناطق یا کاربران محدودیت داشته باشد.
DEX مخفف Decentralized Exchange است. در سادهترین حالت، کاربر بهجای واریز دارایی به حساب یک شرکت، تراکنش را با کیف پول خودش امضا میکند و قرارداد هوشمند معامله را طبق قواعد از پیش تعریفشده اجرا میکند.
این ساختار با صرافی متمرکز تفاوت دارد؛ در مدل متمرکز، سفارشها و موجودیها در زیرساخت خود صرافی مدیریت میشوند. در مدل غیرمتمرکز، بخش بیشتری از منطق معامله روی شبکه بلاکچین و قراردادهای هوشمند قرار دارد.
Ethereum.org نیز در راهنمای DEX خود توضیح میدهد که رابطهای DEX معمولاً اطلاعاتی مانند Slippage، Minimum Received، Price Impact، Gas Cost و Order Routing را به کاربر نمایش میدهند؛ یعنی معاملهگر باید قبل از امضای تراکنش، فقط به «قیمت لحظهای» نگاه نکند. برای مرور این ساختار میتوانید راهنمای طراحی DEX در Ethereum.org را ببینید.
| موضوع | DEX | صرافی متمرکز |
|---|---|---|
| نگهداری دارایی | معمولاً در کیف پول خود کاربر تا زمان معامله | معمولاً در حساب و کیف پولهای صرافی |
| اجرای معامله | قرارداد هوشمند / تسویه آنچین | موتور تطبیق داخلی صرافی |
| احراز هویت | ممکن است خود پروتکل حساب کاربری نداشته باشد | معمولاً حساب و KYC دارد |
| بازیابی حساب | بازیابی Seed Phrase معمولاً ممکن نیست | مسیر پشتیبانی و بازیابی حساب وجود دارد |
| کارمزد شبکه | بخش مهمی از هزینه معامله | بیشتر وابسته به کارمزد داخلی و برداشت |
| ریسک فنی | Smart Contract، Oracle، Bridge، Wallet | Custody، هک زیرساخت، توقف برداشت |
«غیرمتمرکز بودن» یک طیف است، نه یک وضعیت صفر و یک. ممکن است قراردادهای اصلی یک پروتکل غیرقابلتغییر باشند اما رابط وب آن روی سرورهای متمرکز اجرا شود. ممکن است قراردادها قابل Upgrade باشند یا کلیدهای مدیریتی چندامضایی وجود داشته باشد.
Ethereum.org درباره dAppها توضیح میدهد که بخش Backend میتواند روی شبکه غیرمتمرکز اجرا شود اما Front-end یک نرمافزار جداگانه است. بنابراین باید بین پروتکل و رابط کاربری تفاوت قائل شد. راهنمای فنی dAppها در Ethereum.org این تفکیک را توضیح میدهد.

در AMM بهجای دفتر سفارش کلاسیک، معامله در برابر استخر نقدینگی انجام میشود. قیمت بر اساس رابطه میان داراییهای موجود در Pool و فرمول قرارداد محاسبه میشود.
Liquidity Providerها دارایی را در استخر قرار میدهند و در مقابل بخشی از کارمزد معاملات را دریافت میکنند. اما تأمین نقدینگی بدون ریسک نیست؛ Impermanent Loss، تغییر قیمت دارایی و ریسک قرارداد هوشمند میتوانند بازده واقعی را کاهش دهند.
در DEX مبتنی بر Order Book، سفارشهای خرید و فروش با قیمت و حجم مشخص ثبت میشوند. بعضی مدلها Order Book را کاملاً آنچین نگه میدارند و بعضی سفارشگذاری را خارج از زنجیره انجام میدهند اما تسویه نهایی را روی بلاکچین ثبت میکنند.
این مدل برای معاملهگران حرفهای آشناتر است و میتواند کنترل بیشتری روی Limit Order بدهد؛ با این حال، معماری آن ممکن است پیچیدهتر باشد و میزان غیرمتمرکز بودن هر بخش باید جداگانه بررسی شود.
Aggregator خودش لزوماً یک استخر واحد نیست. این نوع سرویس چند مسیر نقدینگی را بررسی میکند و تلاش میکند معامله را میان چند Pool یا پروتکل Route کند تا قیمت یا Price Impact بهتری به دست آید.
مزیت Aggregator این است که کاربر مجبور نیست تکتک بازارها را دستی مقایسه کند. در مقابل، پیچیدگی Routing بیشتر میتواند قراردادها، مجوزها و ریسکهای بیشتری به مسیر تراکنش اضافه کند.
Perpetual DEX برای معامله قراردادهای دائمی یا مشتقه طراحی شده است. این نوع DEX ممکن است از Order Book، Liquidity Pool یا مدلهای ترکیبی استفاده کند.
در این بازارها علاوه بر ریسک قرارداد هوشمند، مفاهیمی مانند Oracle Price، Funding Rate، Maintenance Margin و Liquidation نیز مطرح میشوند. بنابراین DEX مشتقه بهطور خودکار کمریسکتر از صرافی متمرکز نیست.
در یک AMM ساده، نسبت داراییهای داخل استخر روی قیمت اثر میگذارد. وقتی کاربر حجم بزرگی از یک دارایی را میخرد، نسبت موجودی Pool تغییر میکند و قیمت معامله بعدی نیز جابهجا میشود.
همین سازوکار باعث Price Impact میشود. هرچه معامله نسبت به اندازه Pool بزرگتر باشد، تأثیر قیمت بیشتر است. به همین دلیل نقدشوندگی استخر نقش مستقیم در کیفیت اجرای معامله دارد.
Slippage اختلاف میان قیمت مورد انتظار و قیمت نهایی اجراست. در بازارهای کمعمق، هنگام نوسان شدید یا برای سفارش بزرگ، Slippage افزایش پیدا میکند.
تنظیم Slippage Tolerance بسیار بالا میتواند کاربر را در معرض اجرای نامطلوب یا بعضی حملات MEV قرار دهد. تنظیم بسیار پایین نیز ممکن است باعث Fail شدن تراکنش شود. بنابراین Slippage باید متناسب با نقدشوندگی و شرایط شبکه تعیین شود.
Price Impact مستقیماً از اندازه معامله نسبت به نقدشوندگی Pool ناشی میشود. Slippage میتواند به تغییر قیمت بازار بین زمان امضا و زمان ثبت تراکنش مربوط باشد.
اگر یک Pool کوچک باشد، حتی در بازار آرام Price Impact میتواند بالا باشد. در مقابل، در یک Pool عمیق نیز هنگام نوسان شدید ممکن است Slippage ایجاد شود.
رابط هر DEX متفاوت است، اما منطق یک Swap استاندارد معمولاً مشابه است. راهنمای عمومی Ethereum.org نیز همین مسیر را توضیح میدهد: اتصال Wallet، انتخاب دارایی ورودی و خروجی، بررسی Quote، تأیید تراکنش و انتظار برای ثبت روی شبکه.
راهنمای Swap توکن در Ethereum.org نیز بر بررسی Exchange Rate و Fee پیش از تأیید تأکید میکند. توجه کنید که این راهنما یک منطق عمومی است؛ نام گزینهها و ترتیب دقیق منوها در هر DEX میتواند متفاوت باشد.
نسخه قدیمی آموزشهای DEX معمولاً فقط میگفت «توکن را انتخاب و Swap را تأیید کنید»، اما در عمل چند عدد تعیین میکنند معامله چه کیفیتی دارد:
اگر Price Impact غیرعادی است، مشکل را با بالا بردن Slippage پنهان نکنید. ابتدا حجم سفارش، نقدشوندگی Pool و Route را بررسی کنید. در بازار بسیار کمعمق، تقسیم سفارش یا انتخاب زمان/مسیر دیگری میتواند منطقیتر باشد.
Approval و Swap دو عملیات متفاوتاند. Approval به Smart Contract اجازه میدهد مقدار مشخصی از یک Token را از Wallet شما خرج کند؛ Swap خود معامله است.
در بعضی رابطها این دو مرحله پشت سر هم نمایش داده میشوند و کاربر ممکن است تصور کند هر دو یک تراکنش هستند. قبل از امضای Approval، Contract مقصد و Spending Limit را بررسی کنید.
اگر یک Approval نامحدود به Contract مخرب داده شود، خطر میتواند حتی بعد از خروج از سایت باقی بماند. Ethereum.org در راهنمای Revoke کردن Token Approval توضیح میدهد که Disconnect کردن Wallet بهتنهایی مجوز On-chain را حذف نمیکند.

افزودن نقدینگی با Swap فرق دارد. در این حالت کاربر بهجای تبدیل یک دارایی به دارایی دیگر، سرمایه را در یک Pool قرار میدهد تا دیگران بتوانند در برابر آن معامله کنند.
در مدلهای جدید AMM ممکن است تأمینکننده نقدینگی بهجای واریز ساده با نسبت ثابت، محدوده قیمت یا نوع Position انتخاب کند. بنابراین آموزشهای قدیمی که همه Liquidity Poolها را یکسان فرض میکنند برای همه پروتکلهای ۲۰۲۶ معتبر نیستند.
خیر. APR یا APY نمایشدادهشده باید در کنار Impermanent Loss، نوسان قیمت دو دارایی، تغییر حجم معامله، Incentive Token، Smart Contract Risk و هزینه ورود و خروج بررسی شود.
پاداش بالا میتواند موقت باشد و اگر ارزش یکی از داراییها شدیداً تغییر کند، نتیجه نهایی نسبت به نگهداری ساده داراییها ضعیفتر شود. بنابراین «افزودن نقدینگی = درآمد غیرفعال تضمینی» برداشت درستی نیست.
Self-Custody یعنی کلید خصوصی در اختیار خود کاربر است و دارایی برای معامله لزوماً به حساب یک واسطه متمرکز سپرده نمیشود. این ویژگی ریسک ورشکستگی یا توقف برداشت توسط یک Custodian را کاهش میدهد.
اما مسئولیت بیشتری ایجاد میکند: اگر Seed Phrase افشا شود، کاربر تراکنش مخرب امضا کند یا دارایی را به شبکه اشتباه بفرستد، معمولاً پشتیبانی مرکزی برای برگرداندن تراکنش وجود ندارد.
پاسخ مطلقی وجود ندارد. DEX یک دسته از ریسکها را کاهش میدهد و دسته دیگری را افزایش میدهد.
بنابراین عبارت «DEX ذاتاً امنتر است» از نسخه ۲۰۲۶ حذف شده است.

اگر قرارداد هوشمند باگ، خطای منطقی یا قابلیت مدیریتی خطرناک داشته باشد، دارایی کاربران ممکن است در معرض سوءاستفاده قرار گیرد. Audit امنیتی میتواند ریسک را کاهش دهد اما تضمین نمیکند که کد بدون آسیبپذیری است. قبل از استفاده از یک پروتکل، بهتر است سابقه قرارداد، Auditها، مدت فعالیت، قابلیت Upgrade و دسترسیهای مدیریتی بررسی شوند.
در Spot AMM ساده ممکن است قیمت از خود Pool به دست آید، اما بسیاری از بازارهای مشتقه، وامدهی و سیستمهای پیچیده برای تعیین قیمت مرجع به Oracle وابستهاند.
اگر منبع قیمت نقدشوندگی ضعیفی داشته باشد یا Oracle داده نامناسب دریافت کند، Liquidation و تسویه قرارداد میتواند تحت تأثیر قرار گیرد. مستندات Chainlink در سال ۲۰۲۶ نیز صراحتاً Liquidity پایین، Delisting، Bridge Failure و Market Event را جزو عوامل افزایش Market Pricing Risk معرفی میکند. برای جزئیات میتوانید راهنمای ریسک Data Feed را ببینید.
برای معامله Cross-chain گاهی دارایی باید میان شبکهها جابهجا شود. اینجاست که Bridge به مسیر اضافه میشود.
Ethereum.org هشدار میدهد که Bridgeها میتوانند ریسک Smart Contract، خطای نرمافزار، Counterparty، Censorship و طراحی امنیتی جداگانه داشته باشند. بنابراین «Cross-chain DEX» فقط به معنی یک Swap ساده نیست و ممکن است چند لایه ریسک اضافه کند. راهنمای ریسک Bridgeها در Ethereum.org این تفاوتها را توضیح میدهد.
خود یک قرارداد هوشمند عمومی ممکن است حساب کاربری یا فرم KYC نداشته باشد. اما این موضوع را نباید به همه لایههای سرویس تعمیم داد. رابط وب، سرویس Aggregator، Bridge، Fiat On-ramp یا ارائهدهنده کیف پول ممکن است شرایط استفاده و محدودیت جغرافیایی جداگانه داشته باشند. به همین دلیل «پروتکل بدون حساب کاربری» با «دسترسی قانونی و بدون محدودیت به همه سرویسها» یکسان نیست.
نباید DEX را بهعنوان ابزار دورزدن تحریم معرفی کرد. قراردادهای عمومی بلاکچین و Front-endهای وب دو چیز متفاوتاند و ارائهدهندگان رابط، Wallet، Bridge یا سرویس جانبی ممکن است محدودیتهای حقوقی یا جغرافیایی داشته باشند.
نسخه قدیمی مقاله میگفت DEXها «هیچ محدودیت جغرافیایی ندارند» و به همین دلیل گزینه امنی برای کاربران تحت تحریم هستند. این ادعا برای سال ۲۰۲۶ قابل تعمیم نیست و از متن جدید حذف شده است.
خیر. شفافیت آنچین میتواند امکان مشاهده تراکنشها را بیشتر کند، اما بازار غیرمتمرکز همچنان در معرض Manipulation، Wash Trading، MEV، Sandwich Attack و دستکاری بازارهای کمعمق قرار دارد.
توکنی که فقط یک Pool کوچک دارد میتواند با سرمایه نسبتاً کم جابهجایی قیمت شدیدی تجربه کند. بنابراین غیرمتمرکز بودن به معنی «بازار غیرقابل دستکاری» نیست.
در شبکههای عمومی، تراکنش کاربر ممکن است قبل از نهاییشدن قابل مشاهده باشد. بعضی بازیگران میتوانند ترتیب تراکنشها را طوری تغییر دهند که از سفارش کاربر سود بگیرند.
در Sandwich Attack، مهاجم قبل از معامله قربانی خرید انجام میدهد، قیمت را بالا میبرد و بلافاصله بعد از اجرای معامله قربانی میفروشد. Slippage بالا و Pool کمعمق میتوانند این ریسک را بیشتر کنند.
در بسیاری از DEXها هر فرد میتواند یک توکن و Pool بسازد. بنابراین فقط جستوجوی نام یا Symbol کافی نیست؛ پروژه جعلی میتواند همان نام و لوگوی توکن واقعی را کپی کند.
قبل از Swap باید Contract Address را از منبع رسمی پروژه بررسی کنید. همچنین حجم، نقدشوندگی و سابقه Pool را ببینید و به Badge یا ظاهر رابط بهتنهایی اعتماد نکنید.
برای Swap بعضی توکنها، کاربر ابتدا به قرارداد اجازه خرجکردن دارایی میدهد. اگر Approval بسیار گسترده باشد یا به قرارداد مخرب داده شود، امکان سوءاستفاده از دارایی وجود دارد.
بهتر است مجوزهای بلااستفاده دورهای بررسی شوند و در صورت نیاز Revoke شوند. همچنین هر Signature را قبل از تأیید بخوانید و فقط از دامنه رسمی پروتکل استفاده کنید.
LP دارایی را در Pool قرار میدهد و بخشی از کارمزد معاملات را دریافت میکند. مقدار درآمد به حجم معامله، سهم LP از Pool و ساختار کارمزد پروتکل بستگی دارد.
اما بازده کارمزد باید در کنار Impermanent Loss، نوسان قیمت، Smart Contract Risk و Incentive Tokenها سنجیده شود. APY بالا بهتنهایی نشانه سود پایدار نیست.
اگر قیمت نسبی دو دارایی داخل Pool تغییر زیادی کند، ارزش سبد LP میتواند نسبت به حالتی که همان داراییها را خارج از Pool نگه میداشت کمتر شود. به این اختلاف Impermanent Loss گفته میشود.
کارمزد معاملات ممکن است بخشی از این اختلاف را جبران کند، اما هیچ تضمینی وجود ندارد. هرچه نوسان نسبی داراییها بیشتر باشد، این ریسک نیز اهمیت بیشتری پیدا میکند.
نه همیشه. هزینه واقعی شامل Fee پروتکل، Gas، Slippage، Price Impact و گاهی هزینه Bridge است.
در شبکهای با Gas بالا ممکن است Swap کوچک از نظر هزینه بهصرفه نباشد. در شبکه دیگری هزینه تراکنش پایینتر است اما Pool نقدشوندگی کمتری دارد و Price Impact بیشتر میشود.
DEX معمولاً ابزار اصلی تبدیل مستقیم ریال به رمزارز نیست. کاربر معمولاً ابتدا باید دارایی دیجیتال در کیف پول داشته باشد و سپس Swap انجام دهد.
برای ورود از ریال به بازار یا فروش دارایی و دریافت ریال، یک صرافی ارز دیجیتال داخلی میتواند نقش On-ramp و Off-ramp را داشته باشد. برای مشاهده داراییها نیز صفحه قیمت ارزهای دیجیتال و راهنمای خرید ارز دیجیتال در دسترس است.
اگر یک توکن در چند Pool معامله شود، Aggregator میتواند مسیرهای مختلف را مقایسه کند و سفارش را میان چند منبع تقسیم کند. این کار ممکن است Price Impact را کاهش دهد.
اما کاربر باید بداند Route پیچیدهتر به معنی تعامل با قراردادهای بیشتری است. اگر مسیر شامل Bridge یا چند پروتکل باشد، تعداد نقاط شکست احتمالی افزایش پیدا میکند.
بعضی پروتکلهای غیرمتمرکز بازار Perpetual یا مشتقه ارائه میکنند. در این مدلها Price Oracle، Funding Rate، Margin و Liquidation اهمیت زیادی دارند.
این موضوع با Swap ساده متفاوت است و برای توضیح کامل آن، مقاله معیارهای انتخاب بستر معاملات فیوچرز را جداگانه بررسی کردهایم.
برای درک بهتر TVL نیز میتوانید مقاله TVL چیست و چه کاربردی در DeFi دارد؟ را مطالعه کنید.
DEX برای کاربری که Self-Custody را میشناسد و میخواهد مستقیماً با بازارهای On-chain تعامل کند ابزار قدرتمندی است. اما «غیرمتمرکز» به معنی «بدون ریسک» یا «بدون محدودیت» نیست.
در سال ۲۰۲۶ بهتر است DEX را مجموعهای از لایهها ببینیم: قرارداد هوشمند، شبکه، کیف پول، Oracle، Front-end، Bridge و Liquidity. امنیت نهایی به ضعیفترین بخش این زنجیره وابسته است.
نسخه قدیمی مقاله DEX را راهحلی خودکار برای تحریم، KYC و امنیت معرفی میکرد. نسخه جدید این برداشت را اصلاح میکند: DEX ریسک Custody متمرکز را کاهش میدهد، اما در مقابل مسئولیت امنیت و تصمیمگیری بیشتری را به خود کاربر منتقل میکند.
بله بسیاری از صرافیهای غیرمتمرکز امکان انجام معاملات فیوچرز را نیز راهم کردهاند. یکی از این صرافیها Dydx است.
بیشتر صرافیهای غیرمتمرکز معروف بیش از 1000 ارز دیجیتال را پشتیبانی میکنند.
صرافیها بسته به عملکرد و سیاستهای خود، قوانین خاصی دارند اما معمولا صرافیهای غیرمتمرکز احتیاجی به انجام اهراز هویت ندارند.
تمام صرافیهای معرفی شده در این آموزش تاکنون محدودیتی برای کاربران ایرانی خود ایجاد نکردهاند و با در نظر گرفتن مسائل امنیتی میتوانید در آنها معامله کنید.