چرا آموزش قدیمی معاملات مشتقه غیرمتمرکز در سال ۲۰۲۶ نیاز به بازنگری دارد؟
اگر مقالهای هنوز از «وامدهی خودکار روی لایه دوم اتریوم»، «معاملات اسپاتِ نسخه قدیمی» یا «ثبتنام بدون محدودیت برای همه کاربران» بهعنوان وضعیت امروز یک پروتکل مشتقه غیرمتمرکز یاد میکند، احتمالاً با نسل جدید زیرساخت معاملاتی هماهن نیست. این صفحه، بهجای دعوت به افتتاح حساب در یک سرویس خارجی، تفاوت نسخهها، سازوکار معاملات پرپچوال، خطر اهرم، الزامات امنیتی و محدودیت جغرافیایی را توضیح میدهد. موضوع بهویژه برای خواننده ایرانی مهم است: شرایط استفاده اپراتور رابط رسمی، ایران را در فهرست مناطق ممنوع قرار میدهد. بنابراین راهنمای گامبهگام اتصال کیف پول و ارسال دارایی برای کاربران داخل ایران، بدون توجه به این محدودیت، نه کاربردی است و نه مسئولانه.
برای شناخت اصول بازار، ابتدا باید میان یک پروتکل عمومی، بلاکچین اجراکننده قراردادها، رابط وب و شرکت ارائهدهنده سرویس فرق بگذاریم. غیرمتمرکز نامیدن یک سیستم به معنای آن نیست که هر رابط کاربری برای همه کاربران، در همه کشورها و بدون شروط حقوقی قابل استفاده است. همین تمایز نقطه شروع بررسی این مقاله است.

دگرگونی معماری: نسخه تاریخی و زیرساخت زنجیره مستقل
از معماری اتریوم و StarkEx چه چیزی باقی مانده است؟
نسخههای پیشین این خانواده از خدمات، برای برخی محصولات از قراردادهای مبتنی بر اتریوم و فناوری مقیاسپذیری StarkEx استفاده میکردند. در متن قدیمی مقاله، این ساختار با زمان حال معرفی شده و کنار استقراض، وامدهی و انواع دادوستد نوشته شده است. اما معاملهگری در نسخه سوم قدیمی در اکتبر ۲۰۲۴ متوقف شد؛ پس توضیح قدیمی نباید به شکل آموزش فعلی منتشر شود. تاریخی بودن یک قابلیت، به معنی بیارزش بودن توضیح آن نیست؛ تنها باید جای آن در خط زمانی روشن باشد.
نسل جدید از چه اجزایی تشکیل شده است؟
زیرساخت جدید بر یک زنجیره مستقل در اکوسیستم Cosmos بنا شده است. این انتخاب با لایه دوم اتریوم یکی نیست: اعتبارسنجها، حسابهای زنجیره، منطق سفارش و زیرساخت مشاهده دادهها نقشهای متفاوتی دارند. علاوه بر خود شبکه، سرویسهای نمایش دفتر سفارش و رابطهای وب یا موبایل وجود دارند که مدیریت یا سیاست دسترسی آنها الزاماً یکی نیست. در ۲۰۲۶ بنیاد مرتبط با پروژه تأکید کرد که فعالیت زنجیره و خدمات متصل به آن ادامه دارد؛ این ادعا درباره ادامه حیات شبکه است، نه تضمین دسترسی تمام کشورها به رابط معامله.
برای فهم درست این معماری، چهار بخش را جدا ببینید: بلاکچین که وضعیت و قواعد را ثبت میکند؛ اعتبارسنج که در اجماع مشارکت دارد؛ زیرساخت اطلاعات بازار که دادهها را برای نمایش آماده میکند؛ و رابط کاربری که فرمانهای کاربر را به سرویس متصل میکند. قطع دسترسی یا اختلال در یک رابط، لزوماً معادل توقف کل بلاکچین نیست؛ برعکس، فعال بودن شبکه نیز تضمین نمیکند هر فردی مجاز به معامله از هر رابطی باشد.

چرا مقایسه این دو نسل مهم است؟
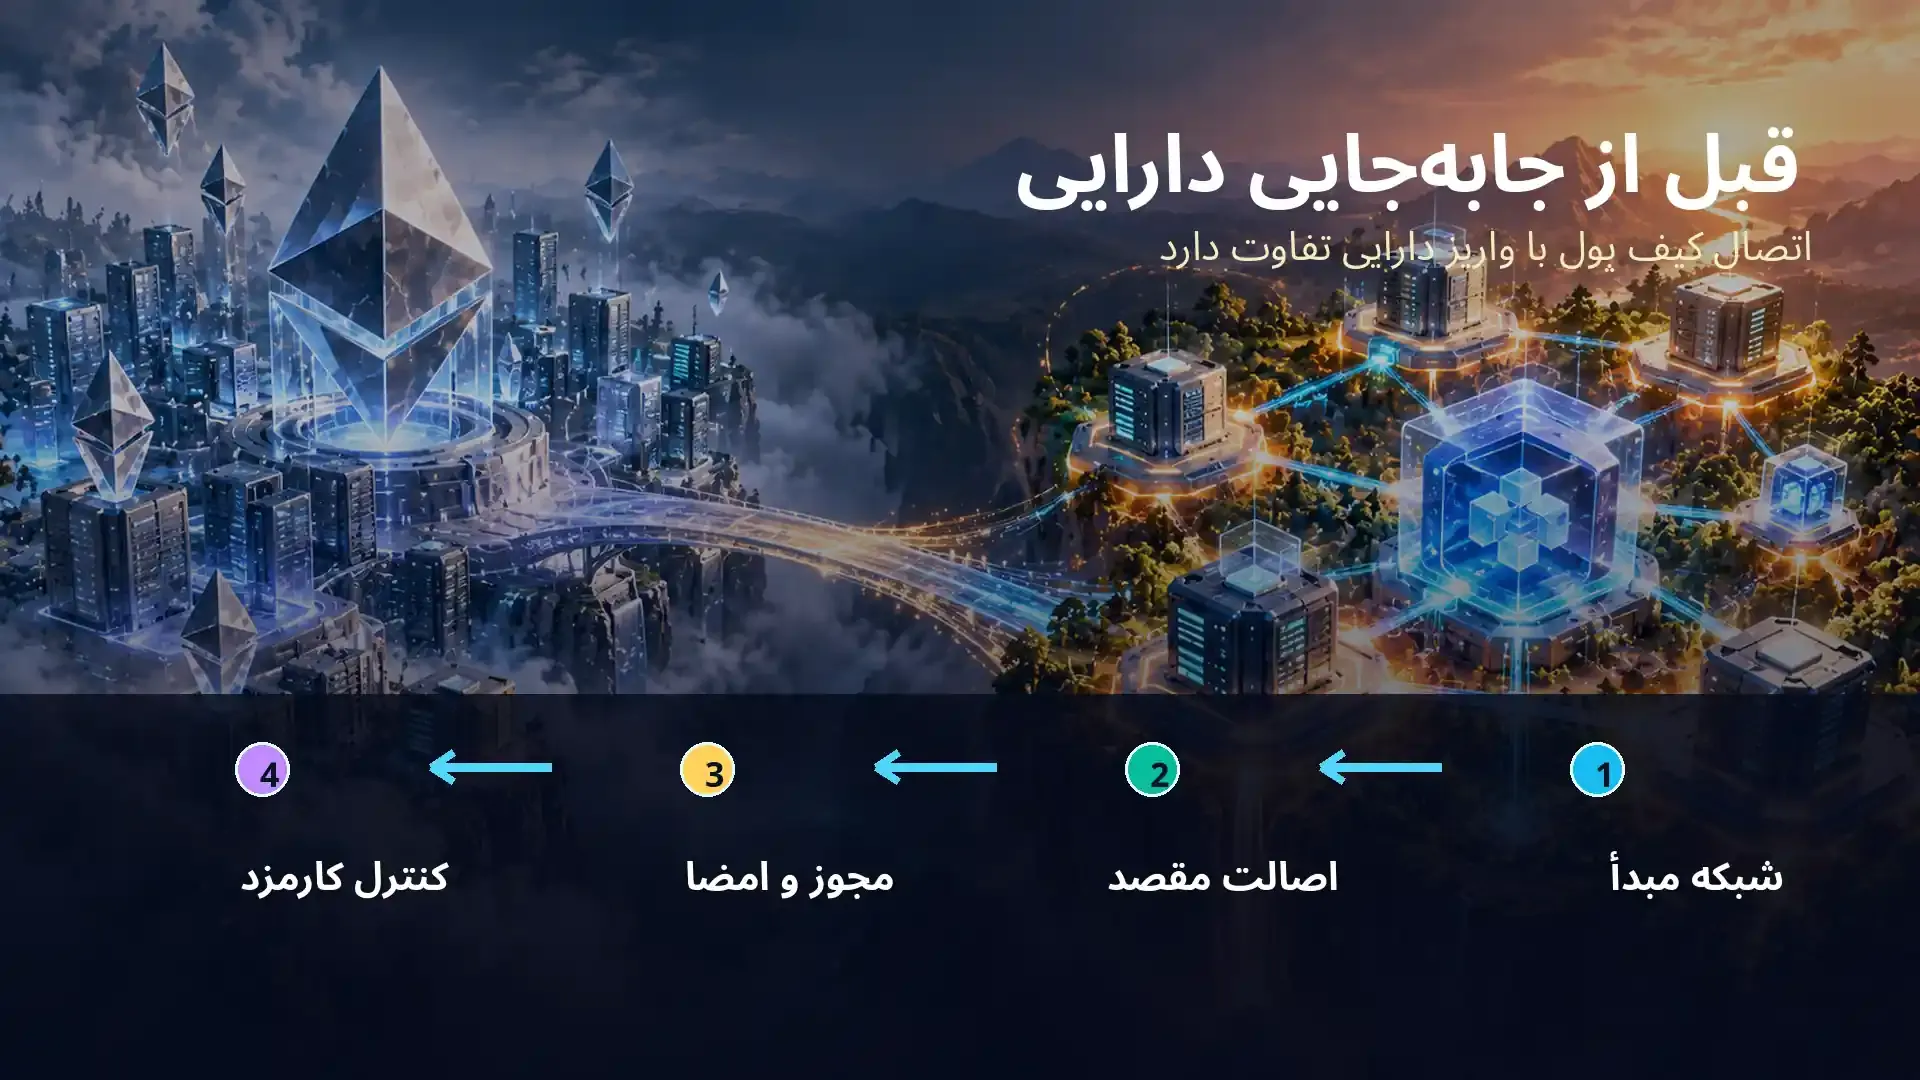
فرض کنید آموزشی قدیمی میگوید برای شروع باید دارایی را در قراردادی روی اتریوم واریز کنید. اجرای همان راهکار در نسخه جدید ممکن است دارایی را به مقصد نادرست ببرد؛ بهویژه وقتی توکن همنام در چند شبکه وجود دارد. به همین علت آموزش عملی باید نام شبکه مبدأ و مقصد، نوع آدرس، رابط فعلی و تاریخ عکس را مشخص کند. بدون این چهار مدرک، هیچ تصویر خوشساختی جایگزین اسکرینشات معتبر و مسیر آزمایششده نمیشود.
معامله پرپچوال چگونه کار میکند؟
قرارداد دائمی یا پرپچوال ابزاری مشتقه است که قیمت آن معمولاً بر مبنای دارایی مرجع حرکت میکند، اما سررسید مشخص یک قرارداد آتی متعارف را ندارد. خرید قرارداد لزوماً به معنای مالکیت دارایی پایه نیست. اگر موقعیت خرید (Long) باز شود، افزایش قیمت مرجع عموماً به نفع موقعیت است؛ در موقعیت فروش (Short) کاهش قیمت میتواند به نفع معاملهگر باشد. هر دو طرف در برابر نوسان مخالف، کارمزد، نقدشوندگی و احتمال لیکوییدشدن آسیبپذیرند.
دفتر سفارش و تفاوت Market با Limit
دفتر سفارش، تقاضاهای خرید و فروش را در سطوح قیمتی نشان میدهد. سفارش Market با قیمتهای موجود طرف مقابل تطبیق مییابد و امکان لغزش قیمت دارد؛ واژه «بازار» مساوی با اجرای تضمینی در یک قیمت دلخواه نیست. سفارش Limit سقف قیمت خرید یا کف قیمت فروش را تعیین میکند؛ ممکن است تمام یا بخشی از آن هرگز اجرا نشود. با افزایش اندازه سفارش نسبت به عمق بازار، تفاوت میان قیمت دیدهشده و میانگین قیمت اجراشده اهمیت بیشتری پیدا میکند.
Stop Market، Stop Limit و سفارش Reduce-only
سفارش حدضررِ مبتنی بر بازار پس از رسیدن به شرط ماشه، برای اجرا به سفارش بازار تبدیل میشود؛ پس قیمت نهایی میتواند با قیمت ماشه تفاوت داشته باشد. حدضرر لیمیت، علاوه بر ماشه، قیمت محدودی برای اجرا دارد و در بازار پرشتاب ممکن است بهکلی اجرا نشود. گزینه Reduce-only برای کاهش یا بستن موقعیت استفاده میشود و نباید ناخواسته اندازه موقعیت را افزایش دهد. «داشتن حدضرر» به معنای حذف خطر لیکوییدشدن یا قطعیبودن خروج نیست.
تفاوت Long و Short از نظر ریسک
در Long، افت قیمت دارایی زیان ایجاد میکند؛ در Short، افزایش قیمت مرجع به زیان موقعیت است. حتی اگر جهت کلی بازار درست پیشبینی شود، جهش کوتاهمدت قیمت میتواند وثیقه ناکافی را در معرض تسویه اجباری قرار دهد. به همین دلیل جهت تحلیل تنها یکی از ورودیهای تصمیم است و اندازه موقعیت، حد زیان قابلتحمل، هزینه تأمین مالی و شرایط اجرای سفارش نیز باید مستقل بررسی شوند.
اهرم و وثیقه: چگونه یک نوسان کوچک به زیان بزرگ تبدیل میشود؟
یک مثال کاملاً فرضی، نه نرخ جاری بازار
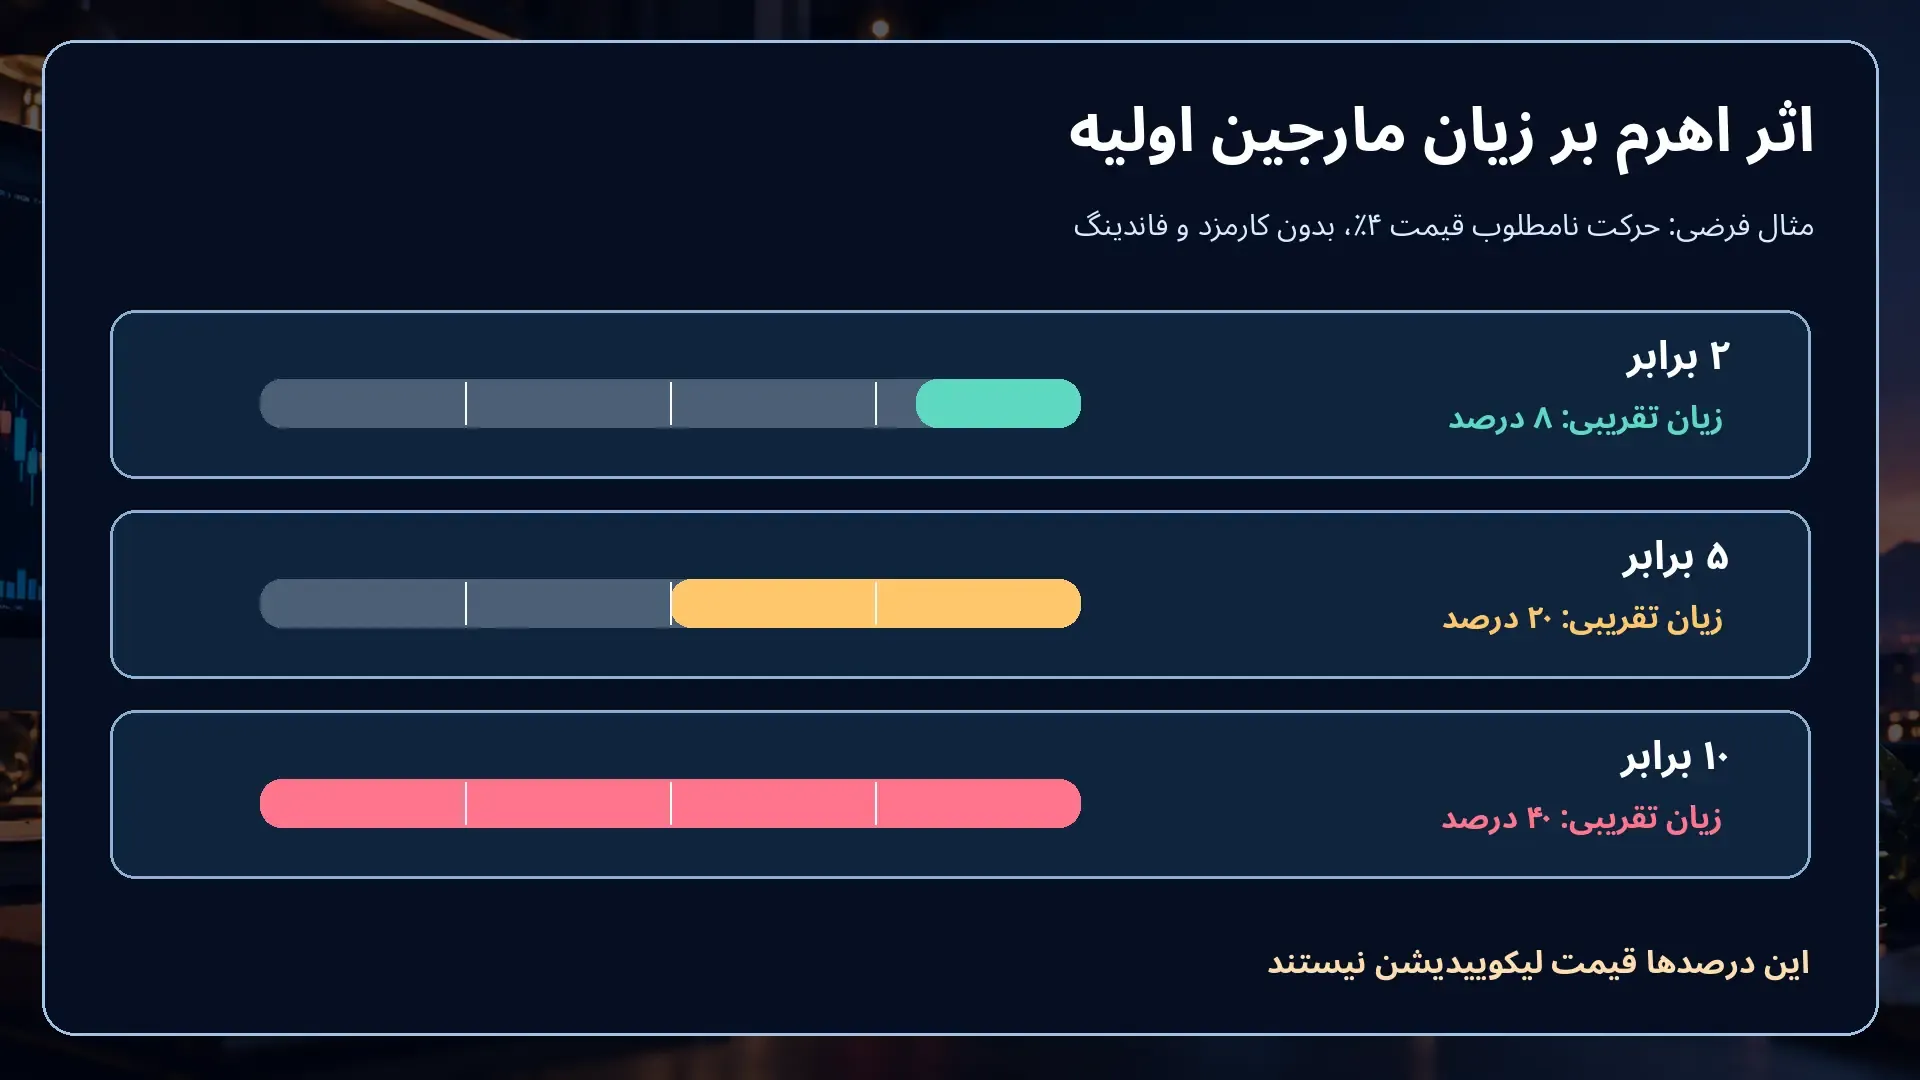
فرض کنید موجودی مارجین اولیه یک حساب ۲۰۰ دلار و اندازه اسمی موقعیت ۱٬۰۰۰ دلار باشد؛ در این مثال اهرم اولیه ۵ برابر است. اگر قیمت دارایی مرجع ۴٪ خلاف جهت موقعیت جابهجا شود و سایر شرایط را ثابت فرض کنیم، زیان ناخالص موقعیت ۴۰ دلار است؛ یعنی معادل ۲۰٪ مارجین اولیه. این محاسبه فقط برای آموزش نسبت اهرم و زیان نوشته شده و کارمزد، فاندینگ، تغییر وثیقه، جزئیات بازار و قیمت تسویه را در نظر نمیگیرد. عدد ۲۰٪ به معنی «فاصله واقعی تا لیکوییدشدن» نیست.
برای همان تغییر قیمت ۴٪، اهرم اولیه دوبرابر به طور تقریبی ۸٪ و اهرم دهبرابر نزدیک ۴۰٪ تغییر در ارزش مارجین اولیه ایجاد میکند؛ البته تا زمانی که تسویه اجباری یا تعدیل پوزیشن مداخله نکرده باشد. هدف از مقایسه، فهم حساسیت است نه پیشنهاد استفاده از اهرم مشخص. در بازار واقعی، قیمت ورود و خروج، لغزش، فاندینگ و محدودیتهای موتور ریسک نتیجه را تغییر میدهند.
مارجین اولیه و مارجین نگهداری چه تفاوتی دارند؟
مارجین اولیه میزان وثیقه لازم برای آغاز موقعیت است؛ مارجین نگهداری حداقل وثیقهای است که برای بازماندن موقعیت باید برقرار بماند. هنگامی که ارزش حساب از شرط نگهداری پایینتر برود، موتور ریسک میتواند بخشی یا تمام موقعیت را ببندد. حد دقیق تابع بازار، پوزیشن، پارامترهای مدیریت ریسک و شرایط حساب است و نباید از یک عدد ثابت در مقاله قدیمی برای همه بازارهای امروز استفاده کرد.
Cross و Isolated را نباید یکی دانست
در رویکرد Cross، چند موقعیت میتوانند از وثیقه مشترک یک زیرحساب استفاده کنند و زیان یک موقعیت بر حاشیه امن سایر موقعیتها اثر بگذارد. در نوع Isolated، وثیقه و ریسک یک موقعیت یا بازار به فضای اختصاصی جدا میشود. طبق مستندات بازارهای ایزوله در این معماری، زیرحساب مربوط به بازار ایزوله نباید همزمان موقعیتهای پرپچوال دیگری داشته باشد؛ این قاعده دقیقتر از جمله کلی «فقط همین مقدار از دست میرود» است. در هر دو مدل، مسیر تسویه و هزینههای احتمالی باید جداگانه در نظر گرفته شود.
فاندینگ (Funding) چیست؟
پرداخت فاندینگ در قراردادهای دائمی سازوکاری است که میتواند به همگرایی قیمت قرارداد و شاخص مرجع کمک کند. بسته به نرخ و جهت موقعیت، معاملهگر ممکن است پرداختکننده یا دریافتکننده باشد. نرخ فاندینگ ثابت نیست و با شرایط بازار تغییر میکند. مثلاً نگهداری یک موقعیت چندروزه ممکن است باوجود تغییر کم قیمت، هزینه یا دریافتی متفاوتی ایجاد کند؛ بنابراین نمایش صرف «کارمزد سفارش» برای محاسبه هزینه واقعی کافی نیست.
کارمزد معامله و هزینه نهایی چگونه بررسی میشود؟
برای محاسبه هزینه واقعی یک معامله مشتقه، فقط درصد Maker یا Taker را نبینید. نوع سفارش، مقدار اجراشده، اسپرد، لغزش، فاندینگ در مدت نگهداری، هزینه جابهجایی وثیقه بین زنجیرهها و گاهی هزینه خروج هم مهماند. نرخها و تخفیفها ممکن است با تصمیم حاکمیتی یا سیاست اپراتور تغییر کنند؛ بنابراین هیچ نرخ جدول تاریخی را نرخ قطعی اکتبر ۲۰۲۶ نمینامیم.
| مولفه | پرسش کاربردی | خطای رایج |
|---|
| کارمزد سفارش | اجرای Maker بوده یا Taker؟ | محاسبه فقط بر اساس ثبت سفارش |
| لغزش و اسپرد | میانگین قیمت اجرا چقدر فرق دارد؟ | یکیگرفتن قیمت تابلو و اجرای واقعی |
| فاندینگ | موقعیت چند دوره باز میماند؟ | نادیدهگرفتن هزینه نگهداری |
| شبکه و انتقال | دارایی از کدام شبکه عبور میکند؟ | ارسال به شبکه یا آدرس نامتناسب |
| ریسک تسویه | حد نگهداری وثیقه چیست؟ | اشتباه گرفتن حدضرر با تضمین خروج |
مراحل اتصال کیف پول در اسناد رسمی چه معنایی دارند؟
اسناد اپراتور رابط در سال ۲۰۲۶ برای کاربران واجد شرایط، سه مفهوم کلی را از هم جدا میکند: اتصال کیف پول، پیوند یا احراز مالکیت کیف پول و سپس واریز وثیقه. نوع کیف پول ورودی میتواند EVM، Solana یا Cosmos باشد و مسیر امضای پیامها نیز یکسان نیست. چنین توضیحی صرفاً برای فهم معماری است؛ دستورالعمل ثبتنام یا اجرای این مراحل برای کاربر ایرانی نیست، زیرا ایران در فهرست قلمروهای محدودشده قرار دارد.
چرا «Connect Wallet» مساوی واریز سرمایه نیست؟
اتصال یک کیف پول به رابط، بهخودیخود همان انتقال دارایی نیست. امضای پیام تأیید مالکیت، مجوز خرج توکن و امضای یک تراکنش انتقال نیز سه اقدام متفاوتاند. هر درخواستی که از کاربر عبارت بازیابی یا کلید خصوصی بخواهد باید نشانه خطر تلقی شود. حتی در یک رابط معتبر، کاربر باید بفهمد چه مجوزی صادر میکند و آیا امکان لغو آن وجود دارد یا خیر. این قواعد امنیتی برای شناخت تهدید مفیدند، اما جایگزین مدارک رابط واقعی نمیشوند.
آدرسهای مختلف زنجیره و مفهوم مسیر دارایی
وجود یک آدرس EVM در کیف پول متصل، به معنای یکسانبودن آن با آدرس روی زنجیره اختصاصی یا شبکه واسط نیست. در بعضی جریانهای رسمی، انتقال USDC از شبکههای مبدأ به یک زیرساخت یا زنجیره میانجی انجام میشود. نام شبکه و قالب آدرس مهم است؛ شباهت نام توکن دلیل کافی برای انتقال نیست. هیچ آدرس نمونهای در این مقاله برای واریز واقعی درج نشده و هیچ مهلت یا کارمزد لحظهای وعده داده نمیشود
چرا نسخه و تاریخ اسکرینشات لازم است؟
در آموزشهای تصویری عملی، کاربر باید همان دکمه، همان مرحله تأیید و همان نمایش آدرس را در نسخه مورد بحث پیدا کند. یک طرح ساختهشده توسط هوش مصنوعی ممکن است زیبا باشد اما هیچ مدرکی برای وجود آن دکمه یا محل آن نیست. برای آموزش معتبر، باید اسکرینشات منبع رسمی یا تصویر گرفتهشده از همان نسخه، همراه با تاریخ، محیط کاربری و مسیر رسیدن به نما وجود داشته باشد؛ اطلاعات شخصی باید پوشانده شود. در پرونده این صفحه، تصاویر واقعی معتبر برای تمام گامهای عملی هنوز جمعآوری نشدهاند و به همین علت ادعای «آموزش تصویری کامل ثبتنام» مجاز نیست.
آیا کاربران ایرانی میتوانند از رابط رسمی استفاده کنند؟
خیر؛ مطابق اسناد شرایط استفاده بهروزرسانیشده در مارس ۲۰۲۶ و راهنمای اپراتور در آوریل همان سال، ایران در فهرست مناطق ممنوع قرار دارد. امکان مشاهده عمومی برخی اسناد، بازبودن شبکه یا نمایش رابط از یک اتصال اینترنتی، معادل مجوز استفاده از خدمات برای شهروند یا کاربر دارای محدودیت نیست. راهکار تغییر موقعیت جغرافیایی یا پنهانکردن هویت برای عبور از این شروط در این مقاله توصیه نمیشود.
با اینکه کاربران ایرانی طبق قواعد جدید نمی توانند از این صرافی استفاده نمایند و تحریم هستند ولیکن در انتهای مقاله و بخش دوم روش ثبت نام در این صرافی را نیز توضیح داده ایم
حالت Close-only و پیامدهای آن
در مستندات رسمی، برای برخی تخلفهای جغرافیایی، وضعیت Close-only توصیف شده است: کاربر در این حالت ممکن است فقط بتواند سفارشهای باز را لغو کند، موقعیت موجود را کاهش دهد یا ببندد و طبق ضوابط محدودیت، وجه خارج کند؛ بازکردن موقعیت یا واریز جدید مجاز نیست. همان مستندات درباره انتقال به وضعیت مسدود پس از هفت روز متوالی هشدار دادهاند. این نکات توصیف یک سیاست اپراتور است، نه تضمین اینکه هر حساب در عمل بتواند در هر زمان برداشت کند. برای پرونده واقعی باید اعلان حساب و مسیر پشتیبانی رسمی بررسی شود.
اگر دارایی از گذشته در یک سرویس محدودشده باقی مانده باشد
بهجای پیروی از آموزشهای غیررسمی «رفع بلاک»، نخست وضعیت حساب، مقررات قابل اجرا و مسیر پشتیبانی رسمی را بررسی کنید. اطلاعات کلید خصوصی، عبارت بازیابی و فایل بکآپ را به فرد یا سایت ناشناس ندهید. در صورت مواجهه با محدودیت، تصمیم عملی درباره نگهداری یا بازیابی دارایی ممکن است به بررسی حقوقی و فنی موردی نیاز داشته باشد. این نوشته راهنمای دورزدن تحریم یا سیاستهای سرویس نیست.
ریسکهای معمول در معاملات پرپچوال غیرمتمرکز
لیکوییدیشن و زیان فراتر از پیشبینی ذهنی
بدترین خطای مبتدی آن است که اندازه موقعیت را با مقدار وثیقه اشتباه بگیرد. معاملهگری که فقط به مارجین ۲۰۰ دلاری نگاه میکند ممکن است از یاد ببرد که سود و زیان بر موقعیت ۱٬۰۰۰ دلاری محاسبه میشود. موتور تسویه اجباری معمولاً از معیارهایی مانند ارزش کل حساب و الزام مارجین نگهداری استفاده میکند. قیمت تسویه تخمینی ممکن است با تغییر موجودی، فاندینگ و قیمت مرجع جابهجا شود؛ بنابراین فاصله ظاهری تا آن «حاشیه امنیت تضمینی» نیست.
خطر اوراکل، دفتر سفارش و اختلال در رابط
قیمت مرجع برای محاسبه ریسک ممکن است از اوراکل داده تأمین شود، درحالیکه سفارش با قیمت طرف مقابل در دفتر سفارش اجرا میشود. اختلاف این دو را نباید باگ قطعی دانست؛ اما لازم است فهمیده شود. اختلال در سامانه نمایش داده، مسیر ارسال سفارش یا اینترنت میتواند توان مدیریت موقعیت را کاهش دهد. غیرامانیبودن ساختار بخشی از خطرها را جابهجا میکند، نه اینکه خطر نقدینگی، قرارداد، رابط یا ارتباط شبکه را حذف کند.
ریسک امضا، مجوز و لینک جعلی
فیشینگِ مرتبط با کیف پول معمولاً از شباهت ظاهری صفحه رسمی، اعلان جعلی پاداش یا درخواست فوریتی تأیید تراکنش استفاده میکند. لازم است نشانی منبع از راه معتبر مستقل بررسی شود و تفاوت «امضای پیام»، «اجازه خرج» و «انتقال» فهمیده شود. کاربر نباید برای دریافت پشتیبانی، عبارت بازیابی یا کلید خصوصی را افشا کند؛ پشتیبانی واقعی نیازی به دریافت این اطلاعات ندارد.
ریسک مقررات و شرایط ارائه سرویس
قابلیت فنی دسترسی به یک پروتکل و حق استفاده از یک رابط تحت شرایط حقوقی دو موضوع جدا هستند. حتی اگر گزارش وضعیت شبکه «فعال» باشد، سرویس میتواند بر اساس کشور یا وضعیت حساب محدودیت اعمال کند. پیش از تصمیم درباره هر خدمت خارجی، علاوه بر کارمزد و رابط، باید هویت ارائهدهنده، شروط استفاده، سازوکار شکایت، محل اقامت مجاز و شیوه حل اختلاف را بررسی کرد.
چه تفاوتی میان اسپات، وامدهی قدیمی و پرپچوال وجود دارد؟
بعضی از راهنمایی ها این سه دسته را گاه در کنار یکدیگر به شکلی آورده که گویی همگی امکانات یکسان نسخه فعلی هستند. اسپات به معامله دارایی قابل تحویل اشاره دارد؛ وامدهی به قراردادی برای تأمین یا دریافت سرمایه با قواعد وثیقه و بهره مربوط میشود؛ و پرپچوال نوعی قرارداد مشتقه برای گرفتن موقعیت روی تغییر قیمت است. هر خدمت تاریخچه، محصول و مخاطب جداگانهای دارد. وجود نام یک محصول در آرشیو قدیمی به معنی فعالبودن آن در رابط امروز نیست.
طبق راهنمای اپراتور بهروزرسانیشده در آوریل ۲۰۲۶، در بخشهای مختلف رابط، مسیرهای مرتبط با اسپات و پرپچوال از هم تفکیک شدهاند؛ اما از این گزاره نمیتوان نتیجه گرفت همه مسیرها، کشورها یا کیف پولها به هر دو محصول دسترسی دارند. ادعای آموزش اسپات/مارجین باید حتماً به نسخه و محصول مشخص محدود شود. همچنین نرخهای ثابت وامدهی یا وعده سود خودکار در متن قدیمی فاقد پشتوانه لازم برای معرفی بهعنوان قابلیت جاری هستند.
توکن حاکمیتی با وثیقه معاملات چه تفاوتی دارد؟
توکن حاکمیتی یک شبکه ممکن است در رأیدهی، اعتبارسنجی یا فرایندهای اقتصادی زنجیره نقش داشته باشد. این توکن را نباید با وثیقهای که برای معاملات مشتقه بهکار میرود یکسان فرض کرد. در اسناد نسخه جدید، USDC بهعنوان دارایی مهم جریان وثیقه و تسویه مطرح است؛ درباره نقش توکن حاکمیتی نیز قواعد شبکه و اعتبارسنجی جداگانه تعریف میشوند. داراییای که صرفاً برای رأیدهی نگهداری میشود، بهطور خودکار موجودی قابل معامله پرپچوال نیست.
پاداش، استیکینگ و بیمه چه معنایی دارند؟
استیکینگ ممکن است با قفلکردن یا واگذاری توکن به اعتبارسنج و دریافت سهمی از درآمد شبکه ارتباط داشته باشد؛ این سازوکار، سپرده بانکی با سود تضمینی نیست. شرایط زمان آزادسازی، خطر جریمه و تغییر درآمد باید از اسناد رسمی روز بررسی شود. همچنین وجود صندوق بیمه یا سازوکار مدیریت زیان به معنی بیمهشدن تمام سرمایهگذاران در برابر هر نوع خطا، هک یا معامله ناموفق نیست. این مفاهیم باید از هم تفکیک شوند.
راهنمای تصمیم: چگونه یک آموزش خارجی را پیش از اجرا ممیزی کنیم؟
هنگام خواندن آموزش معاملات مشتقه، به جای پرسیدن «اول کجا کلیک کنم؟» ابتدا پنج کنترل را انجام دهید. نخست ببینید نسخه محصول و تاریخ آخرین بهروزرسانی روشن است یا نه؛ دوم محدودیت منطقهای و شرایط استفاده را از خود اپراتور بخوانید؛ سوم نوع بازار را مشخص کنید؛ چهارم شبکه وثیقه و آدرس مقصد را مستقل راستیآزمایی کنید؛ و پنجم بهجای اتکا به تبلیغ اهرم بالا، سناریوی زیان و احتمال لیکوییدشدن را حساب کنید.
- کنترل هویت محصول: نام شبکه، نسخه قرارداد و فعالبودن قابلیت مشخص باشد.
- کنترل حق دسترسی: شرایط استفاده برای کشور و وضعیت حقوقی کاربر مانع نباشد.
- کنترل اطلاعات رابط: اسکرینشاتها با نسخه، منبع و تاریخ قابل پیگیری باشند.
- کنترل سرمایه: سناریوی زیان، کارمزد، لغزش و شرایط برداشت روشن باشد.
- کنترل امنیت: درخواست مجوزها و امضاها فهمیده شود و عبارت بازیابی محرمانه بماند.
جمعبندی
اصل آموزشی مهم این پرونده آن است که راهنمای یک محصول مالی باید تاریخدار، نسخهمحور و منطبق با حق دسترسی مخاطب باشد. هر توضیحی درباره وامدهی قدیمی، قرارداد دائمی و لایه دوم که بدون تفکیک نسخهها ارائه شود، ممکن است کاربر را به عملیاتی برساند که امروز دیگر وجود ندارد. برای مخاطب ایرانی، افزون بر دقت فنی، محدودیت جغرافیایی رسمی مانع اساسی دیگری است. بنابراین این متن با هدف شناخت فنی و مدیریت ریسک نوشته شده و راهنمای افتتاح حساب یا اجرای تراکنش در سرویس محدودشده نیست.
مفاهیمی مانند دفتر سفارش، قیمت مرجع، نرخ فاندینگ، وثیقه و نقدشوندگی قابل مطالعهاند، اما مشاهده داده با اجازه معامله یکسان نیست. برای آموزش عمومی درباره سازوکار خدمات رمزارزی میتوان مقالههای آموزشی و صرافی ارز دیجیتال را نقطه شروع بررسی قرار داد؛ برای آشنایی با مسیرهای عمومی خرید ارز دیجیتال و مقایسه اصطلاحات مرتبط با قیمت ارز دیجیتال نیز صفحات توضیحی داخلی در دسترس هستند. هیچیک از این لینکها جایگزین کنترل مستقل امنیت و شرایط خدمات نیست.
بخش دوم : شروع به کار در صرافی DYDX
برای شروع به کار و ثبت نام صرافی dydx لازم است که ابتدا یک ولت را از بین گزینههای موجود صرافی به صرافی متصل کنید. ما در این قسمت کیف پول متامسک را انتخاب کرده ایم. برای اتصال متامسک لازم است که به وبسایت Metamask.io بروید. سپس از بخش دانلود افزونه مناسب با مرورگر خود را انتخاب کنید. پس از اینکه افزونه کیف پول نصب شد و یک کیف پول ساختید، وارد صرافی شوید روی تب ترید کلیک کنید.

صفحهای مانند صفحه بالا برای شما باز میشود که در این قسمت باید روی گزینه CONNECT WALLET کلیک کنید. لیست کیف پولهایی که میتوانید حساب خود را به آنها متصل کنید را مشاهده میکنید. از بین گزینههای موجود روی متامسک کلیک کنید.

پس از آن با قوانین این صرافی موافقت کنید و گزینه I agree را انتخاب کنید.

پس از آن برای متصل شدن به کیف پول باید ثابت کنید که صاحب این کیف پول واقعا شما هستید. بنابراین روی گزینه send requests کلیک کنید.

یک پیغام از طرف کیف پول برای شما فرستاده میشود. گزینه sign را انتخاب کنید.

به این ترتیب مرحله اول اتصال کیف پول شما انجام میشود. برای تکمیل مرحله دوم کافیست که مقداری USDC در کیف پول خود موجود داشته باشید. به این ترتیب تنها با انتخاب گزینه ادامه دادن هر دو مرحله اتصال کیف پول شما تکمیل میشود.

آموزش انواع معاملات در صرافی DYDX
همانطور که پیشتر توضیح دادیم، این صرافی از انواع معاملات اسپات، مارجین و قرارداد دائمی پشتیبانی میکند. در این قسمت به آموزش هر یک از انواع معاملات در صرافی DYDX خواهیم پرداخت.
آموزش ترید اسپات در صرافی DYDX
برای انجام ترید اسپات در این صرافی از بخش PRODUCTS در صفحه اصلی صرافی گزینه MARGIN را انتخاب کنید. به دلیل اینکه موجودی کیف پول ما صفر بود این گزینه برای ما فعال نیست. بنابراین فقط مراحل را برای شما عزیزان شرح داده ایم.
-
پس از اتصال کیف پول وارد بخش ترید و سپس اسپات شوید.
-
در بخش اسپات از قسمت DEPOSIT ارز مورد نظر خود را به SPOT ACCOUNT انتقال دهید. توجه کنید در قسمت ASSET ارز را انتخاب کنید و در قسمت AMOUNT مقدار را وارد کنید و سپس گزینه CONFIRM را بزنید.
-
گزینه BUY برای خرید و گزینه SELL برای فروش است. برای خرید یا فروش ارز مورد نظر را انتخاب کنید. سپس با مشخص کردن نوع سفارش خود از بین MARKET (قیمت لحظه بازار)، LIMIT (سفارش با قیمت مشخص) و STOP (سفارش با تعیین موارد بیشتر)، میتوانید خرید یا فروش خود را انجام دهید.
-
در قسمت PRICE قیمت مورد نظر خود و در قسمت AMOUNT مقدار مورد نظر خود را مشخص کنید و روی گزینه PLACE ORDER کلیک کنید. البته در صورتی که از گزینه خرید به صورت MARKET استفاده کنید، با مشخص کردن مقدار سفارش شما با قیمت بازار انجام خواهد شد.
-
برای برداشت از حساب اسپات نیز در همین صفحه روی گزینه WITHDRAW کلیک کرده و پس انتخاب مقدار و نوع ارز، انتقال را به آدرس مورد نظر خود انجام دهید.
آموزش ترید مارجین در صرافی DYDX
-
برای شروع ترید در بخش مارجین نیز ابتدا کیف پول خود را متصل کنید.
-
پس از اتصال کیف پول جفت ارز مورد نظر را انتخاب کرده و یکی از انواع معاملات ISOLATED یا CROSS را انتخاب کنید.
-
لوریج یا اهرم دلخواه خود را وارد کنید.
-
اکنون میتوانید بر اساس تحلیل خود پوزیشن LONG یا SHORT را برای جفت ارز انتخابی باز کنید. پس از تایید موارد، معامله شما باز شده و در قسمت پوزیشنها قرار میگیرد.
-
در صورتی که میخواهد پوزیشن خود را ببندید میتوانید روی گزینه CLOSE کلیک کنید.
آموزش معاملههای قراردادهای دائمی در صرافی DYDX
قراردادهای آتی دائمی اکنون برای معامله با حداکثر 25 برابر اهرم و کارمزد Gas صفر در راه حل مقیاسبندی لایه 2 (L۲) که توسط StarkWare طراحی شده است، در دسترس هستند.

-
برای شروع معامله در این قسمت نیز باید ابتدا از بخش PRODUCTS در صفحه اصلی صرافی گزینه PERPETUALS را انتخاب کنید. سپس کیف پول خود را مشابه قسمتهای قبل متصل کنید. تنها تفاوت در این قسمت این است که پس از اتصال از شما یک USERNAME و EMAIL در خواست میشود که پس از وارد کردن آنها حساب شما ساخته میشود. حتما کیف پول باید موجودی داشته باشد در غیر این صورت ساخت حساب شما تکمیل نخواهد شد. توجه کنید این قسمت در حال حاضر فقط برای BTC/USD و ETH/USD و LINK/USD در دسترس است.
-
در صفحه باز شده روی تب TRADE کلیک کنید تا بخشهای DEPOSITE و WITHDRAW و سایر امکانات برای شما باز شوند.
-
پس از شارژ حساب خود برای شروع ترید، جفت ارز مورد نظر را انتخاب کرده و پوزیشن خود را مشخص کنید.
-
نوع سفارش را بر اساس MARKET یا LIMIT یا STOP مشخص کنید و سپس سفارش خود را ثبت کنید.
-
سفارش شما از قسمت پوزیشنها قابل مشاهده است.
چشمانداز آینده صرافی دی وای دی ایکس
مکانیسم سهام ارائه شده توسط صرافی dYdX میتواند دلیل اصلی علاقه سرمایه گذاران کوچک و بزرگ باشد که همیشه به دنبال کسب سود هستند. از آن جایی که توکن DYDX در این بازار نزولی، وضعیت نسبتاً پایداری از خود نشان داده است، سرمایه گذاران بزرگ ممکن است توکنهای خود را بخرند و روی پلتفرم آن قفل کنند تا پاداش کسب کنند. اگر این اتفاق بیفتد، بسیار تاثیر گذار خواهد بود.
صرافی dYdX به بهبود مجموعه ویژگیهای پروتکل خود ادامه میدهد. در حالی که در حال حاضر تنها 3 دارایی مختلف در این پلتفرم وجود دارد که دو مورد از آنها هم استیبل کوین هستند، این احتمال وجود دارد که این پلتفرم داراییهای پشتیبانی شده خود را در آینده نزدیک گسترش دهد. همچنین dYdX یک جایگزین بهتر از Compound برای وام دهی است. زیرا dydx امکاناتی فراتر از وام دادن و استقراض، ارائه میدهد.
کاربران مشتاقند ببینند که نرخهای بهره موجود در آن در مقایسه با رقبا چگونه خواهد بود. توکن DYDX در حال حاضر وضعیت خوبی دارد. با این حال، بازار کریپتو سرشار از نوسان است. توصیه میشود قبل از سرمایهگذاری در این توکن، شاخصهای بازار را زیر نظر داشته باشید و نظرات کارشناسان ارزهای دیجیتال را در نظر بگیرید.
این محتوا صرفاً جنبه آموزشی و تحلیلی دارد و توصیه مالی یا سیگنال خرید و فروش نیست. مسئولیت هر تصمیم سرمایهگذاری بر عهده کاربر است.