بیتکوین و اتریوم دو دارایی بزرگ با دو کارکرد متفاوتاند؛ یکی بیشتر برای انتقال و نگهداری ارزش در شبکهای با عرضه از پیش تعیینشده شناخته میشود و دیگری علاوه بر انتقال ارزش، سوخت اجرای قراردادهای هوشمند و برنامههای غیرمتمرکز است. برای انتخاب میان BTC و ETH نمیتوان تنها به قیمت یک واحد، رشد ماه گذشته یا تعداد طرفداران هر پروژه نگاه کرد. پرسش مهمتر این است که چه ریسکی را میپذیرید، از شبکه چه استفادهای دارید و چه هزینهای برای خرید، انتقال و نگهداری پرداخت میکنید؟
این مقاله تفاوتهای فناوری و اقتصاد دو شبکه را با اطلاعات مستند تا اکتبر ۲۰۲۶ مقایسه میکند و در پایان، چارچوبی برای تصمیم شخصی ارائه میدهد؛ نه سیگنال خرید یا پیشبینی بازده. در مثالهای مالی، همه قیمتها و درصدها فرضیاند. برای مشاهده نرخ روز و اختلاف قیمت خرید و فروش، هنگام تصمیم از صفحات اختصاصی قیمت بیتکوین و قیمت اتریوم استفاده کنید؛ عدد این مقاله جایگزین قیمت اجرایی سفارش نیست.
مقایسه بیت کوین و اتریوم در یک نگاه
هر دو شبکه عمومیاند (مطابق مقایسه رسمی اتریوم و بیتکوین)، به یک شرکت واحد تعلق ندارند و برای بررسی مستقل تراکنشها از رمزنگاری استفاده میکنند؛ ولی این شباهتها نباید تفاوت هدف و روش کارشان را پنهان کند.
| معیار | بیتکوین (BTC) | اتریوم (ETH) |
|---|
| هدف غالب | انتقال و نگهداری ارزش با قواعد پولی قابل پیشبینی | زیرساخت اجرای قرارداد هوشمند و انتقال ارزش |
| آغاز فعالیت | ۲۰۰۹ | ۲۰۱۵ |
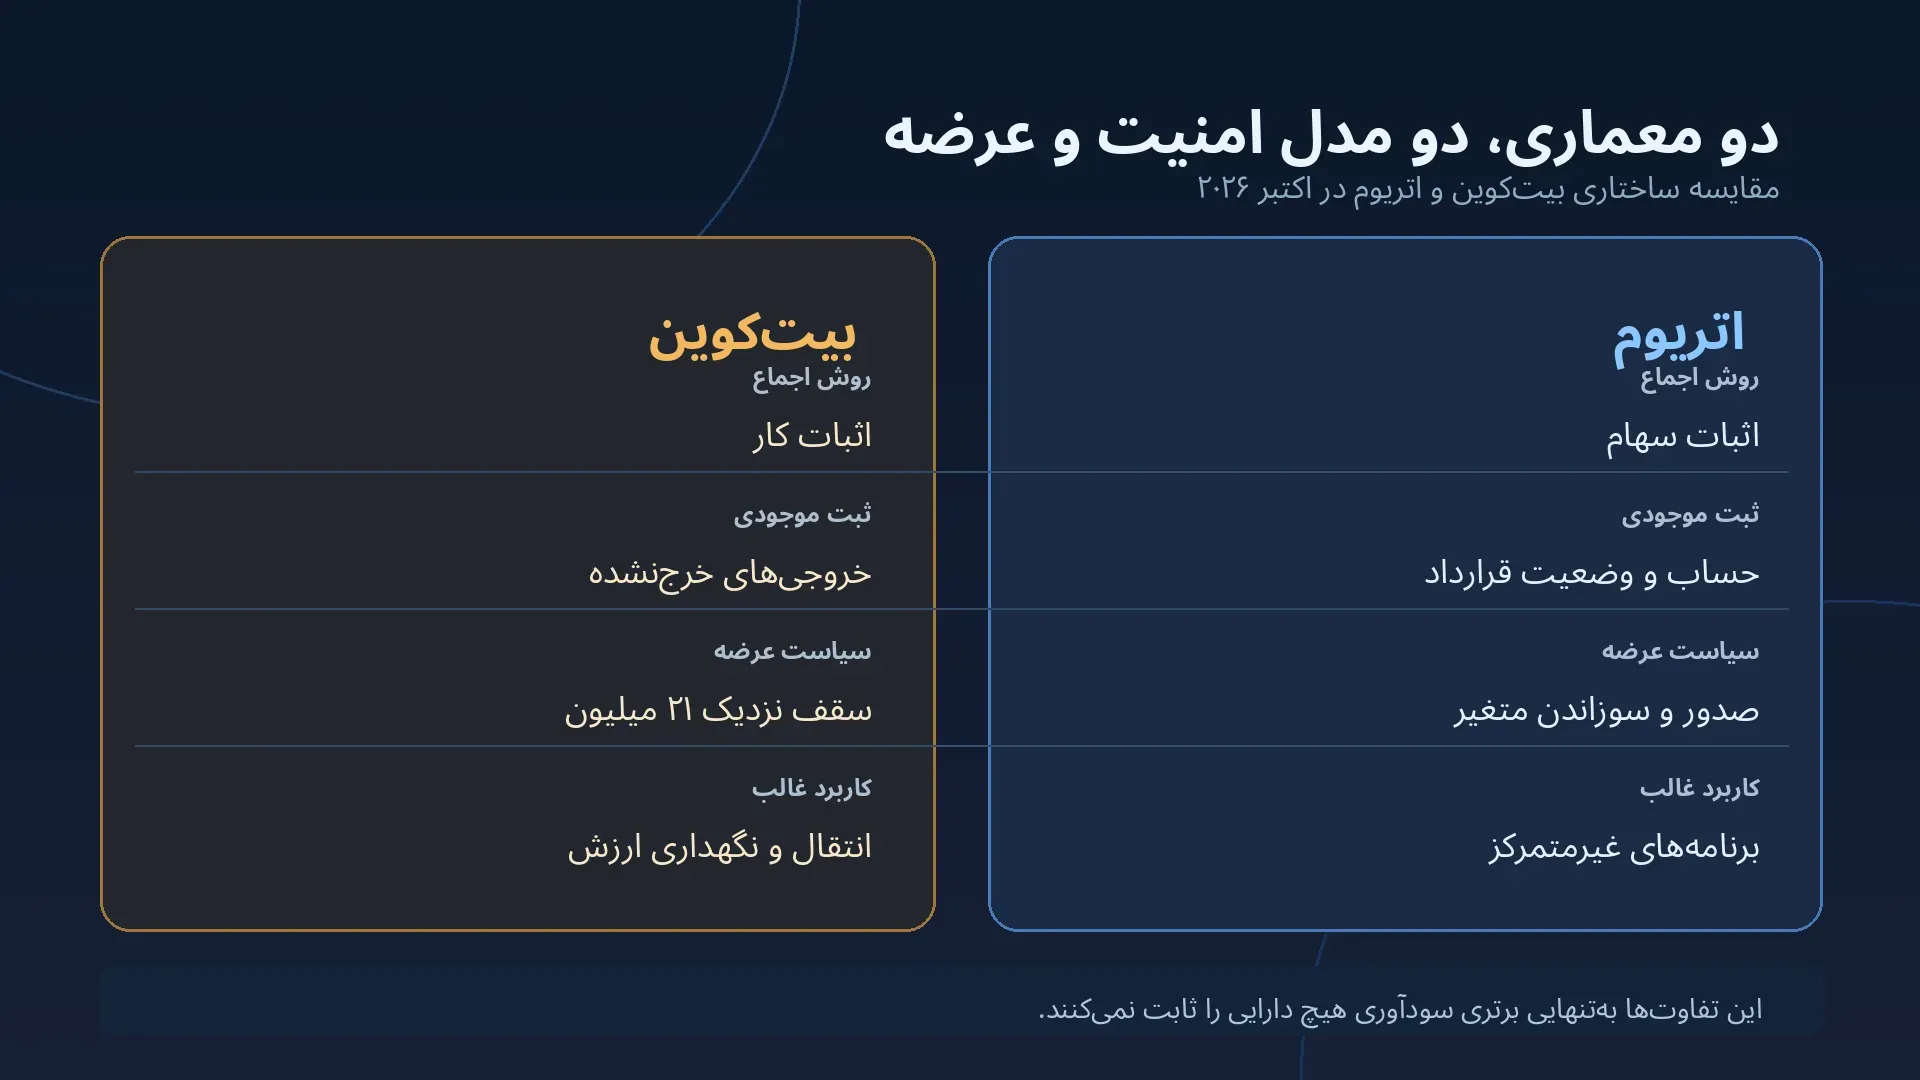
| اجماع اصلی در ۲۰۲۶ | اثبات کار (PoW) | اثبات سهام (PoS) |
| مدل ثبت وضعیت | خروجی خرجنشده تراکنش (UTXO) | حساب و وضعیت قرارداد |
| زمان هدف بلاک | حدود ۱۰ دقیقه؛ بدون تضمین زمان هر بلاک | اسلات تقریباً ۱۲ ثانیهای؛ با قطعیت اقتصادی وابسته به نهاییشدن |
| عرضه | سقف اسمی نزدیک به ۲۱ میلیون BTC | سقف ثابت مشابه ندارد؛ عرضه خالص تابع صدور و سوزاندن است |
| کارمزد شبکه اصلی | وابسته به اندازه مجازی تراکنش و نرخ sat/vB | وابسته به گس مصرفی و نرخ مؤثر گس |
| امکان برنامهنویسی | قابلیتهای اسکریپتی مشخص و محدودتر در لایه پایه | اجرای قرارداد هوشمند عمومی در EVM |
| مسیرهای مقیاسپذیری | لایتنینگ و راهکارهای مکمل | رولآپها و لایههای دوم بهعلاوه ارتقای لایه یک |
این جدول یک مقایسه ساختاری است، نه رتبهبندی امنیت یا سود. برای نمونه، اسلات کوتاهتر اتریوم به این معنی نیست که در هر شرایطی انتقال قطعی وجوه آن از بیتکوین «سریعتر» است؛ نوع تسویه و تعداد تأییدهای موردنیاز اهمیت دارند. همینطور سقف عرضه BTC بهتنهایی قیمت آینده را تعیین نمیکند: تقاضا و نقدشوندگی نیز باید وجود داشته باشند.
فلسفه طراحی: پول دیجیتال در برابر بستر اجرای برنامه
بیتکوین برای چه مسئلهای ساخته شد؟
بیتکوین امکان انتقال ارزش بدون اتکا به مدیر مرکزیِ دفترکل را مطرح کرد. قواعد صدور پاداش، اعتبارسنجی تراکنش و انتخاب زنجیره معتبر در نرمافزار نودها اجرا میشوند. کسی که یک فولنود را اداره میکند، فقط به اعلام دیگران اکتفا نمیکند؛ میتواند اعتبار بلاکها را براساس مجموعه قواعدی که میپذیرد بررسی کند. این استقلال با «بینیازی از اعتماد در تمام شرایط» یکسان نیست: نگهداری کلید خصوصی، بهروزرسانی امن نرمافزار و انتخاب روش دریافت پول همچنان مسئولیت کاربر است.
کارکرد بیتکوین فقط سرمایهگذاری نیست. دارایی BTC در پرداخت، تسویه و انتقال بین کیف پولها نیز کاربرد دارد؛ اما زمان تأیید، هزینه و تجربه استفاده در شبکه اصلی ثابت نیست. برای پرداختهای سریع و کممبلغ ممکن است از لایههای مکمل استفاده شود که مدل امانی، کانال و نقدینگی خاص خود را دارند. به همین دلیل نباید همه پرداختهای مبتنی بر نام بیتکوین را همارز انتقال مستقیم در لایه اصلی دانست.
اتریوم چه مسئلهای را هدف گرفت؟
اتریوم مفهوم اجرای برنامه را به دفترکل عمومی افزود. قرارداد هوشمند میتواند با رسیدن تراکنشی معتبر، براساس قواعد نوشتهشده در کد رفتار کند؛ مثلاً وثیقه را مدیریت کند، مالکیت توکن را جابهجا کند یا نتیجه یک رأیگیری درونزنجیرهای را ثبت کند. این انعطاف در کنار فرصت کاربردی، سطح تازهای از ریسک نیز دارد: خطای کد، اختیار مدیر قرارداد، تغییرات اوراکل یا نقدشدن وثیقه ممکن است به زیان منجر شود، حتی اگر خود شبکه به کار ادامه دهد.
ETH دارایی بومی اتریوم است و برای پرداخت هزینه اجرای تراکنشهای لایه اصلی به کار میرود. اما هر توکنی که در اتریوم ایجاد شده ETH نیست و سرمایهگذاری روی پروژهای با قرارداد اتریومی به معنای سرمایهگذاری مستقیم روی ETH محسوب نمیشود. ارزش کاربردی شبکه، تعداد کاربران و قیمت دارایی بومی نیز مفاهیم مستقلاند؛ رشد یکی، الزاماً افزایش متناسب دیگری را تضمین نمیکند.
معماری فنی: UTXO یا حساب مبتنی بر وضعیت؟
مدل UTXO در بیت کوین
در بیتکوین، کیف پول موجودی را از مجموعه خروجیهای خرجنشده مرتبط با کلیدهایش محاسبه میکند. فرض کنید دو خروجی به ارزشهای ۰٫۰۲ و ۰٫۰۳ BTC دارید و میخواهید ۰٫۰۴ BTC ارسال کنید. تراکنش میتواند هر دو خروجی را مصرف کند و در کنار پرداخت گیرنده، خروجی باقیمانده به آدرسی تحت کنترل فرستنده ایجاد کند. کارمزد از تفاضل کل ورودیها و خروجیها حاصل میشود. این مثال توضیح میدهد چرا تعداد ورودیها و نوع آدرس میتوانند بر اندازه تراکنش و هزینه اثر بگذارند.
مدل UTXO به معنی محرمانه بودن خودکار تراکنشها نیست. دادههای تراکنش در زنجیره عمومی ثبت میشوند و ارتباط آدرسها ممکن است با تحلیل داده یا اطلاعات بیرونی آشکار شود. مدیریت آدرس، انتخاب کیف پول و شیوه تجمیع خروجیها بر حریم خصوصی اثر دارند. در نتیجه استفاده از عبارت «بیتکوین کاملاً ناشناس است» برای کاربر گمراهکننده است.
مدل حسابی در اتریوم
اتریوم حسابهای کنترلشده با کلید و حسابهای قرارداد دارد. بهجای مجموعه خروجیهای خرجنشده، وضعیت حساب و قرارداد نگهداری میشود. هر تراکنش میتواند انتقال ساده ETH باشد یا تابعی از یک قرارداد را فراخوانی کند. اجرای قرارداد ممکن است رویدادهای متعددی ایجاد کند، اما هزینه اجرا با میزان محاسبه و ذخیرهسازی درگیر ارتباط دارد؛ نه فقط با مقدار ETH جابهجاشده.
این مدل، توسعه برنامههای پیچیده را سادهتر میکند و در عوض سطح تعاملات امنیتی را افزایش میدهد. مجوز خرجکردن توکن (Allowance)، امضای پیامهای نامفهوم و اتصال کیف پول به برنامههای ناشناس میتوانند مهمتر از انتخاب بین دو دارایی باشند. کسی که فقط میخواهد ETH نگهداری کند، لزوماً نیازی به دادن مجوز نامحدود به قرارداد هوشمند ندارد.
اجماع و امنیت شبکه: PoW در برابر PoS
ماینر و فولنود در بیتکوین یک نقش ندارند
ماینر برای یافتن بلاک معتبر محاسبه انجام میدهد و در صورت پذیرفتهشدن بلاک میتواند پاداش و کارمزدها را دریافت کند. فولنود اما قواعد اعتبار تراکنش و بلاک را بررسی میکند؛ اجرای نود بهخودیخود پاداش استخراج ایجاد نمیکند. سهم بالای توان پردازشی یک گروه ممکن است نگرانی تمرکز ایجاد کند، ولی از آن نمیتوان نتیجه گرفت که قوانین عرضه با تصمیم آن گروه بهسادگی تغییر میکنند؛ پذیرش قواعد در نودها نیز اهمیت دارد.
مصرف انرژی از پیامدهای مدل اثبات کار است. ارزیابی آن باید به منبع برق، شرایط شبکه و اثرات محیطی مشخص وابسته باشد، نه یک گزاره کلی درباره «مضر» یا «کاملاً پاک» بودن همه استخراجها. در برابر، اثبات کار هزینه حمله و مدل انگیزشی متفاوتی از استیکینگ دارد. هیچیک مصونیت مطلق در برابر اشکال نرمافزاری، خطای انسانی یا تمرکز اقتصادی ایجاد نمیکنند.
اعتبارسنج و استیکینگ در اتریوم
اتریوم در ۱۵ سپتامبر ۲۰۲۲ (مطابق توضیح رسمی ارتقای Merge) از اثبات کار به اثبات سهام منتقل شد. اکنون اعتبارسنجان با قفلکردن ETH در سازوکار پروتکل و اجرای نرمافزار، در پیشنهاد و تأیید بلاکها شرکت میکنند. اجرای اعتبارسنج مستقل معمولاً با حداقل ۳۲ ETH آغاز میشود؛ سازوکارهای تجمیع و استخر هم وجود دارند که ریسک قرارداد، متولی یا نقدشوندگی جداگانه دارند. پاداش استیکینگ سپرده بانکی تضمینشده نیست.
اشتباه رایج آن است که «اثبات سهام» را معادل صفر شدن هزینه امنیت بدانیم. اعتبارسنج میتواند بهدلیل عملکرد نامناسب پاداش از دست بدهد یا در تخلفهای خاص جریمه شود. مدیریت کلید امضا، تنوع کلاینتها و توان زیرساخت بخشی از امنیتاند. وجود دورههای خروج یا صف برداشت نیز باعث میشود نقدشوندگی دارایی استیکشده را با پول نقد فوری یکسان ندانیم.
بلاک، تأیید و نهاییشدن تراکنشها
چرا زمان تولید بلاک کافی نیست؟
بیتکوین زمان هدف متوسطی نزدیک ۱۰ دقیقه دارد؛ بلاک بعدی ممکن است بسیار زودتر یا دیرتر پیدا شود. امنیت یک پرداخت با تعداد تأییدها افزایش مییابد، اما عدد واحدی برای تمام مبلغها و تمام شرایط وجود ندارد. تراکنش مشاهدهشده در ممپول نیز لزوماً وارد بلاک نشده است. ازاینرو هنگام ارسال وجه، «نمایش در کیف پول» و «تأیید زنجیرهای» را جدا بررسی کنید.
اتریوم اسلاتهای کوتاهتری دارد و با سازوکار رأی اعتبارسنجها به نهاییشدن اقتصادی میرسد. گنجاندهشدن در یک بلاک و Finality سطح یکسانی از قطعیت ندارند؛ برنامهها و سرویسها ممکن است سیاست متفاوتی برای پذیرش و تسویه داشته باشند. درباره رولآپها نیز باید میان نمایش سریع نتیجه در لایه دو، نهاییشدن داده روی اتریوم و مدت خروج از برخی پلها تفاوت گذاشت. مقایسه تبلیغاتی «۱۰ دقیقه در برابر ۱۲ ثانیه» بهتنهایی راهنمای کافی برای انتقال واقعی پول نیست.
مقایسه تجربه انتقال برای کاربر ایرانی
برای برداشت دارایی، نخست شبکهای را انتخاب کنید که هم پلتفرم فرستنده و هم کیف پول یا سامانه مقصد واقعاً پشتیبانی کنند. آدرس دریافت بیتکوین روی شبکه اصلی و آدرس اتریوم در EVM را نمیتوان صرفاً با یکسان بودن نام کوین جایگزین کرد. همچنین «BTC روی یک شبکه دیگر» ممکن است دارایی نماینده یا رپد باشد؛ ریسک صادرکننده یا پل نیز در آن وجود دارد.
قبل از انتقال مبلغ قابلتوجه، نوع دارایی، زنجیره، قرارداد توکن، کارمزد برداشت، حداقل برداشت و سیاست تأیید مقصد را بررسی کنید. در صورت مناسب بودن هزینهها و محدودیت سرویس، ارسال آزمایشی مبلغ کوچک میتواند خطای آدرس را زودتر آشکار کند؛ ولی این کار هم تضمین نمیکند که همه انتقالهای بعدی بدون مشکل باشند. تراکنش اشتباه در شبکه عمومی معمولاً (مطابق هشدارهای رسمی امنیت و برگشتناپذیری تراکنش) با تماس با پشتیبانی برگشتپذیر نیست.
کارمزد بیتکوین و اتریوم چگونه محاسبه میشود؟
در بیتکوین، هزینه تراکنش به اندازه مجازی آن و نرخ پیشنهادی ساتوشی بر هر vByte بستگی دارد. مبلغ پرداختی به گیرنده لزوماً عامل مستقیم اندازه نیست. تجمیع چند ورودی میتواند تراکنش را بزرگتر کند و کارمزد بیشتری بخواهد. کیف پول نرخ را براساس تراکم ممپول پیشنهاد میکند؛ عدد ثابت و همیشگی وجود ندارد.
برای نمونه، یک تراکنش فرضی ۱۸۰ vByte با نرخ ۸ sat/vB، هزینهای برابر ۱٬۴۴۰ ساتوشی دارد. همین تراکنش با نرخ ۲۴ sat/vB به ۴٬۳۲۰ ساتوشی میرسد. این اعداد نرخ زنده امروز نیستند و ارزش تومانی آنها به قیمت بیتکوین وابسته است. اگر تراکنش تأییدنشده باشد، برخی کیف پولها امکانات مشروطی مانند افزایش کارمزد با RBF دارند؛ نتیجه قطعی نیست.
در اتریوم، هزینه از گس مصرفی ضرب در قیمت مؤثر گس حاصل میشود. (مطابق مستند رسمی گس اتریوم) با یک فرض آموزشی: انتقال ساده ۲۱٬۰۰۰ واحد گس با ۱۰ gwei کارمزد پایه و ۲ gwei پاداش اولویت، هزینهای برابر ۰٫۰۰۰۲۵۲ ETH دارد؛ ۰٫۰۰۰۲۱ ETH آن طبق این مدل سوزانده میشود و ۰٫۰۰۰۰۴۲ ETH سهم اولویت است. فراخوانی قرارداد پیچیده ممکن است گس بیشتری مصرف کند. نرخ گس در هر لحظه تغییر میکند و هزینهها در لایههای دوم متفاوتاند.
| محاسبه نمونه | ورودی | خروجی |
|---|
| کارمزد BTC | ۱۸۰ vByte × ۸ sat/vB | ۱٬۴۴۰ ساتوشی |
| کارمزد BTC در تراکم بیشتر | ۱۸۰ vByte × ۲۴ sat/vB | ۴٬۳۲۰ ساتوشی |
| کارمزد ETH | ۲۱٬۰۰۰ Gas × ۱۲ gwei | ۰٫۰۰۰۲۵۲ ETH |
| جزء سوزاندن ETH | ۲۱٬۰۰۰ Gas × ۱۰ gwei | ۰٫۰۰۰۲۱ ETH |
این جدول نباید برای نتیجهگیری اینکه یکی همیشه ارزانتر است استفاده شود: واحدها متفاوتاند، ارزش دلاری هر دارایی تغییر میکند و انتقال ساده با تعامل قرارداد یک عملیات یکسان نیست. افزون بر کارمزد شبکه، اختلاف نرخ خرید و فروش و هزینه برداشت پلتفرم را هم در بودجه منظور کنید.
سیاست عرضه؛ کمیابی BTC و سوزاندن کارمزد ETH
هاوینگ بیتکوین چگونه کار میکند؟
پاداش پایه استخراج بیتکوین (مطابق مرجع فنی بلاکچین بیتکوین) در ارتفاعهای مضربی از ۲۱۰ هزار بلاک نصف میشود و عرضه نهایی شبکه به سقف نزدیک ۲۱ میلیون BTC میل میکند. این قواعد از جنس سیاست پولی الگوریتمیاند؛ اما کمیابی، تضمین بازده یا تضمین اینکه قیمت در هر چرخه هاوینگ رشد کند نیست. درآمد ماینرها نیز علاوه بر پاداش پایه به کارمزد تراکنشها وابسته است و هزینه انرژی و تجهیزات را باید جداگانه سنجید.
نباید از نمودار چند هاوینگ گذشته، یک قانون سود قطعی ساخت. عوامل نقدینگی جهانی، تقاضای نهادی، سیاست پولی و نحوه قیمتگذاری انتظارات، همگی میتوانند اثر عرضه تازه را تحتالشعاع قرار دهند. اگر هدف فقط مقایسه BTC با ETH است، مهمترین نکته آن است که برنامه عرضه BTC از پیش معینتر است؛ نه اینکه هر دارنده آن حتماً از تورم یا کاهش قیمت مصون بماند.
صدور و سوزاندن اتریوم چه اثری دارد؟
ETH برخلاف BTC سقف ثابت مشابهی ندارد. (مطابق مستند صدور و سوزاندن ETH) پس از مهاجرت به اثبات سهام، صدور تازه ETH عمدتاً با پاداش اجماع ارتباط دارد. از زمان تغییر سازوکار کارمزد با EIP-1559، بخش پایه هزینه تراکنشها سوزانده میشود. عرضه خالص حاصل تفاوت ETH صادرشده و ETH سوزاندهشده است؛ این اختلاف در دورههای مختلف میتواند مثبت یا منفی باشد.
گاهی این فرایند با جمله «اتریوم همیشه ضدتورمی است» خلاصه میشود که دقیق نیست. کاهش استفاده یا تغییر سطح کارمزد پایه میتواند میزان سوزاندن را کم کند. استیکینگ نیز از دید سرمایهگذار علاوه بر پاداش احتمالی، خطر کاهش قیمت ETH و ریسک عملیاتی دارد. برای مقایسه منصفانه با بیتکوین باید هم تغییر تعداد واحدها و هم قیمت بازار هر واحد را در نظر گرفت.
قرارداد هوشمند، دیفای و برنامههای شبکه
در بیتکوین لایه پایه اسکریپت وجود دارد و بعضی شیوههای پرداخت پیشرفته، قفل زمانی و چندامضایی را ممکن میکند. بنابراین گزاره «بیتکوین هیچ قابلیت برنامهنویسی ندارد» غلط است. با این حال مدل عمومی اجرای قراردادهای پیچیده آن با ماشین مجازی اتریوم یکسان نیست. تمرکز بیتکوین بیشتر بر قواعد محدود و قابلممیزی انتقال ارزش در زنجیره اصلی بوده است.
در اتریوم قراردادهای هوشمند میتوانند مبادله توکن، وثیقهگذاری، وامدهی، بازار NFT و ثبت برخی داراییها را مدیریت کنند. این گستره استفاده دلیل مهمی برای علاقه توسعهدهندگان است، اما لزوماً هر برنامهای امن یا ارزشمند نیست. آسیبپذیری قرارداد، کنترل کلید مدیریتی، اوراکل قیمت، نقدینگی کم و حتی خطای کاربر در امضای مجوز میتواند منجر به از دست رفتن دارایی شود.
برای تحلیل یک کاربرد، نخست مشخص کنید از توکن بومی ETH استفاده میشود یا از توکنی دیگر که روی شبکه ساخته شده است. دوم، ببینید آیا اجرای برنامه روی لایه اصلی است یا رولآپ. سوم، ریسک متولی، قرارداد و پل انتقال را ارزیابی کنید. اینکه یک سرویس عبارت «روی اتریوم» را در توضیحات دارد بهتنهایی برای انتخاب سرمایهگذاری کافی نیست.
لایه های دوم: لایتنینگ و رول آپ ها
نقش لایتنینگ برای بیت کوین
لایتنینگ با کانالهای پرداخت و تسویههای مکمل، امکان برخی پرداختهای سریعتر و کوچکتر را فراهم میکند. با این حال تجربه کاربری به انتخاب کیف پول، مدل امانی یا غیرامانی، نقدینگی کانال و مسیر پرداخت وابسته است. کارمزدی که در لایتنینگ میبینید با کارمزد درج تراکنش در بلاک بیتکوین یک چیز نیست و گاهی باز و بستهکردن کانال نیز هزینه لایه اصلی دارد.
در کاربردهای معمول، مقایسه فقط با عدد تراکنش بر ثانیه شبکه پایه صحیح نیست؛ زیرا مسیر استفاده و فرضهای امنیتی تغییر میکنند. بیتکوینی که در حساب یک سرویس نگهداری میشود ممکن است صرفاً تعهد حسابداری متولی باشد، نه خروجی UTXO تحت کنترل مستقیم شما. پیش از انتخاب روش پرداخت باید بدانید چه کسی کلیدها را نگه میدارد و در صورت اختلال یا انسداد چه گزینهای دارید.
رول آپ های اتریوم و بروزرسانی های ۲۰۲۵ تا ۲۰۲۶
رول آپ ها محاسبات و تراکنشهای زیادی (مطابق راهنمای رسمی مقیاسپذیری اتریوم) را خارج از لایه اصلی پردازش میکنند و برای داده یا تسویه به اتریوم اتکا دارند. سرعت نمایش موجودی و هزینه استفاده ممکن است بهتر باشد، ولی هر رولآپ از نظر ترتیبدهنده، وضعیت اثبات، پل و زمان برداشت، معماری یکسانی ندارد. کاهش هزینههای لایه دو به معنی حذف تمام ریسکها یا یکسانشدن امنیت همه شبکههای EVM نیست.
اتریوم در مه ۲۰۲۵ ارتقای Pectra (مطابق نقشه راه رسمی اتریوم) و در دسامبر همان سال Fusaka را فعال کرد. Fusaka با PeerDAS و اصلاحات داده، بستر مقیاسپذیری لایههای دوم را توسعه داد. تا اکتبر ۲۰۲۶، Glamsterdam هنوز (مطابق وضعیت رسمی Glamsterdam) در مسیر آزمایش و برنامهریزی برای فعالسازی است؛ بنابراین وعدههای افزایش ظرفیت یا کاهش کارمزد مربوط به این ارتقا را نباید بهعنوان تغییرِ هماکنون فعال در شبکه اصلی گزارش کرد. نقشه راه اتریوم متغیر است و تاریخها ممکن است جابهجا شوند.
مقایسه ریسک سرمایه گذاری بیت کوین و اتریوم
هیچیک از این دو دارایی سود یا اصل سرمایه را تضمین نمیکنند. ممکن است هر دو همزمان سقوط کنند؛ بهویژه وقتی نقدینگی و تمایل سرمایهگذاران به پذیرش ریسک کاهش یابد. اختلاف کاربرد شبکهها سبب نمیشود نگهداری همزمان BTC و ETH مانند ترکیب یک دارایی بیریسک با یک دارایی پرریسک باشد. همبستگی بازده در دورههای مختلف تغییر میکند و در بحرانهای بازار میتواند افزایش یابد.
مهم ترین ریسک های بیت کوین
ریسک نوسان قیمت، احتمال افت طولانی تقاضا، تمرکز بخشی از توان استخراج، فشار بر مدل درآمدی ماینرها، حملههای فنی یا خطاهای نرمافزار و ریسکهای نگهداری باید جدا شوند. مهاجرت سرمایهگذار از کیف پول شخصی به حساب متولی، ریسک طرف مقابل را نیز اضافه میکند. اگرچه زنجیره بیتکوین سالها فعالیت کرده، سابقه فعالیت به معنای حذف مخاطرات آینده یا مصونیت در برابر زیان مالی نیست.
مهمترین ریسکهای اتریوم
در اتریوم علاوه بر نوسان ETH، پیچیدگی تغییرات پروتکل، ریسک استیکینگ، متولی، قرارداد هوشمند، رولآپ و پل انتقال وجود دارد. هرچه فرد از «فقط نگهداری ETH» به استفاده از وامدهی یا توکنهای مشتقه استیکینگ نزدیکتر شود، لایههای تازهای از ریسک اضافه میشوند. یک اشتباه در مجوز قرارداد میتواند مستقل از نوسان خود ETH زیان ایجاد کند؛ برای همین امنیت کیف پول، حوزهای جدا از تحلیل قیمت است.
| نوع ریسک | BTC | ETH |
|---|
| افت قیمت بازار | وجود دارد | وجود دارد |
| کلید خصوصی و نگهداری شخصی | بسیار مهم | بسیار مهم |
| نقش ماینر/اعتبارسنج | تمرکز هشریت و عملیات استخراج | تمرکز استیک و اپراتور اعتبارسنج |
| قراردادهای هوشمند عمومی | در کاربرد اصلی محدودتر | در استفاده از برنامهها برجسته |
| لایه دوم و پلها | بسته به مسیر پرداخت | بسته به رولآپ و پل مورد استفاده |
| خطا در انتخاب شبکه برداشت | احتمال زیان | احتمال زیان، مخصوصاً توکنها و L2 |
مثال عددی: خرید همزمان BTC و ETH چه ریسکی دارد؟
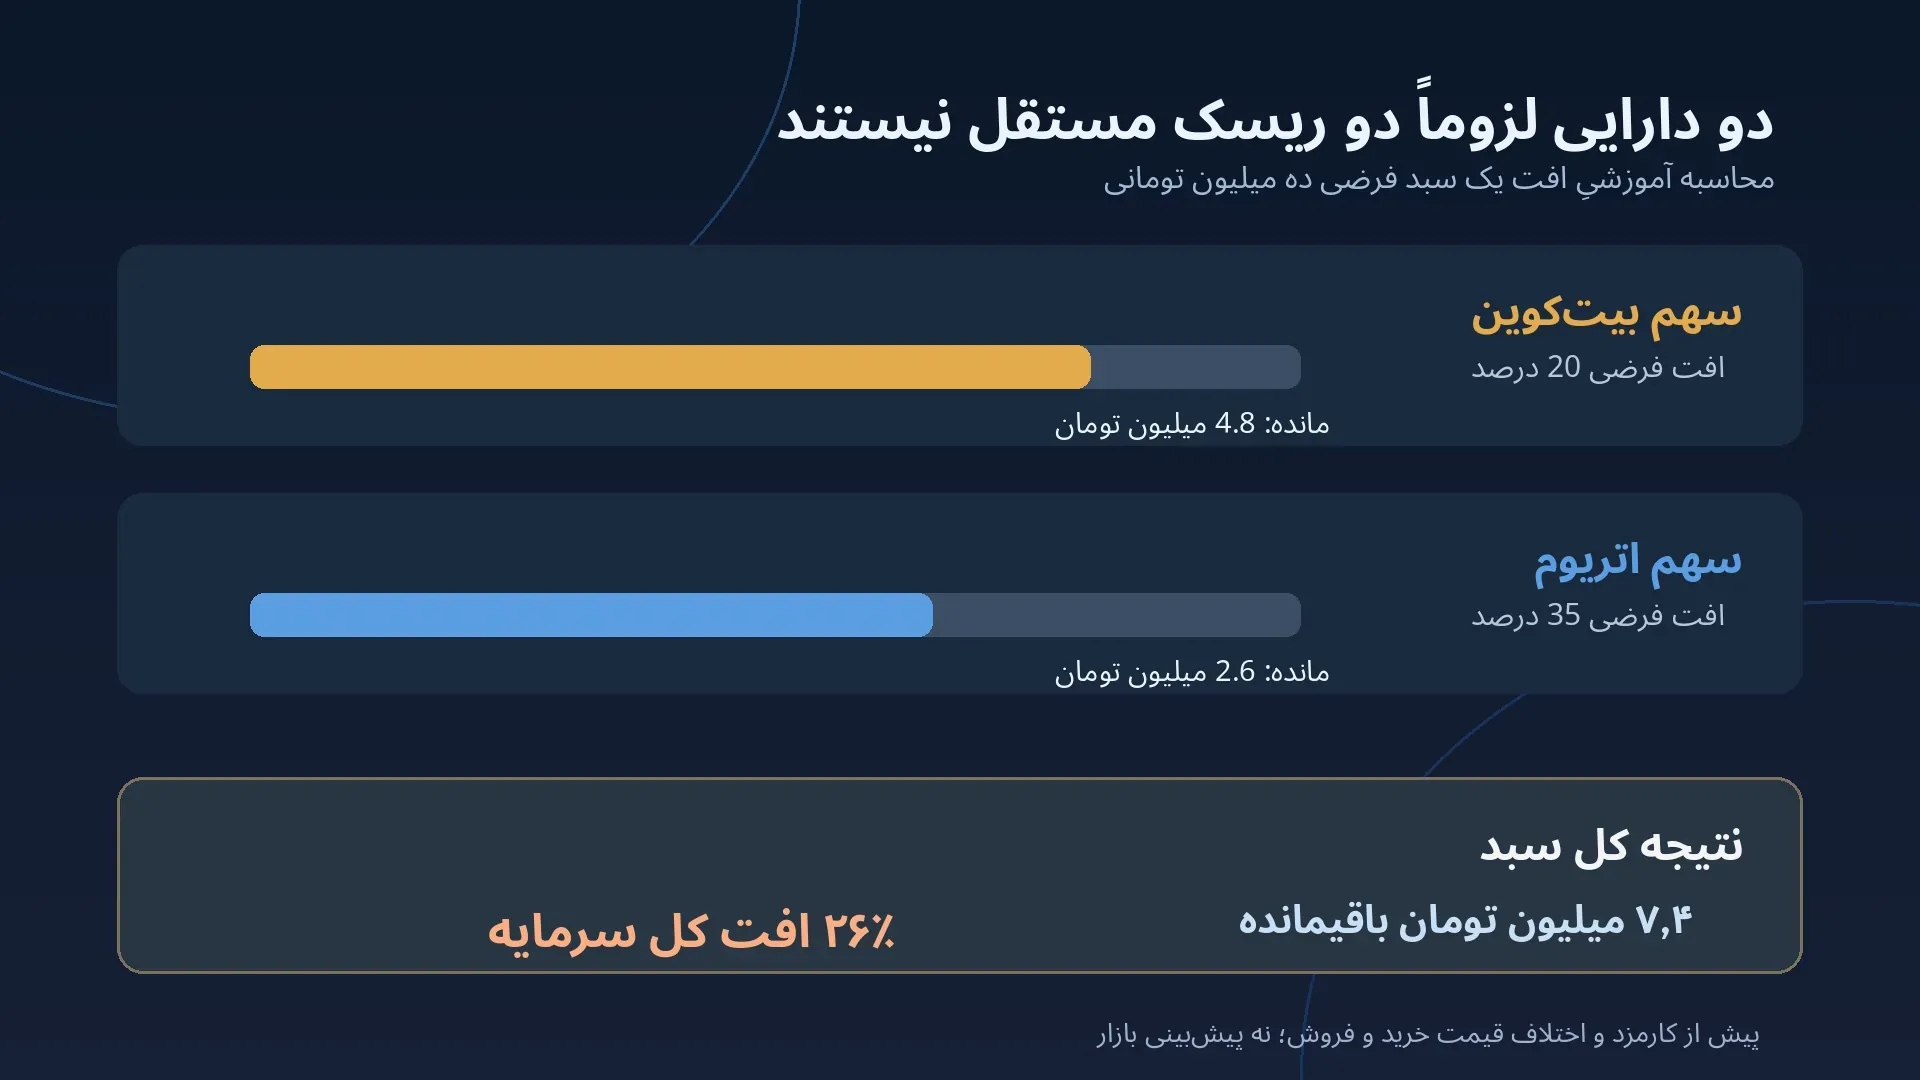
فرض کنید فردی ۱۰ میلیون تومان سرمایه کاملاً فرضی برای دو دارایی در نظر گرفته است: ۶ میلیون تومان در BTC و ۴ میلیون تومان در ETH. این درصدها پیشنهاد تخصیص سرمایه نیستند؛ تنها برای نمایش جمع و تفریق انتخاب شدهاند. اکنون تصور کنید BTC در یک بازه ۲۰ درصد و ETH در همان بازه ۳۵ درصد افت کند. ارزش سهم BTC به ۴٫۸ میلیون و سهم ETH به ۲٫۶ میلیون تومان میرسد.
در نتیجه ارزش کل سبد ۷٫۴ میلیون تومان و کاهش آن ۲٫۶ میلیون تومان یا ۲۶ درصد است؛ آن هم پیش از کارمزد، اختلاف قیمت خرید/فروش و هزینه احتمالی برداشت. اگر نرخ افت هر دو دارایی کمتر یا بیشتر شود، نتیجه تغییر خواهد کرد. این مثال نمیتواند وقوع افت ۲۰ یا ۳۵ درصدی در آینده را پیشبینی کند؛ فقط حساسیت سبد به دو قیمت را نشان میدهد.
| قلم فرضی | سرمایه اولیه | درصد تغییر | ارزش پس از تغییر |
|---|
| سهم BTC | ۶٬۰۰۰٬۰۰۰ تومان | ۲۰٪ کاهش | ۴٬۸۰۰٬۰۰۰ تومان |
| سهم ETH | ۴٬۰۰۰٬۰۰۰ تومان | ۳۵٪ کاهش | ۲٬۶۰۰٬۰۰۰ تومان |
| جمع سبد | ۱۰٬۰۰۰٬۰۰۰ تومان | ۲۶٪ کاهش | ۷٬۴۰۰٬۰۰۰ تومان |
حالا فرض کنید کارمزد خرید برای هر سفارش نیز ۰٫۴ درصد باشد؛ فقط همین کارمزد فرضی روی ده میلیون تومان به ۴۰ هزار تومان میرسد. هزینه خروج و اسپرد هنوز منظور نشده است. بنابراین «دو دارایی در سبد دارم» برای اثبات تنوعبخشی کافی نیست؛ باید اندازه موقعیت، همبستگی، افق نگهداری و هزینه واقعی خروج را نیز بررسی کرد.
کدام یک برای چه نیازی مناسبتر است؟
اگر اولویت فرد شناخت یک شبکه با سیاست عرضه از پیشتعیینشده و کاربرد اصلی انتقال ارزش باشد، مطالعه بیتکوین ممکن است نقطه شروع روشنتری باشد. اگر میخواهد اکوسیستم قراردادهای هوشمند، استیکینگ و کاربردهای برنامهپذیر را بفهمد، اتریوم زمینه مطالعاتی متفاوتی ارائه میکند. این تفاوت آموزشی بهمعنی سفارش خرید فوری هیچکدام نیست.
برای توسعهدهنده، پرسش باید به ابزار، زبان برنامهنویسی، هزینه استقرار و ریسک قرارداد مربوط باشد؛ برای کاربر عادی، امنیت کیف پول، سهولت انتقال و هزینه تمامشده مهمتر است. برای سرمایهگذار با بودجه محدود، ریسک افت قیمت و نقدشوندگی مقدم بر علاقه به فناوری است. اگر پول برای نیاز ضروری کوتاهمدت کنار گذاشته شده، ممکن است هیچیک از دو دارایی انتخاب مناسبی نباشند.
یک قاعده کاربردی این است که قبل از تصمیم، فرضیه خود را بنویسید: چه چیزی را درباره کاربرد یا ارزشگذاری دارایی باور دارید، چه دادهای این فرض را تأیید میکند و کدام رخداد شما را مجبور به بازبینی آن خواهد کرد؟ چنین روشی از تصمیمگیری براساس تبلیغات یا ترس جا ماندن جلوگیری میکند؛ گرچه حتی تحقیق کامل هم خطر بازار را حذف نمیکند.
چگونه بیت کوین و اتریوم را در ایران مقایسه یا تهیه کنیم؟
پیش از خرید، قیمت قابل اجرا، کارمزد، حداقل سفارش، محدودیت برداشت و شبکههای پشتیبانیشده را در همان روز بررسی کنید. برای انجام معامله BTC میتوانید صفحه خرید بیتکوین و برای ETH صفحه خرید اتریوم را ببینید. وجود این صفحات به معنی ثابتبودن امکانات یا هزینهها در تمام زمانها نیست. در صورت وجود محدودیت احراز هویت، واریز یا برداشت، شرایط عملیاتی اعلامشده در حساب خودتان ملاک است.
برای مقایسه کلی داراییهای پشتیبانیشده، از قیمت ارزهای دیجیتال و برای آشنایی با شیوه ثبت سفارش از راهنمای خرید ارز دیجیتال استفاده کنید. هنگام انتخاب یک صرافی ارز دیجیتال، به سیاست نگهداری دارایی، روش ارتباط با پشتیبانی، کنترلهای امنیتی و امکان دریافت رسید رسمی سفارش توجه کنید؛ نه فقط یک عدد در تابلوی قیمت.
دقت کنید که ETH روی شبکه اتریوم، ETH انتقالیافته روی بعضی لایههای دوم، و توکن نماینده ETH روی شبکهای نامرتبط، لزوماً مسیر و ریسک انتقال یکسانی ندارند. همچنین بیتکوین اصلی را نباید با توکنی که نام BTC دارد ولی پشتوانهاش نزد متولی است اشتباه گرفت. قبل از ارسال، نام شبکه و فرمت آدرس را در هر دو سمت مقایسه کنید؛ اگر از سازگاری مطمئن نیستید، انتقال انجام ندهید.
چک لیست تصمیم نهایی بین بیتکوین و اتریوم
پاسخ مناسب برای همه یکسان نیست. بهتر است قبل از تصمیم نهایی این موارد را با دادههای شخصی و اطلاعات واقعی سرویس بررسی کنید:
- هدف: میخواهید ارزش منتقل کنید، فناوری یاد بگیرید یا سرمایهگذاری پرریسک انجام دهید؟
- افق زمانی: آیا ممکن است در چند ماه آینده به کل این پول نیاز داشته باشید؟
- ریسک قابل تحمل: افت ۲۰، ۳۵ یا حتی بیشتر، چه اثری بر نیازهای مالی شما میگذارد؟
- هزینه واقعی: اختلاف قیمت خریدوفروش، کارمزد سفارش و هزینه برداشت چقدر است؟
- شبکه مقصد: کیف پول یا سرویس گیرنده واقعاً از همان دارایی و همان زنجیره پشتیبانی میکند؟
- روش نگهداری: کلید خصوصی در اختیار شماست یا متولی؟ نسخه پشتیبان کجا نگهداری میشود؟
- داده فنی: ادعای درباره عرضه، سرعت یا ارتقای شبکه از سند رسمی آمده یا تبلیغاتی است؟
- شرط بازبینی: چه رویداد یا دادهای باعث میشود تصمیم امروز را تغییر دهید؟
اگر پاسخ چند مورد روشن نیست، صرفاً برای گرفتن موقعیت معاملاتی عجله نکنید. دانش درباره این دو شبکه میتواند ارزشمند باشد، حتی وقتی تصمیم عملی فعلاً خریدن هیچ دارایی نیست. همچنین اگر میخواهید سازوکار پولی بیتکوین را عمیقتر بخوانید، مقاله مقایسه هاوینگ بیتکوین و دیگر رمزارزها برای مطالعه مکمل مناسب است.
جمع بندی؛ «بهتر» بودن را به هدف خود وصل کنید
بیتکوین و اتریوم دو پاسخ متفاوت به مسئله مالکیت و انتقال ارزش در شبکههای عمومیاند. BTC از مدل UTXO، اثبات کار و برنامه عرضه مشخصتری استفاده میکند؛ ETH دارایی بومی بستری حسابمحور با قراردادهای هوشمند، اثبات سهام و اقتصاد عرضه متغیر است. مقایسه آنها را باید از کاربرد واقعی شروع کرد و به هزینه، امنیت، نقدشوندگی و ریسک سرمایهگذاری رساند.
هیچ معیاری بهتنهایی نتیجه «بیتکوین همیشه بهتر است» یا «اتریوم حتماً رشد بیشتری دارد» را ثابت نمیکند. اگر امروز تصمیم به خرید میگیرید، مبلغی را انتخاب کنید که تحمل زیان آن را دارید، دادهها و هزینههای همان روز را ببینید و ریسک انتقال و نگهداری را جدی بگیرید. اگر هنوز نمیدانید هدف اصلی شما چیست، ابتدا روشنکردن آن از مقایسه دو نمودار مفیدتر است.