آیا هر تراکنش بزرگ رد فلگ محسوب میشود؟
آیا هر تراکنش بزرگ رد فلگ محسوب میشود؟
خیر. مبلغ باید همراه با سابقه، هدف اقتصادی، منبع پول و سایر قرائن بررسی شود. هیچ آستانه جهانی واحدی در گزارش FATF برای «مجرمانهشدن همه تراکنشها» وجود ندارد.
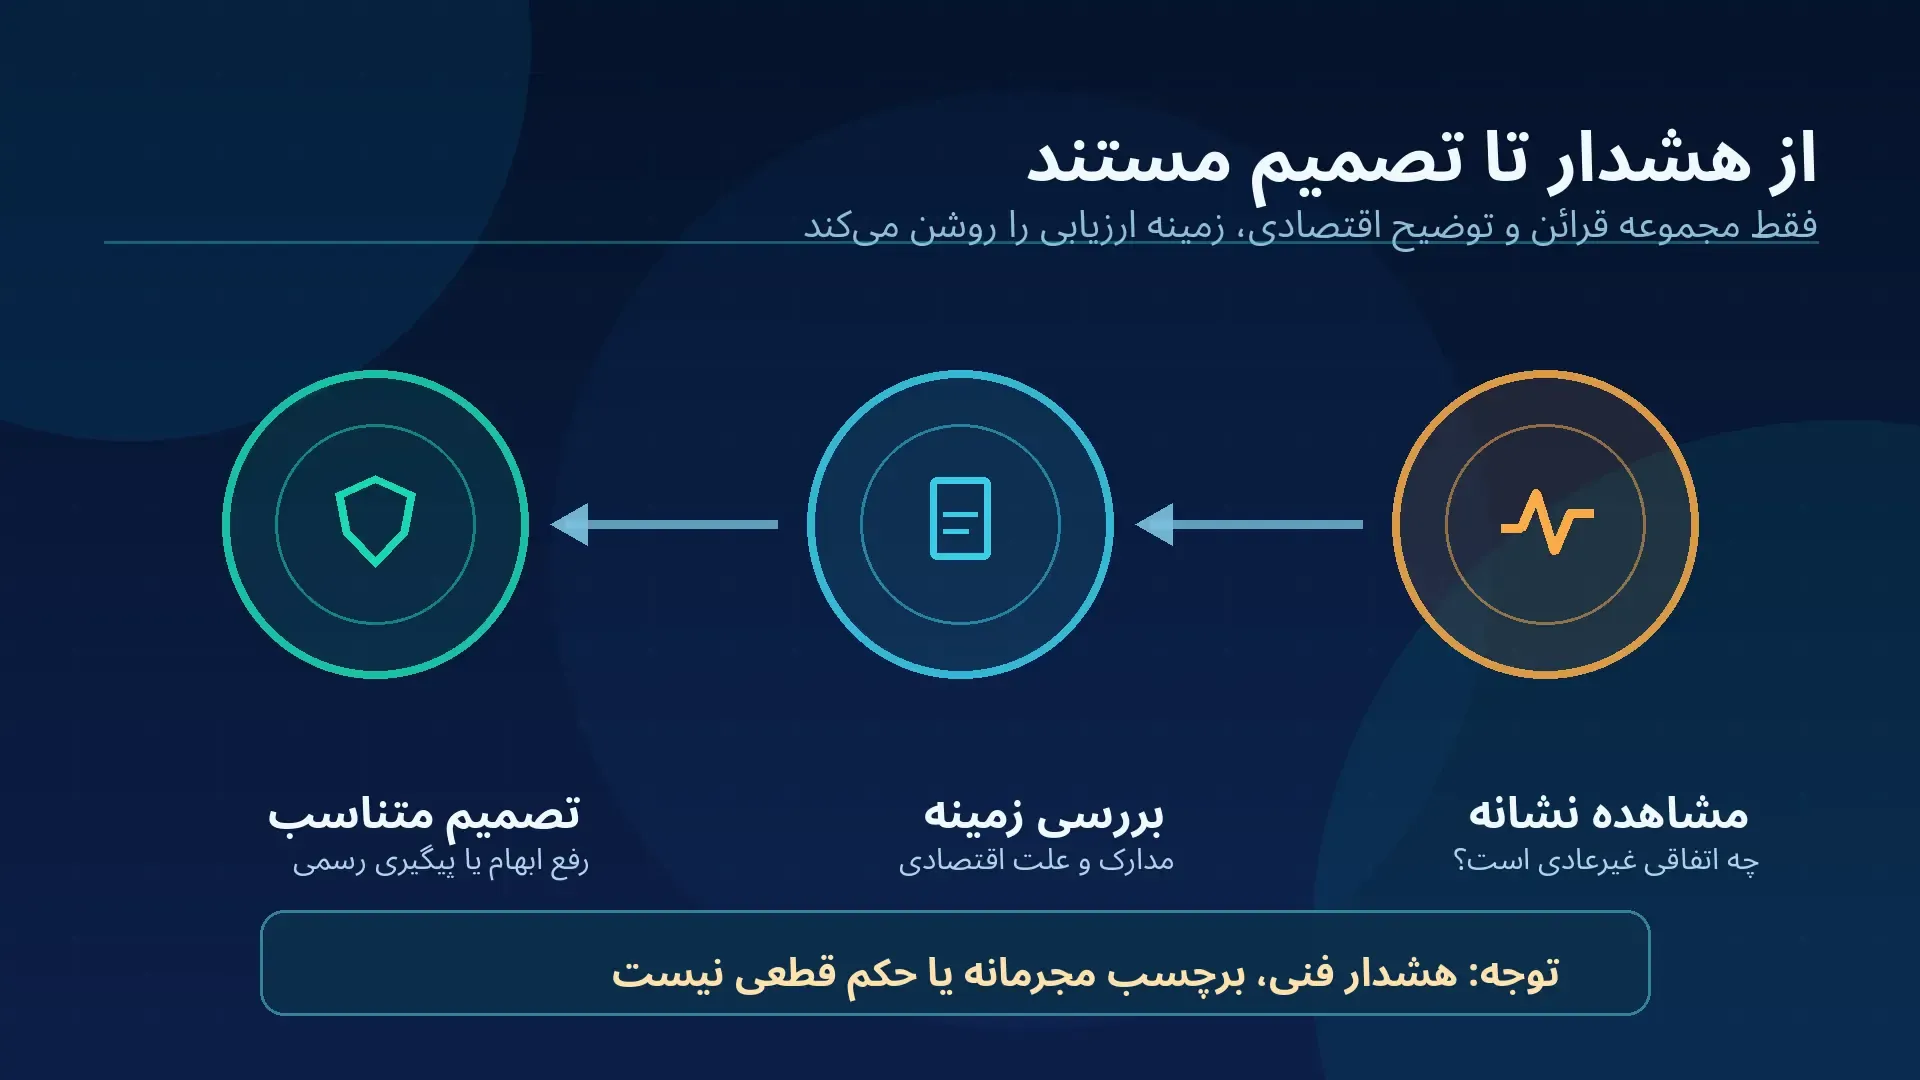
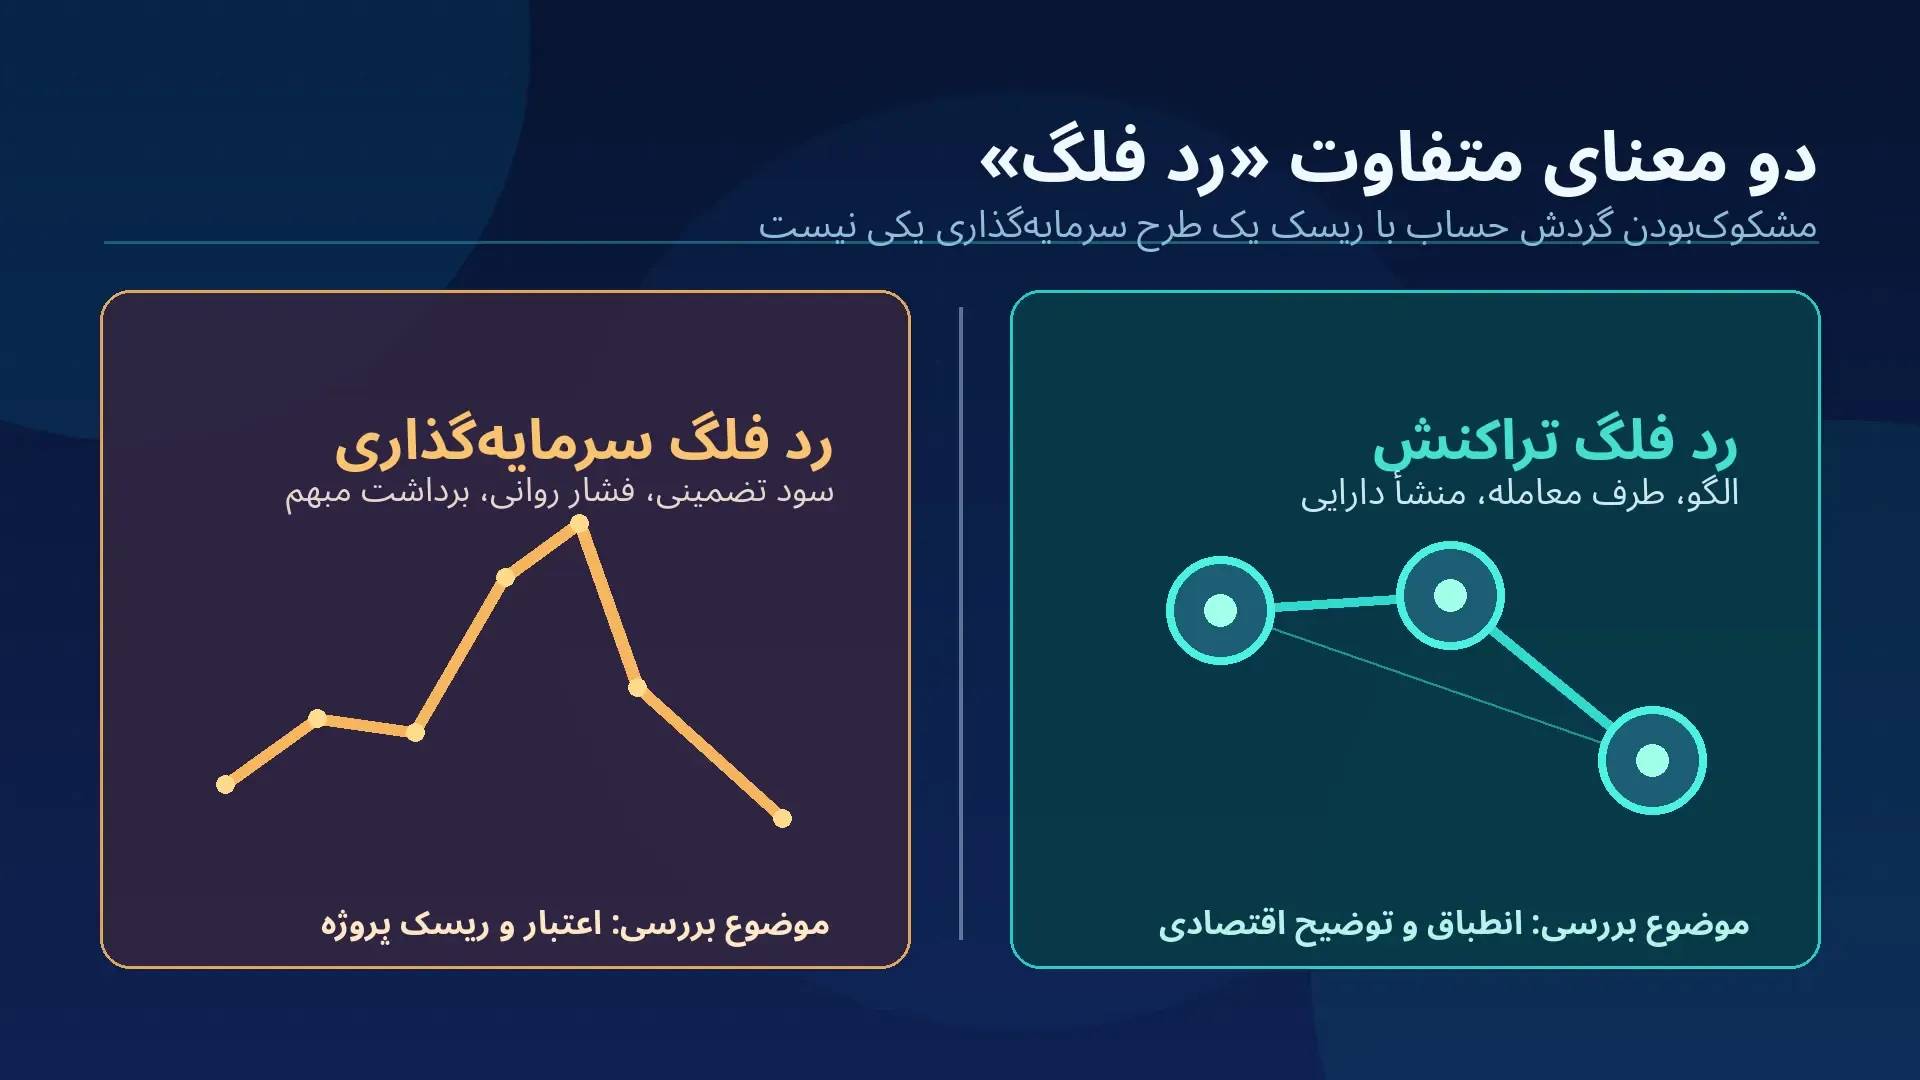
وقتی یک صرافی درباره «رد فلگ» بودن تراکنش سؤال میکند، لزوماً نمیگوید کاربر مرتکب جرم شده است. رد فلگ، یا علامت هشدار، یک نشانه قابل بررسی است: اتفاقی در الگوی انتقال، اطلاعات حساب یا منشأ دارایی با رفتار عادی سازگار نیست و ممکن است نیاز به توضیح بیشتری داشته باشد. همین اصطلاح در فضای سرمایهگذاری هم برای هشدار درباره پروژههای مشکوک استفاده میشود؛ اما این دو کاربرد را نباید با هم اشتباه گرفت.
برای نمونه، دریافت مبلغی غیرمعمول از شخص ثالث با توضیح نامشخص میتواند از دید کنترلهای مالی پرسشبرانگیز باشد. در مقابل، وعده «سود قطعی روزانه» نشانه خطر در پیشنهاد سرمایهگذاری است. هیچیک از این نشانهها بهتنهایی اثبات تخلف نیستند؛ بررسی باید بر پایه مجموعه قرائن، سابقه فعالیت و مستندات انجام شود. این مقاله هر دو معنا را توضیح میدهد، ولی محور اصلی آن نشانههای هشدار تراکنش طبق چارچوب FATF است.
در نظامهای مبارزه با پولشویی و تأمین مالی تروریسم، «نشانه هشدار» علامتی است که احتمال یک فعالیت غیرعادی را مطرح میکند و ضرورت بررسی متناسب با ریسک را بالا میبرد. این اصطلاح با «تراکنش غیرقانونی»، «محکومیت»، «قرارگرفتن قطعی آدرس در فهرست ممنوعه» یا «مسدودشدن همه داراییها» یکسان نیست. برای نتیجهگیری درباره هر حساب باید به شواهد واقعی، نوع فعالیت، توضیح اقتصادی و الزامات حقوقی همان حوزه قضایی توجه کرد.
گروه ویژه اقدام مالی (FATF) در گزارش شاخصهای هشدار دارایی مجازی، سپتامبر ۲۰۲۰ بر پایه بیش از صد مطالعه موردی، شش حوزه اصلی را معرفی میکند. این سند فهرست روشهای دورزدن کنترلها نیست؛ هدف آن کمک به شناسایی و رسیدگی مبتنی بر ریسک است. FATF تأکید میکند وجود یک شاخص بهتنهایی به معنای مجرمانهبودن تراکنش نیست.
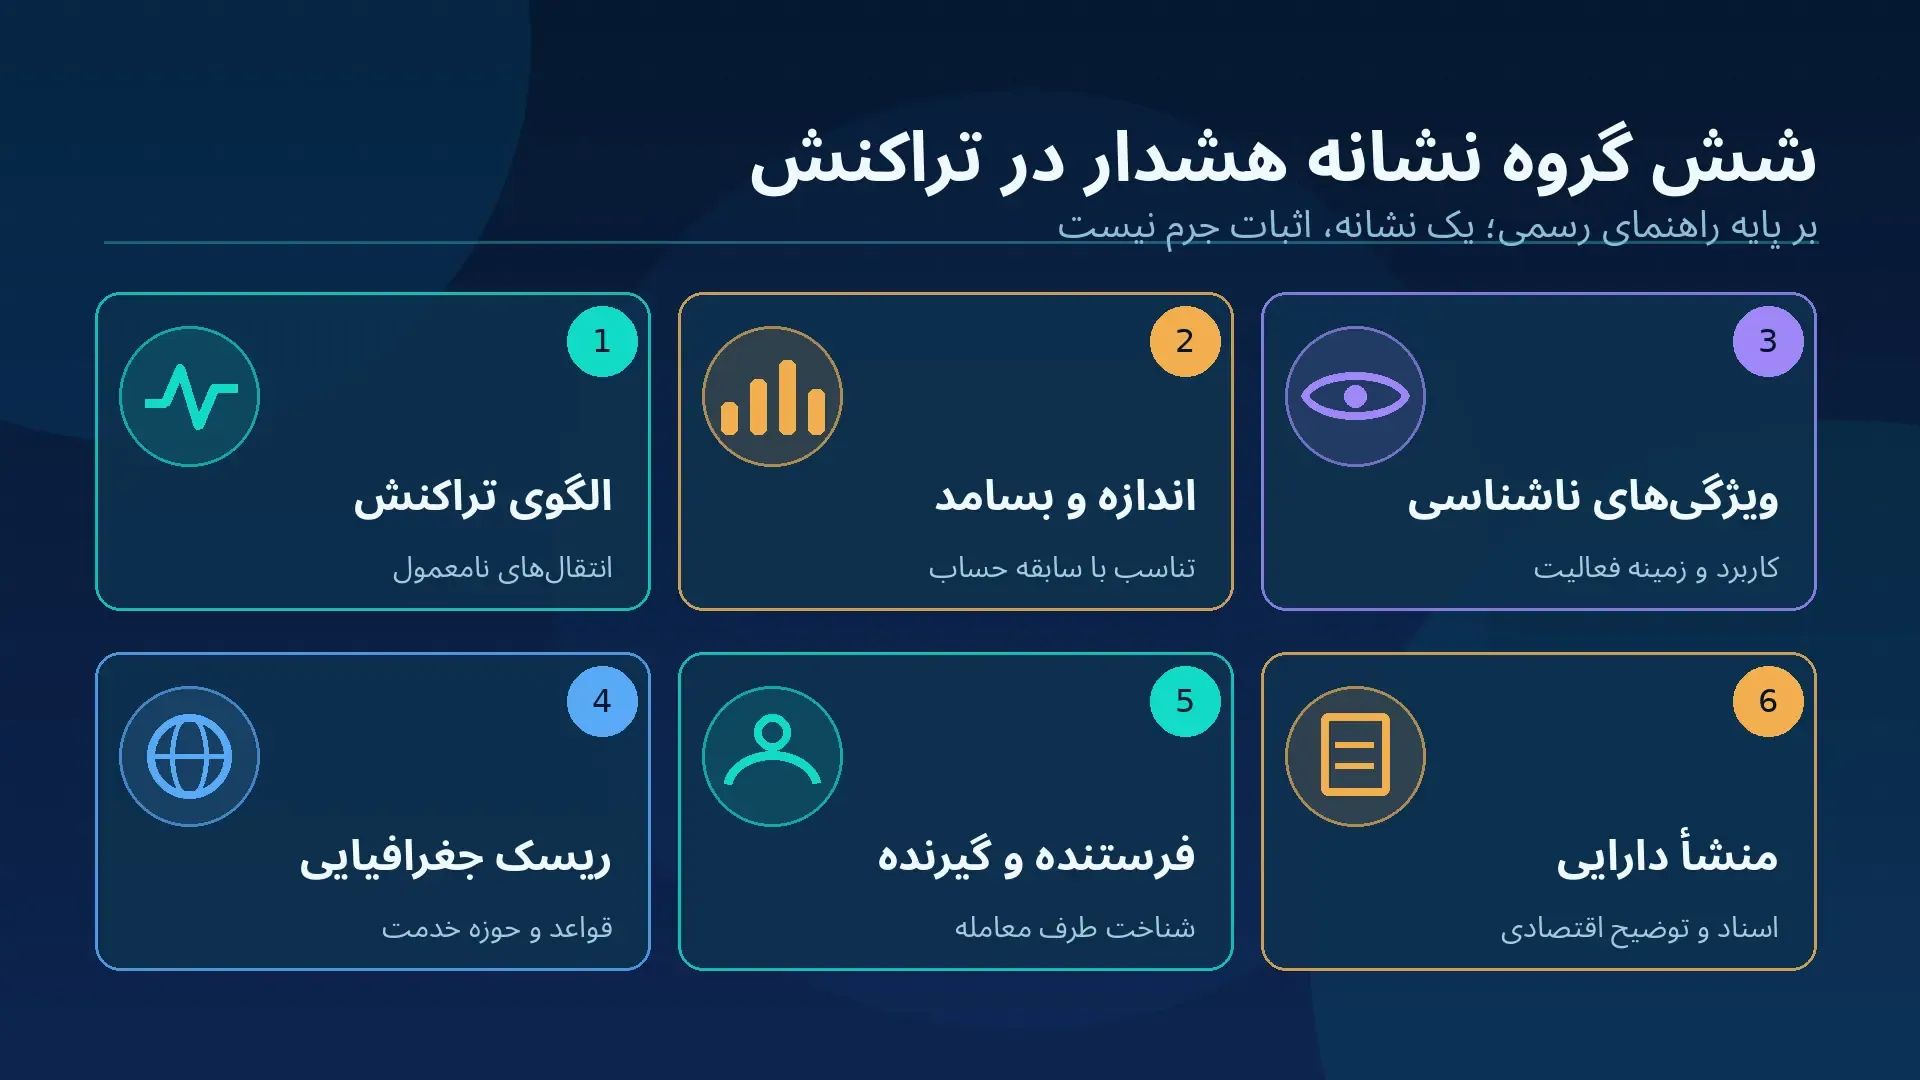
تقسیمبندی زیر بر اساس محتوای سند رسمی سال ۲۰۲۰ است، نه یک رتبهبندی احتمال کلاهبرداری. بسته به مدل کسبوکار، بعضی نشانهها برای بانک یا ارائهدهنده خدمات دارایی مجازی قابل مشاهدهاند و بعضی برای کاربر عادی قابل تشخیص نیستند. حتی یک ابزار تحلیل زنجیره نیز معمولاً هویت واقعی صاحب کیف پول را فقط از روی یک آدرس نمیداند.
جابجاییهای پیاپی و بیدلیل، گردش سریع وجوه پس از واریز یا انتقال از چند منبع به یک مقصد، در صورت ناسازگاری با فعالیت اعلامشده حساب، ارزش بررسی دارند. نمونه فرضی: حسابی که ماهها صرفاً مبالغ کوچک جابهجا کرده، ناگهان چند واریز بزرگ از اشخاص بیارتباط دریافت میکند و همه را فوراً به یک مقصد جدید میفرستد. چنین الگویی ممکن است کاملاً قابل توضیح باشد؛ برای نمونه تسویه یک معامله مستند. پرسش اصلی، وجود توضیح اقتصادی و مدارک قابل اتکا است.
نباید هر انتقال سریع یا هر تراکنش متعدد را خودکار مشکوک نامید. یک فروشگاه، خزانه سازمانی یا کیف پول تجمیعی ممکن است از اساس الگوی پرتکراری داشته باشد. مقایسه با رفتار واقعی همان کاربر مهمتر از عدد ثابتِ ساختگی است.
مقدار تراکنش بهتنهایی معیار جرم نیست؛ تناسب آن با اطلاعات شناختهشده درباره شغل، نوع خدمت، گردش مالی و دلیل انتقال اهمیت دارد. دو تراکنش با ارزش برابر برای یک کاربر تازهوارد و یک کسبوکار پرگردش میتوانند معنای متفاوتی داشته باشند. بهعلاوه، خردکردن پرداختها در کنار سایر قرائن ممکن است پرسشهایی ایجاد کند؛ اما تعداد بالای تراکنش بدون بافت کسبوکار دلیل کافی نیست.
از تعیین «سقف جهانی امن» یا توصیه به کوچککردن عمدی انتقالها برای فرار از بررسی خودداری کنید. چنین توصیهای نه تضمینی است و نه راهکار انطباقی محسوب میشود. مسیر درست، ارائه دلیل و اسناد روشن برای منشأ و مقصد مبالغ است.
گزارش FATF برخی ویژگیهای فنی مانند خدمات اختلاط دارایی، شیوههای انتقال با ردپای محدودتر و بعضی مسیرهای همتابههمتا را از منظر ریسک بررسی میکند؛ نه اینکه استفاده از هر ابزار حفظ حریم خصوصی را جرم بداند. نگهداری دارایی در کیف پول سختافزاری، داشتن چند آدرس یا توجه به حریم خصوصی میتواند کاربرد مشروع داشته باشد.
ارزیابی درست باید از هدف تراکنش، قرائن دیگر و الزامات محل ارائه خدمت شروع شود. هیچ روش فنی بهتنهایی «پاکبودن» دارایی را ثابت نمیکند و هیچ الگوی انتقالی نیز مصونیت قطعی از اقدامات قانونی نمیدهد.
مبدأ یا مقصد یک تراکنش میتواند با حوزههایی مرتبط باشد که نظارت، ثبت ارائهدهندگان خدمت یا اجرای مقررات مبارزه با پولشویی در آنها ناکافی است. این موضوع به معنی مجرمبودن همه کاربران یک کشور یا هر تراکنش برونمرزی نیست. محل اقامت، حوزه فعالیت پلتفرم، کشور طرف معامله و محدودیتهای قراردادی باید جداگانه بررسی شوند.
تفاوت میان «دسترسی فنی به سایت»، «مجازبودن استفاده طبق شرایط خدمت» و «امکان قانونی دریافت خدمت» مهم است. تغییر مسیر اینترنت، استفاده از حساب واسطه یا ارائه اطلاعات نادرست این تفاوتها را برطرف نمیکند و ممکن است خود ریسک بیشتری ایجاد کند.
اطلاعات هویتی ناسازگار، استفاده از حساب به نمایندگی شخص دیگری بدون توضیح روشن، یا درخواستهای عجیب برای واریز و برداشت میتواند نیازمند بررسی باشد. مثلاً شخصی از شما میخواهد در برابر دستمزد، پولی را در حساب خود دریافت کنید و به کیف پول ناشناسی بفرستید. حتی اگر انتقال فنی موفق شود، پذیرفتن چنین نقشی بدون شناخت طرف و منشأ دارایی بسیار پرریسک است.
استفاده مشترک چند دستگاه یا تغییر IP بهتنهایی نتیجه قطعی نمیدهد؛ سفر، اینترنت همراه، تغییر محل کار و عوامل عادی دیگر ممکناند. تصمیم مسئولانه بر شواهد ترکیبی استوار است، نه بر یک برچسب خودکار.
وقتی منبع پول مشخص نیست، مستندات معامله وجود ندارد یا تراکنش با شواهد معتبر فعالیت غیرقانونی مرتبط گزارش شده، بررسی عمیقتر توجیه پیدا میکند. اما «دریافت از یک آدرس ناشناس» به معنی «دریافت مال مسروقه» نیست؛ زنجیره تراکنشها هویت و حق مالکیت را بهطور خودکار اثبات نمیکند.
برای پرداختهای مشروع، مدارکی مانند قرارداد، فاکتور، سوابق خرید دارایی، رسید پرداخت یا مکاتبات مرتبط میتوانند به روشنشدن موضوع کمک کنند. نوع مدرک قابل قبول را خود ارائهدهنده خدمت و قواعد قانونی تعیین میکنند؛ نباید اسناد ساختگی یا روایت غیرواقعی تهیه کرد
فهرست بالا «شش دلیل قطعی مسدودی» نیست. فرض کنید یک کاربر برای خرید کالا به فروشندهای خارج از کشور پرداختی انجام میدهد و به دلیل تغییر محل زندگی از اینترنت جدید استفاده میکند. برونمرزیبودن پرداخت و تغییر محل اتصال، بهتنهایی جرمی را ثابت نمیکنند. در مقابل، اگر شخصی ناگهان چند تراکنش بیمنشأ دریافت کند، از ارائه توضیح خودداری کند و از او خواسته شود وجوه را برای دیگران منتقل کند، مجموعه قرائن متفاوت است.
این سه مثال صرفاً سناریوهای آموزشی فرضی هستند؛ نه نتیجه تست زنده، نه ارزیابی حساب واقعی و نه احتمال عددی وقوع جرم.
| وضعیت فرضی | چه چیزی بررسی میشود؟ | نتیجه مسئولانه |
|---|---|---|
| کاربر پس از سفر با IP جدید وارد شده است | پیشینه حساب، اطلاعرسانی امنیتی، مدارک سفر در صورت ضرورت | تغییر IP بهتنهایی اثبات تخلف نیست |
| دریافت چند واریز از فروشهای مستند | فاکتور، طرف معامله، سازگاری مبالغ با فعالیت | مدارک میتوانند ابهام را برطرف کنند |
| پیشنهاد دریافت پول ناشناس و ارسال فوری به شخص ثالث | هویت درخواستکننده، منبع پول، دلیل واسطهشدن | پیش از هر انتقال توقف و بررسی مستقل لازم است |
بدون داده معتبر، تعریف دقیق ویژگیها و اعتبارسنجی روش، نمیتوان برای یک آدرس «۷۸ درصد احتمال جرم» یا «نمره قطعی پاکی» تولید کرد. سرویسهای تحلیل زنجیره ممکن است از برچسبها و الگوهای مختلف استفاده کنند و نتیجه آنها با ورود اطلاعات جدید تغییر کند. حتی در نظارت حرفهای، یافته ماشین معمولاً آغازِ بررسی است، نه جانشین داوری قانونی.
گزارش FATF در ژوئیه ۲۰۲۶ نیز از شکافهای اجرایی در نظارت بر ارائهدهندگان خدمات دارایی مجازی سخن میگوید. بنابراین ادعای وجود سازوکار واحد و کاملاً یکسان برای مسدودکردن حساب در همه کشورها یا همه پلتفرمها صحیح نیست.
وقتی کاربران از «رد فلگ یک ارز جدید» حرف میزنند، معمولاً منظورشان نشانههای کلاهبرداری یا ریسک سرمایهگذاری است: وعده سود ثابت، هویت مبهم تیم، اسناد غیرقابل راستیآزمایی، تبلیغات فشارآور یا ناتوانی در برداشت. این کاربرد مفید است، اما با شاخصهای FATF برای شناسایی پولشویی یک تعریف ندارد. صفحه حاضر این تفاوت را روشن میکند و برای بررسی جزئی پروژه میتوانید به راهنمای شناسایی پروژه یا سایت اسکم مراجعه کنید.
در هشدار رسمی Investor.gov درباره کلاهبرداریهای رمزارزی، وبسایتهای ظاهراً معتبر، سود ساختگی، تبلیغات اجتماعی و درخواست هزینه اضافی برای برداشت از شگردهای شناختهشده معرفی شدهاند. با این حال، وجود تبلیغات زیاد یا ناشناسبودن بخشی از تیم بهتنهایی برای متهمکردن پروژه کافی نیست؛ بررسی مجموعه شواهد ضروری است.
این تفکیک از آسیب به افراد جلوگیری میکند. اگر یک پلتفرم توضیح بیشتری درباره واریز شما خواست، نباید فوراً تصور کنید آدرس شما «مجرمانه» شناخته شده است. از سوی دیگر، نبود هشدار در یک ابزار یا موفقبودن انتقال روی بلاکچین، مشروعبودن طرف معامله یا امنیت سرمایهگذاری را تضمین نمیکند. مسیر جداگانهای برای شناخت طرح پانزی وجود دارد که موضوع آن مدل وعده پرداخت و جذب سرمایه است، نه وضعیت عادی یک تراکنش.
روند دقیق به قوانین قابل اعمال، مقررات داخلی و شرایط خدمت بستگی دارد. امکان دارد پلتفرم از کاربر درباره هدف پرداخت یا منبع دارایی سؤال کند، مدارک تکمیلی بخواهد، دسترسی به یک قابلیت را تا روشنشدن موضوع محدود کند یا بر پایه الزامات قانونی گزارش لازم را ارائه دهد. این اقدامها یک زنجیره اجباریِ یکسان برای همه ارائهدهندگان نیستند و نباید آنها را به معنی اثبات قطعی جرم تفسیر کرد.
دلایل احتمالی فقط مربوط به پولشویی نیستند: کنترل امنیت حساب پس از ورود غیرعادی، مغایرت دادههای هویتی، ابهام در مالکیت روش پرداخت، محدودیت خدمات برای برخی مناطق یا بررسی منشأ وجوه نیز میتوانند مطرح باشند. بدون پیام رسمی پلتفرم نمیتوان علت محدودیت یک حساب خاص را تشخیص داد.
اگر مشکل رخ داد، از پشتیبانی رسمی علت، مدارک موردنیاز، وضعیت درخواست و مسیر اعتراض یا پیگیری را بپرسید. درخواست غیرمنتظره برای ارسال عبارت بازیابی، کلید خصوصی یا پرداخت به کیف پول شخصیِ ناشناس را معتبر تلقی نکنید.
هدف کاربر باید انجام تراکنش روشن، مستند و منطبق با شرایط خدمت باشد، نه تغییر شکل انتقال برای فرار از سامانه نظارتی. هیچ روش سادهای وجود ندارد که «همیشه رد فلگ را حذف کند»؛ حتی تراکنش مشروع ممکن است به بررسی نیاز داشته باشد. این مراحل کمک میکنند اطلاعات روشنتری داشته باشید و در صورت سؤال بتوانید پاسخ مستند بدهید.
برای معامله با اشخاص ناشناس صرفاً به تصویر رسید یا اسکرینشات موجودی اعتماد نکنید. در صورت خرید کالا، مشخصات سفارش و طرف قرارداد را نگه دارید. هنگام دریافت وجه از فردی که نمیشناسید، درباره علت و مالک واقعی پرداخت پرسوجو کنید و نقش واسطه مالی غیرشفاف نپذیرید.
رسید قانونی خرید دارایی، مستند معامله، فاکتور فروش یا سوابق انتقال شخصی میتواند مفید باشد. لازم نیست همه مدارک را در اختیار اشخاص ناشناس قرار دهید. تنها از کانال رسمی ارائهدهنده خدمت و به میزان ضروری مدارک را ارسال کنید؛ جزئیات محرمانه یا اطلاعاتی مانند کلید خصوصی را هرگز به اشتراک نگذارید.
اگر ایمیلی با موضوع «حساب شما رد فلگ شده» دریافت کردید، روی لینک کوتاهشده یا پیوست ناشناس کلیک نکنید. دامنه رسمی و بخش پشتیبانی داخل حساب را مستقلاً باز کنید. درخواست پرداخت فوری برای «رفع رد فلگ» را قبل از هر اقدام از طریق ارتباط رسمی بررسی کنید.
در انتقال میان کیف پولهای شخصی خودتان، اطلاعات زمان، آدرس و شناسه تراکنش را بهشکل امن نگهداری کنید تا در صورت نیاز بتوانید انتقال مالکیتی را توضیح دهید. این توصیه به معنی تضمین رفع محدودیت یا پاکسازی تاریخچه زنجیره نیست. همچنین بهتر است قبل از خرید ارز دیجیتال، شرایط خدمت، نیازمندیهای احراز هویت، شبکههای پشتیبانیشده و ریسک دریافت دارایی از طرف ناشناس را مطالعه کنید.
برای کاربران ایرانی، رعایت شرایط واقعی پلتفرم و ارائه اطلاعات درست اهمیت مضاعف دارد. بین خدمات یک صرافی ارز دیجیتال داخلی و پلتفرمی که به بعضی کشورها خدمات نمیدهد، تفاوت وجود دارد؛ اما جزئیات دسترسی، مدارک، مسدودی و حقوق مشتری باید برای همان خدمت و در زمان اقدام از منبع رسمی بررسی شوند. نمیتوان بر اساس توصیه عمومی، امکان برداشت یا ادامه فعالیت در یک سرویس خاص را تضمین کرد.
در نسخه قدیمی این صفحه پیشنهاد شده بود کاربران برای دورزدن محدودیت سرویسهای خارجی از انتقال چندلایه و آدرس یکبارمصرف استفاده کنند. چنین توصیهای حذف شده است: جابهجایی صوری دارایی یا پنهانکردن مسیر انتقال، جایگزین رعایت قواعد خدمت نیست و ممکن است خطر حقوقی و مالی بیشتری ایجاد کند. درباره وضعیت حقوقی هر مورد و شیوه اعتراض، تنها متن مقررات جاری و نظر مرجع صلاحیتدار معتبر است.
از واگذاری حساب، مدارک هویتی یا اختیار برداشت به دیگران خودداری کنید. اگر از شما خواسته شد حسابی اجاره دهید یا وجوه اشخاص ثالث را بیدلیل روشن منتقل کنید، پیش از اقدام از مسیر معتبر مشورت بگیرید. از ثبت اطلاعات نادرست برای احراز هویت یا ادعای سکونت در کشور دیگر نیز پرهیز کنید.
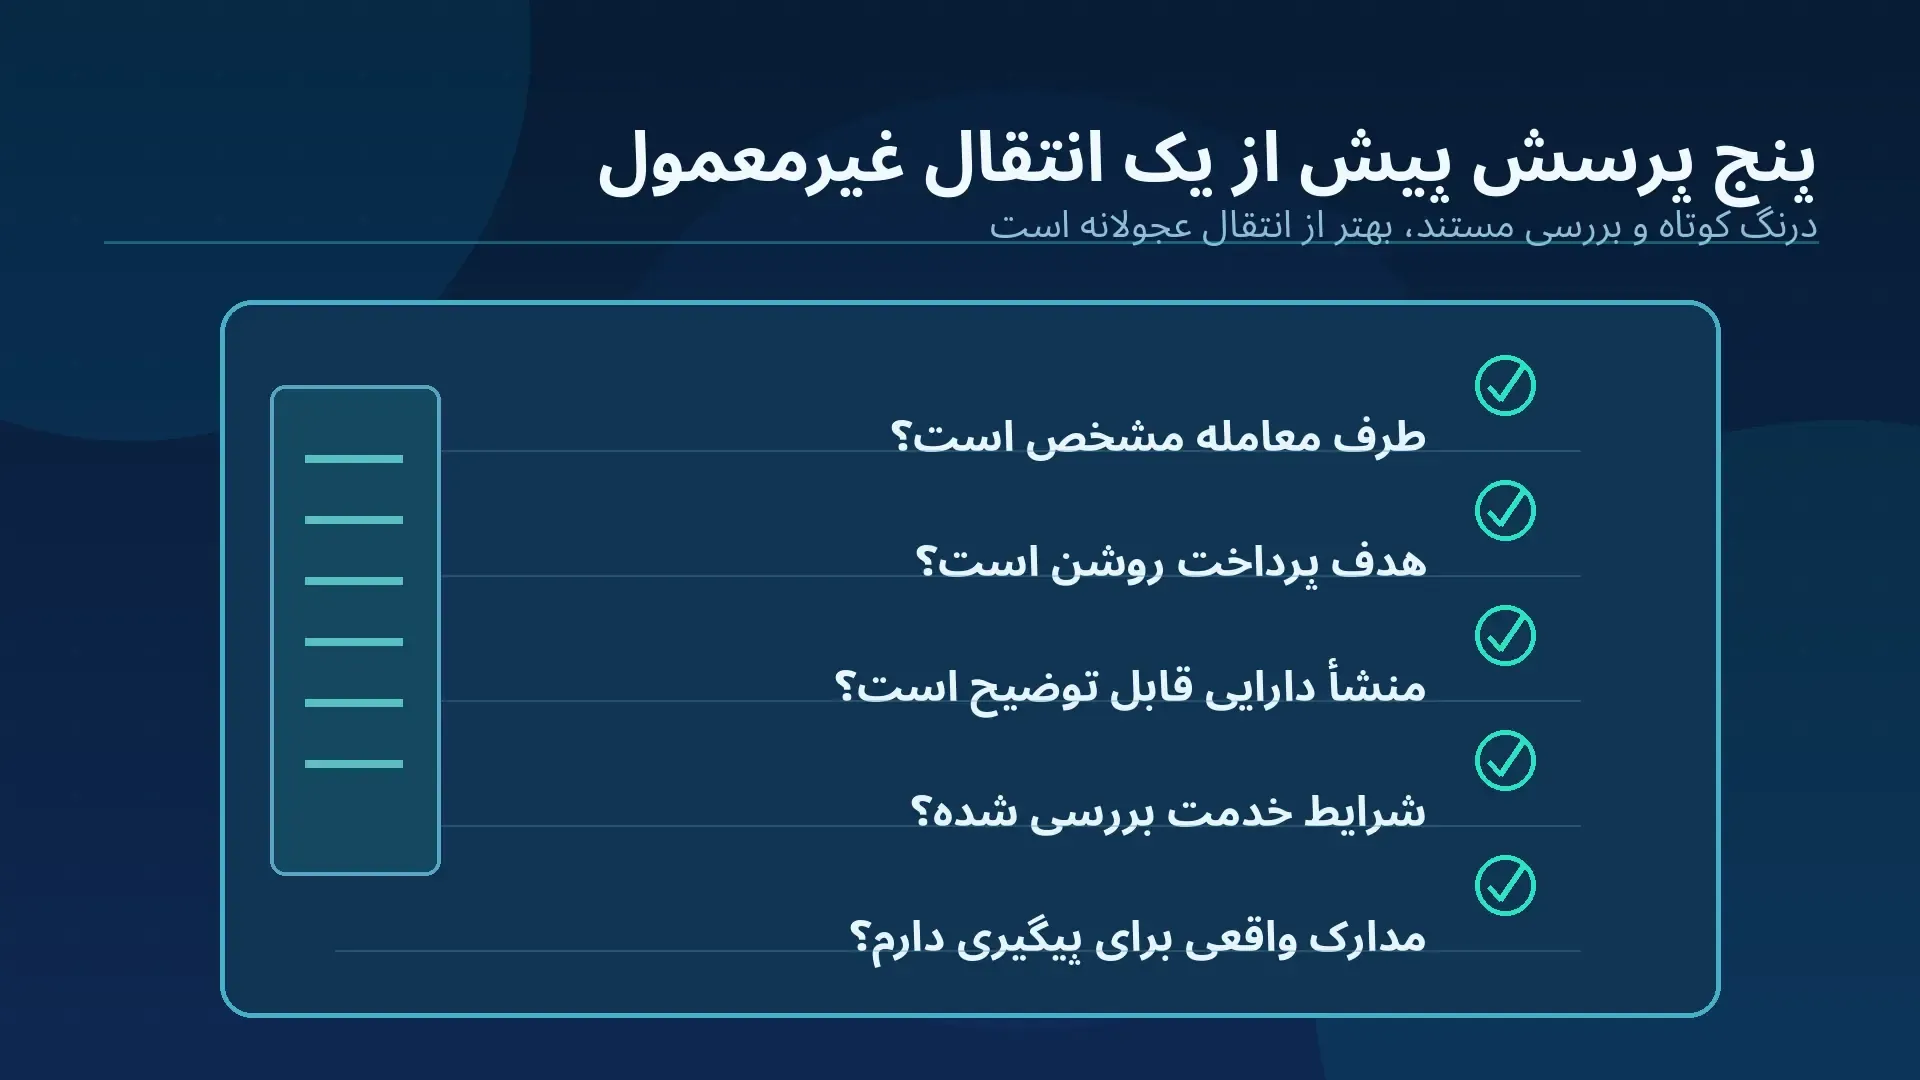
اگر پاسخ پرسشی نامشخص است، تصمیم عجولانه نگیرید. این فهرست ابزار خودارزیابی عمومی است؛ گواه پاکبودن حساب، تشخیص جرم یا جایگزین بررسی متخصص انطباق نیست. برای تصمیم معاملاتی نیز اطلاعات لحظهای قیمت ارزهای دیجیتال هیچ پاسخ مستقیمی درباره منشأ یا وضعیت حقوقی دارایی نمیدهد؛ قیمت بازار و ریسک انطباق دو موضوع مستقلاند.
در ارز دیجیتال، «رد فلگ» دو کاربرد دارد: نشانههای تراکنش یا حساب از دید انطباق مالی، و نشانههای خطر در یک پروژه سرمایهگذاری. محور اول به شش حوزه معرفیشده توسط FATF مربوط است؛ محور دوم به وعده سود، ساختار طرح و شواهد اعتبار پروژه. یک نشانه بدون بافت کافی، نه جرم را ثابت میکند و نه بیخطر بودن را. برای کاربر ایرانی، مهمترین اقدامها پرهیز از واسطهشدن در انتقال مبهم، نگهداری مدارک واقعی، بررسی شرایط خدمت و پیگیری هشدار از کانال رسمیاند.
خیر. مبلغ باید همراه با سابقه، هدف اقتصادی، منبع پول و سایر قرائن بررسی شود. هیچ آستانه جهانی واحدی در گزارش FATF برای «مجرمانهشدن همه تراکنشها» وجود ندارد.
خیر. ورود از مکان یا شبکه جدید میتواند به کنترل امنیتی یا درخواست توضیح منجر شود، اما بهتنهایی اثبات تخلف مالی نیست. موضوع را از طریق پشتیبانی رسمی پیگیری کنید.
اصطلاح «رد فلگ شده» ممکن است فقط برچسب داخلی یک سامانه تحلیلی باشد. امکان توقف واریز، محدودیت حساب یا وضعیت حقوقی آدرس در هر سرویس متفاوت است. بدون منبع رسمی، دائمیبودن مسدودی را نمیتوان ادعا کرد.
هیچ تضمینی وجود ندارد و انتقالهای عمدی با هدف پنهانسازی میتوانند خود مسئلهساز شوند. راه درست، روشنکردن منشأ و هدف دارایی و پیگیری قانونی و مستند از ارائهدهنده است.
مستقل از لینک پیام وارد حساب رسمی شوید و از پشتیبانی تأیید بگیرید. عبارت بازیابی یا کلید خصوصی ندهید، به کیف پول شخصیِ ناشناس وجه انتقال ندهید و رسید یا اسناد مالی محرمانه را در پیامرسان غیررسمی ارسال نکنید.