آیا اتریوم هم آلتکوین است؟
آیا اتریوم هم آلتکوین است؟
بله. در تعریف رایج هر رمزارز غیر از بیتکوین آلتکوین است؛ اتریوم در عین حال شبکه مستقل و دارایی بومی ETH دارد. این دو تعریف با یکدیگر تناقض ندارند.
اگر در فهرست داراییهای یک بازار رمزارز جستوجو کرده باشید، احتمالاً نامهایی مانند اتریوم، سولانا و دوجکوین را کنار بیتکوین دیدهاید. اصطلاح «آلتکوین» از ترکیب Alternative و Coin آمده و در کاربرد رایج، نامی جمعی برای رمزارزهای غیر از بیتکوین است. این برچسب درباره هدف، فناوری، اعتبار یا میزان بازده یک پروژه چیزی را ثابت نمیکند. یک آلتکوین ممکن است پول بومی یک بلاکچین، توکنی روی شبکه دیگر یا دارایی طراحیشده برای حفظ نسبی ارزش باشد.
از همینجا یک سوءبرداشت رایج روشن میشود: آلتکوین الزاماً «نسخه بهتر بیتکوین» نیست. بعضی پروژهها برای پرداخت طراحی شدهاند، بعضی اجرای برنامه و قرارداد هوشمند را ممکن میکنند و تعدادی هم بیشتر به جامعه آنلاین و توجه بازار متکی هستند. به همین دلیل برای فهم هر دارایی باید از نام کلی آن فراتر رفت و شبکه، کاربرد، عرضه و ریسکهایش را جدا بررسی کرد.
خیر. اتریوم و سولانا دارایی بومی شبکه خود را دارند، اما بسیاری از توکنها روی زنجیرهای موجود ایجاد میشوند. برای نمونه، یک توکن ERC-20 میتواند روی اتریوم انتقال یابد؛ درحالیکه هزینه پردازش تراکنش با ETH پرداخت میشود. بنابراین اصطلاح «آلتکوین» طبقهای تاریخی و بازاری است و نباید با «کوین بومی» یا «توکن قراردادی» اشتباه گرفته شود. استاندارد ERC-20 در مستندات اتریوم تعریف شده است.
پس از آغاز به کار بیتکوین در سال ۲۰۰۹، توسعهدهندگان به فکر تغییر برخی ویژگیهای آن افتادند. Namecoin در سال ۲۰۱۱ از نمونههای بسیار اولیه بود و ایده ثبت نام غیرمتمرکز را دنبال میکرد. لایتکوین نیز در همان سال با پارامترها و الگوریتم متفاوت معرفی شد. این تجربهها نشان دادند کد و اقتصاد شبکه را میتوان برای هدفهای تازه تغییر داد؛ اما موفقیت فنی، بهتنهایی پذیرش عمومی یا پایداری قیمت نمیآورد.
با راهاندازی اتریوم در سال ۲۰۱۵، امکان ایجاد قراردادهای هوشمند و توکنهای متنوع برای شمار بیشتری از توسعهدهندگان فراهم شد. امروزه داراییهای بومی شبکهها، توکنهای کاربردی و داراییهای نماینده ارزش مالی در یک اکوسیستم واحد دیده میشوند؛ اما ریسکهایشان یکسان نیست. اتریوم نیز در سپتامبر ۲۰۲۲ با «مرج» به اجماع اثبات سهام منتقل شد. بنا بر توضیح رسمی مرج، این ارتقا برای کاهش مستقیم کارمزد گس طراحی نشده بود.
برخی پروژهها تغییر نام یا مهاجرت توکن دارند. نمونه آن تبدیل MATIC به POL در شبکه Polygon PoS از سپتامبر ۲۰۲۴ است. براساس اطلاعیه رسمی Polygon، POL توکن بومی پرداخت گس در آن شبکه شد. پس پیش از استفاده از فهرستهای قدیمی «بهترین آلتکوینها» باید نماد فعلی، شبکه و نوع دارایی را بررسی کرد؛ تشابه نام لزوماً به معنی یکی بودن قرارداد یا مسیر انتقال نیست.
پاسخ به نوع پروژه وابسته است. در شبکهای مانند اتریوم، اعتبارسنجها با مشارکت در اجماع، بلاکها را تأیید میکنند و ETH دارایی بومی پرداخت هزینه پردازش است. در سولانا نیز SOL برای کارمزد تراکنش و مشارکت در سازوکار سهامگذاری کاربرد دارد؛ این موضوع در مستندات کارمزد شبکه سولانا توضیح داده شده است. در مقابل، یک توکن کاربردی ممکن است صرفاً از قرارداد هوشمند شبکه میزبان استفاده کند و اعتبارسنج مستقل نداشته باشد.
سازوکار اجماع مشخص میکند شبکه چگونه روی وضعیت معتبر توافق میکند؛ سیاست عرضه تعیین میکند چه تعداد واحد در گردش یا قابل صدور است؛ و قواعد مالکیت یا قرارداد توضیح میدهد چه کسی حق تغییر پارامترها، ضرب یا توقف انتقال را دارد. پاسخ مطلوب در یکی از این محورها، ضعف محور دیگر را از بین نمیبرد. مثلاً کارمزد پایین شبکه، قرارداد توکن پرریسک را خودبهخود ایمن نمیکند.
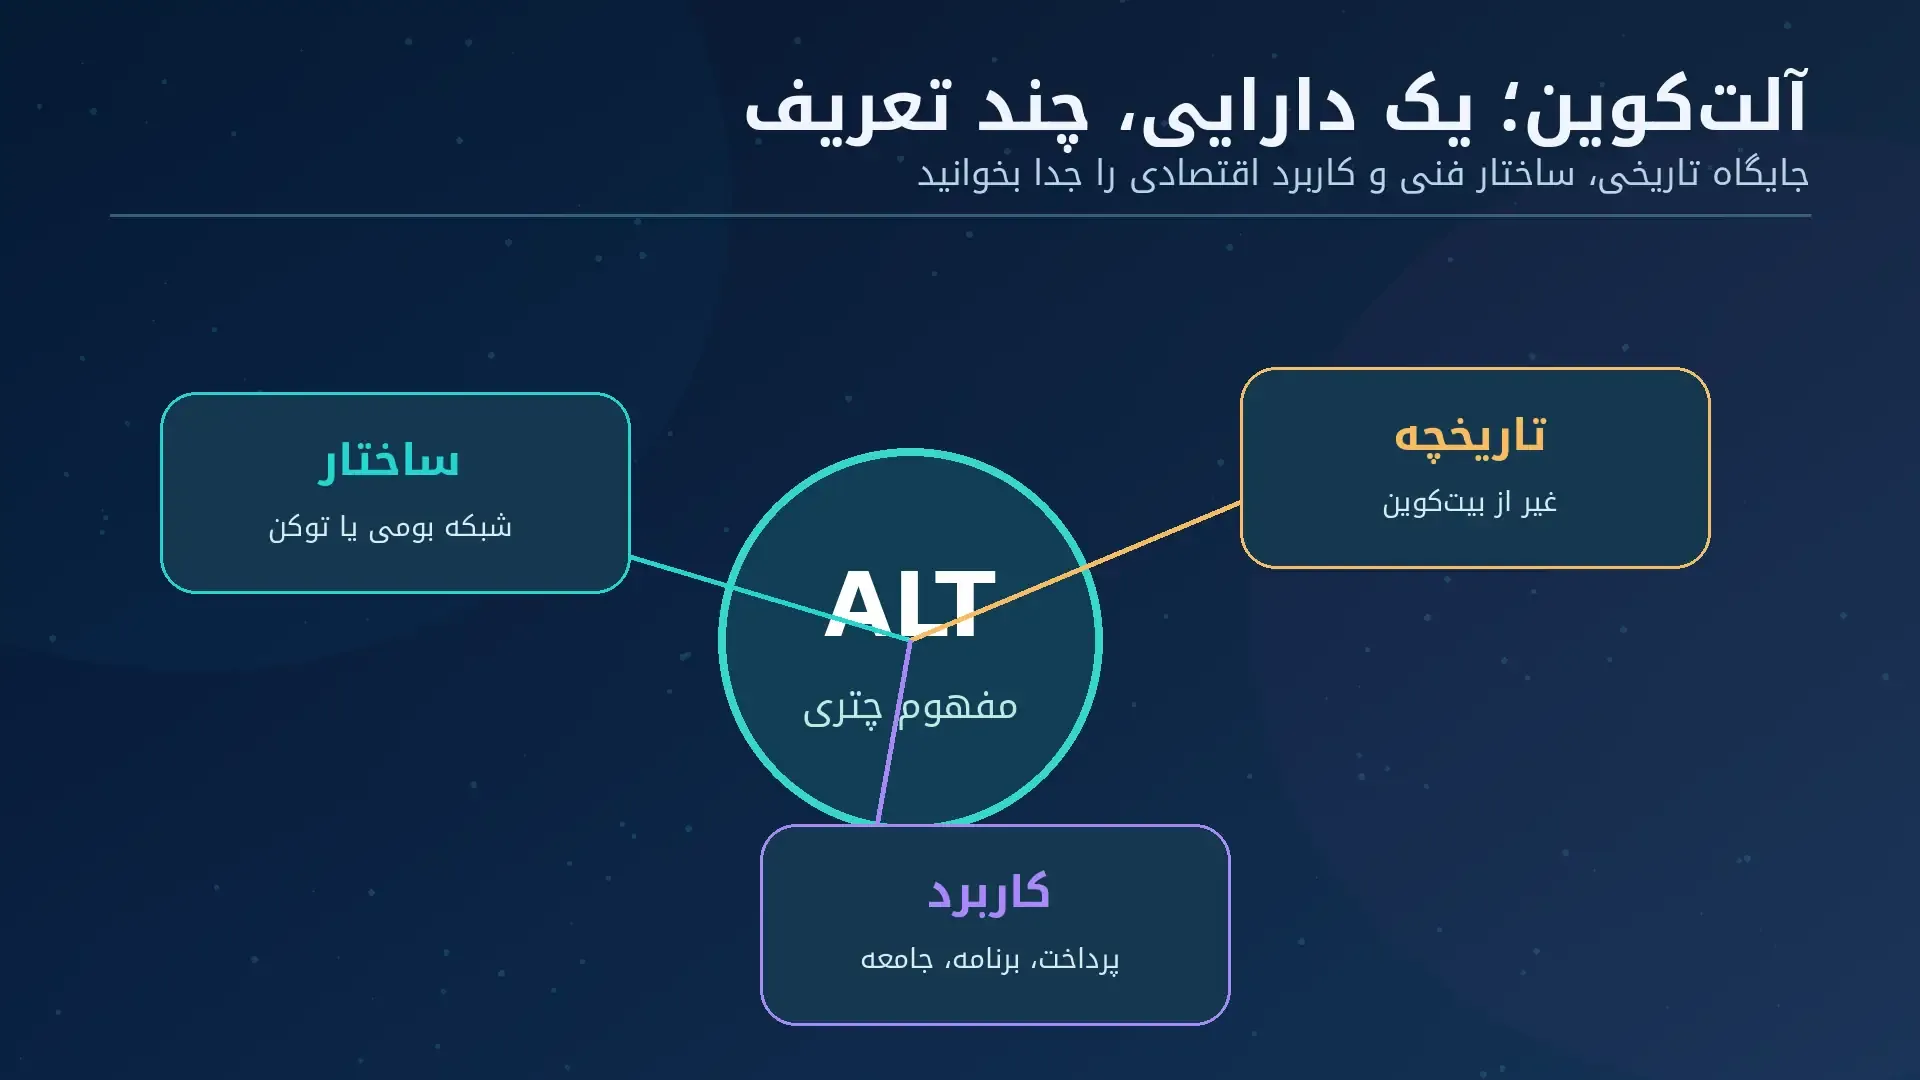
میتوان یک دارایی را همزمان در چند دسته قرار داد. ETH از دید تاریخی آلتکوین است، از دید فنی دارایی بومی شبکه محسوب میشود و از نظر کاربرد در کارمزد و سهامگذاری نقش دارد. پس فهرست زیر «جعبههای کاملاً مجزا» نیست؛ یک نقشه برای فهم موضوع است.
کوین بومی برای پرداخت هزینه، انتقال ارزش یا پشتیبانی از امنیت شبکه استفاده میشود. نمونه روشن آن ETH و SOL است؛ البته سازوکار امنیت، ظرفیت، کارمزد و خطر تمرکز هر دو را باید جدا سنجید. وجود شبکه مستقل هیچ وعدهای درباره افزایش قیمت ایجاد نمیکند.
این توکنها با یک استاندارد قراردادی روی شبکه دیگری راهاندازی میشوند. برخی برای دسترسی به خدمت، تخفیف، وثیقه یا کاربرد خاص طراحی میشوند. پیش از خرید باید آدرس قرارداد و شبکه را از مستندات رسمی پیدا کرد؛ نام و نماد یکسان در چند شبکه، دلیل بر اصالت یک توکن نیست.
استیبلکوینها تلاش میکنند ارزششان به یک مرجع مانند دلار نزدیک بماند، اما ثبات قیمت تضمین نیست. پشتوانه، حق بازخرید، شفافیت ناشر، ریسک قرارداد و امکان مسدودسازی از یک پروژه تا پروژه دیگر فرق دارد. برای مثال، تتر یک دارایی پرکاربرد در معاملات است، نه ابزاری با بازده سرمایهگذاری تضمینشده. محدودیت خدمات مستقیم و خطرات ناشر را نیز باید مستقل بررسی کرد.
در برخی پروتکلها، توکن حاکمیتی به دارنده حق مشارکت در رأیگیری میدهد. این حق به معنی مالکیت قانونی شرکت، دریافت سود تضمینی یا قدرت برابر همه رأیدهندگان نیست؛ تمرکز توکنها و نحوه اجرای تصمیمها اهمیت دارد. در کاربردهای دیفای هم ریسک قرارداد هوشمند، وثیقه و نقدشوندگی وجود دارد.
میمکوینها اغلب از فرهنگ اینترنتی و جوامع آنلاین نیرو میگیرند. دوجکوین مثال شناختهشدهای است؛ اما واژه میمکوین نه مترادف کلاهبرداری است و نه سند اعتبار. هیجان رسانهای، تمرکز مالکیت و امکان خروج با حجم کافی از عوامل تعیینکنندهاند. برای مطالعه جزئیات خطرها، به مقاله مستقل میمکوین در بخش آموزش مراجعه کنید. درباره ماهیت سوداگرانه برخی میمکوینها میتوان به بیانیه کارکنان SEC در سال ۲۰۲۵ رجوع کرد؛ این متن قانون فراگیر همه کشورها نیست.
| معیار | بیتکوین | آلتکوینها |
|---|---|---|
| تعریف | دارایی شبکه بیتکوین | داراییهای رمزارزی غیر از بیتکوین |
| ساختار فنی | شبکه مستقل با قواعد مشخص | ممکن است شبکه مستقل یا توکن روی شبکه دیگر باشند |
| کاربرد | انتقال ارزش و دارایی بومی شبکه | از پرداخت و امنیت شبکه تا برنامه، حاکمیت و داراییهای نماینده |
| عرضه | سقف عرضه در پروتکل تعریف شده است | سقف ثابت، انتشار متغیر یا مکانیسمهای دیگر |
| ریسک | نوسان، نگهداری، قانون و کارمزد | همه این موارد بهاضافه ریسک متغیر ناشر، قرارداد و نقدشوندگی |
این جدول نشان نمیدهد یک گروه همیشه از گروه دیگر بهتر است. حتی دو آلتکوین از یک دسته ممکن است اقتصاد توکن و امنیت کاملاً متفاوتی داشته باشند. تصمیم درباره ارزشگذاری باید بر دادههای همان پروژه استوار باشد؛ نه صرفاً عنوان «آلتکوین».
آلتکوینها امکان آزمایش مدلهای تازهای برای پرداخت، ذخیره داده، مقیاسپذیری و اجرای نرمافزار فراهم کردهاند. وجود رقابت فنی میتواند انتخابهای کاربران و توسعهدهندگان را بیشتر کند. اما این «ارزش بالقوه فناوری» با «بازده تضمینشده دارایی» یکی نیست. ممکن است محصولی مورد استفاده قرار گیرد ولی ساختار عرضه توکن فشار فروش ایجاد کند.
بنابراین سابقه بالا، رتبه بزرگ یا حضور در یک بازار معاملاتی، بهتنهایی اصالت، سلامت حقوقی یا آینده قیمت دارایی را ثابت نمیکند. هشدارهای آموزشی Investor.gov بر ریسک نوسان، نقدشوندگی و ازدسترفتن سرمایه تأکید میکنند.
بخش بزرگی از ریسک پروژه ممکن است در نمودار قیمت روزانه دیده نشود. فرض کنید توسعهدهندگان و سرمایهگذاران اولیه درصد معناداری از عرضه را در اختیار دارند و قرار است در چند مرحله توکنهایشان قابل انتقال شود. افزایش عرضه قابل معامله میتواند بر قیمت اثر بگذارد، حتی اگر توسعه محصول متوقف نشده باشد. برای سنجش این عامل به جدول آزادسازی رسمی، مقدار عرضه در گردش و تفاوت آن با عرضه کل نگاه کنید. در برابر، کمبودن عرضه در گردش هم خودبهخود مزیت نیست: شاید فقط بخش بزرگی از توکنها هنوز وارد بازار نشده باشد.
در پروژههایی با سازوکار تورمی، پاداش اعتبارسنجها یا استخراج میتواند عرضه را افزایش دهد؛ در پروژههای دیگر کارمزدسوزی بخشی از عرضه را کاهش میدهد. اما نه تورم همیشه معادل کاهش قیمت است و نه سوزاندن توکن ضمانت افزایش آن. جهت نهایی قیمت به تقاضا، انتظارات و شرایط نقدشوندگی نیز بستگی دارد. مهم آن است که قواعد اقتصادی در اسناد رسمی نوشته شده و تغییرپذیری آنها قابل بررسی باشد.
آلتسیزن اصطلاحی برای دورهای است که گروه گستردهای از آلتکوینها در بازهای مشخص از بیتکوین بهتر عمل میکنند. تعریف واحد قانونی یا فرمول جهانی ندارد؛ باید گفت کدام شاخص، چه گروهی از داراییها و چه بازهای را اندازه گرفته است. افزایش قیمت چند توکن محبوب، بهتنهایی تأیید آلتسیزن نیست.
برای نمونه، شاخص CoinMarketCap Altcoin Season Index عملکرد ۹۰روزه ۱۰۰ دارایی منتخب را با بیتکوین مقایسه میکند و استیبلکوینها و برخی داراییهای مشابه را کنار میگذارد. طبق تعریف این شاخص، اگر حداقل ۷۵٪ از مجموعه منتخب در ۹۰ روز عملکرد بهتری از بیتکوین داشته باشند، «فصل آلتکوینها» محسوب میشود. این آستانه، روششناسی همان ارائهدهنده است؛ قانون پیشبینی قیمت فردا نیست.
فرض کنیم از ۱۰۰ دارایی واجد شرایط، ۷۸ دارایی طی ۹۰ روز بازده بیشتری از بیتکوین داشتهاند و ۲۲ دارایی چنین نبودهاند. سهم گروه اول برابر ۷۸ تقسیم بر ۱۰۰، یعنی ۷۸٪ است؛ بنابراین در چهارچوب روش فوق، شرط ۷۵٪ برقرار میشود. اگر سهم تنها ۵۸٪ باشد، از این معیار عبور نمیکنیم؛ حتی اگر تعداد زیادی از قیمتها رشد کرده باشند. این اعداد ساختگی و آموزشیاند، نه مقدار شاخص در تاریخ امروز.
دامیننس بیتکوین نسبت ارزش بازار آن به کل بازار را نشان میدهد. کاهش این نسبت گاهی همراه با عملکرد بهتر داراییهای دیگر است، اما ممکن است صرفاً نتیجه افت سریعتر بیتکوین یا تغییر ارزش بخش استیبلکوینها باشد. TOTAL2 نیز در پلتفرمهای نموداری معمولاً نمایی از ارزش بازار رمزارزها بهجز بیتکوین است؛ تعریف دقیق اجزای شاخص باید در همان پلتفرم خوانده شود. هیچیک بهتنهایی سیگنال خرید قطعی نیستند.
خیر. شاخص توصیف میکند در پنجره گذشته چه اتفاقی افتاده است. اینکه نسبت به دیروز عدد آن بالا برود، لزوماً بیانگر جریان خالص نقدینگی جدید به بازار یا استمرار روند نیست. از طرف دیگر، بازده دلاری مثبت با «عملکرد بهتر از بیتکوین» یکسان نیست: اگر بیتکوین ۲۰٪ افت کند و یک آلتکوین ۱۰٪ افت کند، آن آلتکوین از دید مقایسه نسبی بهتر عمل کرده، اما دارنده آن همچنان زیان کرده است. این تفاوت در خواندن شاخص بسیار مهم است.
پاسخ همیشگی و معتبر برای همه افراد وجود ندارد. واژه «بهترین» باید به معیار روشن تبدیل شود: بهترین از نظر استفاده از شبکه، شفافیت توکنومیکس، امکان فروش با نقدشوندگی کافی، افق زمانی یا تحمل زیان؟ مقالهای که بدون تعیین این معیارها فهرست «۱۰ ارز پربازده سال» میدهد، بیشتر پیشبینی است تا آموزش.
اتریوم (ETH): دارایی بومی شبکهای برنامهپذیر است که برای کارمزد و سهامگذاری استفاده میشود. شبکه فعال الزاماً قیمت روبهرشد ایجاد نمیکند. برای آشنایی عملی، خرید اتریوم و قیمت اتریوم را بهعنوان دو صفحه مستقل بررسی کنید.
سولانا (SOL): دارایی بومی شبکهای است که هزینه پردازش تراکنش و سهامگذاری با آن انجام میشود. وابستگی به زیرساخت، تراکم شبکه و کیفیت برنامهها برای ارزیابی مهم است. دو مرجع داخلی مرتبط خرید سولانا و قیمت سولانا هستند.
دوجکوین (DOGE): دارایی شبکهای با پیشینه فرهنگی و اجتماعی پررنگ است. محبوبیت، مساوی با ارزشگذاری بنیادی قابلاتکا نیست. اطلاعات معاملاتی را میتوان در صفحه خرید دوجکوین و صفحه قیمت دوجکوین جداگانه دنبال کرد.
تتر (USDT): برخلاف نمونههای بالا برای حفظ برابری تقریبی با دلار طراحی شده و معمولاً بهعنوان ابزار مبادله استفاده میشود. با این حال، ریسک ناشر، مسدودسازی و محدودیت حوزه جغرافیایی دارد؛ صفحات خرید تتر و قیمت تتر جایگزین مطالعه شرایط ناشر نیستند.
بیتکوین به تعریف رایج آلتکوین نیست، اما برای سنجش عملکرد نسبی آنها معیار اصلی این بحث است. صفحه خرید بیتکوین و صفحه قیمت بیتکوین به تفکیک برای مقایسه در دسترساند. این لینکها توصیه به خرید هیچیک از داراییها نیستند.
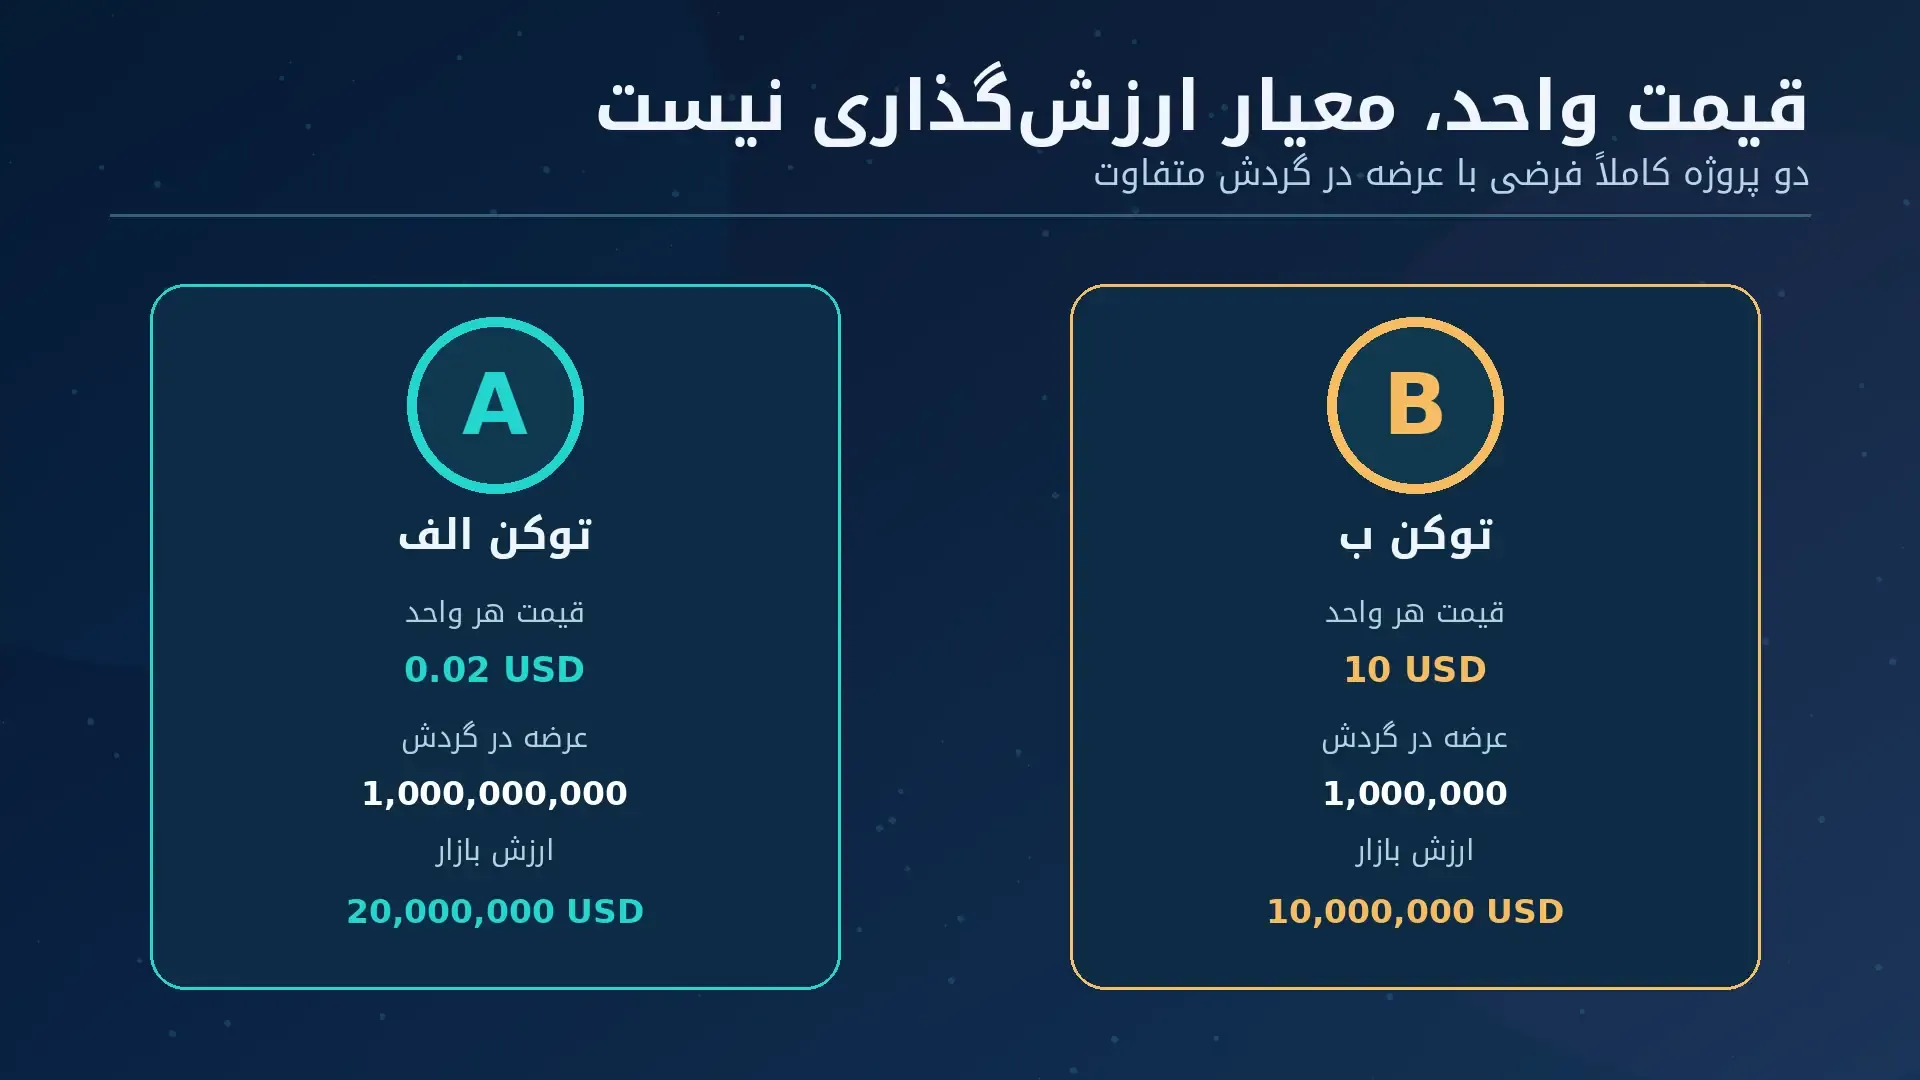
ارزش بازار تقریبی یک دارایی از حاصلضرب قیمت هر واحد در تعداد واحدهای در گردش به دست میآید. در مثالی کاملاً فرضی، توکن «الف» با قیمت ۰٫۰۲ دلار و عرضه در گردش یک میلیارد واحد، ارزش بازار ۲۰ میلیون دلار دارد؛ توکن «ب» با قیمت ۱۰ دلار و عرضه در گردش یک میلیون واحد، ارزش بازار ۱۰ میلیون دلار دارد. پایینتر بودن قیمت واحد «الف» نشان نمیدهد ارزشگذاری اقتصادی آن کمتر است. ارزش کاملاً رقیقشده، سهم تیم از عرضه و برنامه آزادسازی نیز باید سنجیده شوند.
پاسخ این پرسشها به معنی حذف ریسک نیست؛ فقط کمک میکند دلایل تصمیم روشن و قابل بازبینی شوند. پروژهای که مدارک کافی منتشر نکرده، صرفاً به دلیل تبلیغ گسترده نباید با پروژه مستند در یک سطح قرار بگیرد.
قیمت آخرین معامله فقط نشان میدهد یک معامله در آن نرخ انجام شده است؛ تضمین نمیکند بتوان همان مقدار دارایی را با همان نرخ خرید یا فروخت. تفاوت بهترین سفارش خرید و فروش، عمق سفارشها در فاصله مشخص از قیمت و حجم واقعی معاملات در چند بازار از نشانههای کاربردیترند. برای داراییهای کممعامله، فروش سفارش بزرگ ممکن است قیمت را جابهجا کند. در چنین وضعی، «سود روی کاغذ» با پولی که واقعاً پس از فروش دریافت میشود فاصله دارد.
بهعنوان مثال فرضی، اگر قیمت آخر یک دارایی ۲ دلار باشد اما سفارشهای خرید نزدیک قیمت فقط برای ۱۰۰ واحد ظرفیت داشته باشند، فروش ناگهانی هزار واحد ممکن است بخشی از سفارش را در قیمتهای پایینتر اجرا کند. بدون دفتر سفارش واقعی نمیتوان قیمت متوسط اجرا را حساب کرد؛ بنابراین ارائه درصد لغزش قطعی برای چنین مثالی نادرست است. بهترین کار بررسی داده زنده در همان بازار، کارمزد و امکان برداشت پیش از ثبت سفارش است.
فرض کنید مجموع سرمایه قابل ارزیابی شما ۱٬۰۰۰ واحد باشد و ۵۰ واحد آن را به یک دارایی پرنوسان اختصاص دهید. اگر قیمت آن دارایی ۶۰٪ افت کند و سایر اجزای سرمایه بدون تغییر بمانند، زیان همان بخش ۳۰ واحد و زیان کل سبد فرضی ۳٪ خواهد بود. این محاسبه فقط درباره اندازه اثر زیان است؛ کارمزد، همبستگی داراییها، اهرم و حرکت همزمان سایر بخشها را در نظر نگرفته و توصیه به تخصیص ۵٪ نیست. هدف آن نشاندادن تفاوت «درصد افت یک رمزارز» با «درصد افت کل سرمایه» است.
در ارزیابی آلتکوینها نباید وضعیت فنی بلاکچین را با اجازه استفاده از خدمت ناشر یا صرافی یکسان دانست. امکان فنی ارسال یک توکن لزوماً به معنای مجازبودن آن نزد همه ارائهدهندگان خدمات، امکان بازخرید یا دریافت پشتیبانی نیست. برای نمونه، شرایط USDC منتشرشده در ۱۵ اکتبر ۲۰۲۶، ایران را از مناطق محدود اعلام کرده و به امکان مسدودسازی آدرسها اشاره میکند؛ جزئیات را در شرایط رسمی Circle میتوان دید. این مثال نشان میدهد ریسک محدودیت به رمزارزهای با هدف تثبیت قیمت هم مربوط میشود.
همچنین قوانین و محدودیتهای خدمات در ایران یا کشور محل اقامت کاربر ممکن است متفاوت باشند. برای انتقال یا خرید، ابتدا شرایط رسمی سرویس، نوع شبکه و منبع دارایی بررسی شود. استفاده از هویت نادرست، وعده دسترسی قطعی به خدمات محدود یا انتقال چندلایه برای مخفیکردن منشأ دارایی راهکار مطمئن یا مجاز تلقی نمیشود.
آلتکوینها مجموعهای یکدست نیستند: از کوین بومی شبکه و توکن کاربردی گرفته تا استیبلکوین و میمکوین را شامل میشوند. فرق اصلی در سازوکار، کاربرد، ساختار عرضه و محدودیتهای واقعی هر دارایی است. شاخصهای بازار مانند آلتسیزن برای توصیف عملکرد گذشته طراحی شدهاند، نه تعیین زمان قطعی خرید. تصمیم بهتر زمانی شکل میگیرد که ادعای پروژه، داده قابل بررسی، نقدشوندگی و ریسک دسترسی با هم سنجیده شوند.
بله. در تعریف رایج هر رمزارز غیر از بیتکوین آلتکوین است؛ اتریوم در عین حال شبکه مستقل و دارایی بومی ETH دارد. این دو تعریف با یکدیگر تناقض ندارند.
در معنای گسترده، بله؛ اما در بعضی شاخصهای عملکرد آلتکوین، استیبلکوینها از مجموعه محاسبات حذف میشوند تا نتیجه گمراهکننده نباشد.
خیر. شاخصها درباره سهمی از یک مجموعه و در بازه زمانی مشخص صحبت میکنند. حتی در دورهای که اکثر داراییهای منتخب بهتر از بیتکوین عمل کردهاند، بعضی رمزارزها ممکن است افت کرده باشند.
اول نام دقیق دارایی، شبکه و آدرس قرارداد رسمی را مشخص کنید؛ سپس کاربرد، عرضه، حجم معاملات و شرایط سرویس را بررسی کنید. برای آشنایی با روند عمومی معاملات میتوانید از صرافی ارز دیجیتال شروع کنید و فهرست خرید ارز دیجیتال و مرجع قیمت ارزهای دیجیتال را جدا ببینید. وجود یک دارایی در این صفحات، تضمین سود یا فقدان ریسک نیست.