آیا همه ارزهای دیجیتال بانک مرکزی بلاک چینی هستند؟
آیا همه ارزهای دیجیتال بانک مرکزی بلاک چینی هستند؟
خیر. CBDC میتواند از دفترکل متمرکز، توزیعشده یا معماری ترکیبی استفاده کند؛ وجود بلاکچین عمومی شرط تعریف آن نیست.
CBDC شکل دیجیتال پول صادرشده از سوی بانک مرکزی است، نه نام دیگری برای بیتکوین یا پول حساب بانکی. وضعیت ریال دیجیتال ایران در گزارشهای بررسیشده تا مهر ۱۴۰۵ همچنان «اجرای آزمایشی» توصیف شده است.
فرض کنید به جای اسکناسی که از بانک مرکزی منتشر شده، واحدی از همان پول ملی را در کیفپول دیجیتال نگه میدارید و با آن در فروشگاه پرداخت میکنید. در این حالت، اگر طراحی سامانه چنین اجازهای بدهد، دارایی شما شکل دیجیتال پول بانک مرکزی است. به این شکل از پول «ارز دیجیتال بانک مرکزی» یا Central Bank Digital Currency و به اختصار CBDC میگویند. محور تعریف، ناشر و ماهیت تعهد است؛ نه لزوماً نوع نرمافزار، وجود بلاکچین یا شکل یک سکه دیجیتال.
در الگوی رایج CBDC خُرد، همانطور که اسکناس بدهی بانک مرکزی در برابر دارنده است، موجودی دیجیتال نیز تعهد مستقیم بانک مرکزی صادرکننده محسوب میشود. این وضعیت با موجودی حساب بانکی، که عموماً تعهد بانک تجاری است، تفاوت دارد. البته حقوق دارنده، روش دسترسی، سقف موجودی و نقش بانکهای واسطه تابع مقررات و طراحی هر کشور خواهد بود.
CBDC به خودی خود ابزار افزایش قیمت یا جایگزین سرمایهگذاری نیست. اگر یک ریال دیجیتال با یک ریال پول ملی برابر باشد، تورم قدرت خرید هر دو را کاهش میدهد. همچنین «دیجیتالبودن» به معنای ناشناسبودن، رایگانبودن انتقال یا مجازبودن پرداخت بینالمللی نیست.
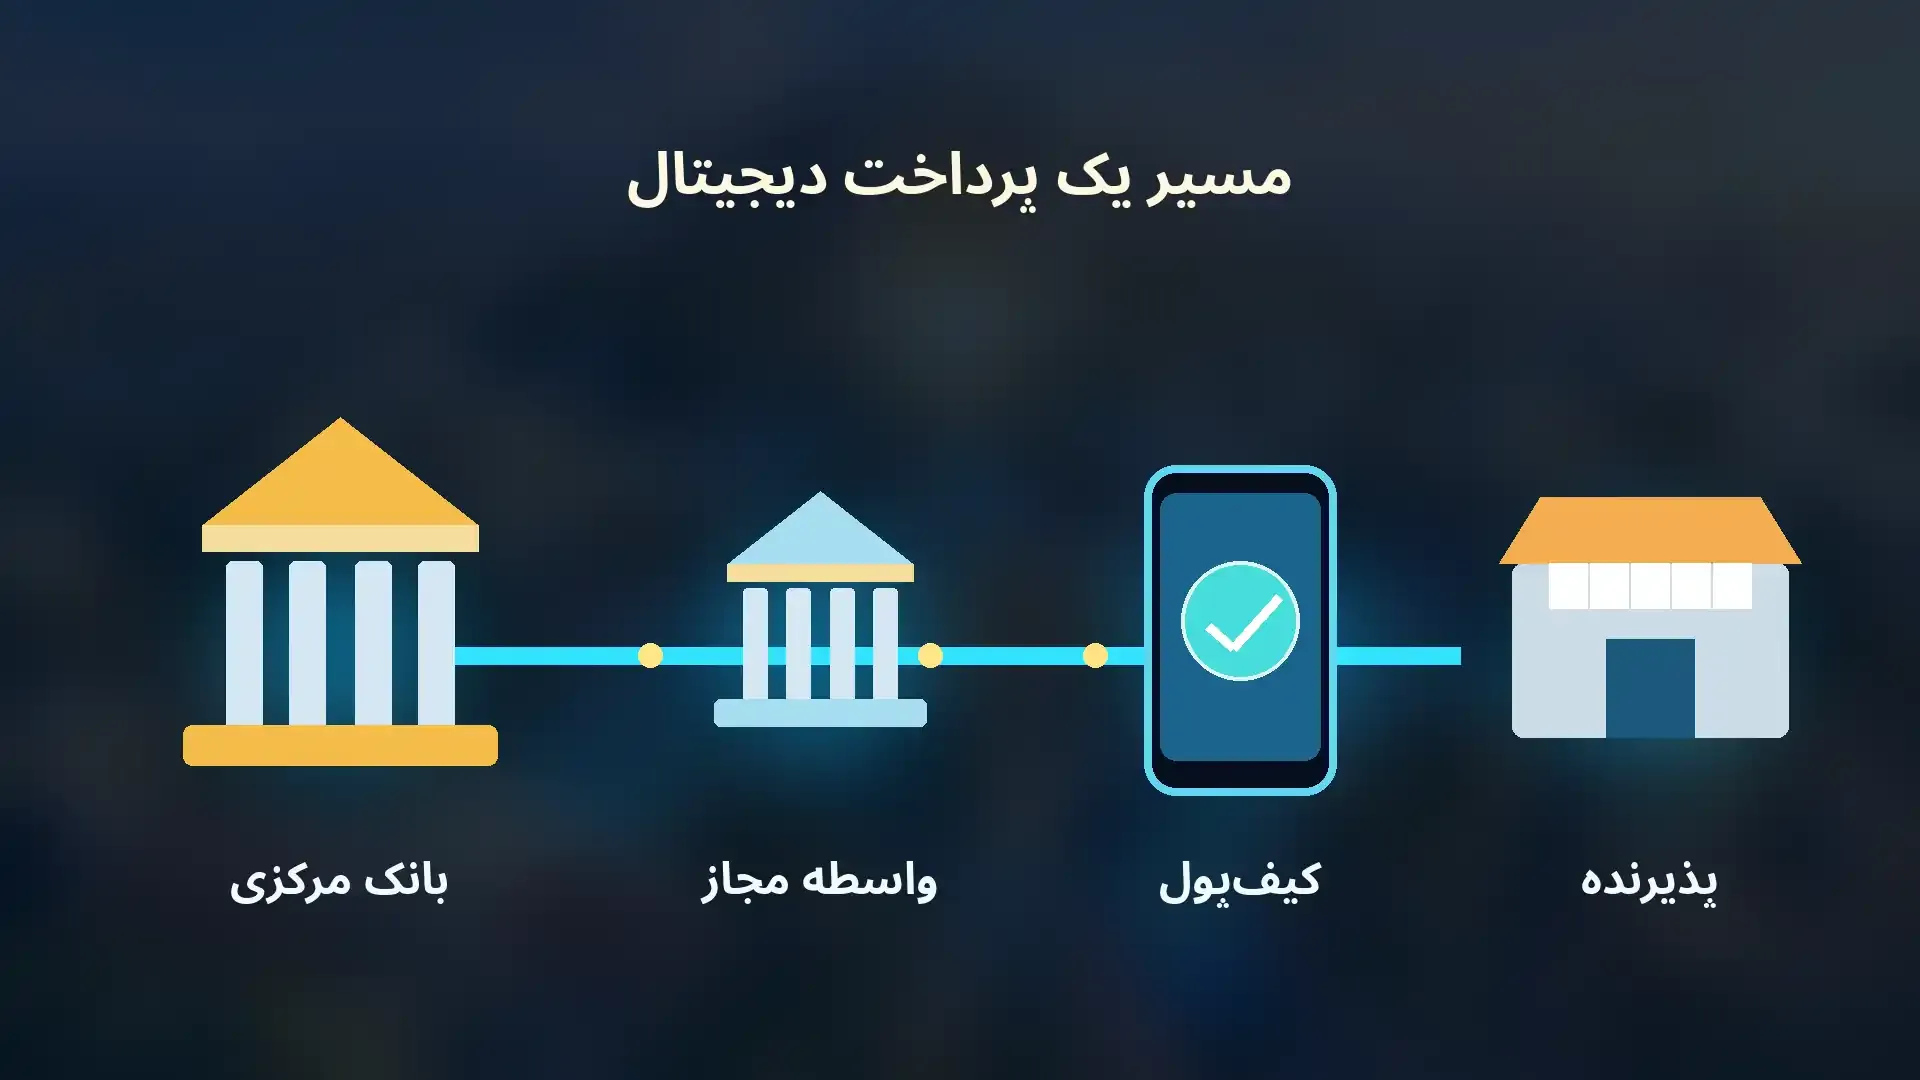
در یک معماری متداول، بانک مرکزی واحدهای پول دیجیتال را صادر میکند؛ بانکها یا ارائهدهندگان خدمات پرداختِ مجاز، کیفپول و خدمات دسترسی را در اختیار افراد میگذارند؛ سپس پرداختکننده مبلغ را به پذیرنده منتقل میکند و سامانه، اصالت و وضعیت تراکنش را بررسی میکند. این یک تصویر مفهومی است و نباید آن را دستورالعمل کار با یک برنامه مشخص تصور کرد.
برخی طرحها از دفترکل متمرکز، برخی از دفترکل توزیعشده و برخی از مدل ترکیبی استفاده میکنند. پس جمله «همه CBDCها روی بلاکچین عمومی ساخته میشوند» درست نیست. همینطور هیچ قاعده جهانی وجود ندارد که همه CBDCها بدون اینترنت کار کنند، همه قابل برنامهنویسی باشند یا همه تراکنشها فوراً و رایگان نهایی شوند.
در پرداخت فروشگاهی، کاربر میتواند با کیفپول معتبر، کد پرداخت یا روش دیگری را تأیید کند. شبکه صادرکننده یا واسطههای مجاز ممکن است هویت، موجودی و محدودیت تراکنش را بررسی کنند. سرعت تسویه برای هر طرح تابع معماری و مقررات عملیاتی آن است.
بانک مرکزی وظیفه صدور و سیاستگذاری پول را بر عهده دارد. ارائهدهنده خدمات پرداخت ممکن است شناسایی و پشتیبانی مشتری را انجام دهد. کاربر پرداخت را تأیید میکند و فروشنده پس از نهاییشدن تراکنش وجه را دریافت میکند. وابستگی به واسطهها در طرحهای مختلف یکسان نیست.
خیر. امنیت به معماری، کنترل دسترسی، آزمونپذیری، زیرساخت پشتیبان، مدیریت کلیدها و نظارت بستگی دارد. دفترکل توزیعشده نیز بهتنهایی تضمین امنیت یا حریم خصوصی نیست.
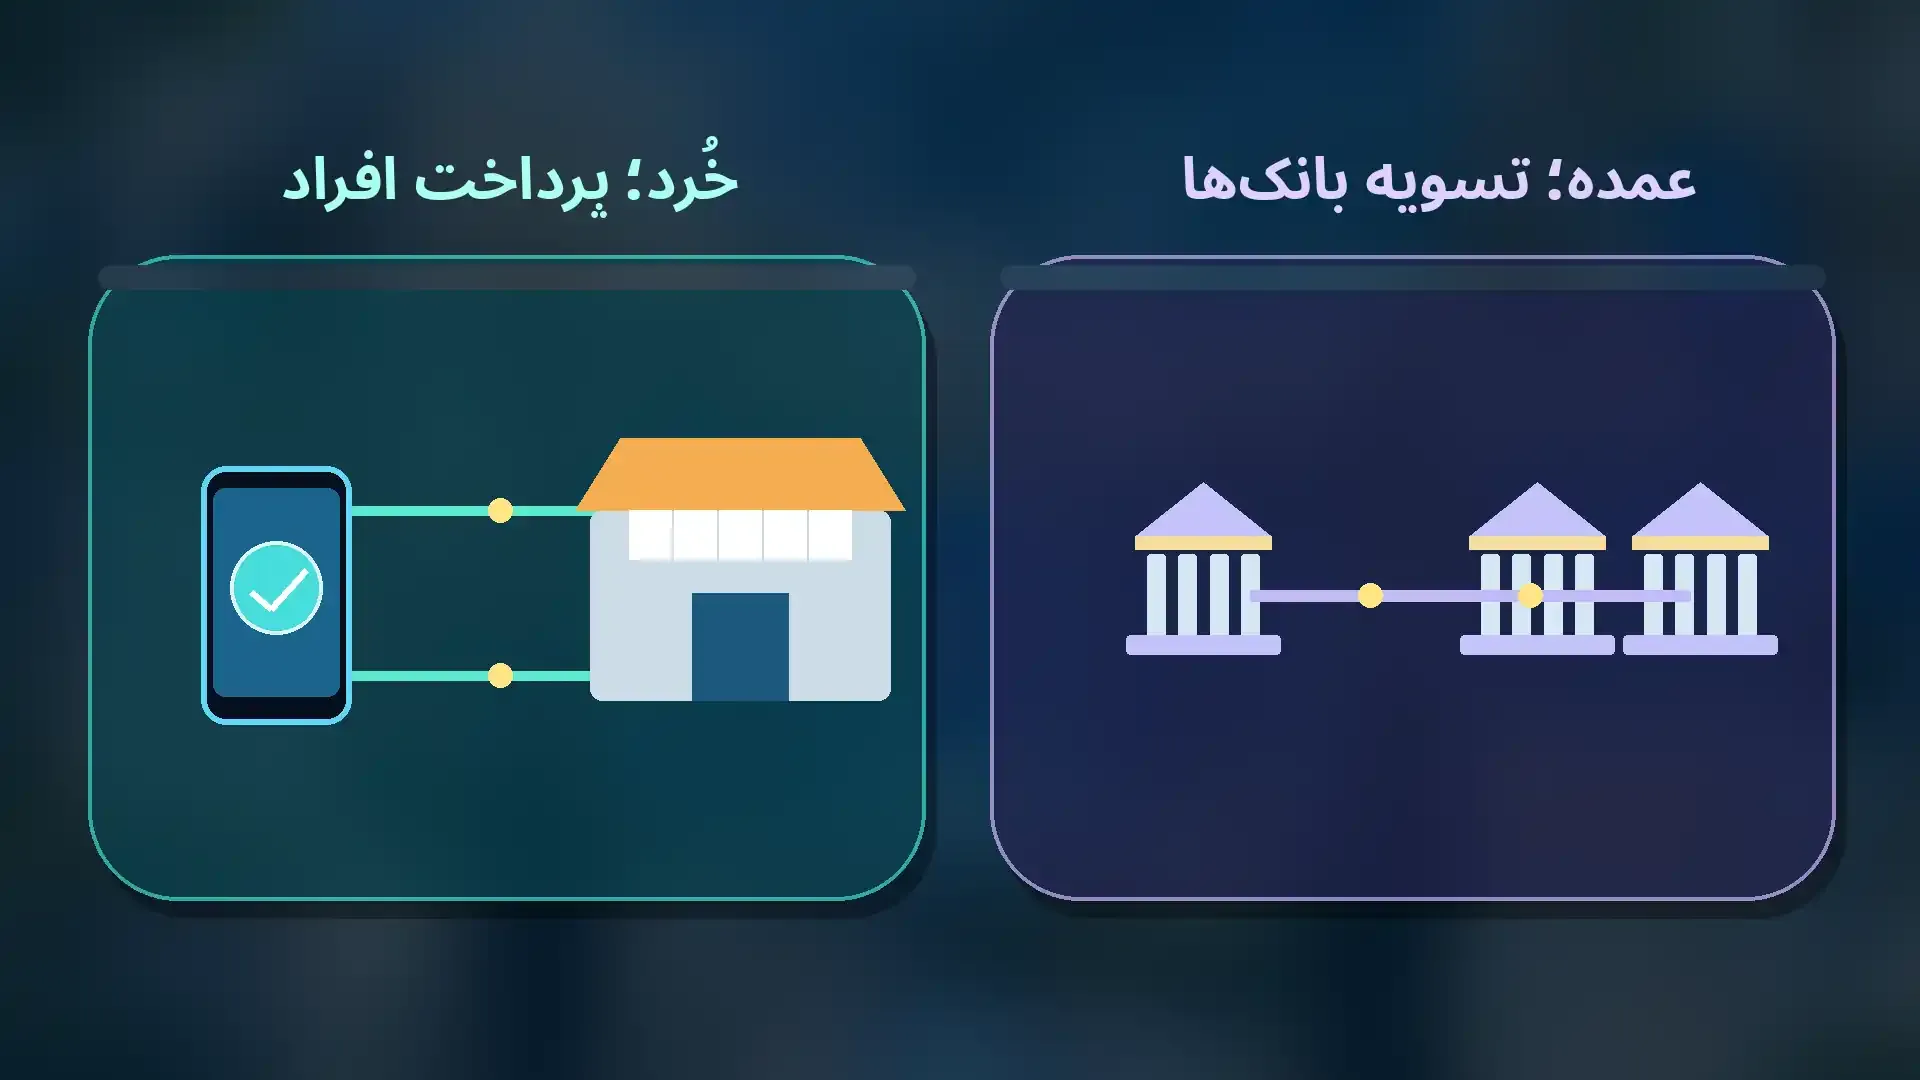
در تقسیمبندی کاربردی، CBDC خُرد (Retail) برای پرداخت مردم و کسبوکارها طراحی میشود؛ CBDC عمده (Wholesale) عمدتاً ابزار تسویه میان مؤسسات مالی واجدشرایط است. هر دو پول بانک مرکزی به شمار میآیند، اما کاربران، حجم پرداختها، قواعد دسترسی و اهداف عملیاتی آنها متفاوت است.
از سوی دیگر، «مدل مستقیم یا دومرحلهای» یک بحث طراحی جداگانه از «خرد یا عمده» است. برای مثال، در یک الگوی دومرحلهای بانک مرکزی صادرکننده باقی میماند ولی بانکهای تجاری، کیفپول و ارتباط با مشتری را اداره میکنند. نمیتوان از وجود اپلیکیشن بانکی نتیجه گرفت که پول دیجیتالِ داخل آن صرفاً سپرده بانک تجاری است؛ باید ماهیت حقوقی آن مشخص شود.
هدف بالقوه این مدل فراهمکردن شکل دیجیتال پول عمومی برای خرید روزمره، انتقال شخصبهشخص یا پرداخت از طریق پذیرندگان است. پوشش جغرافیایی، حد موجودی و پذیرندگان واقعی به مرحله اجرای هر طرح بستگی دارد.
در این مدل، دسترسی محدودتر است و بیشتر بر تسویه بین بانکی، بازار اوراق یا داراییهای توکنی تمرکز میشود. نمیتوان آن را همان کیفپولی دانست که قرار است عموم مردم در فروشگاه استفاده کنند.
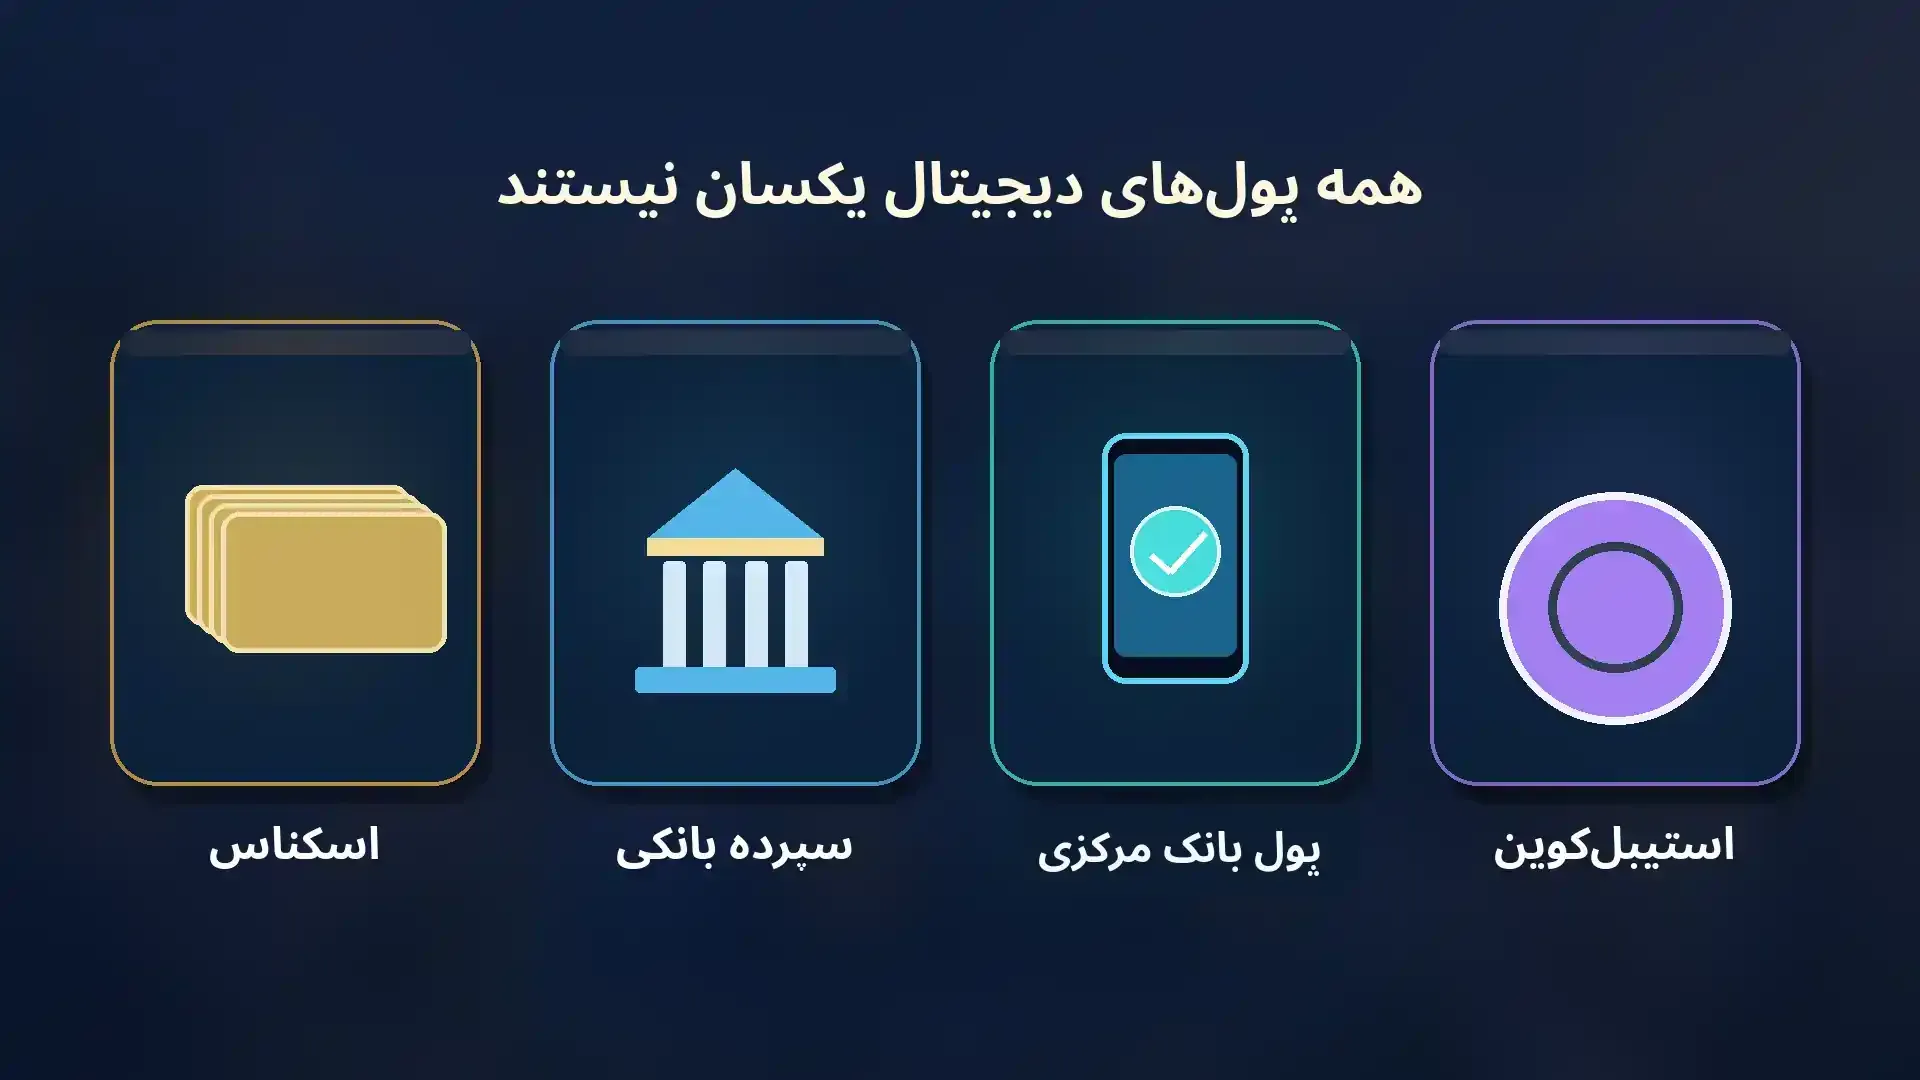
مهمترین پرسش برای مقایسه این است: «در برابر موجودی من چه نهادی تعهد دارد و چه مقرراتی بر انتقال آن حاکم است؟» سپرده حساب بانکی معمولاً طلب دارنده از بانک تجاری است؛ CBDC تعهد بانک مرکزی صادرکننده است؛ یک رمزارز عمومی مانند بیتکوین ناشر بانک مرکزی ندارد؛ و استیبلکوینی مانند USDT به سازوکار ناشر خصوصی و شرایط بازخرید و ذخایر او متکی است.
اگر قصد شناخت رمزارزها را دارید، پیش از هر مقایسه تجاری بهتر است سازوکار خرید بیتکوین و دادههای قیمت بیتکوین را از ماهیت CBDC جدا کنید. برای استیبلکوین هم، آشنایی با خرید تتر و قیمت تتر جایگزین بررسی پشتوانه، ریسک صادرکننده و محدودیت خدمات نیست. CBDC برخلاف این داراییها معمولاً هدف معاملاتی با نوسان مستقل ندارد.
| نوع پول | ناشر یا بدهکار اصلی | نکته کلیدی |
|---|---|---|
| اسکناس | بانک مرکزی | پول فیزیکیِ عمومی |
| سپرده بانکی | بانک تجاری | موجودی حساب نزد بانک |
| CBDC خرد | بانک مرکزی | شکل دیجیتالِ پول بانک مرکزی |
| رمزارز عمومی | بدون ناشر بانک مرکزی | قواعد شبکه و بازار مستقل |
| استیبلکوین | ناشر خصوصی یا سازوکار قراردادی | پایداری هدفمند، نه تضمین مطلق |
مهمترین کاربرد احتمالی CBDC خُرد، پرداخت است؛ اما «قابلیت» با «خدمت قابل استفاده در کشور» یکسان نیست. طرحی ممکن است فقط در یک شهر یا برای برخی بانکها فعال باشد، یا بعضی قابلیتها را ابتدا با سقف تراکنش آزمایش کند.
در سطح سیاستگذاری، بانکهای مرکزی به تابآوری پرداختها، رقابت سالم خدمات، فراگیری مالی، تسویه کارآمد و حفظ دسترسی به پول عمومی توجه میکنند. تحقق هر فایده مستلزم مشارکت ارائهدهندگان خدمات، امنیت مناسب و پذیرش واقعی مردم است.
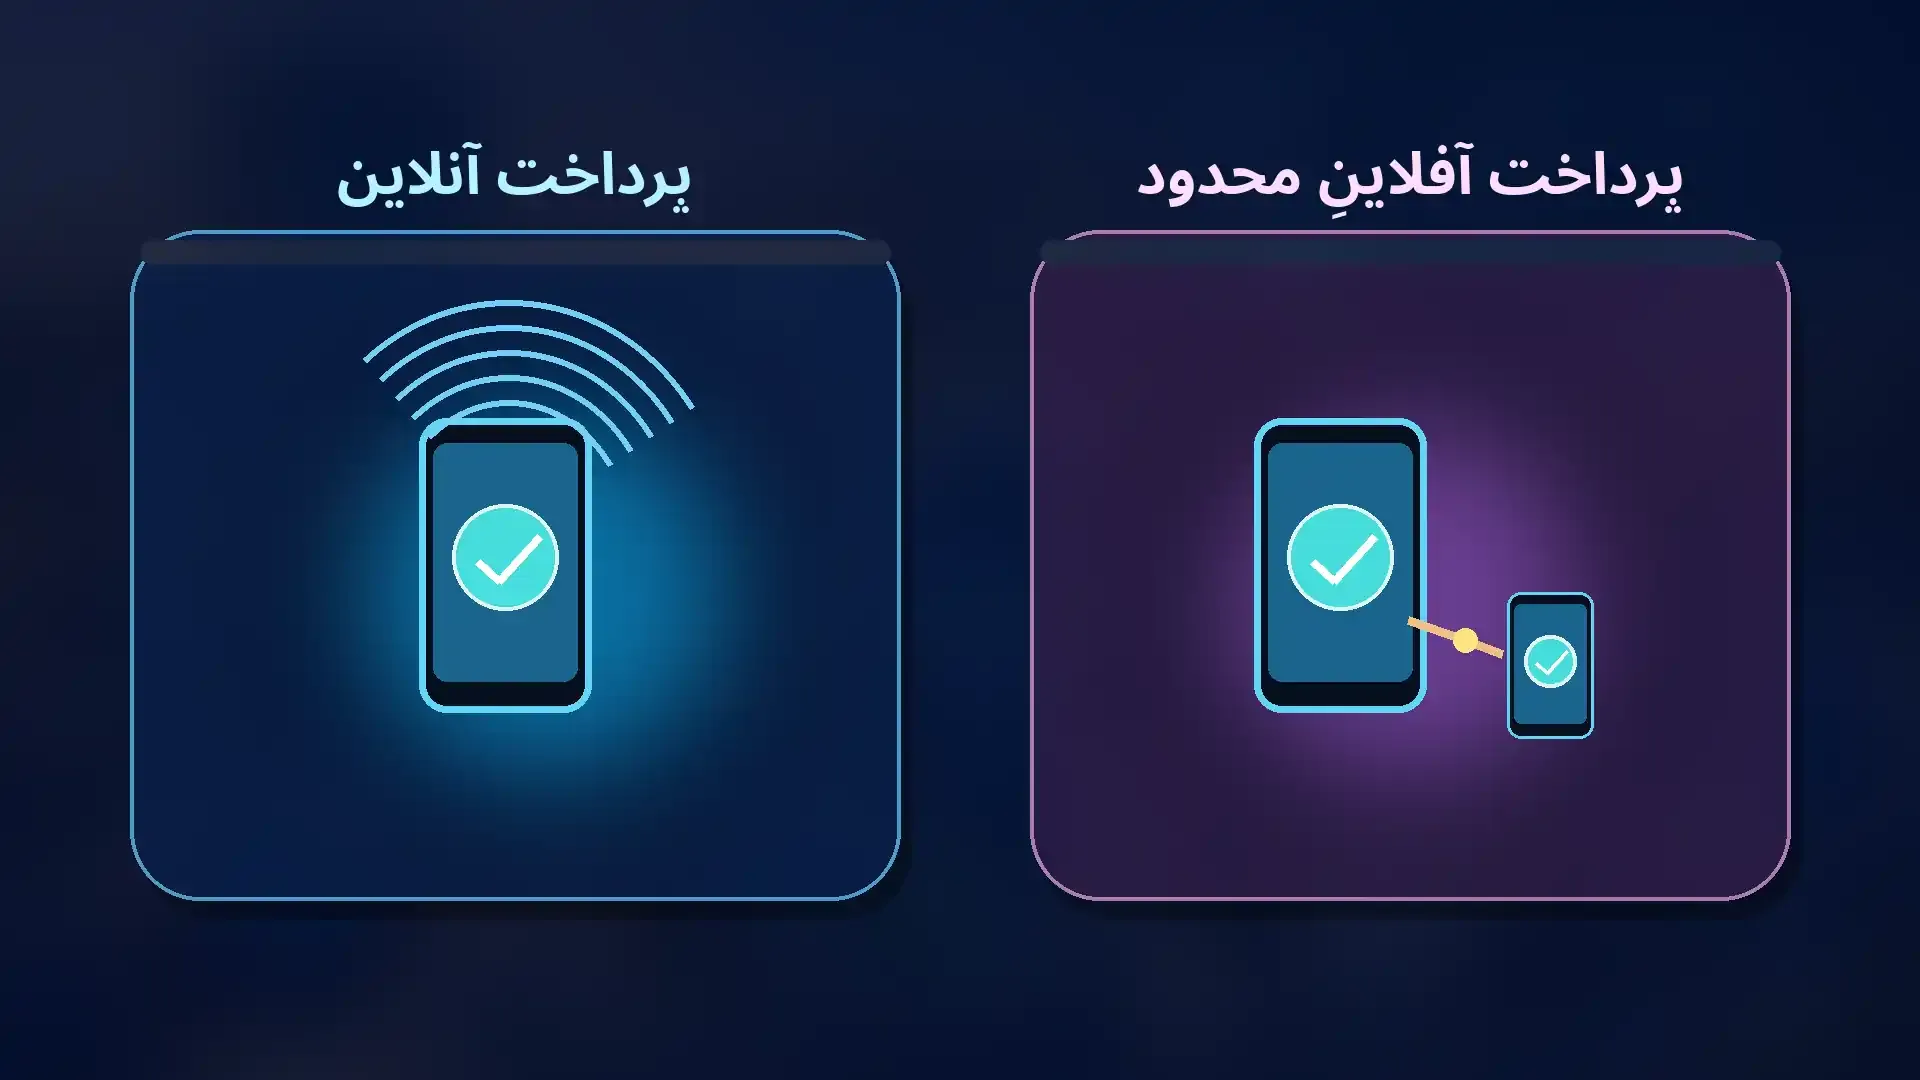
پرداخت با کیفپول، رمز یکبارمصرف یا کد QR از طراحیهای ممکن است. اگر بخشی از فرآیند به اینترنت و احراز هویت وابسته باشد، قطع ارتباط میتواند پرداخت را متوقف کند مگر اینکه قابلیت آفلاین بهطور رسمی پیادهسازی شده باشد.
پرداخت بدون اتصال همزمان به دفترکل میتواند در شرایط اختلال مفید باشد، ولی خطر خرج دوباره، گمشدن دستگاه، حدود موجودی و زمان همگامسازی باید کنترل شود. هیچ سازوکاری را نمیتوان بدون مشاهده اسناد همان پروژه «کاملاً آفلاین» دانست.
پیوند شبکههای ملی به زیرساخت و توافقهای حقوقی مشترک وابسته است. معرفی یک طرح آزمایشی برای تسویه بینبانکی به معنی آزادبودن پرداخت بینالمللی برای هر دارنده کیفپول نیست.
وجود پول دیجیتالِ صادرشده توسط بانک مرکزی ممکن است امکان انتخاب بیشتری میان ابزارهای پرداخت ایجاد کند. در بعضی طراحیها، انتقال وجه خارج از ساعات کاری معمول، هزینه پردازش کمتر برای برخی تراکنشها و کاهش وابستگی به حمل اسکناس قابل بررسی است؛ هیچکدام نتیجه تضمینی برای همه کشورها نیست.
یک CBDC خوب طراحیشده ممکن است برای افراد فاقد خدمات بانکی آسانتر قابل استفاده باشد، اما اگر به تلفن پیشرفته، احراز هویت پیچیده یا اینترنت پایدار نیاز داشته باشد، همین گروه از دسترسی محروم میشوند. ازاینرو فراگیری مالی نه ویژگی ذاتی یک توکن، بلکه نتیجه طراحی و اجرای آن است.
سامانههای پشتیبان، تنوع واسطههای مجاز و امکان دسترسی برای افراد کمتوان میتوانند تابآوری را بهبود دهند. در مقابل، تمرکز بیش از اندازه بر یک زیرساخت، یک نقطه شکست تازه ایجاد میکند.
سامانه ممکن است ثبت و پایش تراکنشها را آسانتر کند، اما استفاده از دادهها باید با قانون، حداقلسازی داده و پاسخگویی عمومی محدود شود. «شفافیت برای ناظر» با «انتشار عمومی جزئیات تراکنش همه مردم» تفاوت دارد.
بحث درباره CBDC فقط مزیت فنی نیست. حفظ حریم خصوصی، امنیت کیفپول، امکان ردیابی دادهها، دسترسی برابر و آثار آن بر تأمین مالی بانکها از چالشهای اصلی است. اگر مردم در شرایط فشار مالی موجودی بزرگی را از سپردههای بانکی به CBDC منتقل کنند، مدیریت نقدینگی بانکهای تجاری دشوارتر میشود. به همین دلیل برخی مدلها برای موجودی یا انتقال، محدودیتهایی در نظر میگیرند.
نفوذ به حساب کاربری، سرقت گوشی، حمله به زیرساخت، خطای نرمافزار و اختلال شبکه از جمله ریسکها هستند. همچنین بسته به چارچوب قانونی ممکن است بازگردانی وجه، نحوه اعتراض به تراکنش یا وضعیت دارایی در صورت مسدودشدن کیفپول با پرداخت کارت بانکی متفاوت باشد. تا زمان مشخصشدن مقررات نمیتوان درباره همه این حقوق حکم قطعی داد.
هیچ تضمین عمومی وجود ندارد که CBDC کاملاً ناشناس باشد یا بانک مرکزی تمام جزئیات خرید مردم را ببیند. مقدار دادهای که هر نقش میبیند، سیاست نگهداری و مجوز دسترسی باید در طراحی و مقررات مشخص شود.
اگر جابهجایی پول از بانک تجاری به CBDC گسترده و ناگهانی باشد، هزینه تأمین منابع برای بانکها ممکن است افزایش یابد. بنابراین سناریوی «ورشکستگی حتمی بانکها» اغراقآمیز است، ولی ریسک انتقال سپرده قابل بررسی است.
پرداختهای مبتنی بر شبکه ممکن است هنگام اختلال از دسترس خارج شوند. طراحی آفلاین محدود و سازوکار تسویه بعدی میتواند بخشی از مشکل را کاهش دهد؛ این قابلیت باید در مستندات عملیاتی کشور وجود داشته باشد.
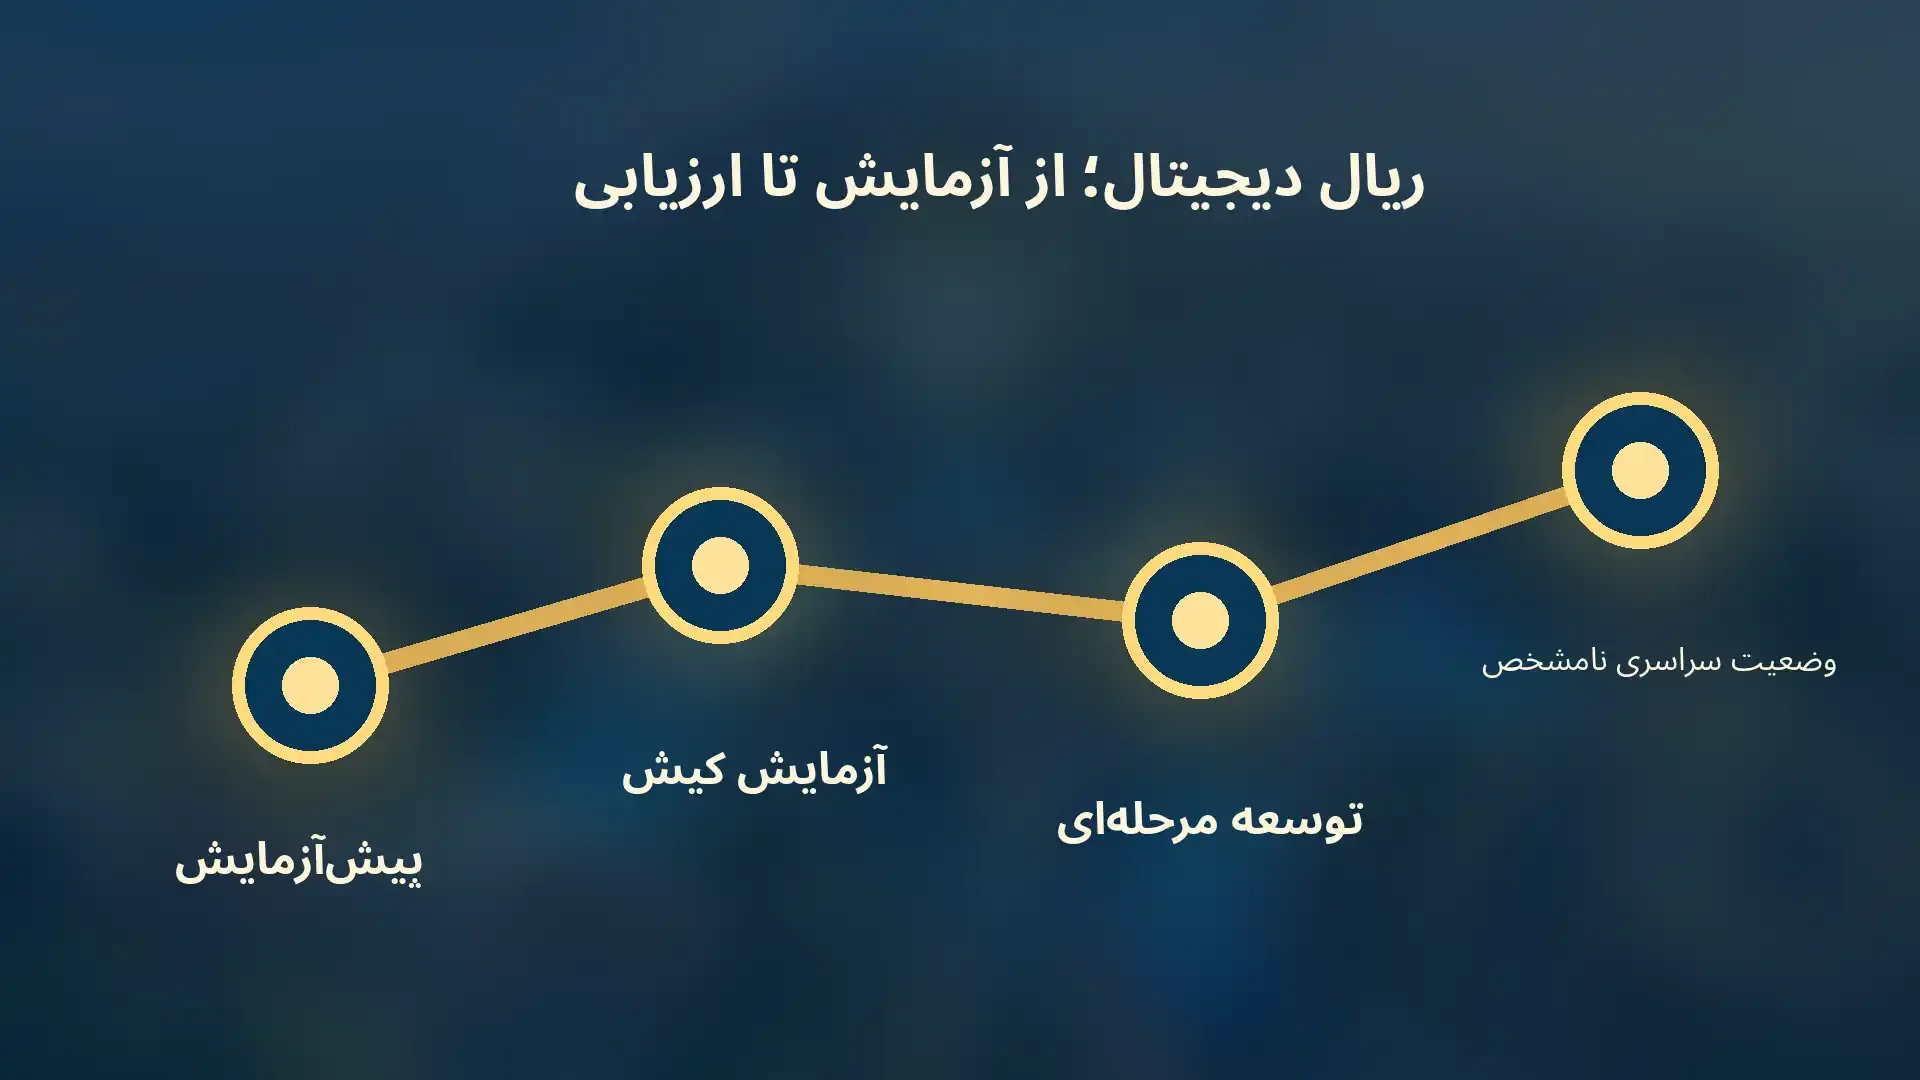
در ارزیابی وضعیت کشورها باید میان «اعلام پروژه»، «آزمایش فنی»، «پایلوت با کاربران محدود» و «عرضه عمومی» تمایز گذاشت. اخبار گوناگون گاهی از واژه راهاندازی برای رونمایی آزمایشی استفاده میکنند؛ بنابراین بررسی وضعیت و تاریخ منبع ضروری است.
باهاما با Sand Dollar، جامائیکا با JAM-DEX و نیجریه با eNaira از نمونههای عرضه CBDC خُرد هستند. در مقابل، چین پروژه e-CNY را در مقیاسهای آزمایشی گسترده توسعه داده است. سوئد پروژه e-krona را بررسی کرده، اما بانک مرکزی آن هنوز تصمیم قطعی برای عرضه نگرفته است. یورو دیجیتال نیز تا اکتبر ۲۰۲۶ در مسیر آمادهسازی و فرایند قانونگذاری است، نه پولِ عرضهشده برای همه.
نام جزایر مارشال در نوشتههای قدیمی گاهی در فهرست کشورهای دارای CBDC میآید، اما طرحهای مطرحشده برای پول دیجیتال آن کشور را نباید بدون شواهد رسمی با «CBDC خُردِ عرضهشده و قابل استفاده عموم» یکسان فرض کرد. برای اوکراین نیز بررسی و آزمایش e-hryvnia با عرضه عمومی قطعی تفاوت دارد.
| کشور / طرح | وضعیت مستند | توضیح |
|---|---|---|
| باهاما / Sand Dollar | عرضه خُرد | نمونه پول دیجیتال بانک مرکزی برای عموم |
| جامائیکا / JAM-DEX | عرضه خُرد | با قواعد و پذیرندگان کشور |
| نیجریه / eNaira | عرضه خُرد | وجود طرح، برابر با پذیرش فراگیر نیست |
| چین / e-CNY | اجرای آزمایشی گسترده | قلمرو و کارکرد تابع طرح |
| سوئد / e-krona | پژوهش و آزمایش | تصمیم قطعی عرضه اعلام نشده |
| اتحادیه اروپا / یورو دیجیتال | آمادهسازی و قانونگذاری | تا مهر ۱۴۰۵ هنوز عرضه عمومی نشده |
| ایران / ریال دیجیتال | اجرای آزمایشی | پوشش سراسری بدون محدودیت تأیید نشده |
| آمریکا / CBDC | پژوهش؛ بدون تصمیم عرضه | FedNow ابزار پرداخت است، نه CBDC |
ریال دیجیتال، پروژه پول دیجیتال بانک مرکزی ایران، با هدف ایجاد شکل الکترونیکی پول ملی برای کاربردهایی مانند پرداخت خُرد مطرح شده است. طبق اطلاعیه منتشرشده به نقل از روابط عمومی بانک مرکزی در خرداد ۱۴۰۳، فاز آزمایشی گستردهتر با مشارکت بانکهای منتخب و آغاز از جزیره کیش برنامهریزی شد. این گزارش درباره آزمایش و محدوده مشخص صحبت میکرد، نه پوشش خودکار همه بانکها و همه شهرها.
در تازهترین گزارش قابل استناد این بررسی، مربوط به ۲۳ مهر ۱۴۰۵، معاون سیاستگذاری پولی بانک مرکزی همچنان تجربه کشور در «طراحی و اجرای آزمایشی ریال دیجیتال» را مطرح کرد و از کیفپول، پرداخت مبتنی بر QR و انتقال میان کیفها نام برد. بنابراین نمیتوان صرفاً بر اساس رونماییهای گذشته، در تاریخ حاضر ادعا کرد ریال دیجیتال بدون محدودیت برای همه مردم، همه بانکها و همه شهرها فعال است.
در برخی گزارشها نام بانکهای مشارکتکننده آمده است، اما این موضوع دسترسپذیری جاری هر نرمافزار، شروط هویتسنجی، سقف مبلغ و پذیرندگان هر منطقه را اثبات نمیکند. پیش از ارائه راهنمای اجرایی باید نسخه، تاریخ، شرایط خدمت و اطلاعیه بانک یا بانک مرکزی کنترل شود. این مقاله عمداً تصویر رابط ساختگی و راهنمای کلیکبهکلیک منتشر نمیکند.
خیر. ریال دیجیتال واحدی از پول ملی صادرشده توسط بانک مرکزی است و با رمزارز مستقل یا استیبلکوینِ ناشر خصوصی یکسان نیست. تفاوت ماهیت حقوقی و شبکه پرداخت، پیش از مقایسه قیمت اهمیت دارد.
خیر. اگر هر واحد آن با یک ریال عادی برابر باشد، افزایش سطح قیمتها قدرت خرید هر دو را کاهش میدهد. دیجیتالشدن یک واحد پول به خودی خود ایجاد بازده سرمایهگذاری نمیکند.
CBDC اصولاً قرار نیست مشابه یک دارایی پرنوسان با افزایش قیمت مستقل معامله شود. اگر پول دیجیتال بانک مرکزی با پول ملی نسبت یکبهیک داشته باشد، نگهداری آن ماهیتی شبیه نگهداری همان واحد پول دارد. در نتیجه جستوجوی «بهترین CBDC برای سود» غالباً ناشی از اشتباه گرفتن پول ملی دیجیتال با داراییهای قابل معامله است.
برای بررسی بازار رمزداراییها میتوان ابتدا مفاهیم عمومی صرافی ارز دیجیتال، مسیر خرید ارز دیجیتال و صفحه قیمت ارز دیجیتال را مطالعه کرد؛ اما این صفحات جایگزین اطلاعات رسمی CBDC یا راهنمای استفاده از ریال دیجیتال نیستند.
اگر کسی با وعده «خرید توکن ریال دیجیتال و دریافت سود تضمینی» به شما مراجعه میکند، پیش از هر انتقال وجه، ماهیت ناشر، دامنه رسمی طرح و مقررات آن را بررسی کنید. پرداخت هزینه برای توکنِ ناشناس با نام مشابه پول ملی، به معنی مشارکت در پروژه بانک مرکزی نیست.
اول، ناشر و تعهد حقوقی پول چیست؟ دوم، کدام بانک یا ارائهدهنده مجوز ارائه کیفپول دارد؟ سوم، چه محدودیتهایی برای موجودی، انتقال یا منطقه استفاده وجود دارد؟ چهارم، اطلاعات تراکنش نزد چه کسانی نگهداری میشود و روند شکایت چگونه است؟ پنجم، در صورت قطعی اینترنت، گمشدن تلفن یا خطای تراکنش چه باید کرد؟
اگر پاسخ هر یک از این پرسشها روشن نیست، بهتر است تا انتشار اطلاعیه رسمی از نصب برنامه ناشناس، ارسال اطلاعات هویتی یا پرداخت وجه خودداری کنید. این چکلیست درباره همه طرحها کاربرد دارد و به معنای توصیه سرمایهگذاری یا استفاده از یک پلتفرم مشخص نیست.
CBDC پیش از آنکه موضوعی برای پیشبینی قیمت باشد، موضوعی درباره ماهیت پول و زیرساخت پرداخت است. ارزش آن در مقایسه با پول نقد، سپرده بانکی یا رمزارز صرفاً به ظاهر کیفپول مربوط نیست؛ ناشر، چارچوب حقوقی، حفاظت داده، تابآوری زیرساخت و پذیرش واقعی تعیینکنندهاند.
برای ایران نیز بهتر است ریال دیجیتال را مطابق اعلامهای تاریخدار، پروژهای با سابقه اجرای آزمایشی بدانیم و امکانات و دامنه فعلی را بدون سند تعمیم ندهیم. این رویکرد هم به نیاز کاربر برای شناخت پدیده پاسخ میدهد و هم از وعدههای مالی یا فنی بیپشتوانه جلوگیری میکند.
این محتوا صرفاً جنبه آموزشی و تحلیلی دارد و توصیه مالی یا سیگنال خرید و فروش نیست. مسئولیت هر تصمیم سرمایهگذاری بر عهده کاربر است.
خیر. CBDC میتواند از دفترکل متمرکز، توزیعشده یا معماری ترکیبی استفاده کند؛ وجود بلاکچین عمومی شرط تعریف آن نیست.
در بسیاری از طرحها بهعنوان مکمل پول نقد بررسی میشود. حذف یا حفظ اسکناس به قانون و سیاست هر کشور بستگی دارد و نتیجه خودکار ورود CBDC نیست.
ممکن است بعضی طرحها چنین دسترسیای ارائه دهند، اما احراز هویت، واسطه خدمات و محدودیت کاربر در هر کشور متفاوت است.
بر پایه شواهد تاریخدار بررسیشده تا ۲۷ اکتبر ۲۰۲۶ نمیتوان دسترسی سراسری و بدون محدودیت را تأیید کرد. وضعیت بانک و اپلیکیشن موردنظر باید از کانال رسمی کنترل شود.