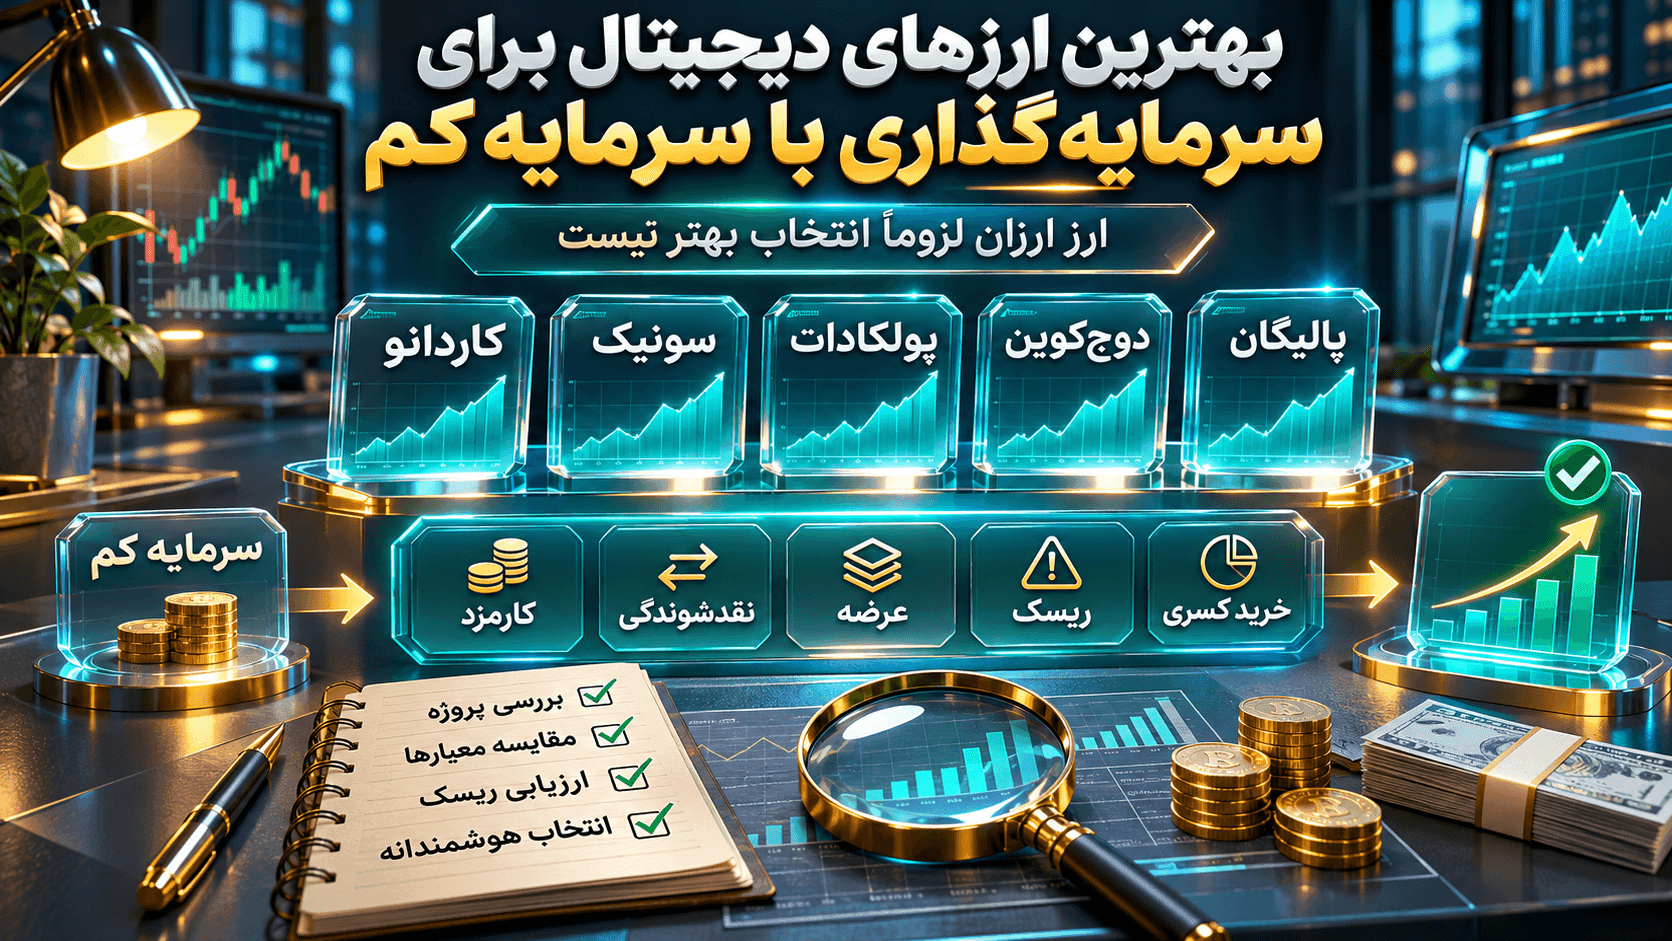
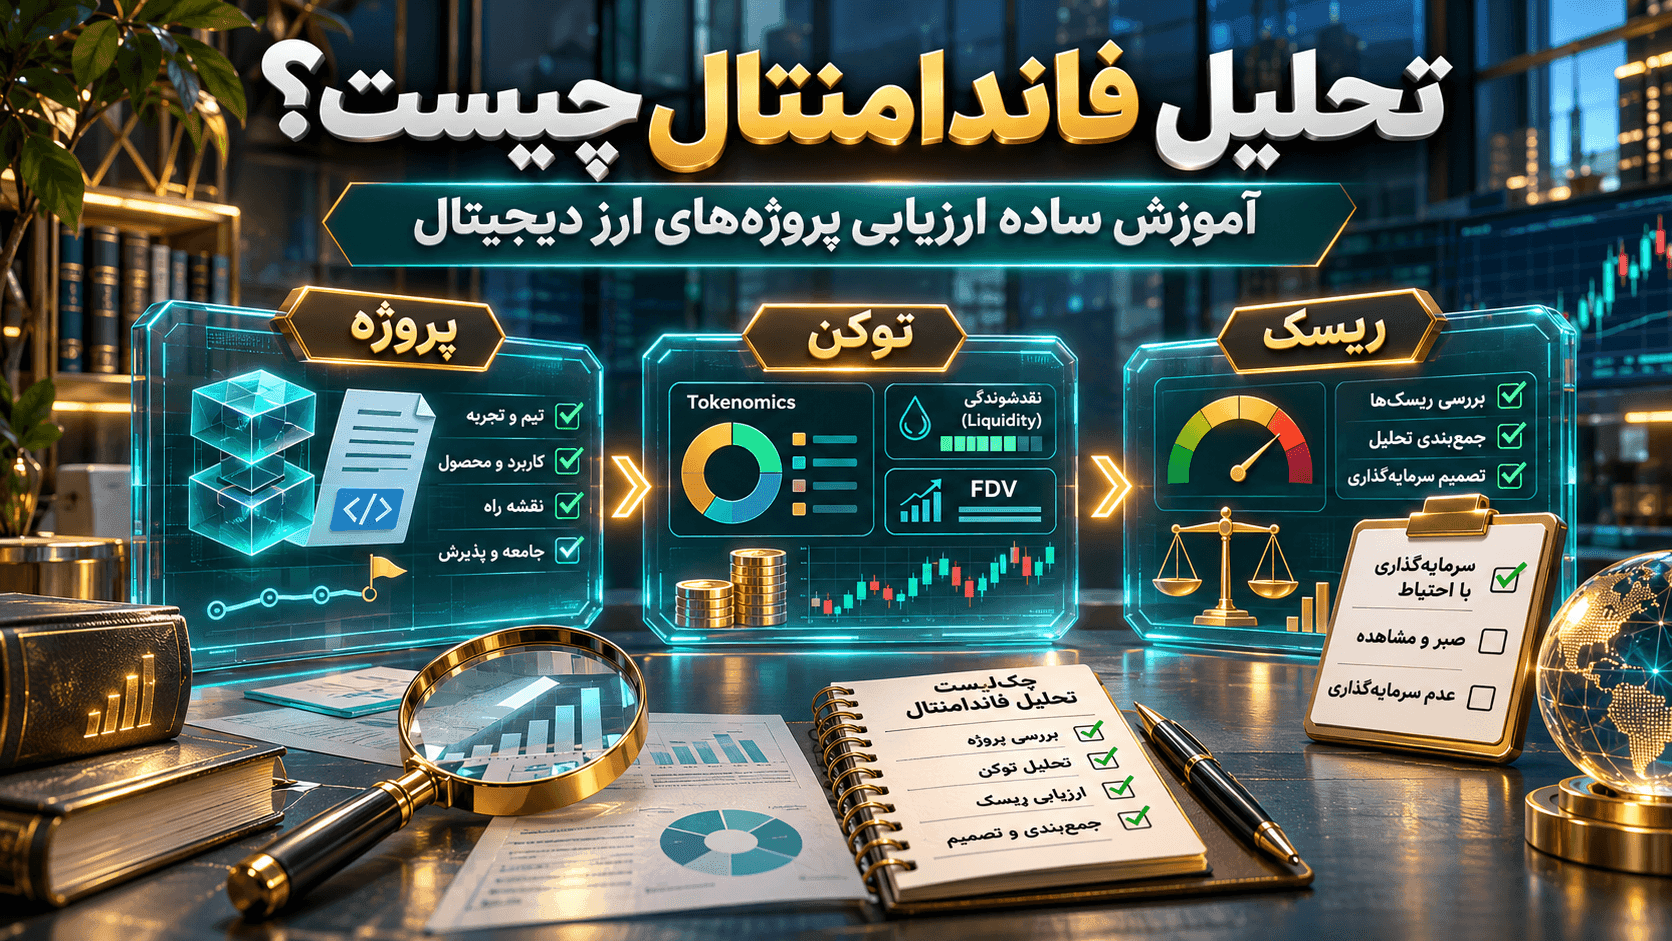
برای سرمایهگذاری در ارز دیجیتال با پول کم، لازم نیست به سراغ رمزارزی بروید که قیمت هر واحد آن چند سنت است. میتوان بخش کوچکی از بیتکوین یا اتریوم را خرید؛ همانطور که یک توکن ارزان ممکن است بهدلیل عرضه زیاد، نقدشوندگی ضعیف یا ریسک پروژه، انتخاب نامناسبی باشد. در یک صرافی رمز ارز مانند ایران اکسچنج، پیش از خرید ارز دیجیتال بهتر است به کارمزد نهایی، اختلاف قیمت خرید و فروش، حداقل سفارش و صفحه قیمت ارز دیجیتال توجه کنید. این لینکها صرفاً برای مشاهده اطلاعات و خدمات مرتبطاند، نه توصیه شخصی به خرید. انتخاب دارایی از مقایسه ریسک و افق زمانی شروع میشود، نه از تعداد سکههایی که میتوانید بخرید.
اگر قصد دارید یک دارایی شناختهشده را بهعنوان معیار سنجش بررسی کنید، ابتدا تغییرات قیمت بیتکوین و شرایط خرید بیتکوین را کنار ریسک نگهداری و کارمزد بگذارید. در مورد اتریوم نیز مشاهده قیمت اتریوم و جزئیات خرید اتریوم فقط زمانی معنا دارد که نقش شبکه، کاربرد اتر و احتمال نوسانهای شدید را بشناسید. هر دو دارایی قابلیت خرید کسری دارند؛ بنابراین قیمت اسمی یک واحد، مانع ورود با بودجه محدود نیست.
در میان گزینههای پرنوسانتر، دوجکوین توجه زیادی جلب میکند، اما هنگام بررسی قیمت دوجکوین یا شرایط خرید دوجکوین نباید محبوبیت اجتماعی را با پشتوانه اقتصادی یا تضمین رشد یکی دانست. در ادامه پنج نامِ موجود در مقاله قدیمی—کاردانو، سونیک، پولکادات، دوجکوین و پالیگان—را با معیارهای قابل سنجش بررسی میکنیم، نه با وعده «سود بزرگ از سرمایه کوچک».
آیا سرمایه کم مانع ورود به بازار ارز دیجیتال است؟
خرید کسری با ارز ارزان تفاوت دارد
تقریباً در بسیاری از داراییهای دیجیتال میتوان کسری از یک واحد خرید. اگر سرمایه شما به اندازه خرید یک واحد کامل بیتکوین نیست، قرار نیست الزاماً به دنبال رمزارزی با قیمت واحد پایین بروید. پرسش اصلی این است که با توجه به حداقل سفارش و کارمزد، چه میزان مواجهه با ریسک آن دارایی ایجاد میکنید. امکان خرید کسری با حداقل سفارش هر پلتفرم یکی نیست و باید پیش از اقدام بررسی شود.
چرا قیمت یک سکه معیار ارزندگی نیست؟
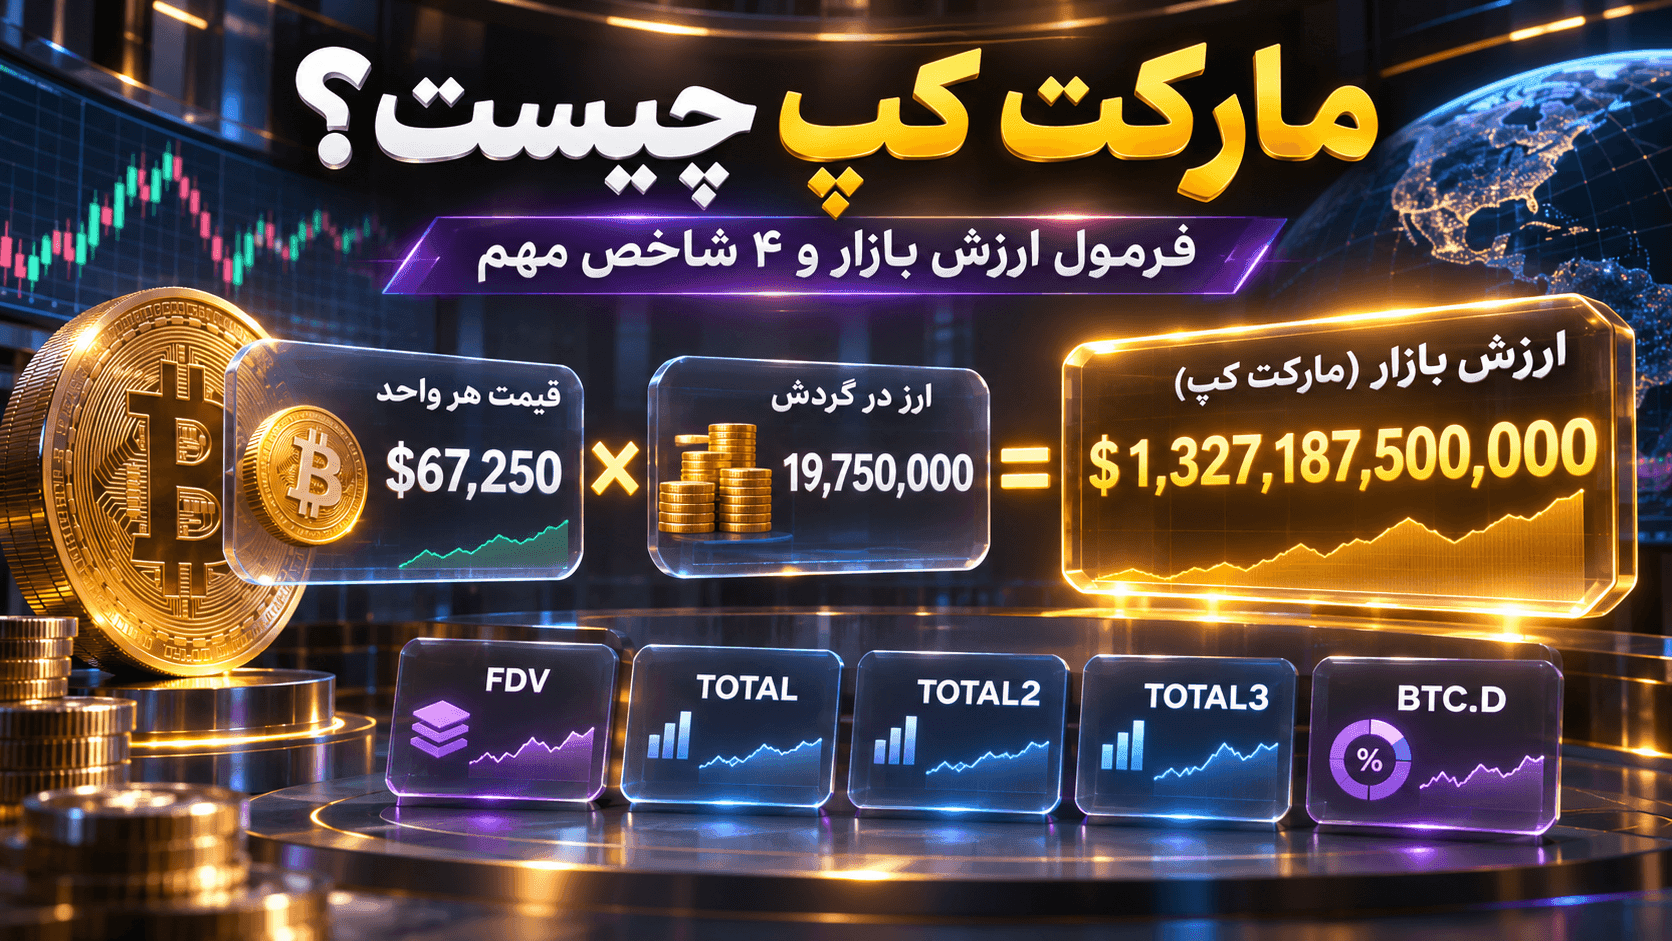
فرض کنید دو دارایی فرضی بهترتیب قیمت هر واحد ۰٫۰۵ و ۵۰ دلار دارند. اولی با عرضه در گردش ۲۰ میلیارد واحد، ارزش بازار یک میلیارد دلاری دارد؛ دومی با ۱۰ میلیون واحد، ارزش بازار ۵۰۰ میلیون دلاری. پس ارزانتر بودن قیمت واحد، به معنی کوچکتر بودن ارزشگذاری پروژه یا ظرفیت رشد بیشتر نیست. افزون بر ارزش بازار باید عرضه آینده، کاربرد توکن، نقدشوندگی و ریسک عملیاتی را سنجید. این ارقام صرفاً مثال محاسباتیاند و داده زنده هیچ دارایی نیستند.
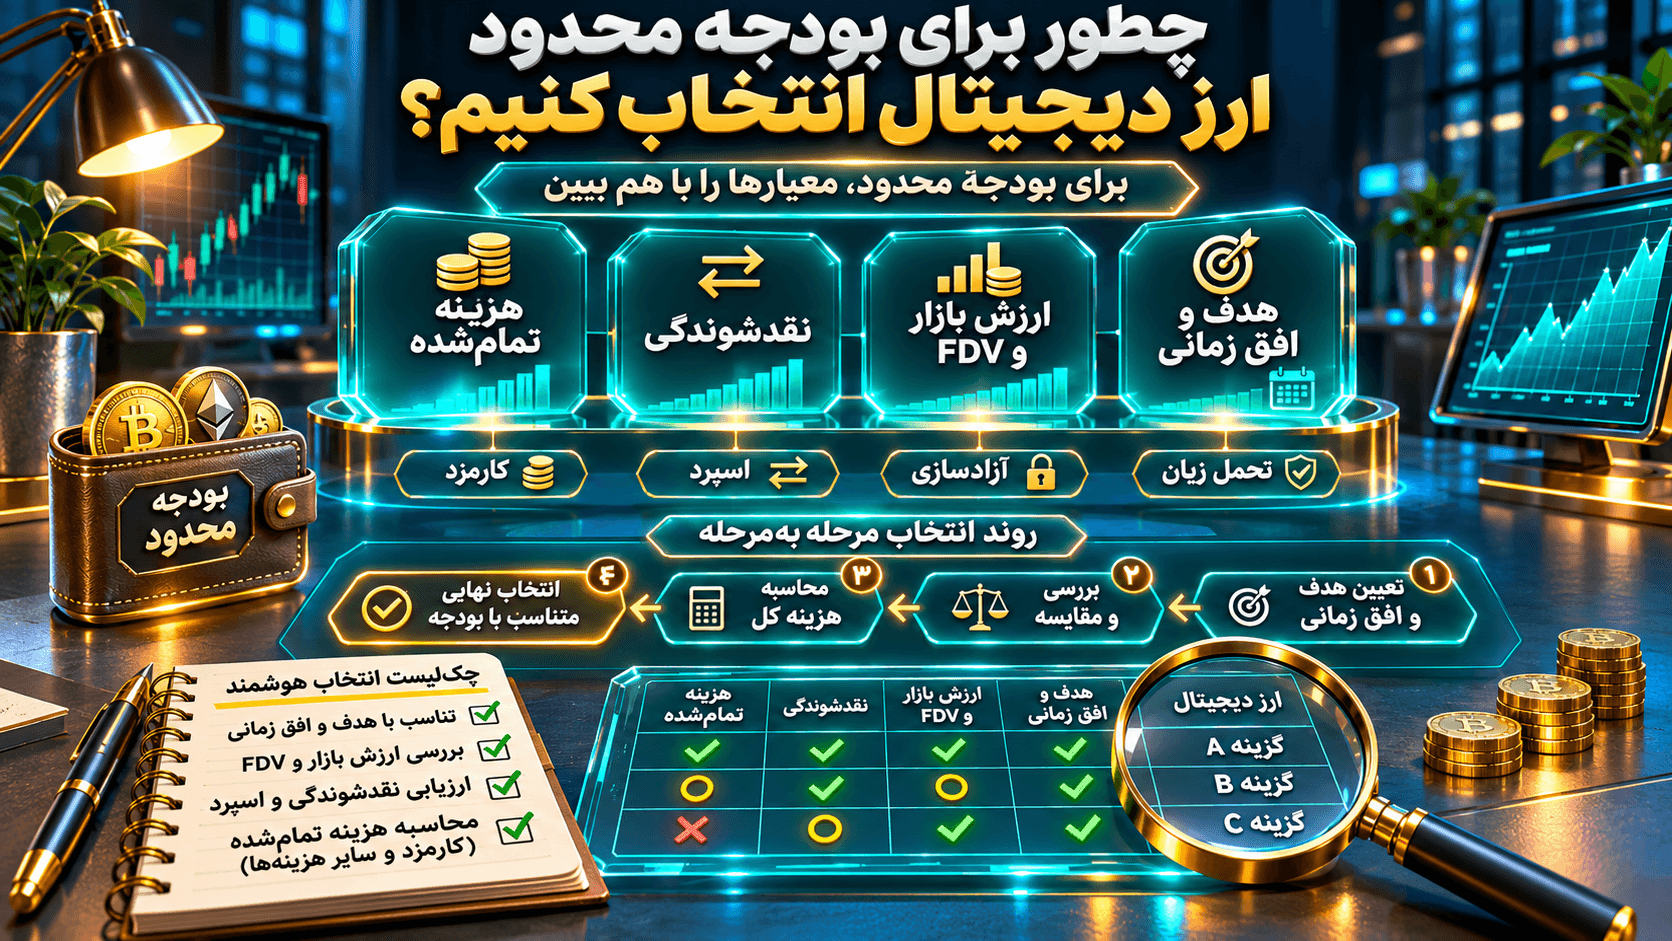
چطور برای بودجه محدود ارز دیجیتال انتخاب کنیم؟
هدف، افق زمانی و تحمل زیان را مشخص کنید
بین پولی که ماه آینده برای اجاره یا هزینه ضروری نیاز دارید و مبلغی که میتوانید در یک افق بلندتر کنار بگذارید، تفاوت جدی وجود دارد. سرمایهای که تحمل افت سنگین آن را ندارید، مناسب ورود به داراییهای بسیار پرنوسان نیست. افق کوتاهتر، نیاز به نقدشوندگی و هزینه تبدیل را مهمتر میکند؛ افق بلندتر نیز ریسک پروژه، تغییر مقررات و فناوری را از بین نمیبرد.
ارزش بازار، عرضه و آزادسازی را همزمان بخوانید
«مارکتکپ» حاصل ضرب قیمت در عرضه در گردش است؛ «ارزشگذاری کاملاً رقیقشده» یا FDV معمولاً بر مبنای عرضه بالقوه بیشتری برآورد میشود. فاصله زیاد این دو عدد میتواند نشان دهد چه میزان عرضه هنوز در گردش نیست، اما بهتنهایی زمان یا فشار فروش را مشخص نمیکند. تاریخ آزادسازی، تخصیص تیم و سرمایهگذاران، سازوکار تورم و امکان تغییر قواعد را نیز بررسی کنید.
نقدینگی و هزینه تمامشده را نادیده نگیرید
حجم اعلامشده معامله بهتنهایی کافی نیست. فاصله قیمت خرید و فروش، عمق سفارشها، کارمزد معامله و برداشت و شبکه انتقال میتوانند بخش زیادی از بازده سرمایههای کوچک را مصرف کنند. اگر قصد خریدهای خرد تکراری دارید، همین هزینهها ممکن است برنامهتان را غیراقتصادی کند. قبل از سفارش، هزینه کل را به پول خودتان محاسبه کنید؛ بدون فرض یک کارمزد ثابت برای همه روزها و داراییها.
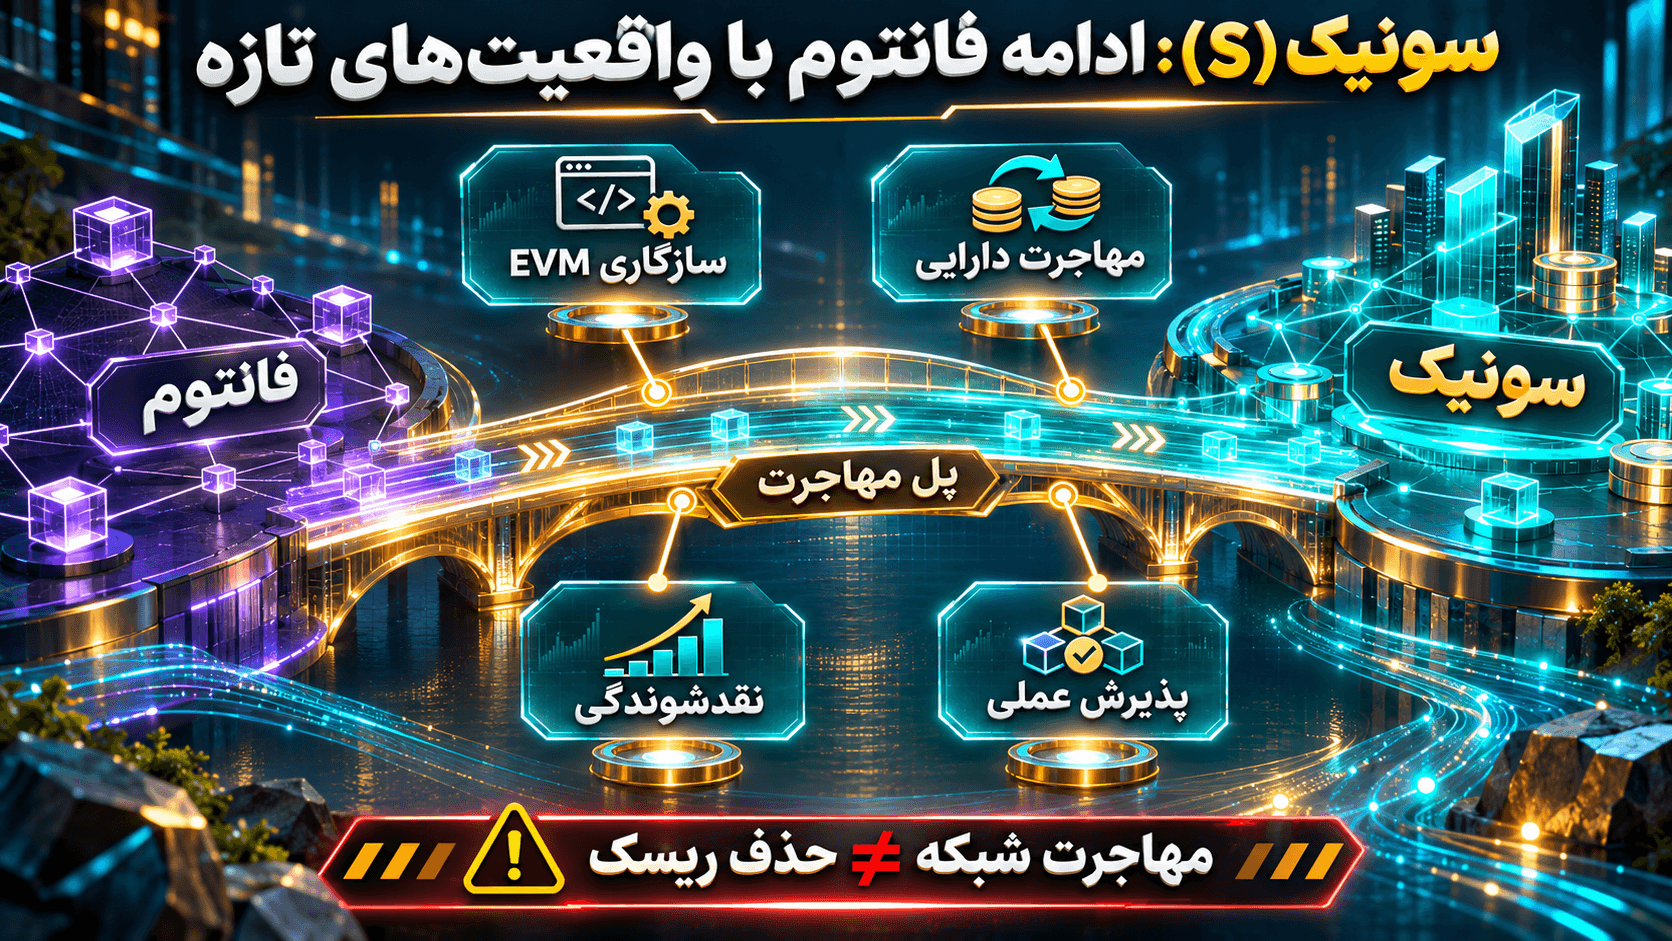
پنج رمزارز مقاله قدیمی؛ چه فرصتی و چه ریسکی دارند؟
در این فهرست ترتیب معرفی به معنای رتبهبندی یا توصیه خرید نیست. دلیل حفظ این پنج نام، انطباق با موضوع و متن اصلی ممیزی است؛ وضعیت پروژهها تا تاریخ بازبینی بر اساس مستنداتشان مرور شده و هیچ قیمت لحظهای یا پیشبینی قطعی در جدول نیامده است.
| دارایی | موضوع قابل بررسی | ریسک یا پرسش تعیینکننده | برای چه نوع مطالعهای مناسب است؟ |
|---|
| کاردانو (ADA) | قرارداد هوشمند، سهامگذاری و حاکمیت | سرعت پذیرش واقعی، توسعه برنامهها و رقابت | ارزیابی اکوسیستم و مشارکت کاربران |
| سونیک (S) | شبکه سازگار با ماشین مجازی اتریوم و مهاجرت از فانتوم | نقدشوندگی، پذیرش عملی و سازوکار انتقال دارایی | تحلیل مهاجرت شبکه و ریسک زیرساخت |
| پولکادات (DOT) | امنیت مشترک و تخصیص منابع محاسباتی | میزان تقاضای Coretime، رقابت و اقتصاد توکن | بررسی کاربرد منابع شبکه و حاکمیت |
| دوجکوین (DOGE) | پرداخت و اثر جامعه کاربران | نوسان ناشی از فضای اجتماعی و انتشار مستمر | شناخت ریسک دارایی مبتنی بر جامعه |
| پالیگان (POL) | توکن بومی Polygon PoS و زیرساخت مقیاسپذیری | مهاجرت MATIC، رقابت و انتقال ارزش به توکن | بررسی کاربرد شبکه و تغییر توکن |
کاردانو (ADA): توسعه واقعی مهمتر از خبر همکاری است
کاردانو یک شبکه اثبات سهام است که برای قراردادهای هوشمند، داراییهای دیجیتال و سازوکار حاکمیت استفاده میشود. بهجای نتیجهگیری از یک خبر همکاری یا وعده ظرفیت پردازش، باید تعداد و کیفیت برنامههای فعال، هزینه استفاده، فعالیت توسعهدهندگان و مشارکت واقعی در حاکمیت را مشاهده کرد. سهامگذاری نیز بازده تضمینی به ارز مرجع ایجاد نمیکند؛ ممکن است پاداش رمزارزی دریافت شود و همزمان ارزش بازار دارایی افت کند.
پرسش پیش از تصمیم: رشد فعالیت شبکه چه ارتباط اقتصادی قابل دفاعی با تقاضا برای ADA دارد و این ارتباط در دورههای کمرونق چه میشود؟
سونیک (S): ادامه فانتوم با واقعیتهای تازه
نام «فانتوم» در نسخه قدیمی مقاله در کنار نماد S آمده بود؛ این ترکیب برای خواننده گیجکننده است. پروژه انتقال از Fantom Opera به Sonic و مهاجرت FTM به S را اجرا کرده است. بنابراین نباید S را صرفاً «فانتومی که قرار است در آینده به سونیک تبدیل شود» معرفی کرد. وضعیت شبکه، کاربرد توکن S در کارمزد و سهامگذاری، مسیرهای رسمی مهاجرت و ریسک نگهداری داراییهای قدیمی باید جدا بررسی شوند.
پرسش پیش از تصمیم: آیا استفاده پایدار از شبکه جدید و فعالیت توسعهدهندگان به اندازهای هست که ریسک مهاجرت و افت احتمالی نقدشوندگی را توجیه کند؟ برای تبدیل دارایی قدیمی فقط راهنمای رسمی و شبکه درست معتبر است؛ هر درخواست کلید خصوصی یا عبارت بازیابی نشانه خطر است.
پولکادات (DOT): قابلیت فنی بدون سنجش تقاضا کافی نیست
پولکادات برای اتصال و تأمین امنیت مجموعهای از خدمات و زنجیرهها طراحی شده و سازوکار Agile Coretime امکان تخصیص منابع محاسباتی را فراهم میکند. عبارت «Polkadot 2.0» بهتنهایی توضیح نمیدهد چه قابلیتی فعال است، چه چیزی در مرحله توسعه قرار دارد و چه اثری روی تقاضای DOT میگذارد. باید از مستندات نسخه مربوط، استفاده واقعی از منابع، شیوه عرضه توکن و مشارکت حاکمیتی کمک گرفت؛ پروژهای با فناوری جدی هم میتواند از نظر قیمتی عملکرد ضعیفی داشته باشد.
پرسش پیش از تصمیم: تقاضا برای منابع شبکه از چه محل ایجاد میشود و چگونه، اگر اصلاً، بر ارزش اقتصادی توکن اثر میگذارد؟
دوجکوین (DOGE): محبوبیت جای مدل ارزشگذاری را نمیگیرد
دوجکوین سابقه طولانیتری از بسیاری میمکوینها دارد و از نظر فنی شبکهای با انتشار واحدهای جدید است. بااینحال پویایی تقاضا برای آن میتواند به شدت از روایتهای اجتماعی و احساسات بازار تأثیر بگیرد. در نسخه قدیمی، رشد دوجکوین به یک رویداد سیاسی و قیمت زیر یک دلار گره خورده بود؛ این دو گزاره نه مبنای قابل اتکای ارزشگذاریاند و نه برای مقاله همیشهسبز مناسباند. انتشار قابل پیشبینی هم به معنای رشد یا افت قطعی قیمت نیست.
پرسش پیش از تصمیم: اگر موج توجه اجتماعی فروکش کند، چه استفاده و چه نقدشوندگیای از دارایی پشتیبانی میکند؟
پالیگان (POL): فرق کارکرد شبکه با ارزش توکن
پالیگان در اکوسیستم مقیاسپذیری اتریوم فعالیت میکند و در Polygon PoS توکن POL جایگزین MATIC بهعنوان دارایی بومی کارمزد و سهامگذاری شده است. در برخی نوع نگهداری دارایی قدیمی، مسیر مهاجرت میتواند متفاوت باشد؛ نباید صرف دیدن نام MATIC در کیف پول، درباره شبکه یا موجودی تصمیم گرفت. برای تحلیل POL باید کاربرد در پرداخت کارمزد، فعالیت واقعی کاربران، سیاست انتشار و رقابت میان راهکارهای مقیاسپذیری را بررسی کرد.
پرسش پیش از تصمیم: رشد استفاده از زیرساخت چگونه به تقاضا برای POL منتقل میشود و چه مقدار از این تقاضا زیر تأثیر توکنومیکس قرار دارد؟
بیتکوین و اتریوم در سبد سرمایه کوچک چه نقشی دارند؟
بیتکوین: معیار مقایسه ریسک بازار، نه دارایی بیخطر
بیتکوین از لحاظ تاریخچه، سیاست عرضه و عمق بازار معمولاً نقطه مرجع بررسی دیگر داراییهاست؛ اما افتهای سنگین همچنان ممکناند. برای بودجه کم میتوان اندازه موقعیت را بر مبنای درصدی از دارایی قابل ریسک تنظیم کرد. فراوانی خرید، شیوه نگهداری و هزینه انتقال نیز مهمتر از تعداد صفرهای موجود در واحد قیمت است.
اتریوم: کاربرد شبکه را از بازده دارایی تفکیک کنید
اتریوم محل اجرای بسیاری از قراردادهای هوشمند است و اتر در پرداخت کارمزد و امنیت شبکه نقش دارد. افزایش فعالیت برنامهها بهتنهایی تضمین افزایش ارزش اتر نیست؛ ترکیب انتشار، سوزاندن کارمزد و تقاضای بازار میتواند تغییر کند. برای مقایسه با آلتکوینها به همین سازوکارها و ریسک قراردادهای متصل توجه کنید.
با مبلغ محدود، چه روش خریدی منطقیتر است؟
خرید یکباره در برابر خرید پلهای (DCA)
در خرید یکباره کل مبلغ در یک زمان در معرض نوسان قرار میگیرد. خرید دورهای یا DCA مبلغ را در چند تاریخ پخش میکند و خطر ورود تمام سرمایه در یک نقطه قیمتی را کاهش میدهد، اما زیان را حذف نمیکند و ممکن است نسبت به خرید یکباره در بازار صعودی نتیجه ضعیفتری داشته باشد. برای بودجه کوچک، کارمزد هر سفارش و محدودیت حداقل خرید را در انتخاب تعداد دفعات لحاظ کنید.
مثال عددی فرضی: اثر کارمزد روی بودجه
فرض کنید بودجه ۶ میلیون تومان است و هر سفارش در یک سناریوی کاملاً فرضی ۰٫۴ درصد کارمزد نسبی و ۱۰ هزار تومان هزینه ثابت دارد. یک سفارش حدود ۳۴ هزار تومان هزینه خواهد داشت؛ شش سفارش یکمیلیونتومانی در مجموع حدود ۸۴ هزار تومان هزینه دارند. این مثال نرخ واقعی ایران اکسچنج نیست؛ هدف این است که قبل از انتخاب DCA، هزینه ثابت و متغیر را برای سفارشهای واقعی خود محاسبه کنید. اختلاف قیمت خرید و فروش و هزینه شبکه نیز ممکن است جداگانه وجود داشته باشد.
چه زمانی اصلاً نباید خرید کرد؟
وقتی پول موردنیاز زندگی یا بدهی را به خطر میاندازید، منشأ دارایی نامشخص است، شبکه انتقال و امنیت کیف پول را نمیشناسید یا تنها دلیل خرید یک «سیگنال تضمینی» است، اقدام نکردن میتواند انتخاب مسئولانهتری باشد. نگهداری سرمایه نقدشونده برای نیازهای ضروری، بر هر فهرست رمزارزی اولویت دارد.
یک سبد نمونه آموزشی؛ نه نسخه سرمایهگذاری
بهجای اعلام درصدهای قطعی برای همه افراد، میتوان سه سبد فرضی را با میزان مواجهه متفاوت تصور کرد. در رویکرد محافظهکارانهتر نسبت به بازار کریپتو، اگر اساساً سرمایهگذاری مناسب شما باشد، تمرکز روی داراییهای شناختهشدهتر و نگه داشتن بخش بزرگی از پسانداز خارج از رمزارزها مطرح میشود. در رویکرد متعادلتر، تنها بخش کوچکی از بودجه قابل ریسک به یک آلتکوین اختصاص مییابد. رویکرد پرریسکتر میتواند سهم بیشتری از آلتکوینها داشته باشد، اما احتمال افت و دشواری خروج را هم افزایش میدهد. این دستهبندی نسبی است: هیچ سبد کریپتویی واقعاً کمریسک محسوب نمیشود.
| رویکرد آموزشی | هدف طراحی | محدودیت مهم |
|---|
| احتیاط حداکثری | نداشتن مواجهه یا تخصیص بسیار محدود از پول مازاد | حتی دارایی شناختهشده هم میتواند شدیداً افت کند |
| ترکیبی | مقایسه داراییهای مرجع با سهم محدود آلتکوین | تنوع درون کریپتو، ریسک کل بازار را حذف نمیکند |
| پرریسک | مطالعه موردی پروژههای کوچکتر و پرنوسان | خطر افت، نقدشوندگی و خطای تحلیل بسیار بالاست |
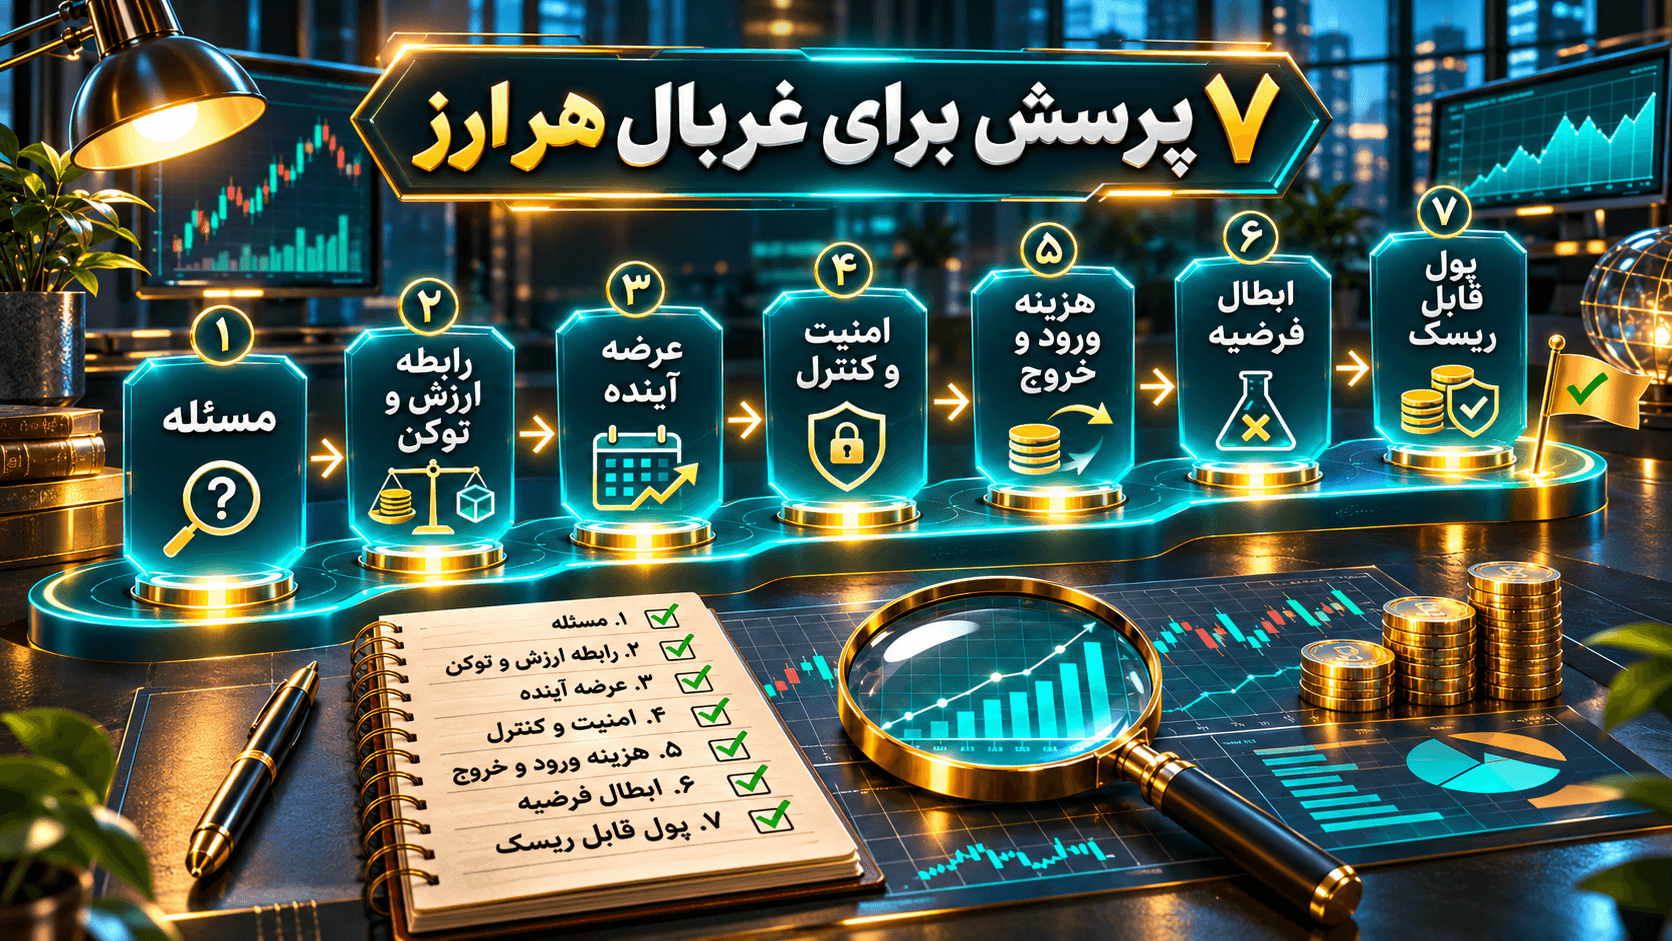
هفت پرسش برای غربال هر ارز قبل از خرید
۱. مسئله چیست و کاربر واقعی کیست؟
پروژه چه مشکلی را بهتر از گزینههای موجود حل میکند و شواهد تقاضا چیست؟ نام همکاری، نصب کیف پول یا تعداد دنبالکننده به تنهایی به معنی استفاده اقتصادی نیست.
۲. ارزش ایجادشده چه ربطی به خود توکن دارد؟
حتی یک محصول مفید ممکن است توکنی داشته باشد که رشد فعالیت شبکه لزوماً باعث رشد تقاضای آن نشود. کارمزد، حق حاکمیت، پاداشها و مکانیزم سوزاندن را جدا کنید.
۳. عرضه آینده چه زمانی وارد بازار میشود؟
عرضه در گردش، عرضه کل، حداکثر عرضه در صورت وجود، زمانبندی آزادسازی و تمرکز مالکیت را بررسی کنید. هر عدد باید تاریخ و روش محاسبه مشخص داشته باشد.
۴. پروژه از نظر امنیت و کنترل چگونه اداره میشود؟
قرارداد قابل ارتقا، نقشهای مدیریتی، ریسک پل میانزنجیرهای و سابقه حادثه را بررسی کنید. گزارش ممیزی به معنای حذف تمام آسیبپذیریها نیست.
۵. ورود و خروج با چه هزینهای ممکن است؟
کارمزد، حداقل سفارش، اسپرد، عمق بازار، شبکه برداشت و احتمال توقف برداشت در سناریوهای پرتنش اهمیت دارند.
۶. چه دادهای فرضیه شما را باطل میکند؟
اگر پذیرش کاهش یابد، انتشار بیش از انتظار باشد، توسعه متوقف شود یا وعده محصول محقق نشود، آیا هنوز دلیل خرید باقی میماند؟ معیار خروج از فرضیه را قبل از ورود بنویسید.
۷. آیا این پول واقعاً قابل ریسک است؟
زیان احتمالی نباید نیازهای ضروری شما را مختل کند. اندازه موقعیت را از احتمال ضرر و افق زمانی شروع کنید، نه از امید بازده چندبرابری.
خطاهای رایج هنگام انتخاب ارز ارزان
دنبال کردن عددهای ریز و صفرهای زیاد
ارز با قیمت بسیار کم الزماً آینده درخشانی ندارد؛ تقسیم یک پروژه به واحدهای بیشتر میتواند بدون تغییر ارزش اقتصادی کل، قیمت واحد را کوچک کند. مقایسه درست با ارزش بازار، عرضه و نقدشوندگی است.
اشتباه گرفتن «دارایی محبوب» با «دارایی مناسب من»
داستانهای رشد گذشته یا بازده دیگران، بودجه و تحمل ریسک شما را توصیف نمیکند. در شبکههای اجتماعی معمولاً برندگان بیشتر از زیاندیدهها دیده میشوند؛ از آن سو، محبوبیت یک شبکه هم نمیتواند جای تحقیق را بگیرد.
نادیدهگرفتن زمان و تاریخ دادهها
در مقاله قدیمی، ارقام دلاری مربوط به مقطع پیشین و پیشبینیهای سیاسی کنار نام پروژهها آمده بود. این اعداد برای تصمیم امروز قابل استفاده نیستند. حتی نام و نماد دارایی ممکن است پس از مهاجرت تغییر کرده باشد؛ تاریخ و منبع هر عدد و شبکه واقعی دارایی را کنترل کنید.
جمعبندی: به جای شکار ارز ارزان، ریسک را اندازه بگیرید
برای سرمایه کم، بهترین تصمیم الزاماً یافتن توکن ارزان یا ساختن سبد شلوغ نیست. پنج پروژه بررسیشده ویژگیهای متفاوتی دارند، اما هیچیک صرفاً بهدلیل نماد، قیمت واحد یا خبر توسعه مناسب همه افراد نیست. یک فرضیه روشن بنویسید، دادههای عرضه و استفاده را با تاریخ معتبر بسنجید، هزینه واقعی خرید و خروج را محاسبه کنید و نقاط ابطال فرضیه را مشخص کنید. اگر برای پاسخ به این سؤالها اطلاعات کافی ندارید، به تعویق انداختن سرمایهگذاری نیز یک تصمیم تحلیلی است.